


住宅ローン完済でも古い家はタダではない 50代60代の修繕と建て替え費用
住宅ローンは終わった。だから、この家に住み続ければお金はかからない。
その安心、本当に家計簿で確認しましたか。
完済したのは借入金です。屋根も外壁も給湯器も、完済に合わせて若返るわけではありません。 電気・ガス・灯油を払い、雨漏りを防ぎ、設備を交換し、税金や保険料を負担する。ローンがなくなっても、住まいを維持する支出は続きます。
ただし、「古い家はお金がかかる。だから建て替えましょう」と結論を急ぐのも乱暴です。建て替えにも大きなお金が必要です。新しい家にも、将来の点検や修繕はあります。
50代・60代の住まい選びで必要なのは、今の家を直して住む、大きく改修する、小さな家に建て替える。この3案を、同じ期間・同じ費用項目で比較すること。さらに、工事後に残る現金と、その後の家計を確認することです。
山梨県で住み慣れた土地の建て替えを検討している方に向けて、デザインハウス甲府が、当社制作動画「50、60代の家の建て替え 第5話」のテーマを掘り下げます。「借りられる額」から考える前に、「住み続ける費用」と「残す現金」を見える形にしてください。
執筆 デザインハウス甲府株式会社 代表取締役 深澤敏仁
住宅ローンを完済しても住居費がゼロにならない理由
住宅ローンの返済は、住居費の一部分です。完済によってその返済がなくなるのは、家計にとって大きな改善です。しかし、それを「これからの住宅費がゼロになる」と読み替えると、修繕費を見落とします。
今後の住居費は、大きく分けて、日々の光熱費、定期的な税金・保険料、建物の点検・補修、設備の修理・交換です。敷地によっては庭木や擁壁、排水、浄化槽などの維持費もあります。マンションの管理費・修繕積立金のように毎月請求されなくても、戸建ての維持費が消えるわけではありません。
むしろ、戸建てでは必要な積立額を自分で考える必要があります。「今月払っていない」と「将来払わなくてよい」は別です。
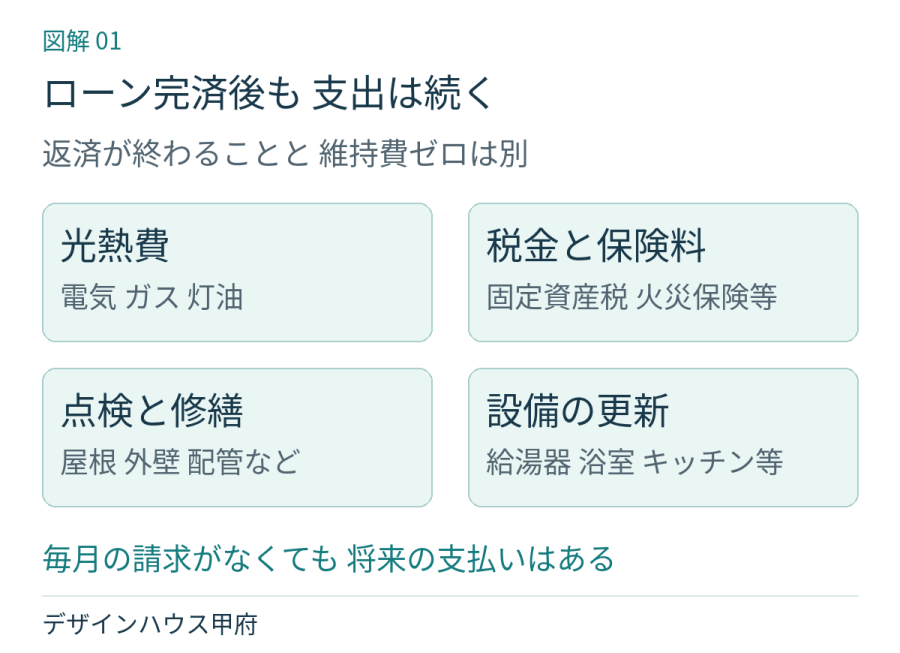
図1 住宅ローン完済後にも残る光熱費 税保険 修繕 設備更新の四つの支出
たとえば、今後10年間で300万円の修繕・設備更新を見込むとします。単純に120か月で割ると、月2万5,000円です。実際の支払いは毎月均等ではなく、外壁工事や設備交換の時にまとまって発生します。
この300万円は相場でも、ご自宅の見積もりでもありません。将来のまとまった支出を月々の家計に置き換えるための計算例です。 実際には点検と見積もりをもとに、自分の家の数字へ置き換えてください。
築年数だけで修繕費を決めてはいけない
「築30年なら修繕にいくらですか」。気になる質問ですが、築年数だけでは答えが出ません。
同じ築30年でも、屋根材、外壁材、これまでの補修、雨掛かり、日当たり、結露、床下の状態で違います。前の工事で表面だけ直したのか、下地まで補修したのかでも、その後の工事範囲は変わります。
住宅金融支援機構も、維持管理の目安について、工法・仕様・所在地の気候などにより点検や補修の項目・時期が異なるとしています。図面・仕様書を保管し、定期的に点検することが出発点です。[1]
見積もりを取る前に、新築時の図面、過去の修繕見積書・請求書、工事写真、設備の型番・設置年を集めてください。資料がなければ、それ自体を業者に伝え、確認できた範囲と未確認の範囲を分けてもらいます。
「あと何年もつ」という言葉も、何を見て判断したのかが重要です。屋根の仕上げ材が使えても、その下の防水部分まで同じ状態とは限りません。見えない部分の状態を、外観だけで保証する説明には注意が必要です。
屋根と外壁は見た目をきれいにするだけでは足りない
雨漏りしたら直す。その方針で、雨漏りが起きるまで建物内部が無傷だと考えていないでしょうか。
室内に雨水が見える前に、屋根や外壁の内部で水が回っている場合があります。反対に、天井のシミがすべて雨漏りとは限らず、配管の漏水や結露など、別の原因も考えられます。原因を確かめず、表面だけ塗ったり張り替えたりしても、再発することがあります。
「どこをきれいにするか」より、「どこから水が入り、何を傷めているか」を先に確認する。 修繕では、この順番が大切です。
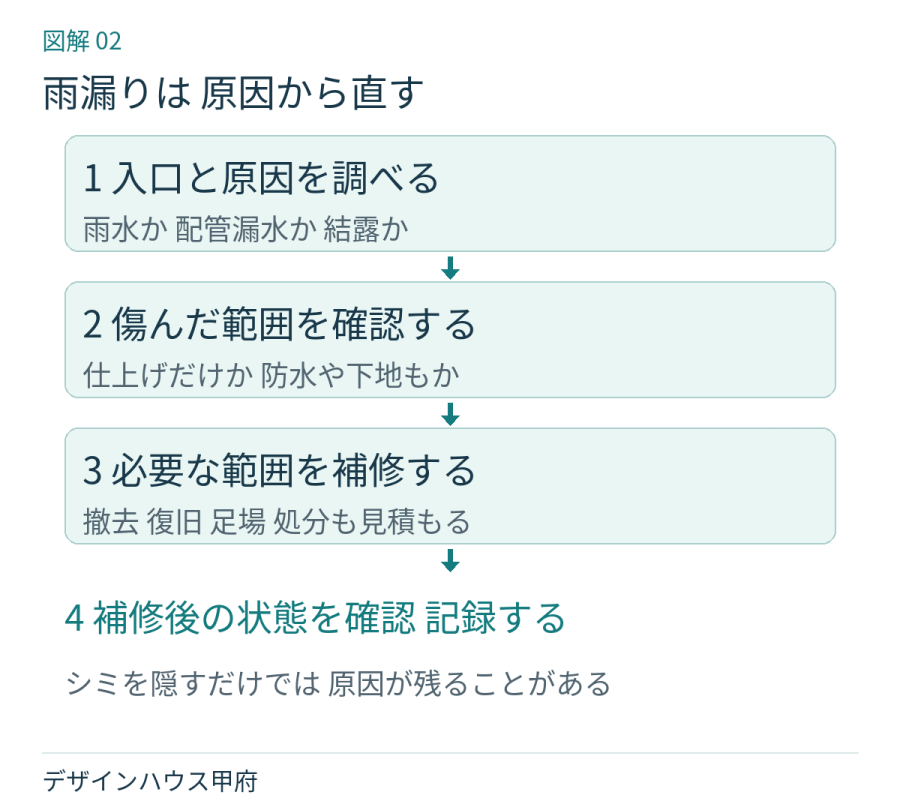
図2 雨水の入口 原因調査 被害範囲の確認 補修工事 再確認という修繕の順番
屋根なら仕上げ材、板金、取り合い、防水部分、下地。外壁なら仕上げ、目地、開口部まわり、取り合いなどを、建物に応じて確認します。すべての住宅に同じ工事をするのではなく、不具合の原因と劣化範囲に合わせて選びます。
屋根・外壁工事では、足場、撤去、処分、下地補修の費用も見てください。「塗装代」だけ比べて、これらの含み方が違えば、比較の意味がありません。追加工事になり得る部分は、発見時の写真、単価、承認手順まで確認します。
国土技術政策総合研究所のメンテナンスガイドラインでも、シミなどの変化を、見えない部分の不具合を知る手掛かりとして示しています。[2] 変化を見つけたら写真と日付を記録し、専門家に確認を依頼しましょう。ご自身で屋根に上って確かめる必要はありません。
給湯器と水回りは壊れる順番を選べない
給湯器が止まる。浴室の不具合が出る。キッチンの設備が故障する。こうした出費は、「退職金が入る来年まで待って」とお願いしても待ってくれません。
設備を新築時にまとめて設置していれば、使用年数が近くなります。ただし、同じ年に全部壊れるとも、一定年数で必ず交換が必要とも限りません。使用状況、機種、保守状況、部品の供給、故障内容を見て判断します。
確認したいのは、本体価格だけではありません。撤去・処分、設置工事、配管や電気の変更、周辺の復旧が必要か。修理中に生活をどうするか。交換が難しい設置条件がないか。そこまで含めて、支払いの全体像をつかみます。
浴室やキッチンの交換では、古い配管を残すのか、どこまで更新するのかも重要です。新しい設備を付けても、既存部分の状態まで一緒に改善されるわけではありません。「新品になった部分」と「そのままの部分」を図面や写真で区別してください。
設備費用は、壊れた時にその場で考えるより、一覧にしておいた方が判断しやすくなります。
| 確認項目 | 記録する内容 | 見積もりで確かめること |
| 給湯器 | 型番 設置年 故障履歴 | 本体 工事 配管 電気 撤去処分 |
| 浴室 | 漏水 劣化 段差 寒さ | 下地 配管 断熱 範囲外の工事 |
| キッチン | 機器 配管 収納の使い勝手 | 配置変更 電源 床壁の復旧 |
| トイレ 洗面 | 漏水 床の傷み 動作 | 器具だけか 下地配管も含むか |
電気 ガス 灯油を合算すると古い家の負担が見える
電気代だけ見て、「うちはそれほど高くない」と判断していませんか。暖房に灯油、給湯にガスを使っていれば、電気代だけでは住まいのエネルギー費用はわかりません。
まず、直近12か月の電気・ガス・灯油を集計します。灯油は購入時期と使用時期がずれるため、在庫やまとめ買いにも注意してください。水道代を加える場合は、3案とも同じ扱いにします。
金額だけでなく、使用量と暮らし方も確認します。寒い部屋を暖房せず我慢している家と、家全体を暖めている家では、比較条件が違います。家族の人数、在宅時間、暖房する範囲、室温設定を合わせなければ、断熱改修の効果を見誤ります。
我慢で抑えた光熱費を、新しい家の快適な暮らしとそのまま比較しないことです。 室温や使い方が変われば、性能が改善しても請求額の下がり方は変わります。
高断熱高気密という言葉だけで、削減額を断定することもできません。断熱する範囲、窓、気密施工、換気、冷暖房設備、地域条件を確認し、試算条件を明らかにしてもらいましょう。
光熱費が下がるから建て替えがお得とは限らない
ここは、家を販売する側だからこそ、はっきりお伝えします。光熱費の削減だけで建て替えを正当化する説明には、数字の確認が必要です。
仮に、現在の電気・ガス・灯油の合計が月3万円、新しい暮らしでは月1万8,000円になると置きます。差額は月1万2,000円、年間14万4,000円、20年間で288万円です。
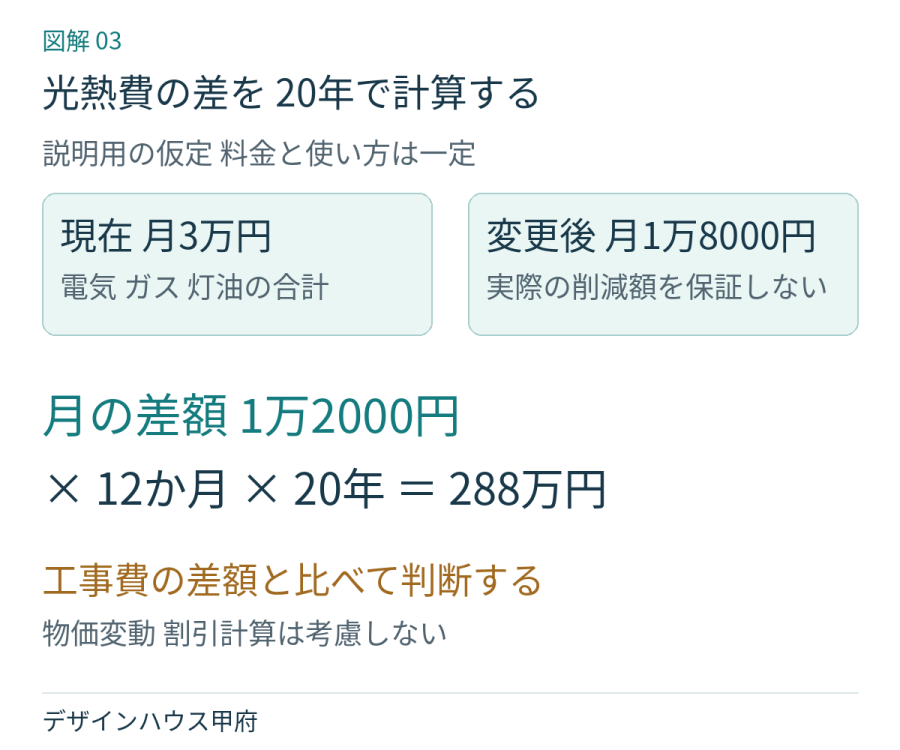
図3 仮定例 月1万2000円の光熱費削減は20年で288万円 建て替え費用を自動的に回収するわけではない
この例は、料金も使い方も一定、物価変動も割引計算も考慮しない単純計算です。実測の削減保証でも、当社住宅の性能試算でもありません。
大切なのは、288万円の削減を見込んでも、仮に工事費の差が1,000万円あれば、その差を光熱費だけでは埋められないということです。建て替えを選ぶ理由には、耐震性、使いやすさ、温熱環境、将来の暮らしなどもありますが、それらを光熱費の回収額に混ぜてはいけません。
快適さや暮らしやすさには価値があります。ただし、その価値のためにいくら払うかは、ご家族の資金と優先順位で決める話です。
修繕 改修 建て替えの違いを先に整理する
言葉の使い方は業者によって違います。この記事では、修繕を「傷んだ部分を直して使うこと」、改修を「直すことに加え、断熱・耐震・間取りなどの改善を行うこと」、建て替えを「既存建物を解体して新しい家を建てること」と整理します。
| 選択肢 | 主な狙い | 確認したい限界 |
| 修繕して住む | 必要な不具合を直して使い続ける | 工事対象外の寒さ 段差 劣化などは残り得る |
| 改修して住む | 残せる部分を生かして性能や動線を改善 | 既存構造や敷地の制約 解体後の追加工事 |
| 小さな家に建て替える | 現在と将来の暮らしに合わせて再設計 | 初期支出 解体仮住まい 法規敷地の条件 |
築年数が古くても、状態がよく、必要な改修が合理的にできるなら、残して使う選択には価値があります。逆に、修繕を重ねても生活上の問題が残り、構造や間取りの制約も大きければ、建て替えを比較する意味があります。
「リフォームなら安い」「新築なら安心」と、名前で選ばないでください。何が改善し、何が残るか。いくら払い、その後いくら残せるか。 判断するのはそこです。
修繕の見積もりと建て替えの本体価格は比較できない
片方は足場・撤去・処分まで含んだ修繕見積もり。もう片方は建て替えの建物本体価格。それを横に並べて安い高いと言っても、出発点が違います。
建て替えでは、建物以外に解体、残置物、仮住まい、引越し、給排水、敷地や地盤への対応、設計・申請、登記、必要な外構、資金調達などの費用を確認します。すべての敷地に同じ工事が発生するわけではありません。何が必要かを現地条件から整理することが先です。
改修も同じです。住みながら工事できるか、仮住まいが必要か。耐震・断熱をどこまで行うか。既存部分の調査がどこまで済んでいるか。解体後の発見に備える予備費はどうするか。工事範囲を合わせてください。
見積書には、「含む」「別途」「未確認」の3区分を付けてもらいましょう。「別途」を0円として合計しないことです。未確認の項目は、確認予定日と概算を置けるかまで話を進めます。
当社の実例価格公開も、金額だけでなく、建物条件や別途工事を読み取るためにご活用ください。掲載実例の金額が、そのままご自宅の建て替え費用になるわけではありません。
今後20年の住居費は同じ物差しで比較する
3案を比べるなら、まず同じ20年間を設定します。60歳なら80歳までです。初期費用、将来の修繕・設備更新、光熱費、税金・保険料、借入がある場合の利息・諸費用を、同じ項目で集計します。
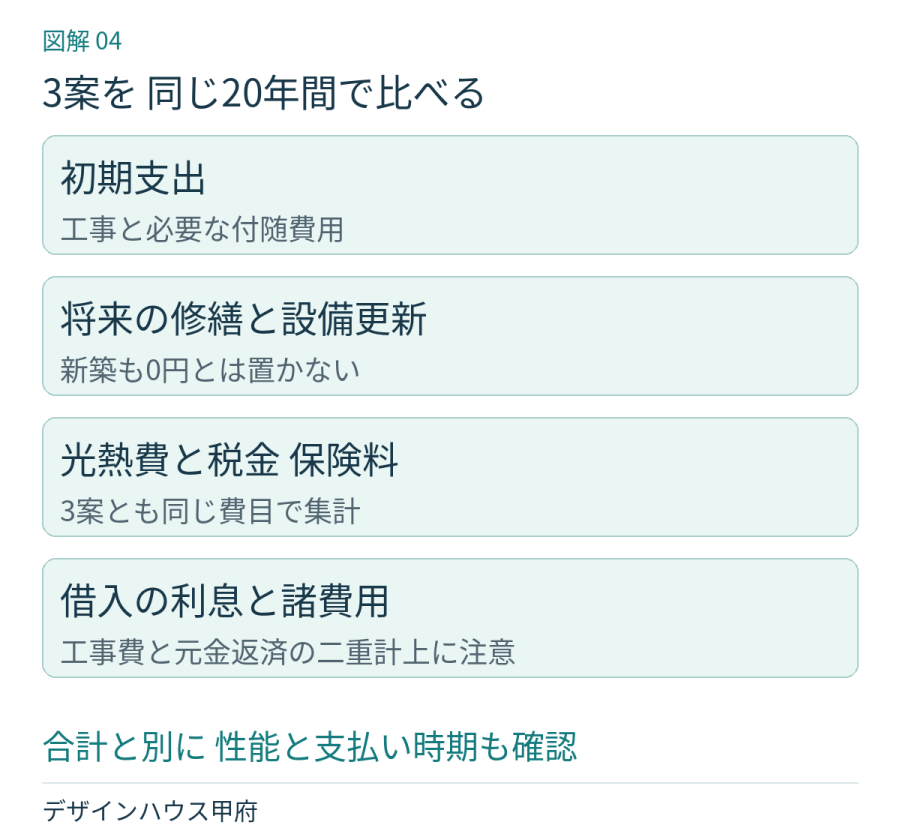
図4 20年間の比較支出は初期総額 将来修繕 光熱費 税保険 借入費用を同じ条件で足す
以下は、計算方法を説明するためだけに置いた架空の例です。費用相場、当社見積もり、実際のお客様の事例ではありません。3案とも借入なし、初期支出は必要な工事・付随費を含む仮定、将来額も固定価格とします。売却価値と補助金は0円に置いています。
| 比較項目 単位は万円 | 修繕して住む | 大きく改修する | 小さな平屋に建て替える |
| 初期支出 | 300 | 1200 | 2600 |
| 20年内の追加修繕 設備更新 | 500 | 250 | 200 |
| 20年の光熱費 | 720 | 480 | 432 |
| 20年の税金 保険料 | 200 | 200 | 300 |
| 借入利息 諸費用 | 0 | 0 | 0 |
| 20年の比較支出合計 | 1720 | 2130 | 3532 |
この仮定では、建て替えの支出が最も大きくなります。だから、誰でも修繕が正解という意味ではありません。修繕案で必要な安全性や暮らしやすさを満たせるかを、別に評価する必要があるからです。
また、光熱費720万円は月3万円×12か月×20年、480万円は月2万円、432万円は月1万8,000円で計算しています。修繕費や税金・保険料は実測ではなく、比較表の作り方を示す仮定額です。ご自宅で検討する時は、調査、見積もり、保険見積もり、税額の確認に基づく数字へ置き換えます。
初期支出に含めた工事を、将来修繕にも重ねて計上しないことが重要です。借入を使う場合も、初期総額を計上した上で元金返済をもう一度足すと二重計上になります。費用比較では工事費と利息等、家計確認では実際の返済額というように、目的を分けます。
20年後の家の状態も違います。建て替えた家と、修繕を続けた家の性能・劣化・利用価値まで同じだとは言えません。この表は支出を見る道具です。売却益を見込むなら、売れる価格、時期、売却費用を別途検証し、希望額で支出を相殺しないでください。
合計が払えても途中で現金が尽きたら計画は止まる
20年合計が見えたら、次は支払う時期です。年間の収支が黒字でも、工事代や設備代が先に集中すれば、預金が足りなくなることがあります。
たとえば、今ある預金が3,500万円とします。前の仮定例の初期支出を現金で払うと、修繕案は3,200万円、改修案は2,300万円、建て替え案は900万円が残ります。ここには、工事後の生活費や将来の収入・支出はまだ反映していません。
もし、このご家族が家計を確認したうえで「工事直後にも最低1,200万円は残す」と決めていたら、建て替え案はその条件を300万円下回ります。現金一括で支払えることと、採用できる計画であることは違うのです。
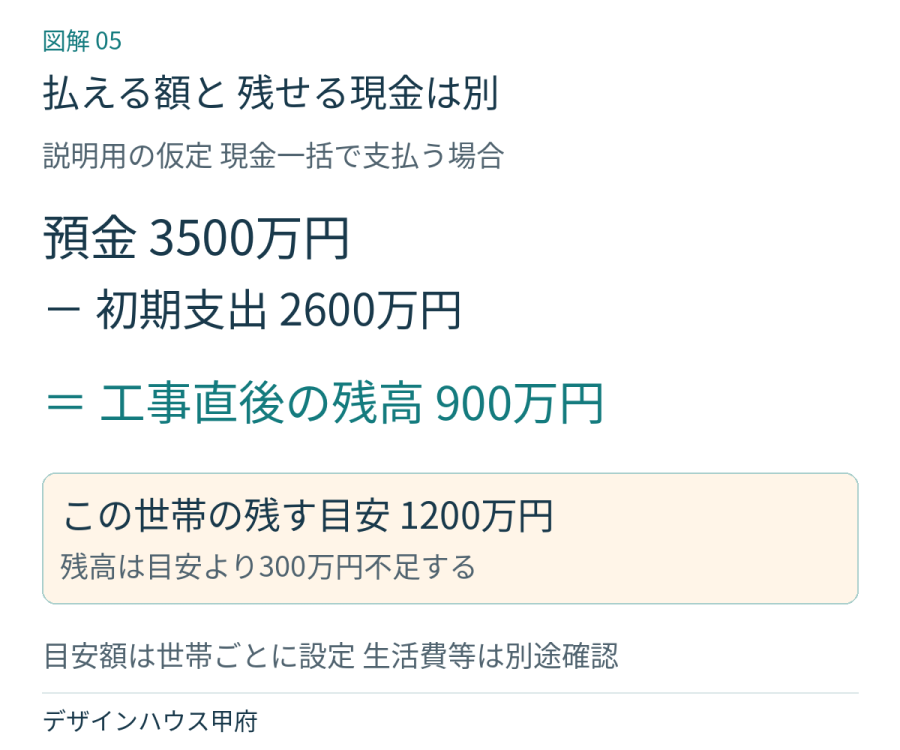
図5 架空例 預金3500万円から初期支出2600万円を払うと900万円 残す目安1200万円に300万円不足
1,200万円は一般的な必要額ではありません。この例だけの設定です。必要な現金は、年金、生活費、家族構成、介護、医療、働き方などで違います。
現金が不足するなら、面積や仕様を見直す、改修範囲を組み直す、工事時期を考えるなど、計画を変えます。借入併用を検討する場合も、借りれば解決とは言えません。退職後の返済と利息、金利変動、完済時期を含めて再計算します。
20年比較と老後資金の確認は別々に行う
60歳から20年後は80歳です。しかし、80歳になった日に生活費が終わるわけではありません。
20年比較は、住まいの選択肢を同じ期間で比べるためのものです。老後資金は、さらに先の生活も見ます。90歳、95歳など複数の年齢まで試算し、ご家族の条件に応じて検討期間を決めます。これは寿命を予測するためではなく、長く暮らす場合にも資金がもつかを確認するためです。
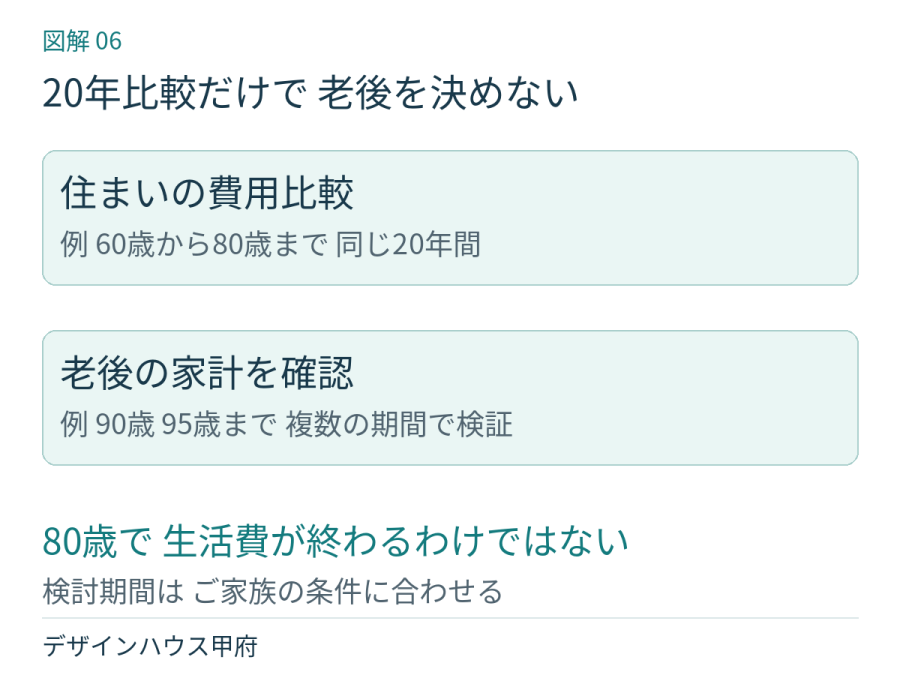
図6 60歳から80歳までの住居費比較と 90歳95歳までの生活資金確認を分ける
年ごとの計算は、年初の金融資産に年間の手取り収入を足し、生活費、住居関連の支払い、医療・介護・車などの臨時支出を引いて、年末の金融資産を出します。年金などで普段の生活費を払うなら、20年間の住居費合計をすべて現在の預金から引く方法では、実際の資金推移を再現できません。
税込年収をそのまま使わず、年金・給与の手取りで確認します。退職金が未確認なら、決まった収入として計上しない。夫婦どちらかの就労終了時期が違うなら、その年から収入を切り替える。配偶者が亡くなった場合の収入も、現在の世帯年金がそのまま続くとは置かず、受給条件を確認します。
試算は、予定どおりのケースに加えて、収入減、物価上昇、工事費増、設備更新の前倒しなども確認してください。最も都合のよい未来だけで成立する計画は、安心の根拠として弱いからです。
老後資金はいくら残せばよいか
「老後資金は2,000万円必要ですか」と聞かれても、世帯条件を見ずに決めることはできません。まず、ご自身の手取り収入と支出の差を出してください。
年金等の手取りが月22万円、通常の生活費が月25万円なら、不足は月3万円です。物価変動を考えない単純計算でも、20年で720万円になります。住宅修繕費を生活費25万円に含めていないなら、その分は別に必要です。この数字も説明用の仮定であり、標準的な年金額や生活費ではありません。
金融資産は、日々の生活費不足を補うお金、近い将来に使う予定のお金、突発的な支出に備えるお金、住宅に使えるお金に分けて整理します。車の買い替え、親の介護、家族への援助などは、金額と時期を確認してください。
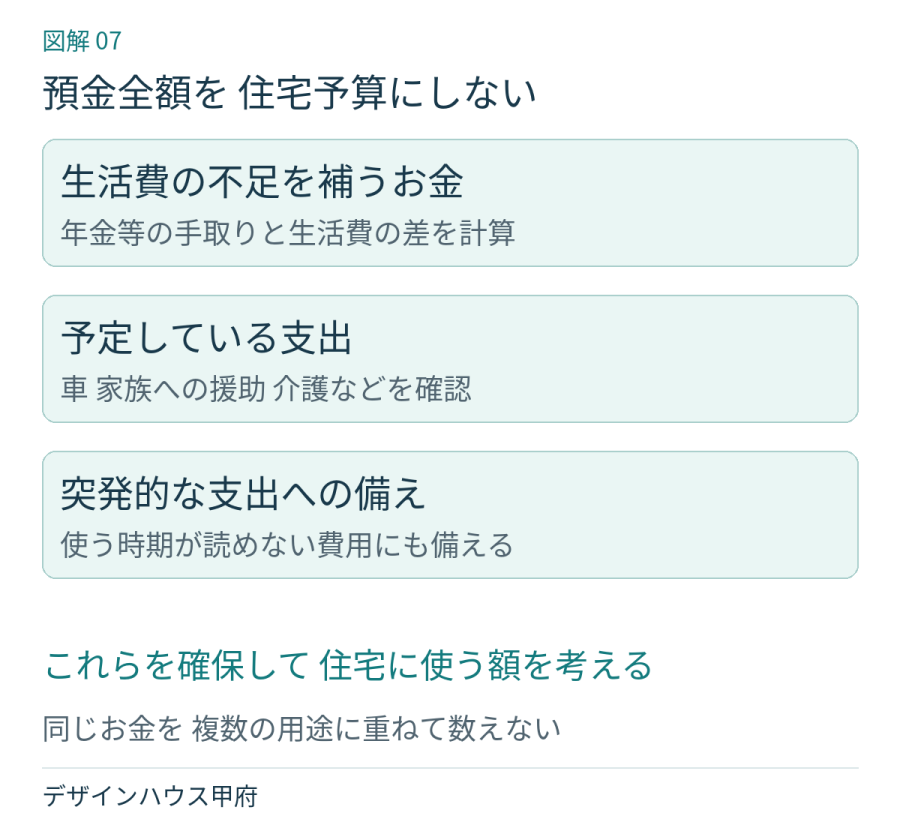
図7 預金の全額を住宅予算にせず 生活の不足 予定支出 緊急資金を確保して住宅予算を考える
「貯金が3,000万円あるから、3,000万円の家が買える」。この計算には、家を建てた後の生活が入っていません。預金残高を見る時は、残高の大きさより、すでに使い道が決まっているお金を除いた金額を見てください。
小さな平屋なら必ず安く安全に暮らせるのか
子どもが独立して、2階をほとんど使わなくなった。階段や掃除が負担になってきた。そのような場合、小さな平屋を検討する意味はあります。
ただし、「平屋なら安い」とは限りません。延床面積が同じなら基礎や屋根の面積が大きくなるなど、価格を左右する条件があります。敷地の広さ、形、建蔽率、接道などの確認も必要です。今建っている家と同じ配置・同じ面積で建てられるかは、別に調べます。
小さくする時も、削ってよいのは使わない面積です。必要な収納、通路、寝室からトイレへの距離、家電や家具の置き場所、介助の余地まで削れば、暮らしにくくなります。
平屋を選ぶ理由は、坪数だけではなく、毎日の生活を1階で完結しやすいことにあります。外出、買い物、洗濯、ゴミ出しまで含めて、実際に誰がどう動くかを図面で確認してください。家が小さくても、生活の手間まで小さくなるとは限りません。
山梨で判断するなら耐震と敷地条件を先に確認する
甲府市・甲斐市・南アルプス市・笛吹市などで建て替えを考える場合も、まず既存住宅と敷地を確認します。屋根や外壁の修繕費だけを見て、構造上の課題を後回しにしないでください。
山梨県では、一定条件を満たす昭和56年5月31日以前着工の木造住宅などを対象に、耐震診断や耐震改修・建て替えの支援を案内しています。対象工法、階数、所有・居住条件、市町村独自の条件などがあります。[3]
築年数だけで補助対象と断定できません。所在地の市町村窓口で、対象条件、申請時期、予算、契約や着工前に必要な手続きを確認してください。この記事の確認時点は2026年11月3日です。翌年度も同じ制度が続く前提で、補助額を確定収入にしないことです。
昭和56年6月以降の建物でも、劣化や増改築、施工状況などの確認は必要です。建築時期だけで、現在の建物の安全性を判定することはできません。
敷地では、境界、道路、給排水、造成、擁壁、既存建物の解体条件などが費用と計画に関わります。同じ山梨県内でも、標高や日射、周囲の建物、設備条件で温熱環境や暮らし方は変わります。地域名だけで光熱費や工事費を決めつけないことも大切です。
建て替えを勧められないのはどんな時か
家を新しくできても、その後の生活が苦しくなるなら、計画を見直すべきです。
工事を払うと必要な生活資金が残らない。退職金や相続を未確認のまま当てにしている。年金生活に入ってから赤字が続く。工事費が増えた時の対応がない。こうした状態で契約を急ぐべきではありません。
一方、必要な修繕で当面の生活を支えられ、住宅の状態も確認でき、現金を残せるなら、修繕を選ぶ理由があります。大きな改修で必要な性能と動線を確保できるなら、それも比較すべきです。
ただし、建て替えを見送ることと、危険や不具合を放置することは別です。漏水、電気設備、構造など、早期対応が必要な問題は優先順位を付けて対応します。予算が限られる場合こそ、専門家と必要な工事を絞り込みましょう。
「新築だから正解」でも、「ローンがないから現状維持で正解」でもありません。ご家族の暮らしと現金が守れるかが、採用条件です。
相談前にそろえる資料と確認の順番
完璧な資料をそろえてからでなくても構いません。確認できた数字と、まだわからない数字を分けるだけで、相談は進めやすくなります。
| 分野 | あると役立つ資料 | 確認する理由 |
| 建物 | 図面 確認関係書類 修繕履歴 写真 | 直せる範囲と残る課題を把握する |
| 敷地 | 土地資料 境界や道路の情報 | 建て替えの可否と付随工事を調べる |
| 維持費 | 12か月の電気 ガス 灯油 税 保険 | 現在の支出を合算する |
| 収入 | 年金見込額 給与手取り 退職時期 | 退職前後の収入変化を反映する |
| 資産と支出 | 預金 借入残高 生活費 将来予定 | 住宅に使える額と残す額を分ける |
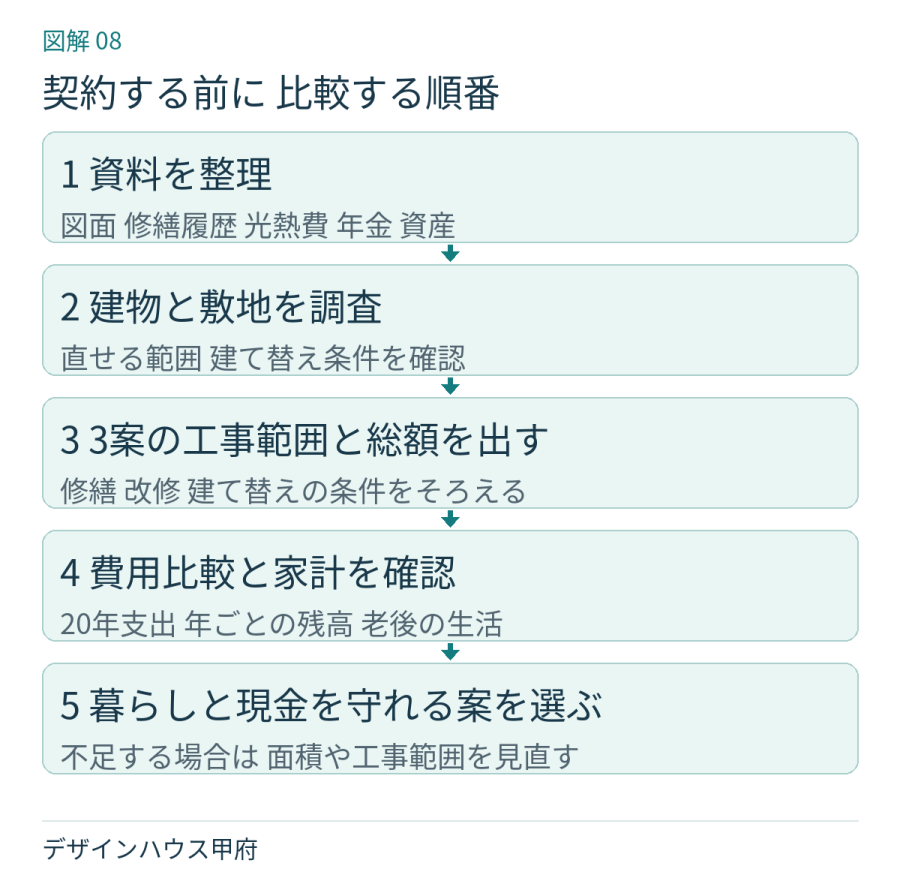
図8 資料整理 建物敷地調査 3案の見積もり 20年比較と家計確認 計画選択の五段階
業者への質問は、次のように具体的に伝えてください。
「この工事で改善しない部分はどこですか」「追加費用が出る可能性と、その時の手順を教えてください」「仮住まい・引越し・申請まで含めた支払いはいくらですか」「20年内に想定する次の修繕は何ですか」。
そして、資金計画では「いくら借りられますか」だけで終わらせず、「退職後もこの返済を続けた時、何歳で現金がいくら残りますか」と確認します。月々の返済額だけでは、老後の安心は判断できません。
住宅ローン完済後の修繕と建て替えでよくある質問
ローンを完済した持ち家の維持費はいくらですか
一律の金額では示せません。光熱費、税金・保険料、点検・修繕、設備更新、敷地管理などを合算します。直近の実績と建物点検に基づく今後の工事見積もりを使い、支出の時期も確認してください。
修繕費が高くなったら建て替えた方がよいですか
修繕費の金額だけでは決められません。修繕後も残る不具合、必要な性能、今後の居住期間、建て替えの総額、工事後の現金を同じ条件で比較します。修繕費が大きくても、建て替えで老後資金が不足するなら計画の変更が必要です。
リフォームと建て替えは何万円差なら判断できますか
共通の金額基準はありません。対象範囲と得られる性能が異なるためです。初期費用だけでなく将来の維持費も比べ、同時に、必要な安全性や使いやすさを満たすかを確認します。
高断熱の家なら光熱費の差で建て替え代を取り戻せますか
必ず取り戻せるとは言えません。仮に月1万2,000円削減できても20年で288万円です。工事費の差額と比較し、料金・使用量・暖房範囲などの条件を確認します。光熱費削減と暮らしやすさの価値は分けて考えてください。
60代で現金一括なら資金シミュレーションは不要ですか
現金一括でも必要です。工事後の預金、年金等の手取り、生活費、将来の修繕、医療・介護などを確認します。借入がないことは、老後資金が足りることと同じではありません。
新築に建て替えれば20年間修繕費はかかりませんか
かからないとは言えません。新築でも点検や設備の更新、建物の維持管理が必要です。保証の対象、期間、免責、維持管理条件も確認し、将来修繕を0円と決めつけないでください。
20年間の支出が最も安い案を選べばよいですか
費用だけでなく、安全性と暮らしへの適合を確認します。また、20年合計を支払えても、途中で現金が不足することがあります。年ごとの資金残高と、20年より先の生活も確認してから判断してください。
山梨県で古い木造住宅の耐震診断を相談できますか
山梨県は、一定条件を満たす住宅を対象とする市町村と連携した支援制度を案内しています。建築時期・工法などの対象条件と、その年度の受付状況は所在地の市町村に確認してください。[3]
何を決めてから住宅会社に相談すればよいですか
建て替えと決めてから相談する必要はありません。今の家の状態、維持費、収入・資産、将来の暮らし方を整理し、修繕・改修・建て替えのどれを比較すべきかから相談してください。
家を新しくする前に暮らしを続けられる数字を出す
古い家はタダではありません。しかし、新しい家もタダではありません。
だからこそ、今の家の修繕費を曖昧にしたまま「まだ住める」と決めることも、本体価格だけを見て「建て替えられる」と決めることも避けてください。
当社が大切にしているのは、建てた後に家族が困る家を売らないことです。本体価格や月々の返済だけでなく、必要な工事を含めた総額、工事後の現金、退職後の家計まで確認して、計画を考えます。
建て替え資金シミュレーションの事例では、ご自身に近い条件と、見直しが必要な条件を確認できます。事例の数字をそのまま当てはめず、ご家族の数字へ置き換えてください。
修繕か、改修か、建て替えかで迷っている方は、建て替えの窓口からご相談ください。解体・仮住まい・引越しなどを含め、必要な確認事項を整理します。
相談時には「今の家の維持費と、建て替え後に残る現金を比較したい」とお伝えください。 直近12か月の光熱費、わかる範囲の修繕履歴、年金や退職時期の資料が、具体的な比較の手掛かりになります。
借りられる限度額まで家に使うのではなく、暮らしを続けるために残す額から考える。その順番を、間違えないでください。




