

住宅会社倒産後の工事引継ぎ
山梨の家づくりで守る書類と追加資金
引継ぎ会社が見つかっても、家がそのまま完成するわけではありません。施工済みの部分を確認できる資料、残りの工事を任せる条件、完成までのお金が必要です。図面がなく、工事の経緯も分からず、資金も使い切っていたら、再開の選択肢は狭くなります。今回の動画では、デザインハウス甲府の引継ぎ経験と、残金500万円に対して完成費用800万円という説明用の仮定を取り上げました。山梨で新築や建て替えを考える方へ、契約時から準備できる倒産防衛を整理します。
確認申請の書類も図面も手元になかった引継ぎ経験
動画で紹介した当社の引継ぎ案件では、確認申請の関係書類や図面が、引継ぎ時に手元にありませんでした。ここでいう「書類がなかった」は、必要な資料が引継ぎ時点で手元になかったという意味です。その表現だけで、確認申請そのものが行われていなかった、違法な建物だったと判断することはできません。
それでも、工事を続ける側にとって深刻な問題です。何を建てる計画で、どこまで施工され、途中で何を変更したのか。その根拠がなければ、見えている現場だけで完成までの工事を決められません。完成予想図が一枚あるだけでは、使った材料や接合部、設備の仕様、検査の経過まで説明できないからです。
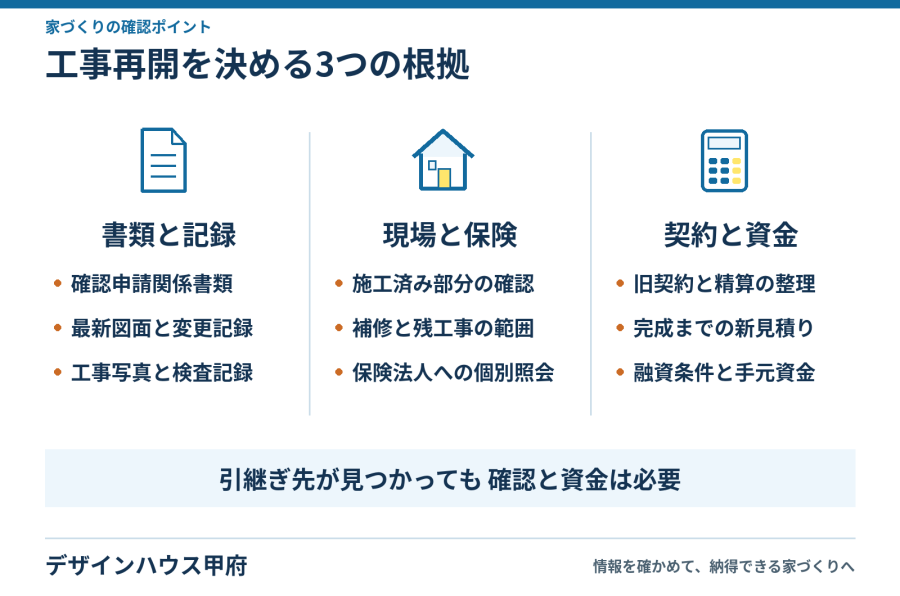
引継ぎに必要な確認は、書類、現場、契約と資金の三つに分けます。図面と変更記録を集め、施工済み部分の状態を調べ、残工事の範囲と見積もりを作る。そのうえで、保険、旧契約の処理、融資の条件を照合します。「とにかく続きをやってください」と急ぐほど、何を任せるのかが曖昧になりかねません。
資料が足りない場合は、設計者や工事監理者、申請先、保険法人などへ、どの記録を確認できるか相談します。取り寄せられるものと、現場で確かめなければ分からないものを分け、確認に必要な費用と時間も予定に入れてください。書類を集める作業は、再開を遅らせるためではなく、再開の条件を決めるための仕事です。
瑕疵保険を付けられなかった経験を
一律のルールにしない
動画では、構造を施工したのが別の会社で、この引継ぎ案件では瑕疵保険を付けられなかった経験も示しています。これは当社の個別案件の結果です。「他社が構造を施工した住宅は、すべて保険に入れない」という制度の説明ではありません。過去の経験と、現在利用できる手続きを分けて確認する必要があります。
国土交通省の案内では、元の事業者が保険加入の準備や現場検査を進めていた場合、その検査結果を活用して新しい契約者が保険を引き継ぐことが可能とされています。また、着工後でも非破壊検査等による加入の仕組みが用意されています。[S1] ハウスジーメンも、元の事業者が未申込みの場合に事後検査を利用する方法を案内しています。[S2]
したがって、元の申込先、申込番号、検査済みの工程、検査記録、図面、現在の施工状況を整理し、引継ぎ先と保険法人へ個別に照会します。必要な検査や補修、費用、引受条件の確認を受ける前に、必ず加入できるとも、絶対に無理とも決めないことです。保険をどう扱うかを、工事がすべて終わってから考える順序にはしないでください。
さらに、住宅瑕疵担保責任保険と住宅完成保証は役割が違います。住まいるダイヤルも、瑕疵保険は引渡し後の特定の瑕疵の補修等に備えるもので、倒産した会社の工事を続行する費用をそのまま支払う制度ではないと説明しています。「保険があるから工事代も出る」という思い込みは禁物です。[S3]
残金500万円と完成費用800万円は別の数字
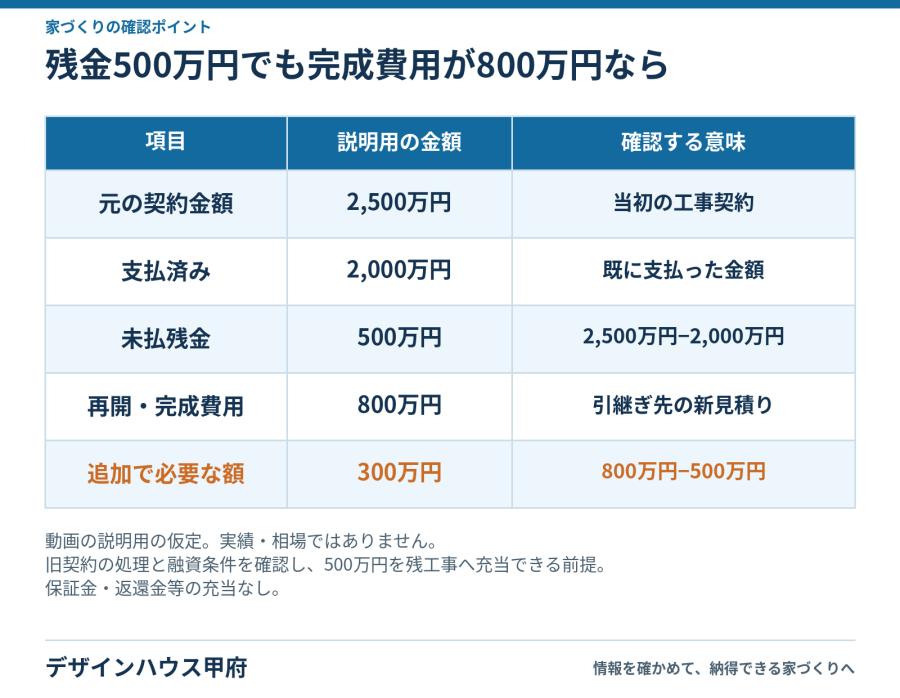
ここからの金額は、動画で示した説明用の仮定です。元の工事契約が2,500万円で、既に2,000万円を支払い、未払残金が500万円だったとします。一方、引継ぎ先が現場を確認し、再開して完成させるための費用を800万円と見積もったら、差額は300万円になります。
この計算は、旧契約の処理と融資条件を確認したうえで、500万円を残工事に使えること、保証金や返還金などの充当がないことを前提にしています。実際の損失額や工事費の相場を示す数字ではありません。旧会社との精算が済まないまま、未払残金を自由に使える資金と扱わないでください。
「あと500万円払えば完成する契約だった」という事情だけで、引継ぎ先の費用を500万円に固定できるわけではありません。残っている工事に加え、調査、補修、仮設の再手配などが必要になれば、その内容に基づく見積もりになります。何の費用が増えたかを確認することと、家計から追加で出せるかを確認することが、同時に必要です。
完成保証が付いている場合も、まず保証書の対象、上限、手続きを確認します。住宅保証機構の制度には増嵩工事費用や前払金の損失の一定範囲を保証する仕組みがありますが、契約タイプで内容が異なり、遅延によるあらゆる費用が対象になるわけではありません。受け取る金額や時期が確定する前に、不足分を埋めたつもりにならないことです。
同じ追い金300万円でも手元資金で道が分かれる
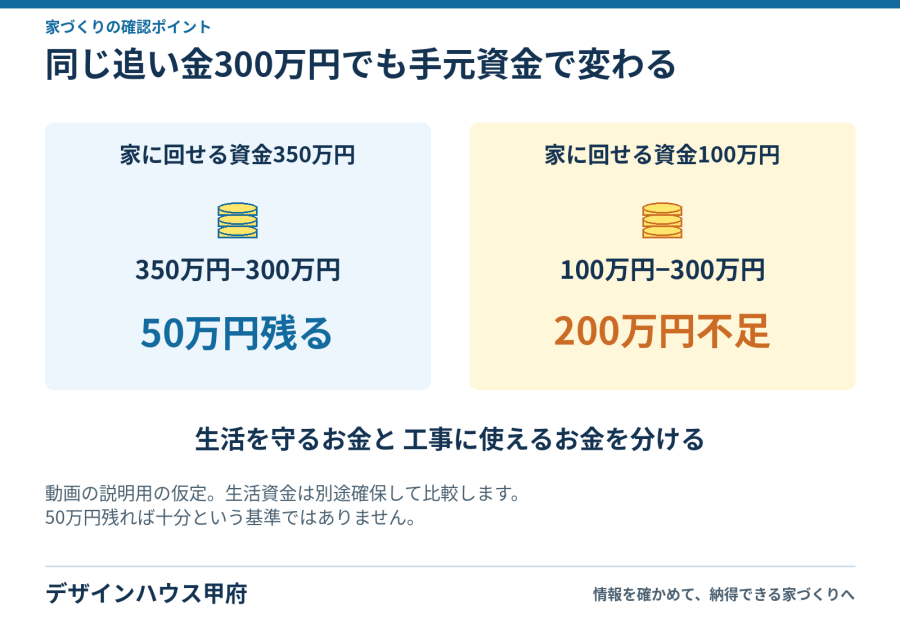
動画では、追加300万円が必要になったとき、家に回せる資金が350万円ある家庭と、100万円の家庭を比べています。前者は300万円を出せば50万円残り、後者は200万円不足します。同じ工事でも、追加費用を受け止める力は同じではありません。引継ぎ先を探すことだけで、この差は埋まりません。
ここで比較するのは預金残高そのものではなく、生活を守るお金を別に確保したうえで、工事に回せる額です。食費や家賃、教育、治療、車の維持に必要なお金まで全部使えば、家は完成しても暮らしが立ち行かなくなるおそれがあります。50万円が残れば十分という基準でもありません。必要な予備費は家族の状況と工事の不確定な項目によって違います。
「追加で借りればよい」と簡単に決めることもできません。追加融資の可否、金額、返済条件、実行時期は金融機関に確認します。既存の融資の未実行分がある場合も、工事業者や工期の変更でどの手続きが必要かを聞いてください。資金が必要な日に使えなければ、借入れの見込みだけでは支払計画は成り立ちません。
契約前の段階から、頭金、工事中の支払い、生活資金、予備費を分けて計算することです。安く見える見積もりに合わせて預金を使い切る計画では、途中で条件が変わったときに動けません。契約を決めるときは、完成時にいくら払うかだけでなく、途中でいくら残るかまで見てください。
再開見積もりは確認 補修 残工事に分ける
工事が止まった現場の見積もりでは、まず施工済みの部分を確認する作業が必要です。どこまで完成しているか、図面どおりか、未確認の部分はどこかを整理します。外から見える進捗の割合だけで「八割できた」と決め、その数字を支払額や残工事費に当てはめることは避けてください。
次に、再開前に必要な補修と、まだ施工していない工事を分けます。雨養生の状況や保管材料、仮設物なども確認対象です。何を残して使い、何を直し、何を新たに手配するのか。現場を見ずに出した概算と、調査後の確定した見積もりを混同しないことです。専門的な判断は、引継ぎ先の設計者や施工担当者等へ依頼します。
見積もりの各項目には、含む範囲、未確定部分、追加になる条件、確認予定を付けてもらいます。保険の検査や必要な申請手続き、工事期間、責任関係についても説明を受け、双方が同じ範囲を理解してから契約に進みます。見積総額だけを比べて、調査や補修が抜けた案を選ばないでください。
山梨で建て替える場合は、仮住まいや荷物の保管、再度の引っ越しなど、工事契約の外に出る支出も家計表へ加えます。工期が延びれば毎月の費用が重なります。建物を完成させる費用と、完成を待つ間に暮らす費用を分けておくと、必要な資金の全体が見えます。
書類は完成時まで待たず段階ごとに受け取る
これから契約する方は、「書類と図面をいつ受け取れるか」を最初に確認してください。契約書、見積内訳、仕様書、確認申請関係書類、図面、変更記録、工事写真、検査記録、保険や保証の資料、支払いの証拠を、入手できる段階ごとに保管します。種類によって作成される時期は異なるため、何でも契約日にそろうとは考えず、受領予定を決めておきます。
依頼するときは、「現時点の最新版の図面、変更一覧、施工写真、検査の記録を、家族で保管できる電子データでいただけますか。まだ未作成の資料は、受取予定日を教えてください」と具体的に伝えます。受け取った後は一覧へ日付を記入し、不足分だけを再確認する。口頭で「後で渡します」と言われた書類を、そのまま忘れない仕組みにしてください。
変更した図面は最新版だけでなく、それまでの版も残します。窓の位置、設備、材料、追加金額が変わったら、変更内容と合意日を記録してください。「営業担当には伝えた」という状態を減らし、設計や現場へ反映されたか確認します。工事写真も、撮影日と場所が分かる形で残ると照合しやすくなります。
会社のアプリや共有画面で見られるだけなら、施主が保存できる形式でも受け取れるかを聞きます。閲覧権限がなくなったときに家の情報まで失わないよう、自分の保管先へ複製し、家族にも場所を伝えてください。紙のファイルと電子データを対応させれば、必要な資料を探す時間を減らせます。
引継ぎ先が見つかっても再契約と送金を急がない
既に工事が止まっているなら、施工会社の状況、契約、支払済み金額、現場の状態を整理し、金融機関と保険・保証の窓口へ連絡します。破産管財人等が選任されている場合は、正式な連絡先を確認してください。旧契約をどう扱うか、現場や資材をどう引き継ぐかを曖昧にしたまま、別会社へ追加送金しないことです。
住まいるダイヤルの工事途中の破産事例も、契約の解除や精算を含め、法律家の助言を受けて慎重に進めるよう案内しています。[S3] 個別の契約や法的手続きによって対応は異なるため、資料と時系列をまとめて相談します。
家を建てるときは、引継ぎ先が見つかることを前提に安心しない。書類を残し、必要な保証を確認し、暮らしを守る資金を使い切らない。完成させる力は、住宅会社だけでなく、家族の手元にも残しておく必要があります。
よくある質問
確認申請の書類が手元にないと違法建築ですか
書類が手元にないことだけで、申請の有無や適法性は判断できません。設計者や申請先などへ確認し、図面や審査・検査の記録を集めて、現在の現場と照合します。
他社が構造を施工した家は瑕疵保険に入れませんか
一律に加入できないわけではありません。既存の検査結果の活用や、事後検査を利用する仕組みがあります。資料と施工状況を整理し、保険法人に条件と手続きを確認してください。[S1]
残金500万円なら引継ぎ先にも500万円払えば完成しますか
そうとは限りません。引継ぎ先の調査と見積もり、旧契約の精算、保証や融資の条件を確認します。記事の800万円と追い金300万円は、前提を置いた説明用の計算です。
完成保証があれば手元資金を使い切っても大丈夫ですか
保証には対象、限度額、手続きがあり、あらゆる出費が補われるわけではありません。保証内容を確かめ、工事費とは別に生活を守る資金も残す計画を立ててください。