

「預金が3,500万円あるなら、建て替えは現金一括で払ったほうが得」と考えていませんか。
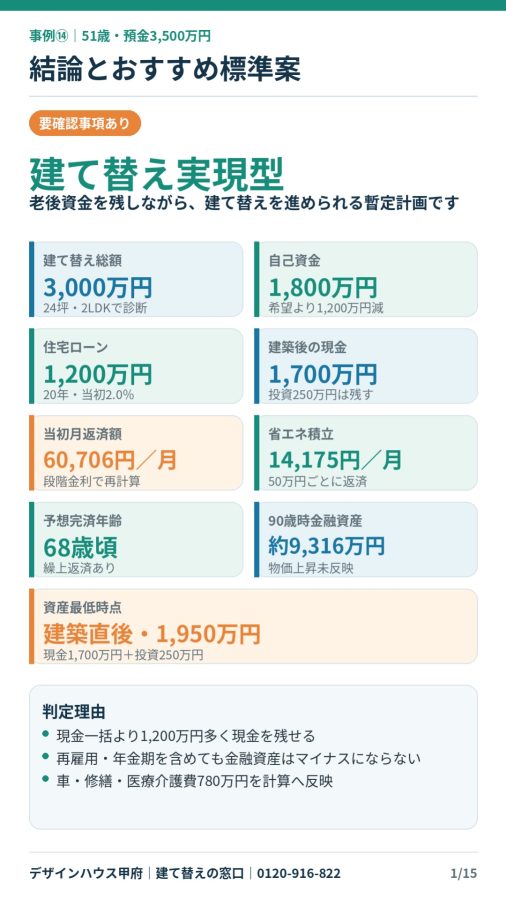
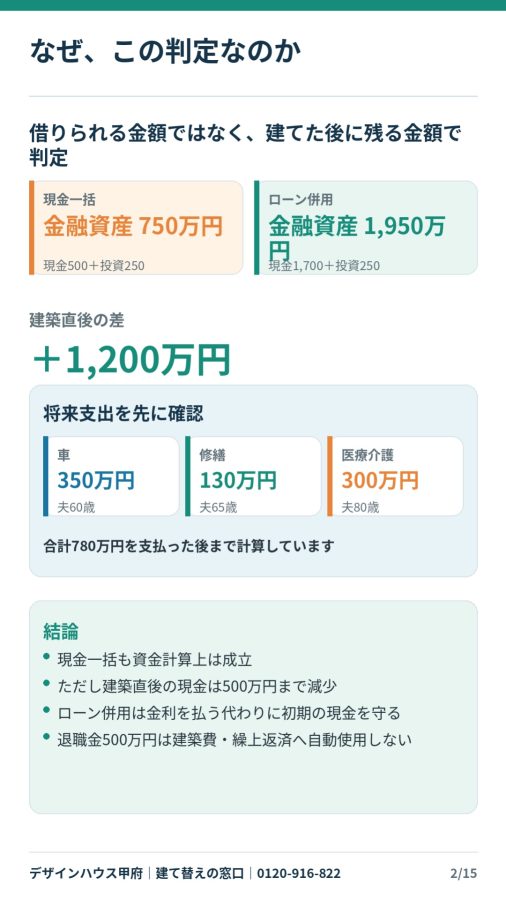
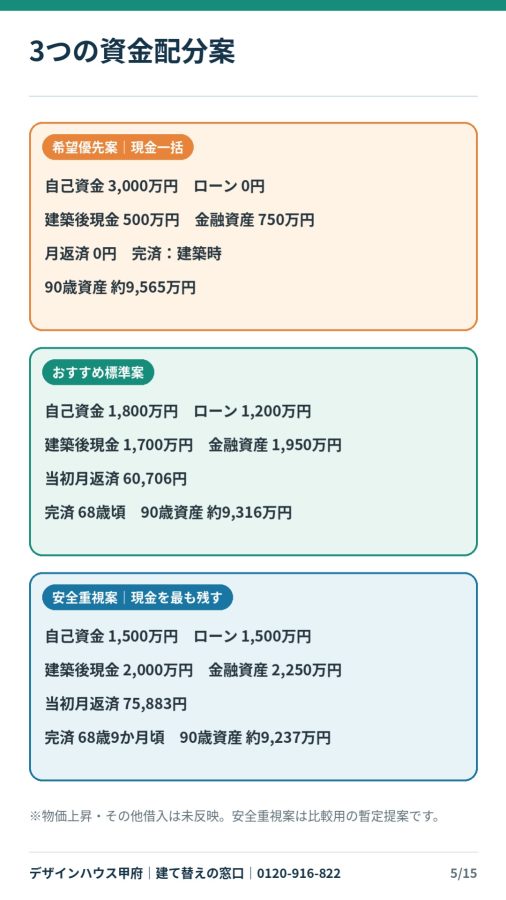
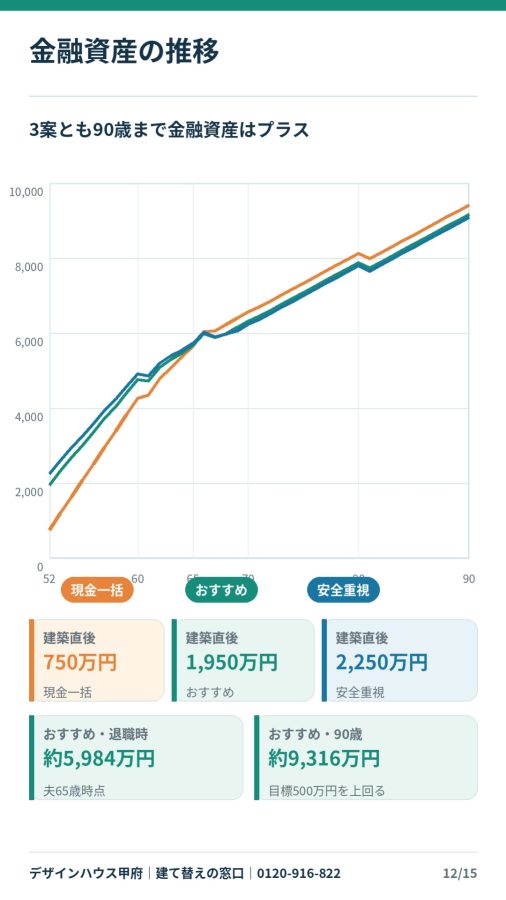
今回の事例は、51歳の夫と49歳の妻、世帯年収850万円、預金3,500万円のご夫婦です。建て替え総額3,000万円を現金一括で支払うことも可能ですが、その場合、建築後の現金は500万円まで減少します。
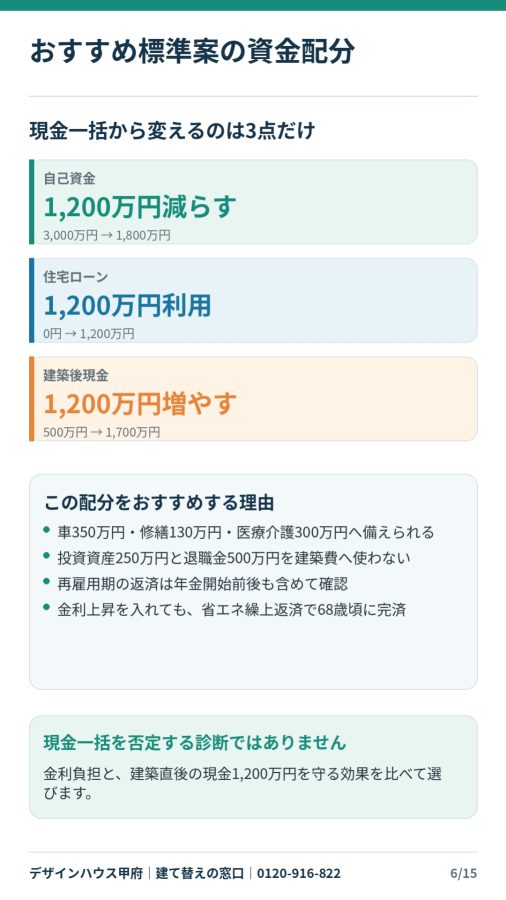
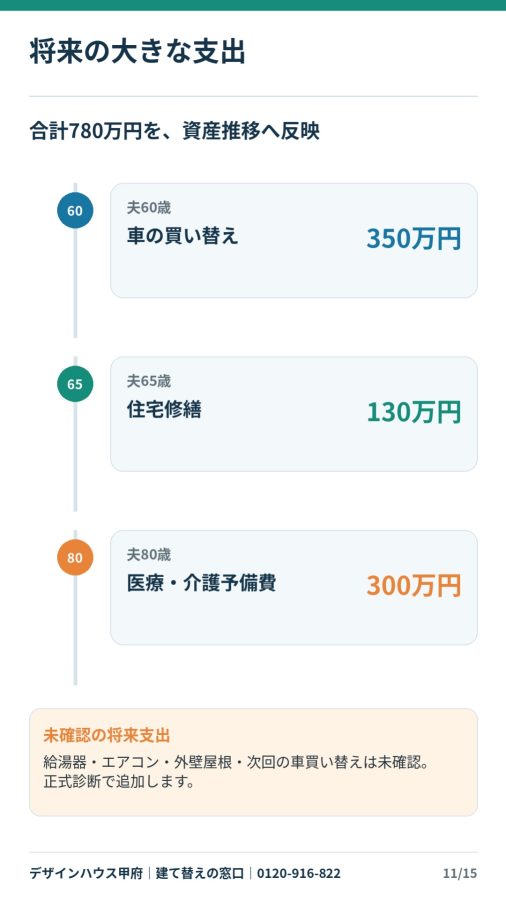
建て替え後には、車の買い替え350万円、住宅修繕130万円、医療・介護予備費300万円など、合計780万円の大きな支出が予定されています。家を現金で買えたとしても、その後の生活資金が十分に残るとは限りません。
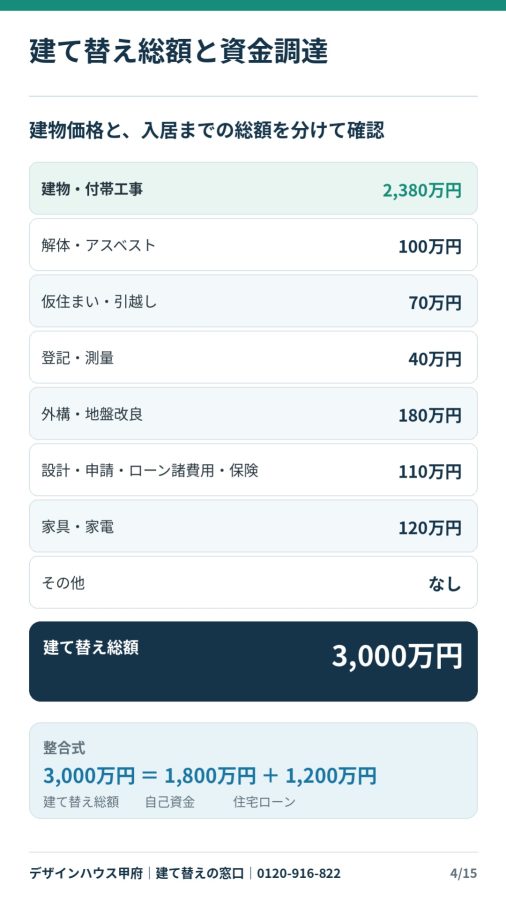
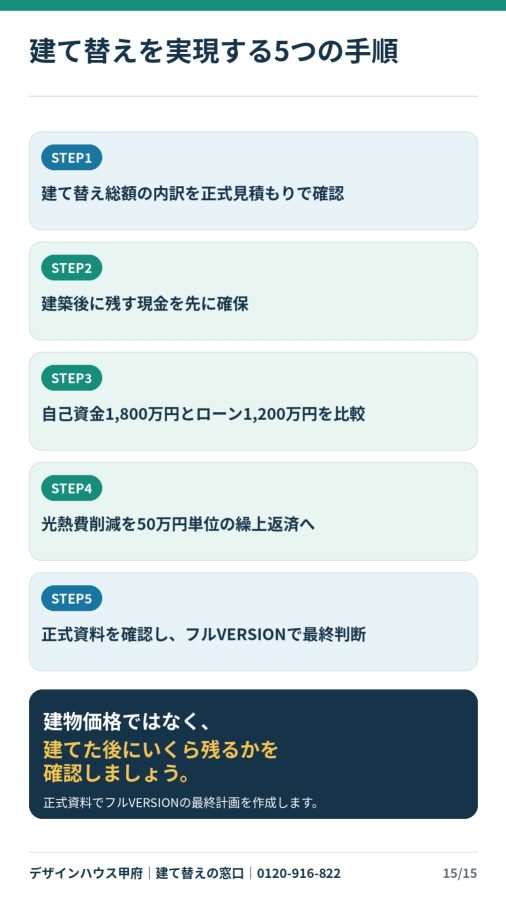
そこで、現金一括案と「自己資金1,800万円+住宅ローン1,200万円」を比較しました。
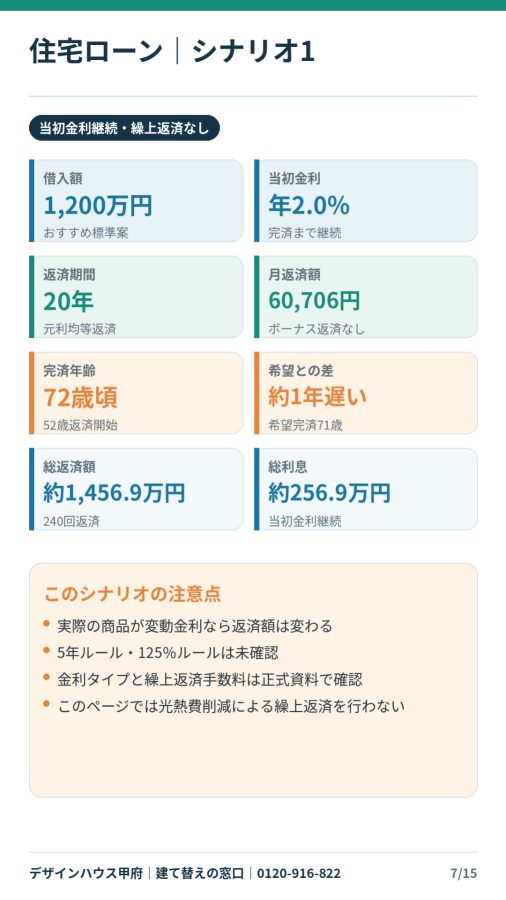
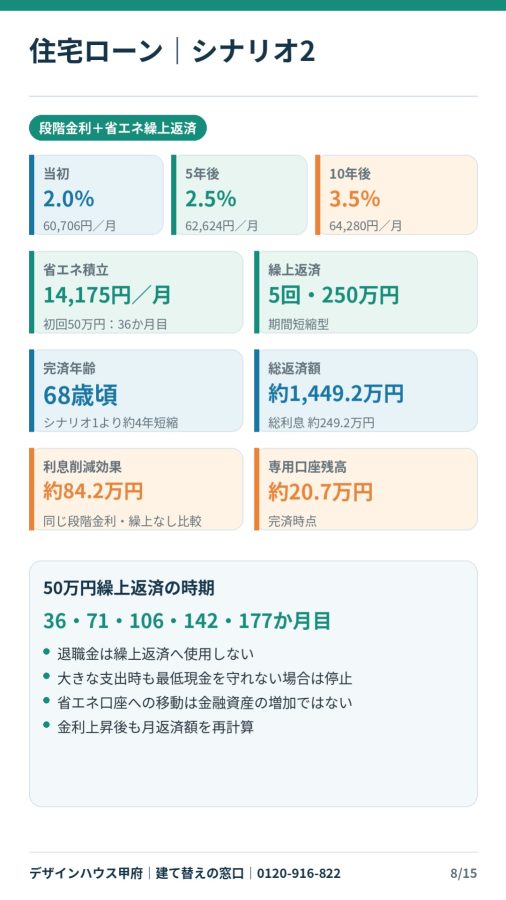
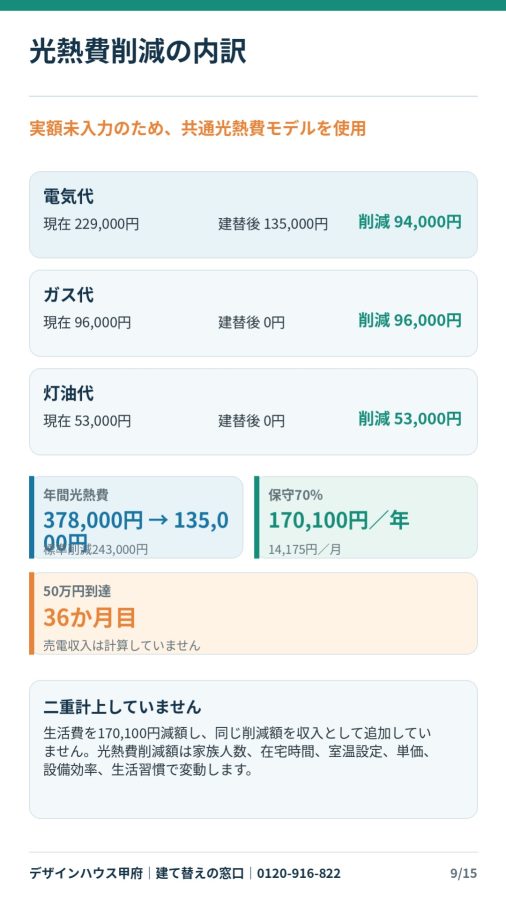
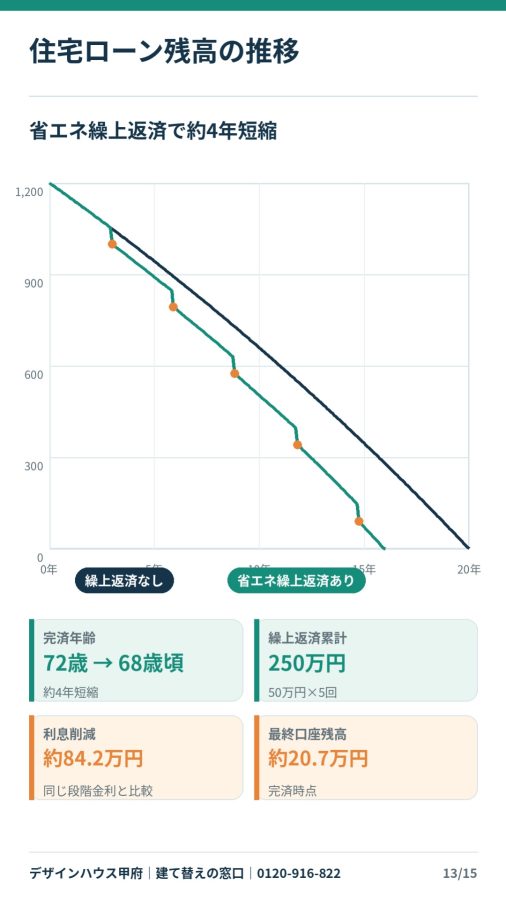
住宅ローン併用案では、建築後の現金を1,700万円残し、投資資産250万円を含めた金融資産は1,950万円となります。当初返済額は月60,706円。光熱費削減額のうち月14,175円を専用口座へ積み立て、50万円単位で繰上返済すると、住宅ローンは68歳頃に完済できる参考結果となりました。
判定は「建て替え実現型」です。
ただし、この事例で重要なのは「住宅ローンを利用したほうが必ず得」ということではありません。金利を支払ってでも建築直後の現金を残し、車、修繕、医療・介護などに対応できる余力を確保する考え方です。
建て替えは、今払える金額だけで決めてはいけません。
「払える金額」ではなく、「払った後にいくら残るか」で判断することが、50代の建て替えでは重要です。
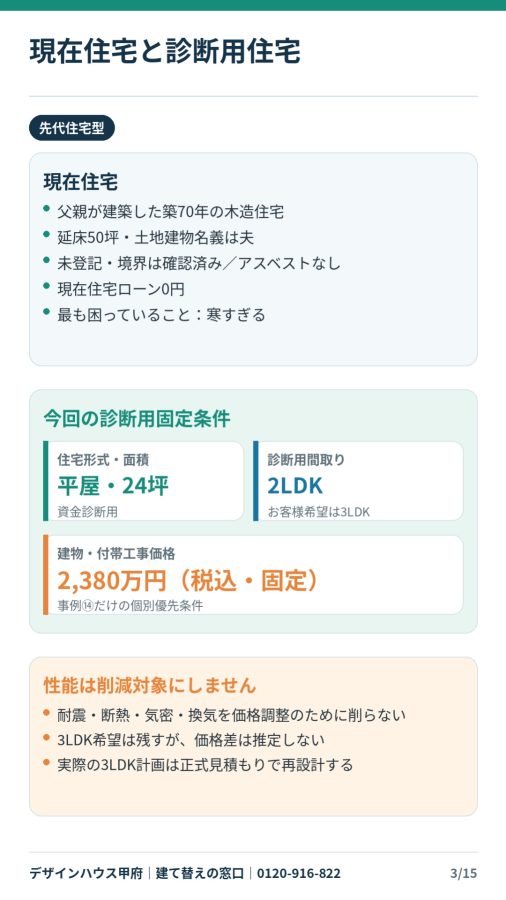
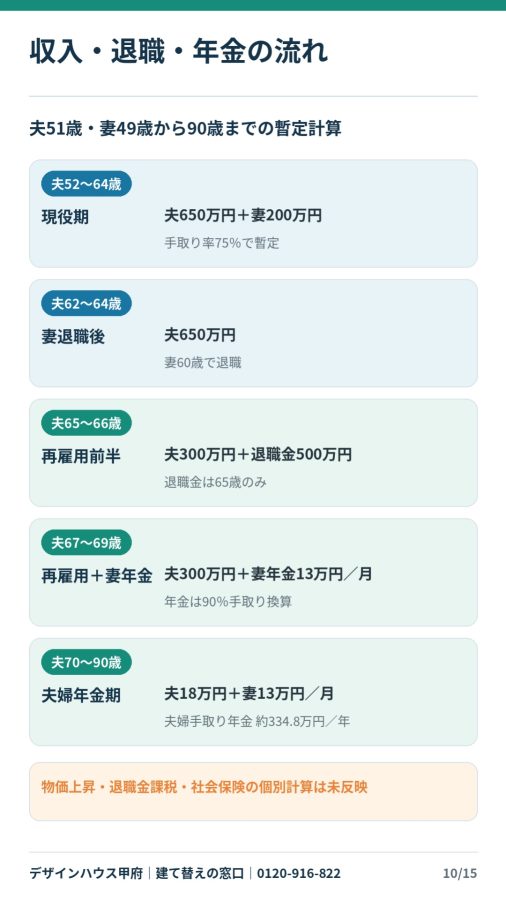
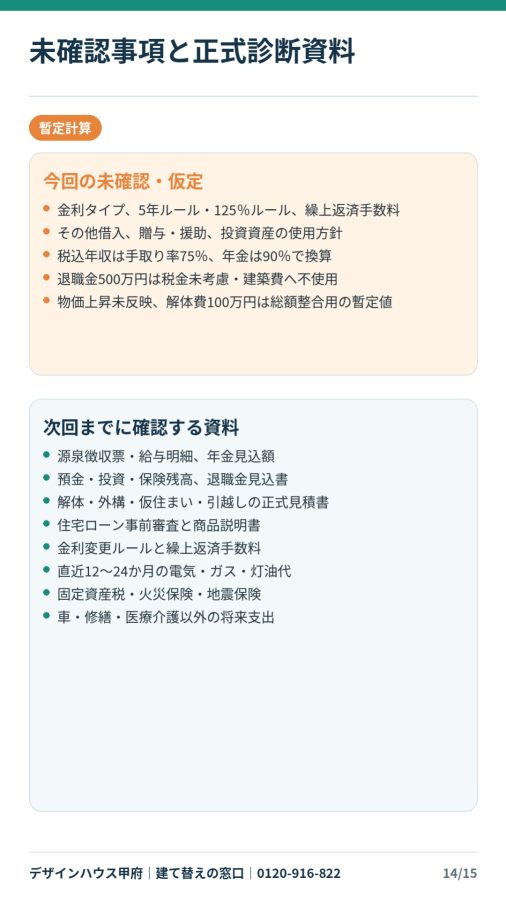
※建物・付帯工事価格2,380万円、建て替え総額3,000万円による個別事例です。解体費100万円は総額調整のための暫定値です。光熱費、収入の手取り額、年金、金利上昇、将来資産は一定条件による簡易計算であり、結果を保証するものではありません。