

「住宅ローンの返済が月7万円以内なら、年金生活になっても何とか払えるのではないか」
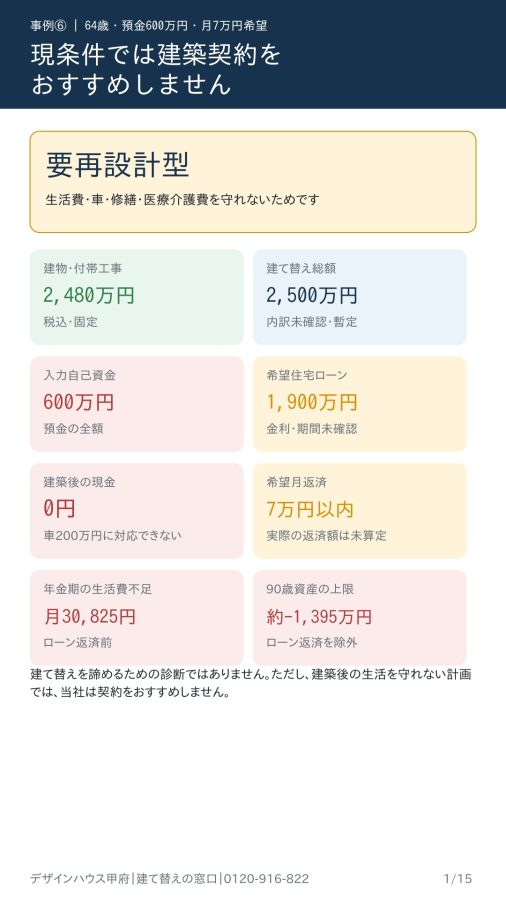
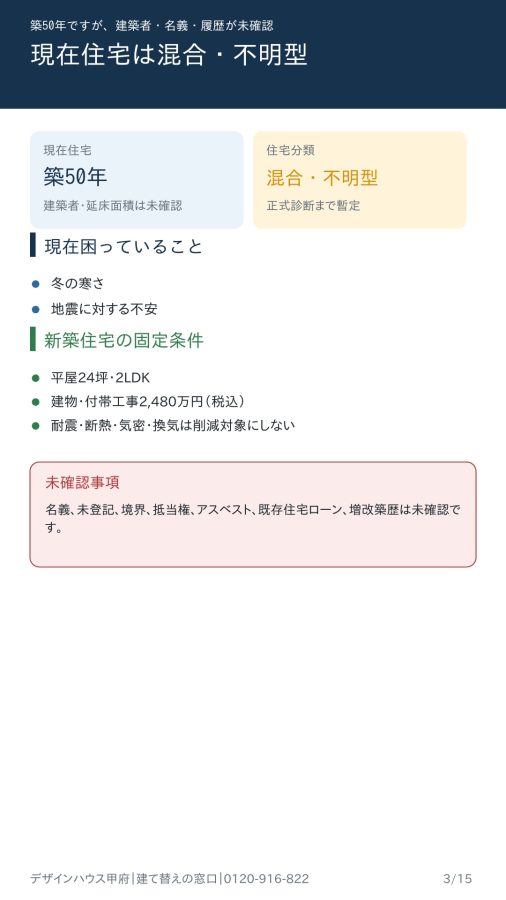
今回検証するのは、夫64歳・妻62歳、預金600万円、退職金なしのご夫婦です。築50年の住宅に寒さと耐震面の不安があり、平屋24坪・2LDKへの建て替えを希望されています。
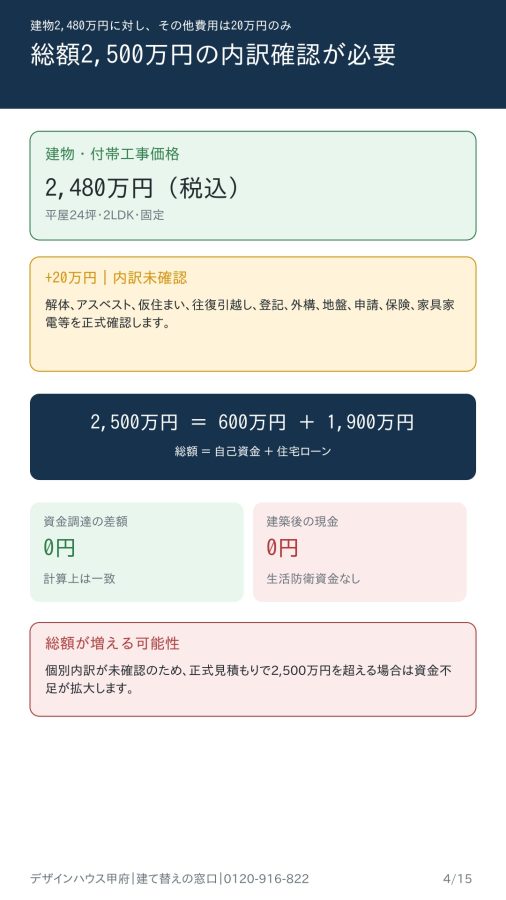
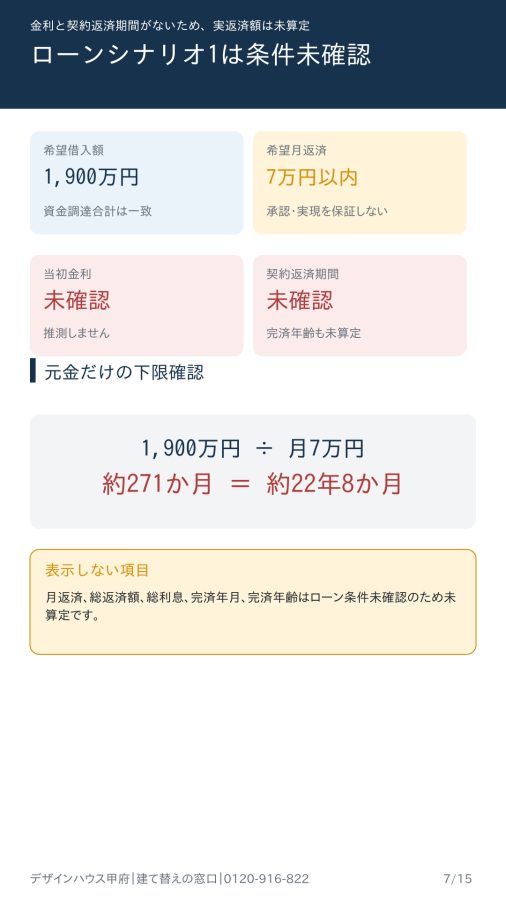
建物・付帯工事価格は2,480万円(税込)、入力された建て替え総額は2,500万円。預金600万円をすべて自己資金として使い、残り1,900万円を住宅ローンで借りる計画です。
資金調達の計算だけを見れば、2,500万円=自己資金600万円+住宅ローン1,900万円で一致しています。
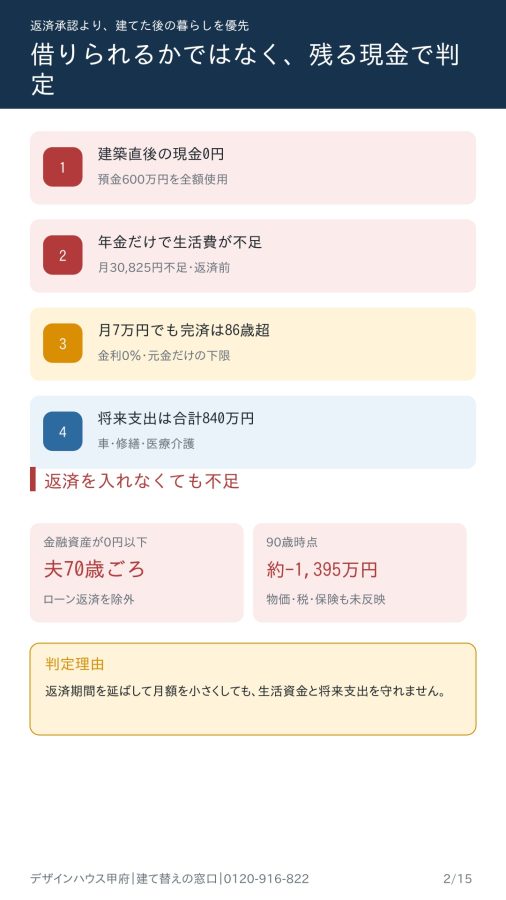
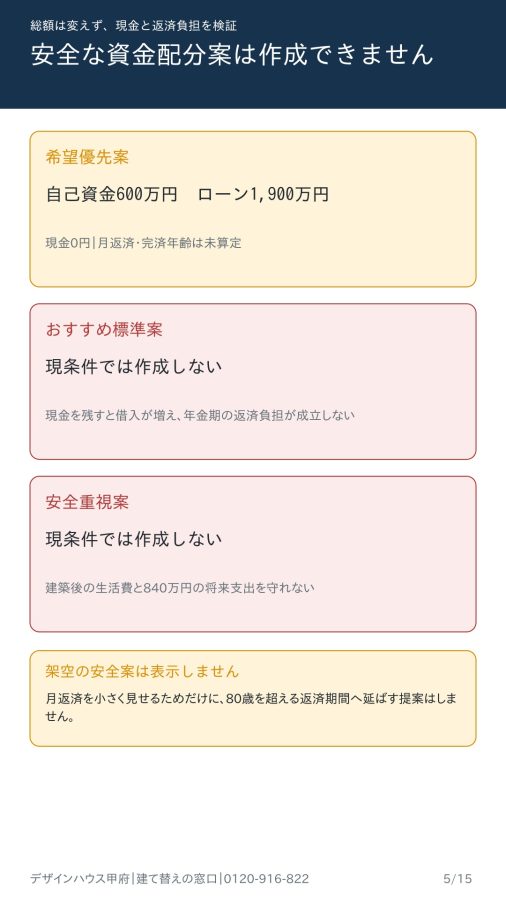
しかし、この計画で最も大きな問題は、建築直後の現金が0円になることです。
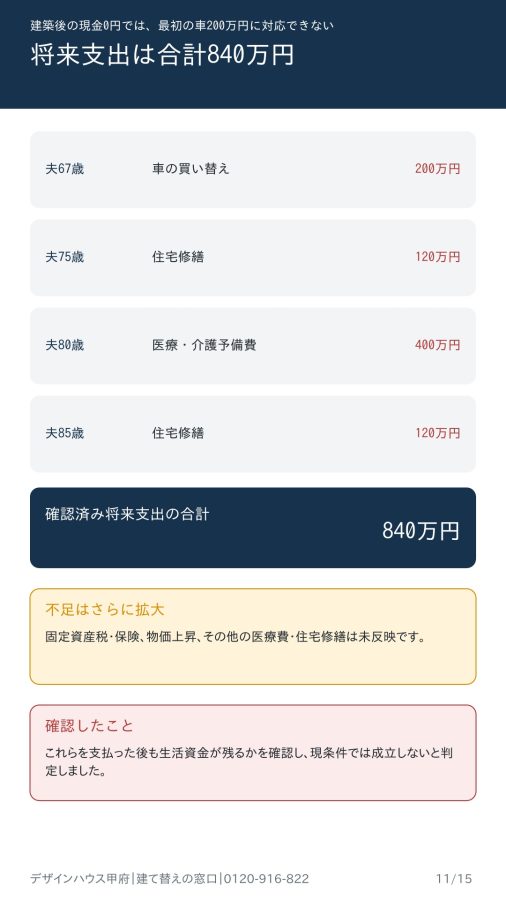
住宅は完成して終わりではありません。固定資産税、火災保険、地震保険、設備の故障、車の買い替え、住宅修繕、医療・介護費など、建てた後にも現金が必要です。
今回入力されている将来支出は、3年後の車の買い替え200万円、75歳と85歳の修繕費各120万円、80歳の医療・介護予備費400万円。確認できているものだけで合計840万円です。
建築後の現金が0円では、最初に予定されている車の買い替え200万円にも対応できません。
さらに、年金生活に入った後の毎月の収支を確認します。
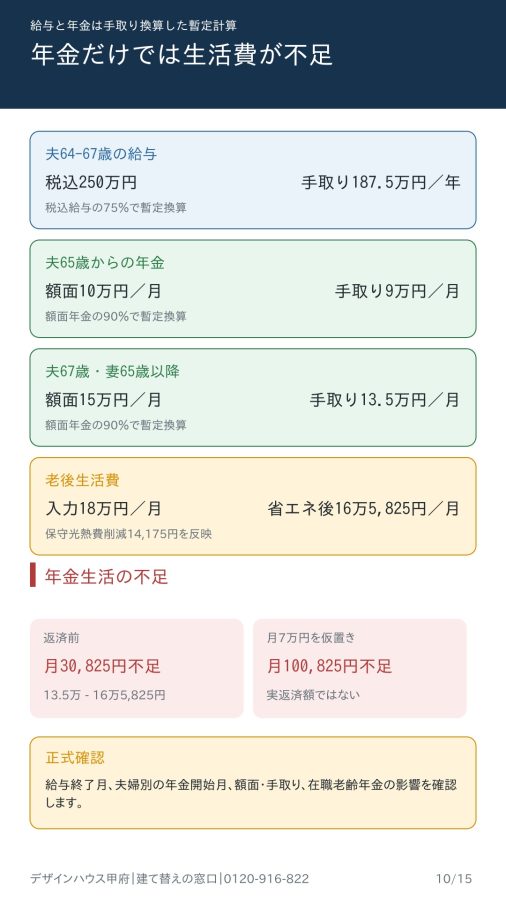
夫婦の年金見込額は合計月15万円です。年金が額面か手取りか未確認のため、今回は90%を手取りとして、月13万5,000円で暫定計算しました。
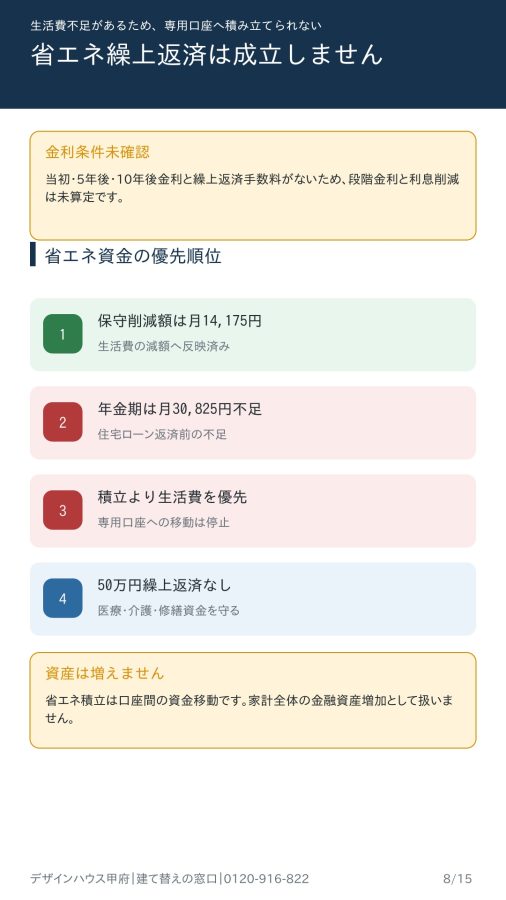
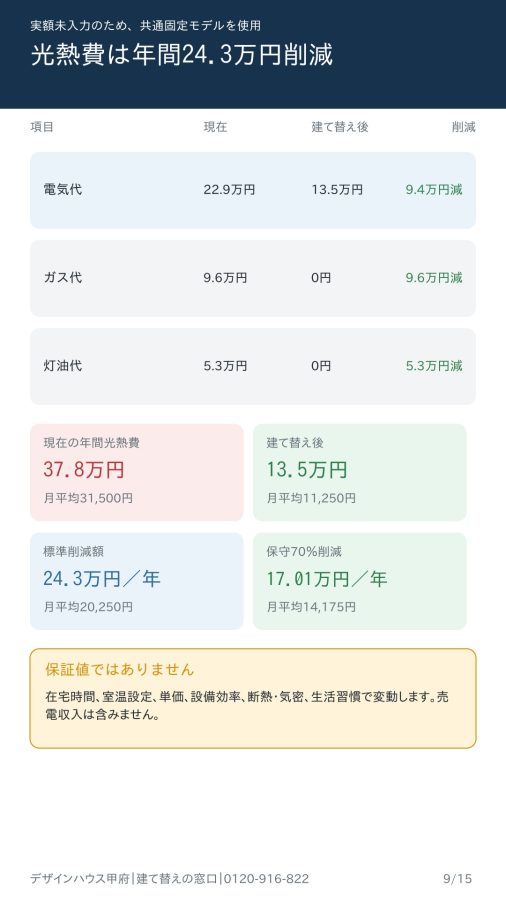
老後生活費は月18万円です。共通光熱費モデルによる保守的な削減額14,175円を反映しても、建て替え後の生活費は月16万5,825円になります。
つまり、住宅ローンを1円も返済しない段階で、年金収入に対して生活費が毎月30,825円不足します。
ここへ希望どおり月7万円の住宅ローン返済を加えると、毎月の不足は100,825円です。
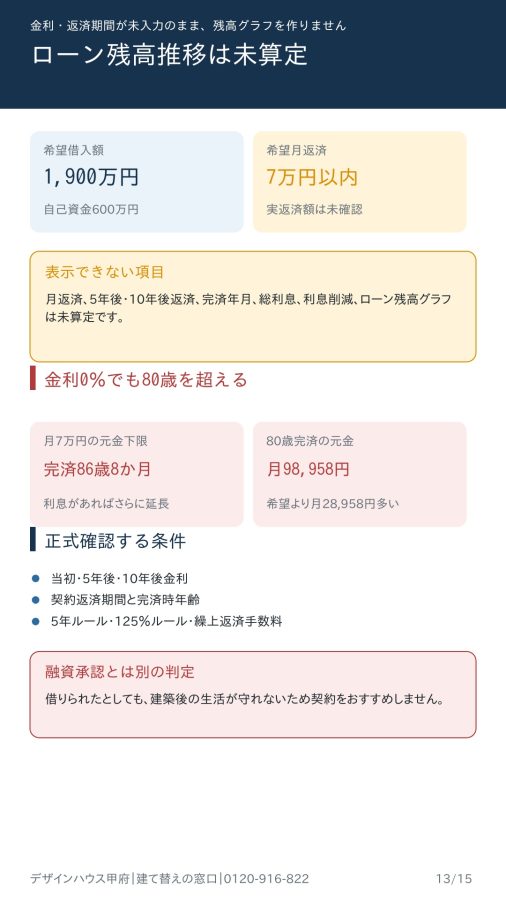
ただし、月7万円は正式な返済額ではありません。当初金利と契約返済期間が未入力のため、実際の月返済額、総利息、完済年齢は未算定です。
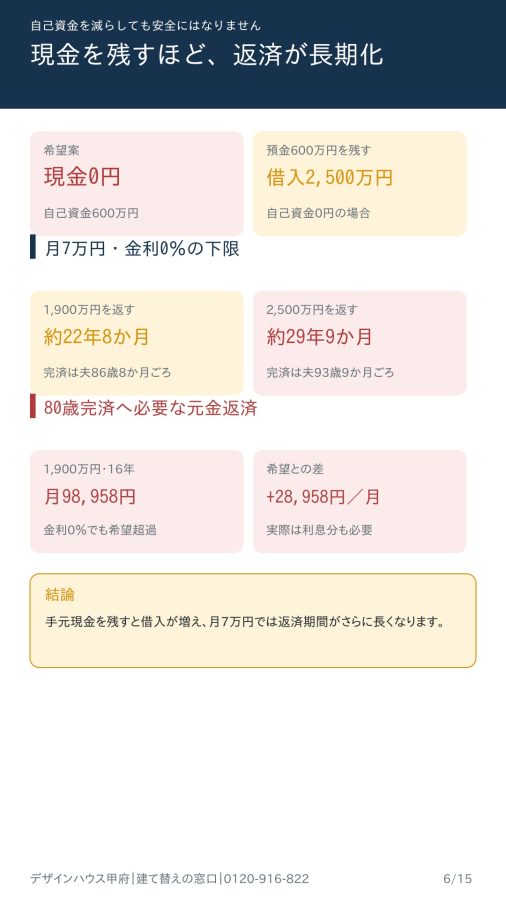
それでも、元金1,900万円を金利0%で単純に月7万円ずつ返した場合、返済には約271か月、約22年8か月かかります。64歳から返済を始めても、完済は86歳8か月ごろです。
80歳までの16年間で1,900万円の元金だけを返すには、金利0%でも月98,958円が必要です。希望する月7万円を約29,000円上回り、実際にはここへ利息も加わります。
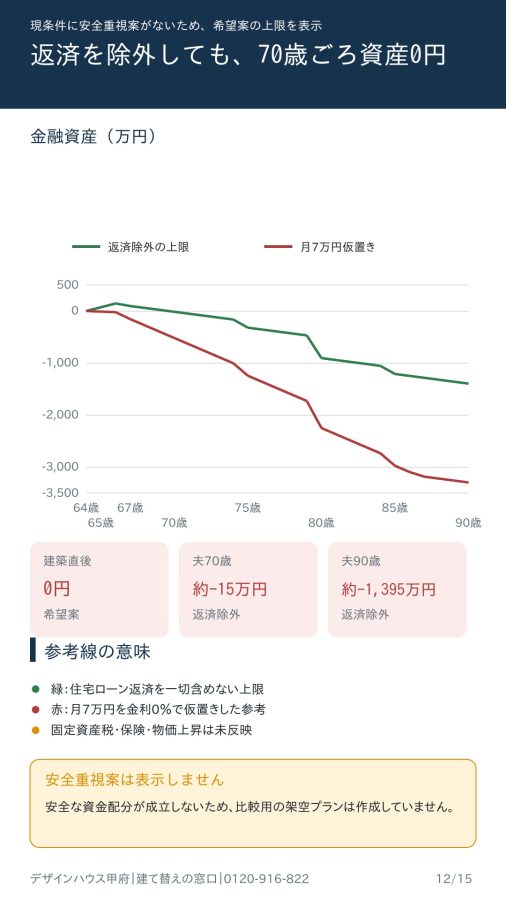
老後資産については、ご夫婦に有利になるよう、住宅ローン返済を一切含めない上限も計算しました。それでも夫70歳ごろには金融資産が0円を下回り、90歳時点では約1,395万円の不足となります。
この計算には、固定資産税、火災保険、地震保険、物価上昇、追加の医療費などを反映していません。現実の支出を追加すれば、資金不足はさらに広がる可能性があります。
また、建て替え総額2,500万円のうち、固定条件の建物・付帯工事価格が2,480万円であるため、解体、アスベスト、仮住まい、往復引越し、登記、外構、地盤改良、ローン諸費用、保険、家具・家電などに充てられる金額は20万円しかありません。
個別費用の内訳が未確認のため、正式見積もりによって総額が増える可能性もあります。
以上から、今回の判定は「要再設計型」です。
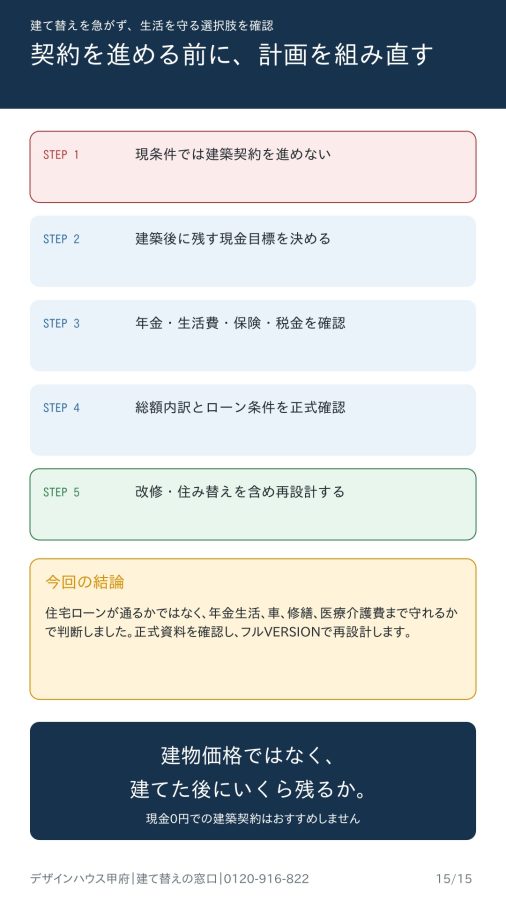
住宅ローンが借りられるかどうかではなく、建築後の生活費、車、修繕、医療・介護費まで守れるかを優先し、デザインハウス甲府は現条件での建築契約をおすすめしません。
月返済額を小さく見せるためだけに返済期間を80歳、90歳まで延ばしても、安全な資金計画にはなりません。また、建築後に残す現金を確保するため自己資金を減らせば、住宅ローンがさらに増え、返済期間が長期化します。
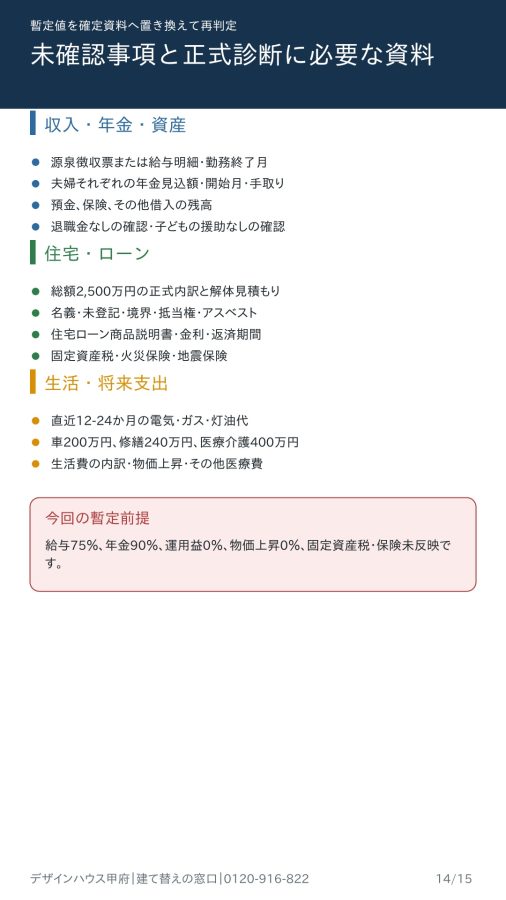
まずは夫婦それぞれの正式な年金額、給与終了時期、生活費の内訳、固定資産税・保険料、住宅ローン金利と返済期間、建て替え総額の内訳を確認する必要があります。
そのうえで、正式見積もりによる再設計、現在住宅の改修、住み替えなども含め、建築後の生活を守れる方法を比較します。
この診断は、建て替えを頭ごなしに否定するためのものではありません。
「建てられる金額」ではなく、「建てた後にいくら残るか」を確認し、契約後に困らないための判断をすることが目的です。
デザインハウス甲府の「建て替えの窓口」では、住宅ローンの承認可能性だけでは判断しません。建築後の現金、年金生活、車、修繕、医療・介護費まで含め、建て替えを進めてよいかを正直に診断します。