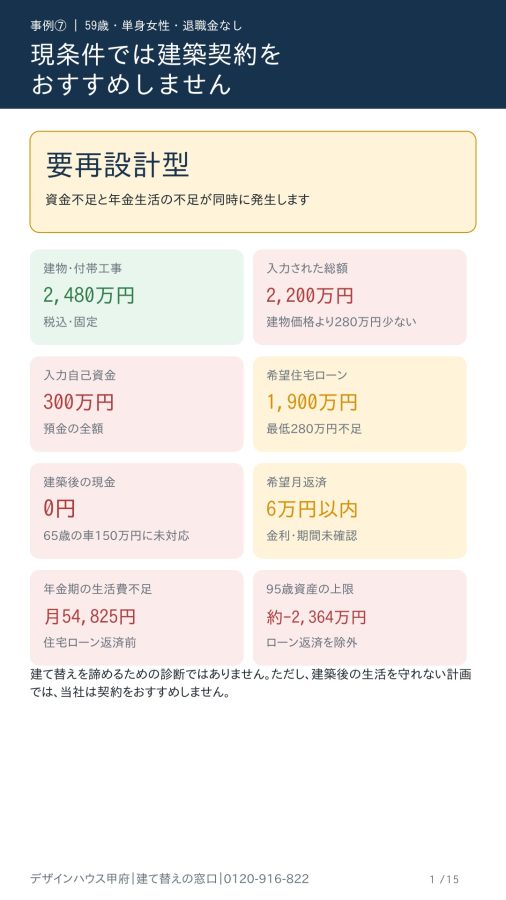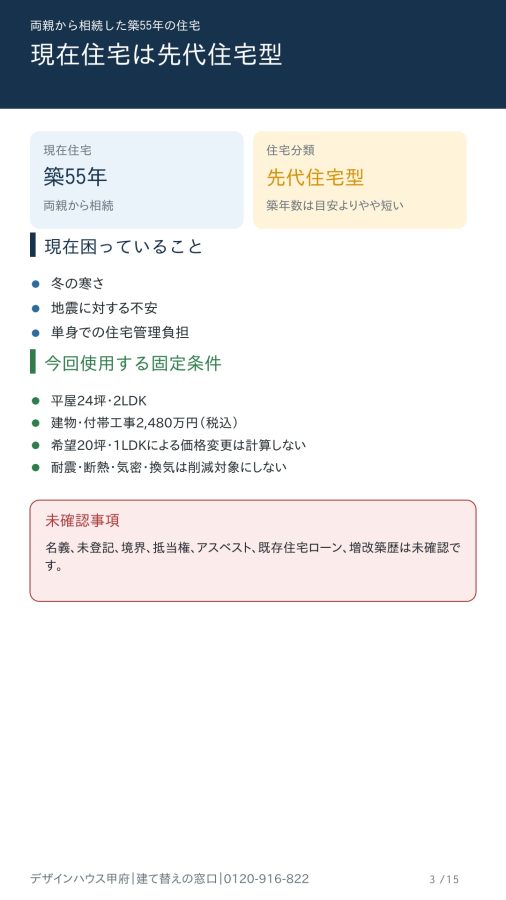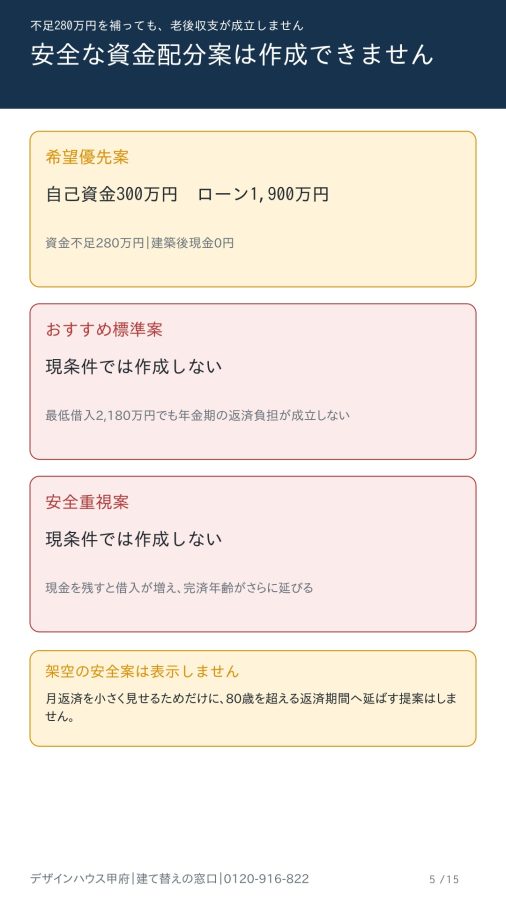


「一人で暮らす小さな平屋なら、月6万円の返済で建て替えられるのでは?」――今回は、59歳の単身女性が、両親から相続した築55年の住宅を建て替えるケースを検証します。希望は平屋20坪・1LDK、自己資金300万円、住宅ローン1,900万円、月返済6万円以内です。
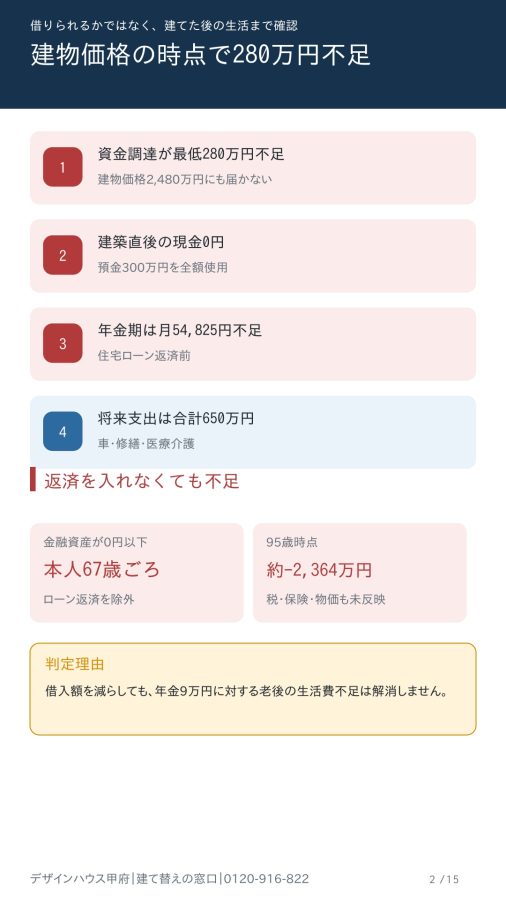
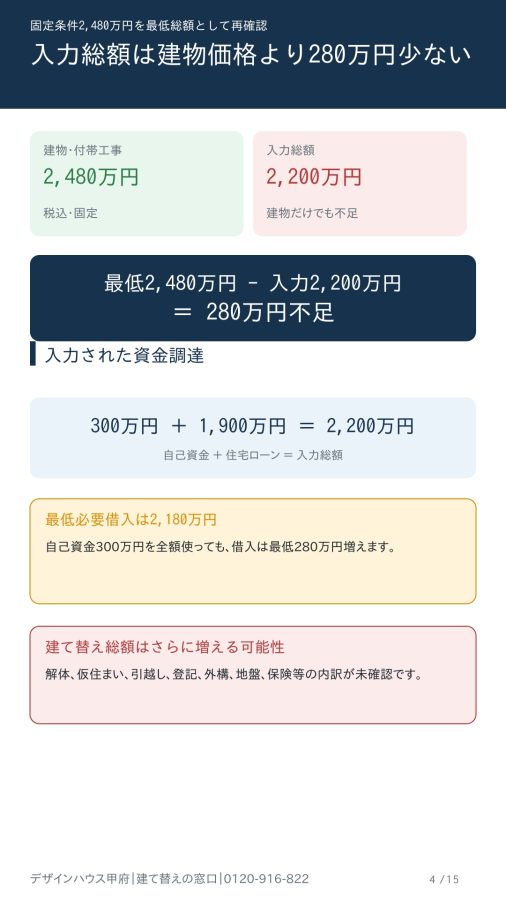
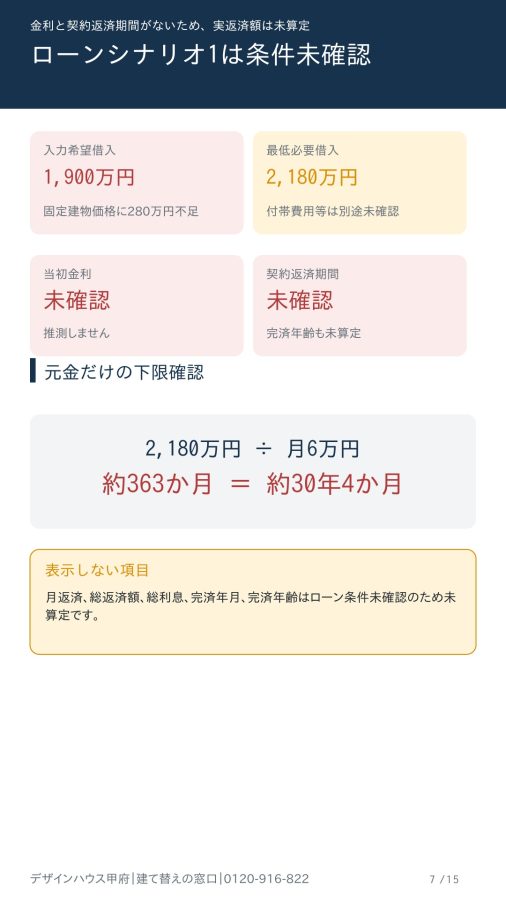
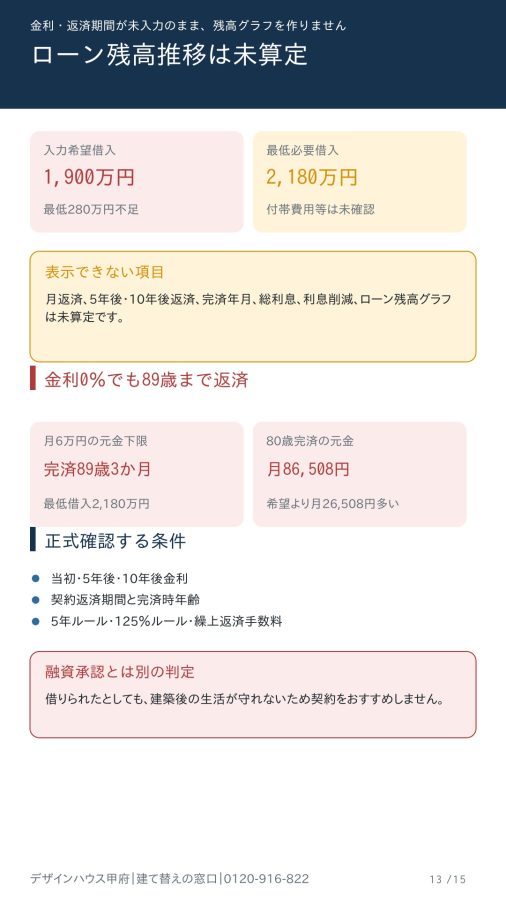
しかし、今回の固定条件である平屋24坪・2LDKの建物・付帯工事価格は2,480万円(税込)です。入力された建て替え総額2,200万円は、建物価格だけでも280万円不足しています。解体、仮住まい、引越し、登記、外構、地盤、保険などの費用は未確認のため、実際の総額はさらに増える可能性があります。
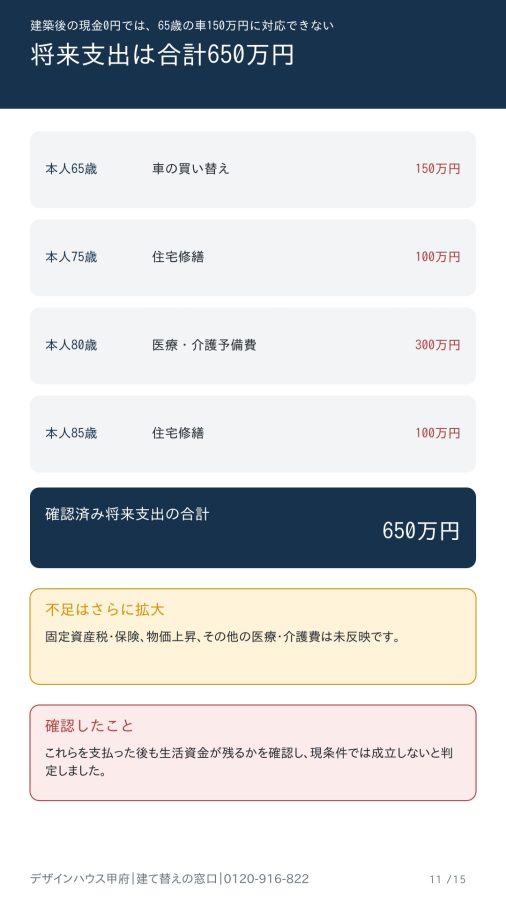
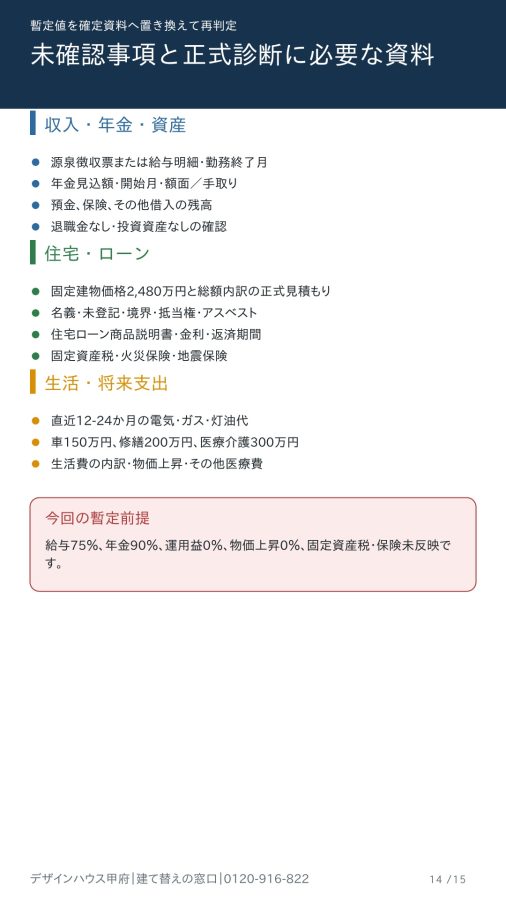
預金300万円を全額使うと、建築後の現金は0円です。一方、65歳時の車買い替え150万円、75歳・85歳の修繕費各100万円、80歳の医療・介護予備費300万円があり、確認済みの将来支出だけで合計650万円になります。
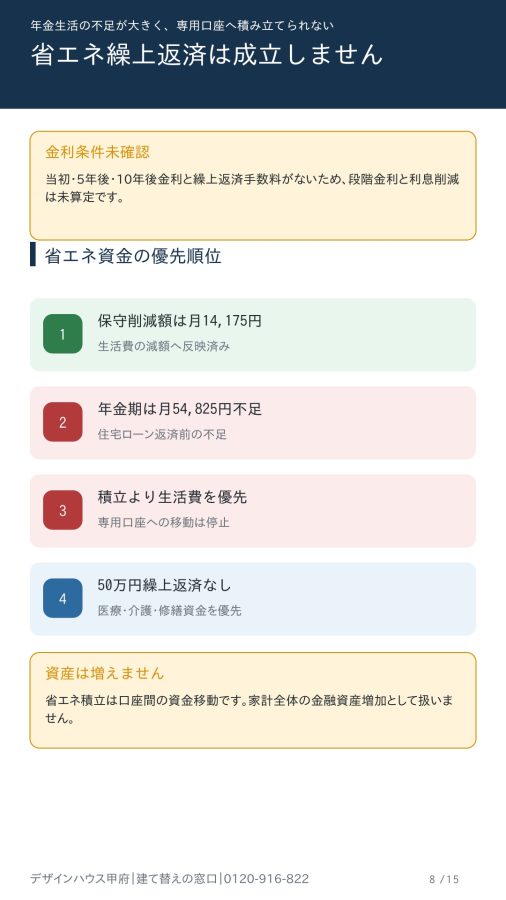
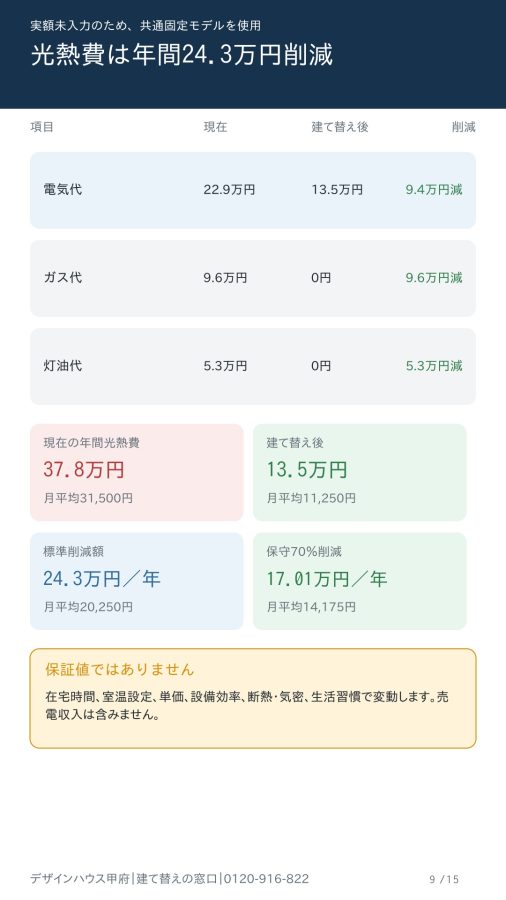
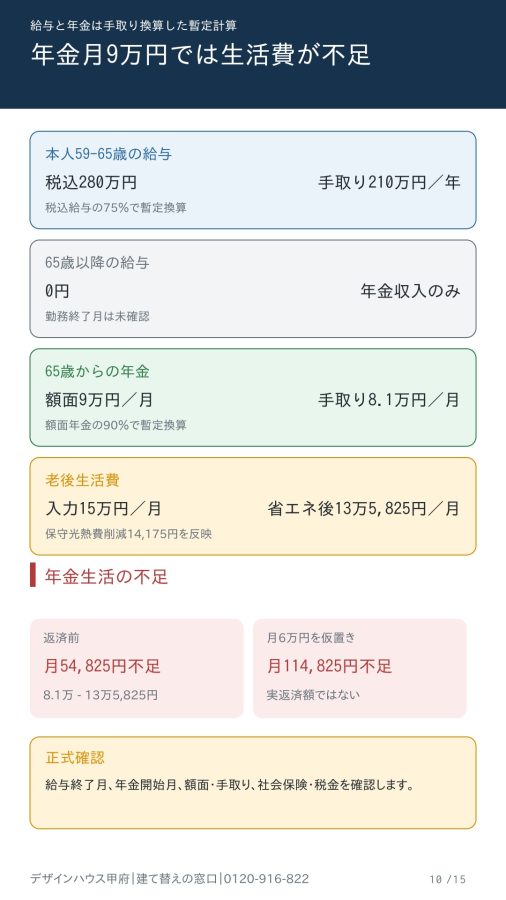
年金月9万円を額面の90%で手取り換算すると月8万1,000円です。老後生活費月15万円から保守的な光熱費削減月1万4,175円を反映しても、生活費は月13万5,825円。住宅ローン返済前から毎月5万4,825円不足し、月6万円の返済を加えると毎月11万4,825円の不足になります。
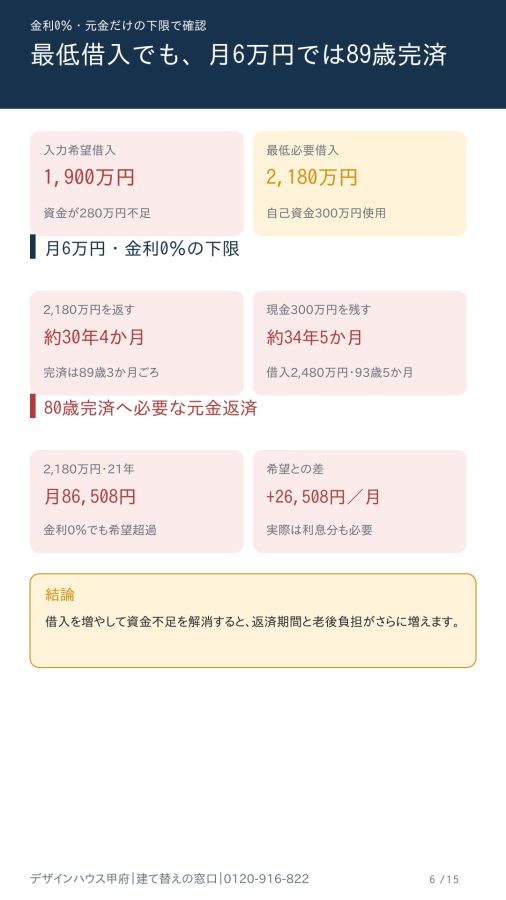
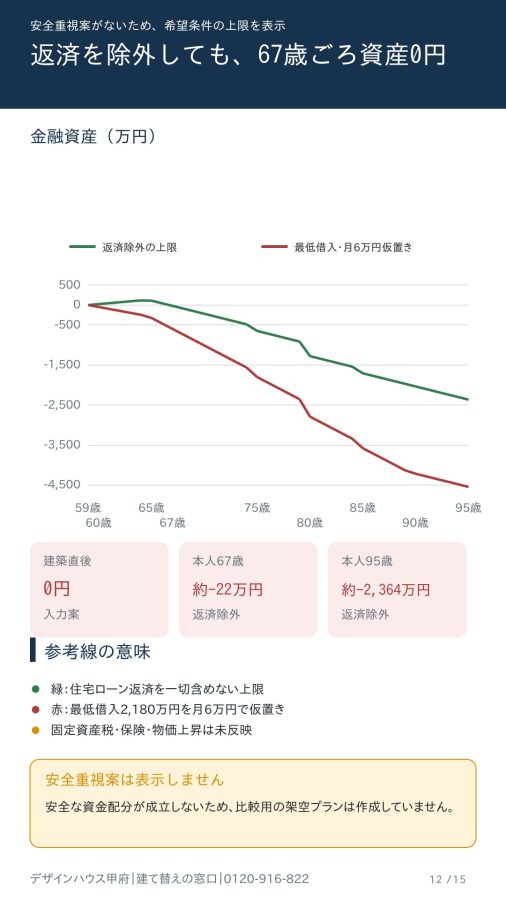
住宅ローン返済を一切含めない有利な上限計算でも、金融資産は67歳ごろに0円を下回り、95歳時点では約2,364万円の不足となります。また、最低借入額2,180万円を金利0%・月6万円で返す仮定でも、完済は約89歳3か月です。
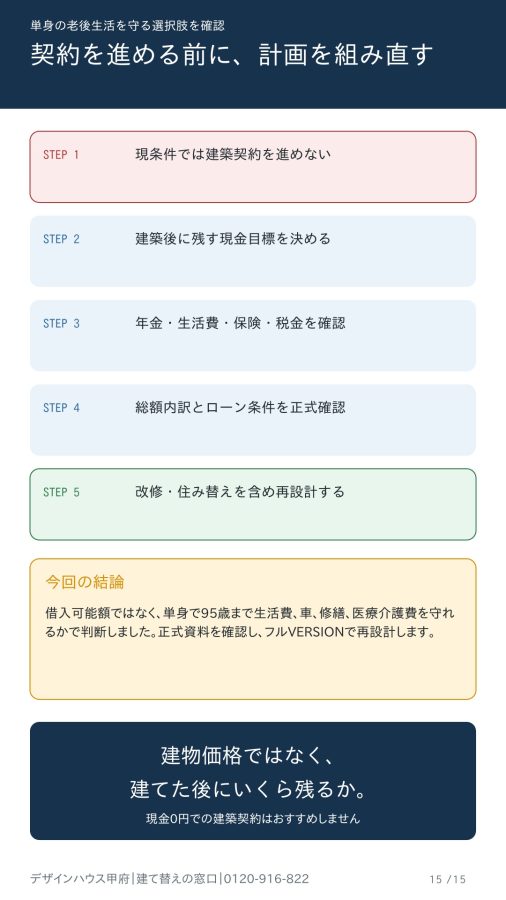
このため判定は「要再設計型」です。借りられるかではなく、単身で95歳まで生活費、車、修繕、医療・介護費を守れるかを優先し、現条件での建築契約はおすすめしません。必要範囲の改修や住み替えも含め、建築後に残す現金目標から計画を組み直します。