

「退職金で住宅ローンを返せるなら、建て替えても大丈夫」――本当にそうでしょうか。
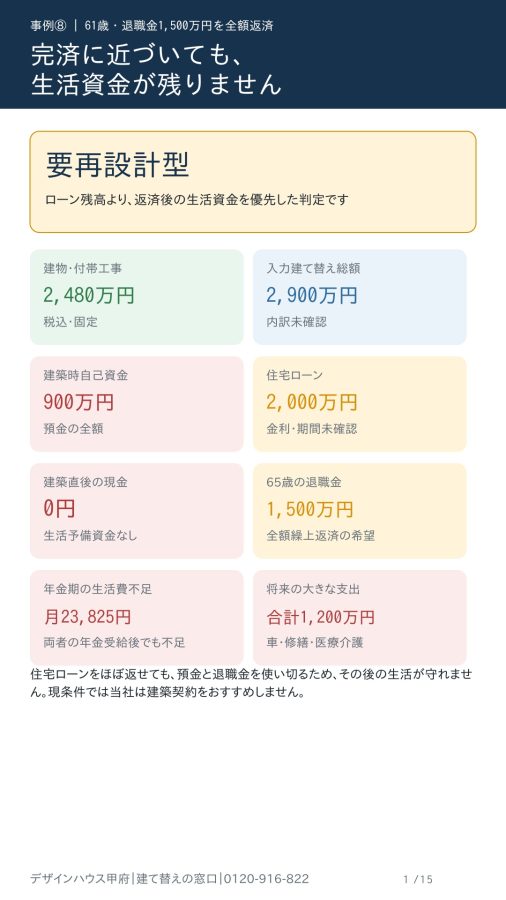
今回は、夫61歳・妻59歳、預金900万円、夫の退職金1,500万円という夫婦の建て替え計画を検証します。
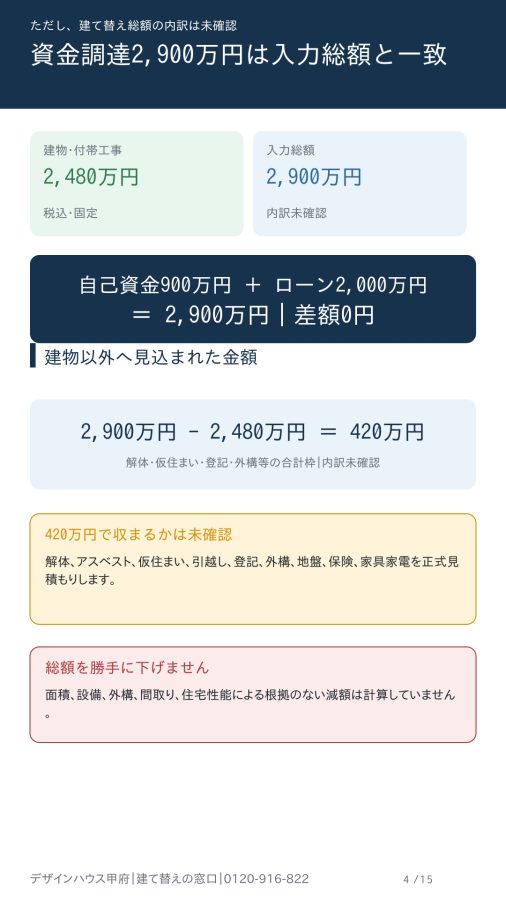
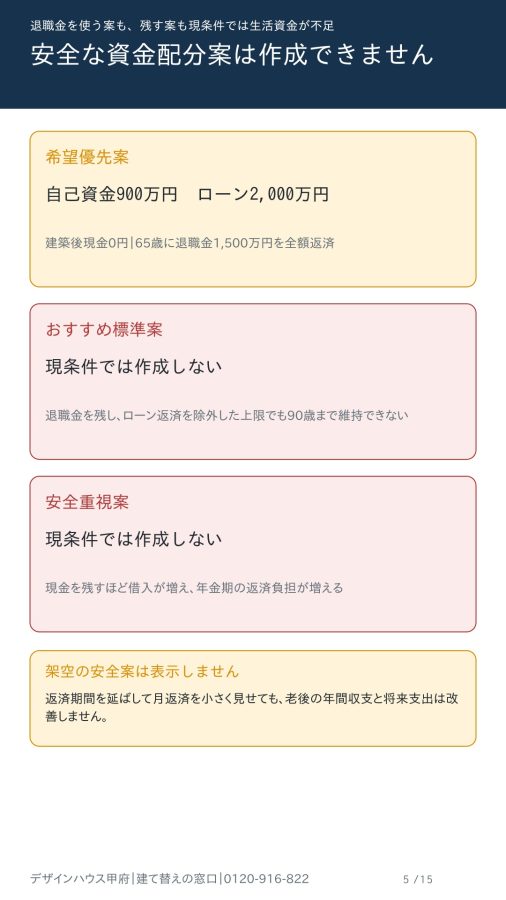
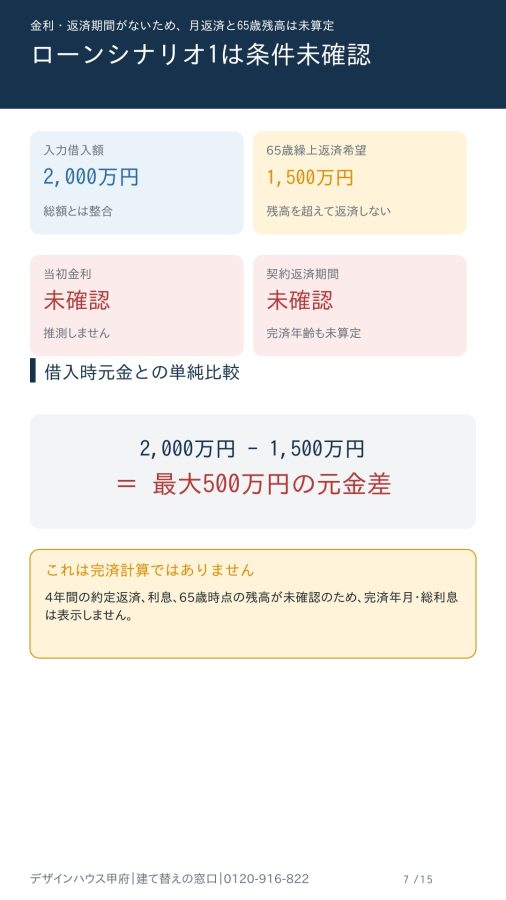
建て替え総額は2,900万円。預金900万円を全額自己資金として使い、住宅ローン2,000万円を借り、夫65歳時の退職金1,500万円を全額繰上返済する計画です。
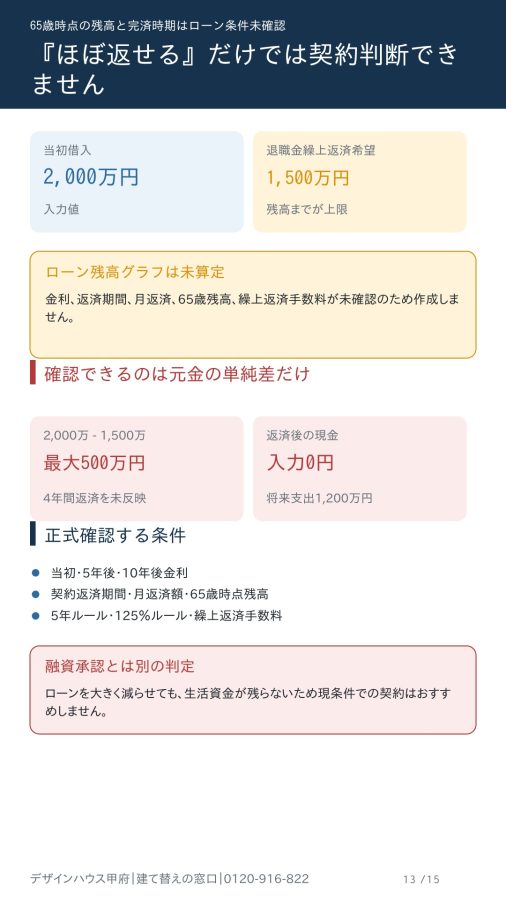
資金調達だけを見ると、自己資金900万円と住宅ローン2,000万円で合計2,900万円となり、入力された建て替え総額と一致します。
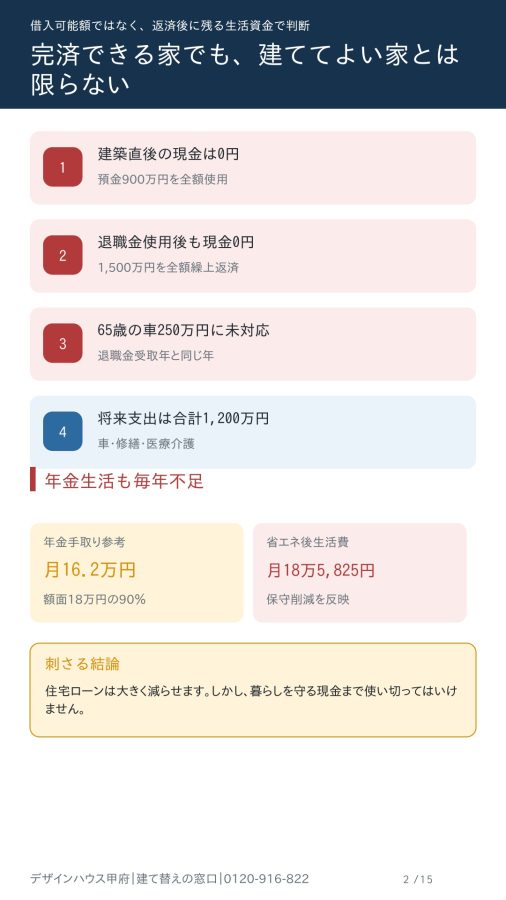
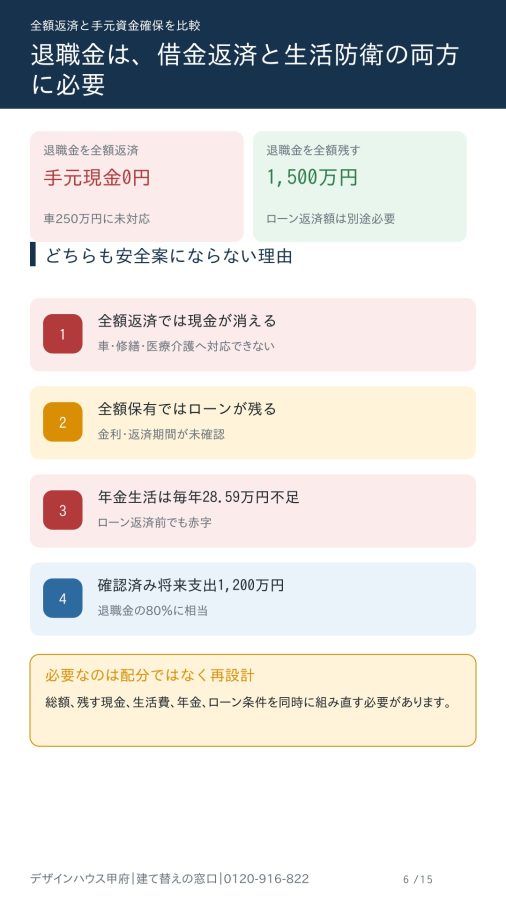
しかし、建築直後の現金は0円です。さらに、65歳で退職金1,500万円を全額返済へ回すため、退職金使用後の現金も0円になります。
住宅ローンは大きく減らせます。借入時元金2,000万円と退職金1,500万円の単純差は最大500万円です。
ただし、金利、返済期間、毎月返済額、65歳時点のローン残高が未確認のため、実際の完済年月・完済年齢・総利息は算定できません。
「ほぼ返せる」という見込みと、「返済後の生活が守られる」という判断は分ける必要があります。
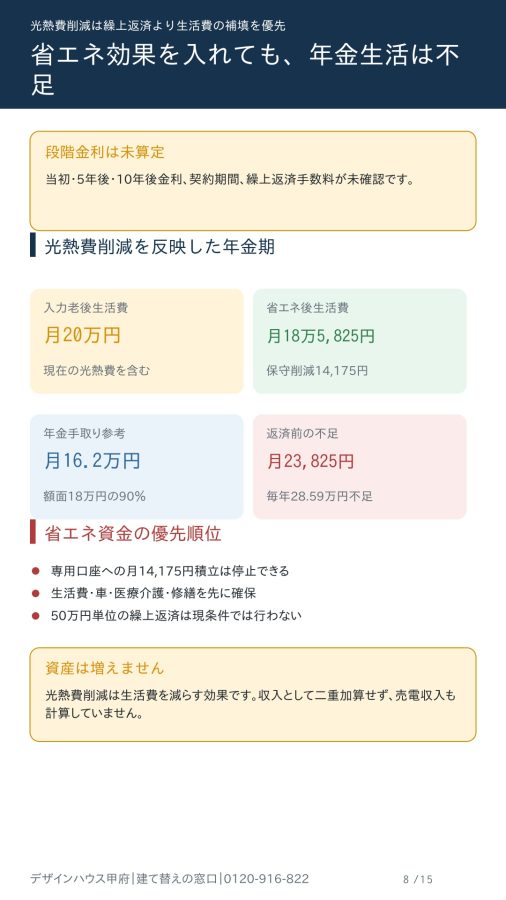
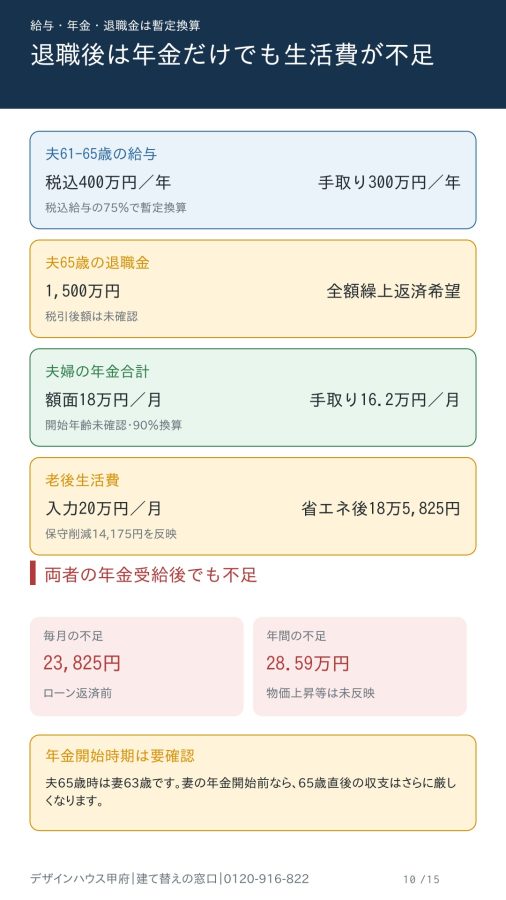
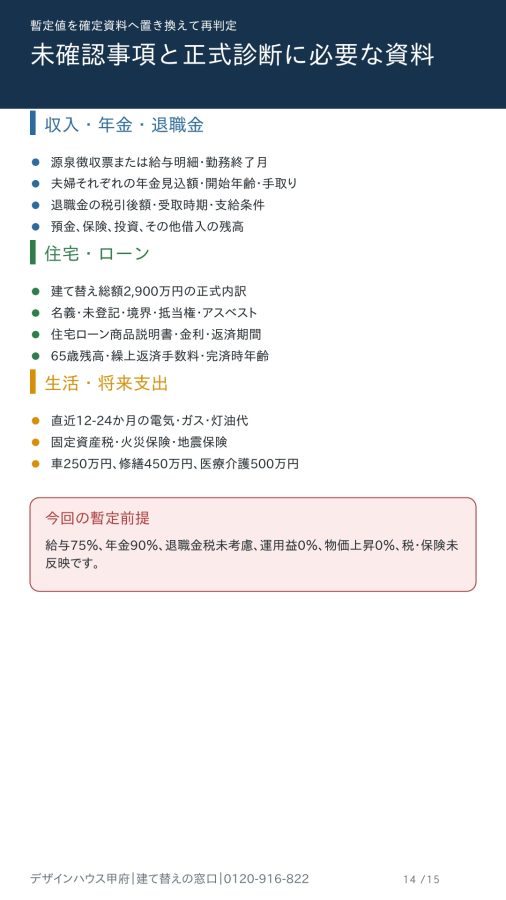
夫婦の年金合計月18万円を額面とし、手取りを90%とする暫定計算では月16万2,000円です。
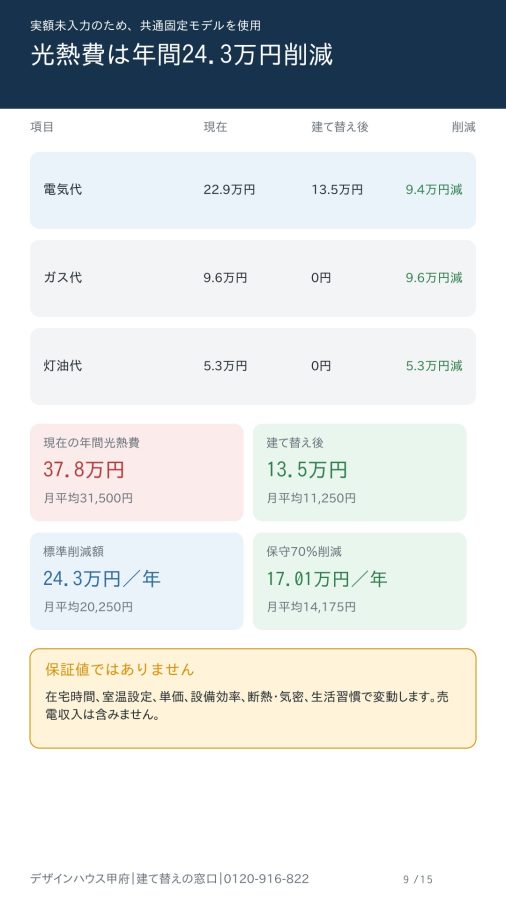
老後生活費月20万円から、保守的な光熱費削減月1万4,175円を反映しても、生活費は月18万5,825円。夫婦両方の年金を受給した後でも、住宅ローン返済前から毎月2万3,825円、年間28万5,900円不足します。
夫65歳時は妻63歳です。妻の年金開始前であれば、65歳直後の収支はさらに厳しくなります。
将来の大きな支出も無視できません。
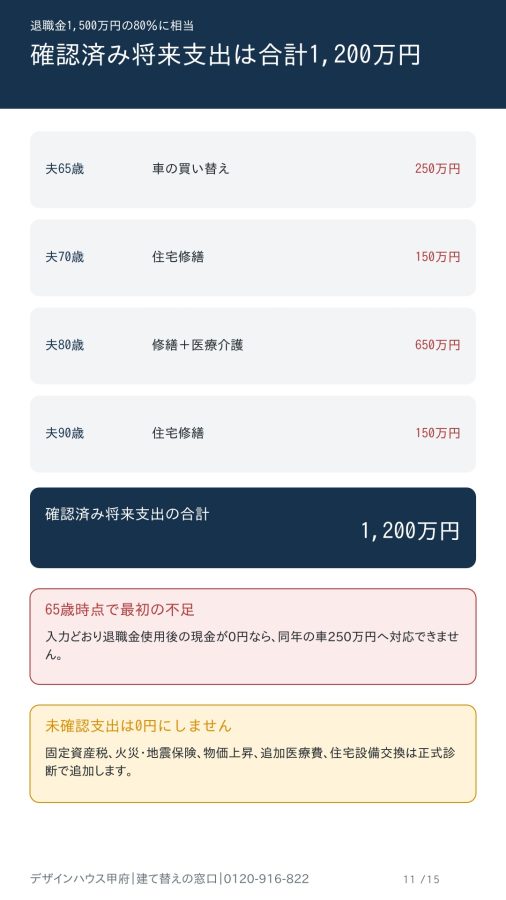
65歳時の車買い替え250万円、70歳・80歳・90歳の住宅修繕費各150万円、80歳時の医療・介護予備費500万円があり、確認済みの支出だけで合計1,200万円です。
これは、退職金1,500万円の80%に相当します。退職金を全額返済へ回した直後に、車、修繕、医療・介護へ使う現金が残りません。
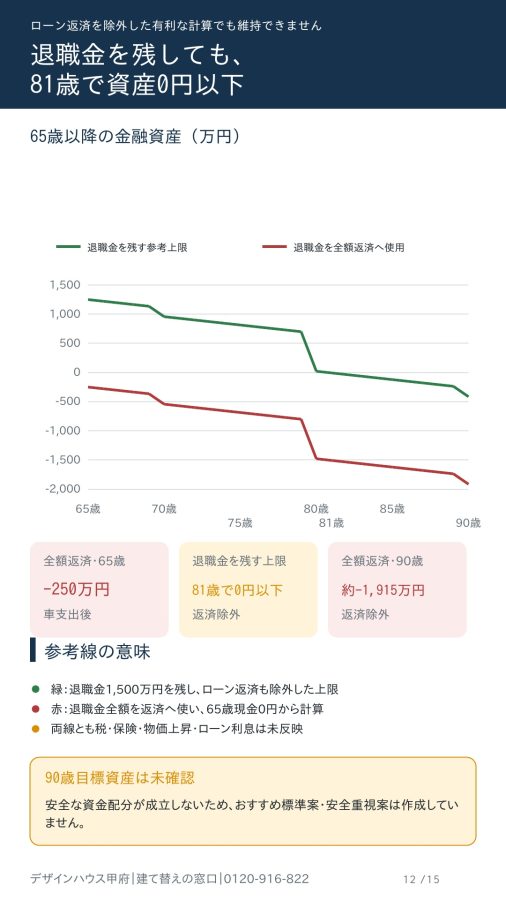
65歳時点で「退職金使用後の現金0円」という入力条件から計算すると、同年の車250万円に対応できず、90歳時点の金融資産は約1,915万円の不足となります。
これは住宅ローンの約定返済、利息、固定資産税、保険、物価上昇を含めない有利な上限計算です。
では、退職金1,500万円を残せば安全なのでしょうか。
退職金を全額残し、さらに住宅ローン返済を一切含めない非常に有利な参考計算でも、金融資産は81歳で0円を下回り、90歳時点では約415万円不足します。
つまり、退職金を返済へ使う案も、すべて残す案も、現条件のままでは安全な資金配分になりません。
今回の判定は「要再設計型」です。
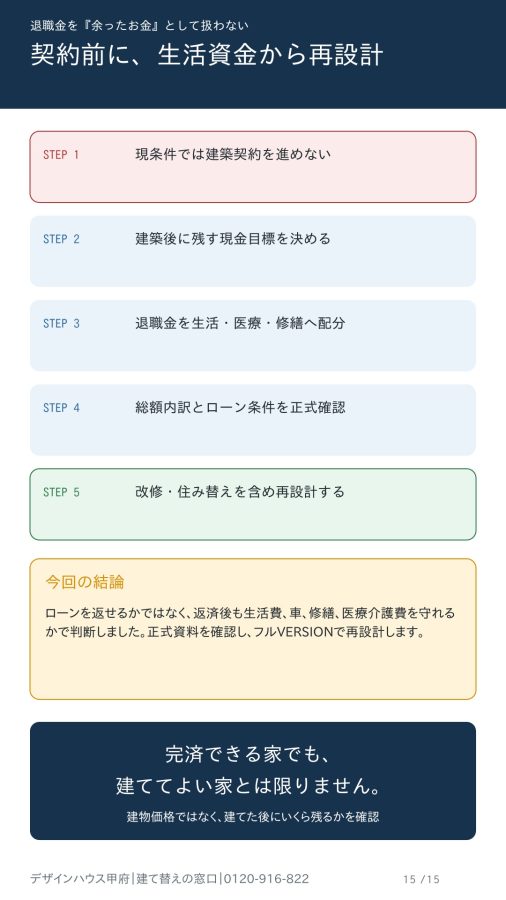
ローンを完済できるかではなく、返済後も生活費、車、住宅修繕、医療・介護費を守れるかを優先し、現条件での建築契約はおすすめしません。
必要なのは、退職金をいくら返済へ使うかだけの調整ではありません。
建築後に残す現金目標、年金の正式な手取り額と開始時期、固定資産税・保険、建て替え総額の内訳、住宅ローン条件を同時に確認し、建て替え、必要範囲の改修、住み替えまで含めて計画を組み直す必要があります。
住宅ローンを返せる家が、建ててよい家とは限りません。
見るべき数字は「いくら借りられるか」ではなく、「建てた後にいくら残るか」です。