

住宅ローンを借りず、現金一括で建て替えられるなら安心。
本当に、そうでしょうか。
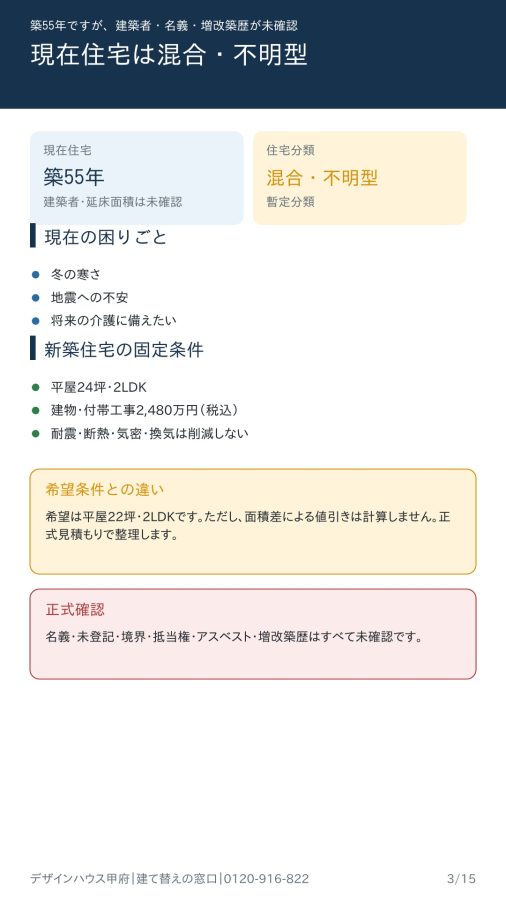
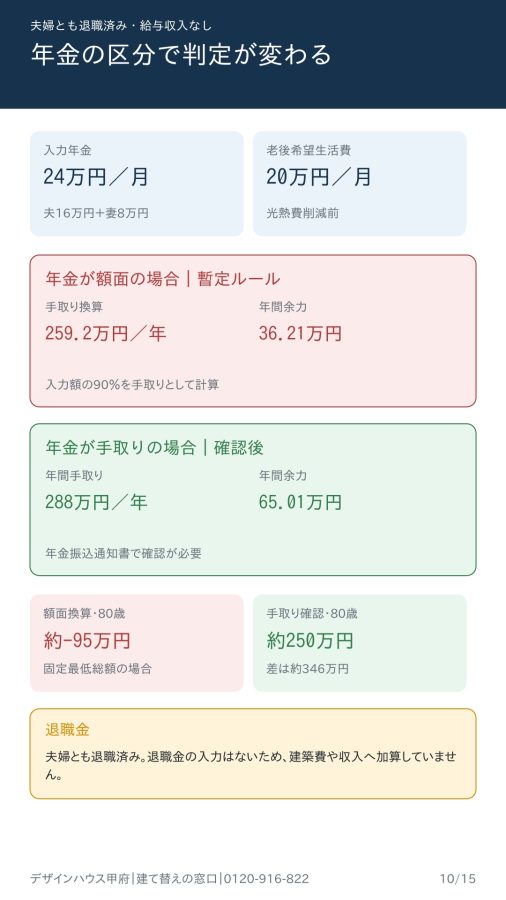
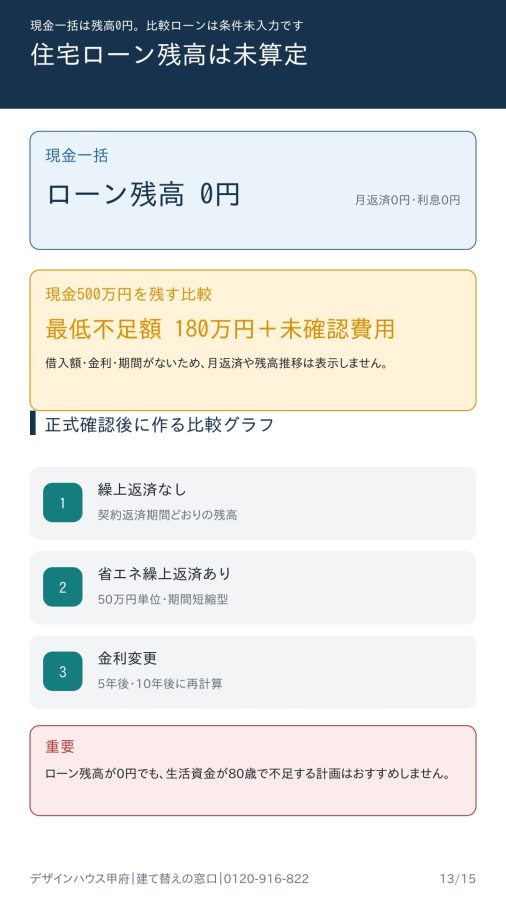
今回の事例は、夫68歳・妻65歳。夫婦ともに退職済みで、年金は合計月24万円、預金は2,800万円です。
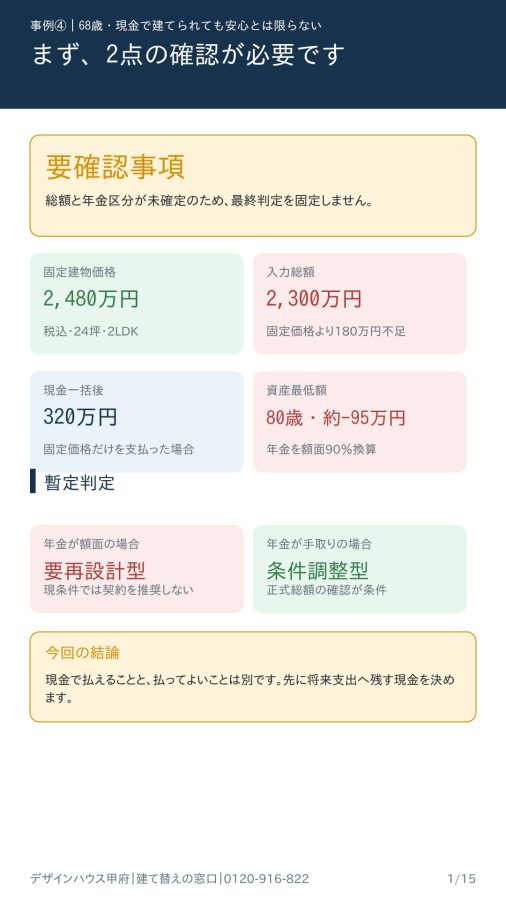
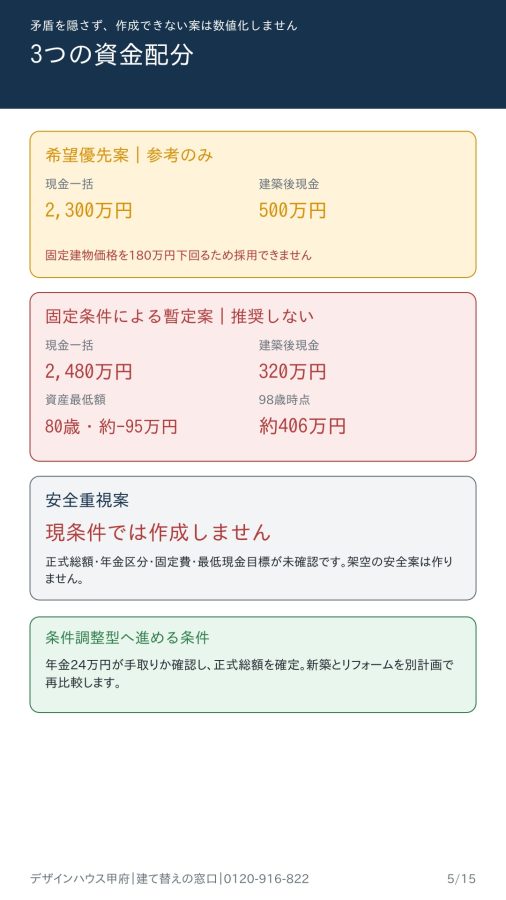
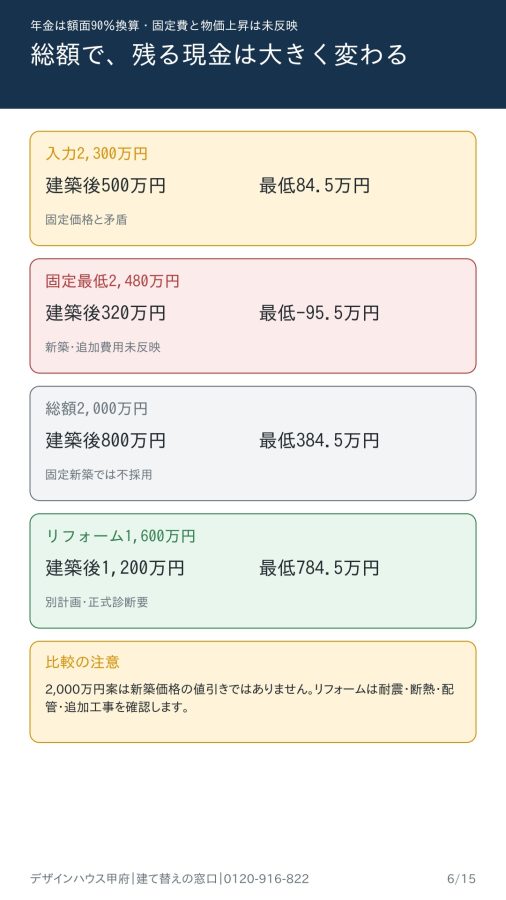
希望する建て替え総額は2,300万円。現金一括で支払えば、建築後も500万円残る計画でした。
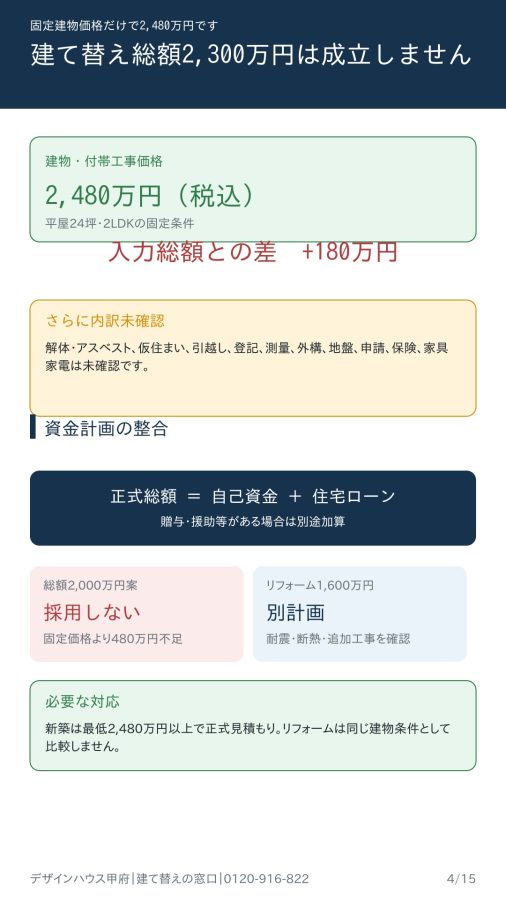
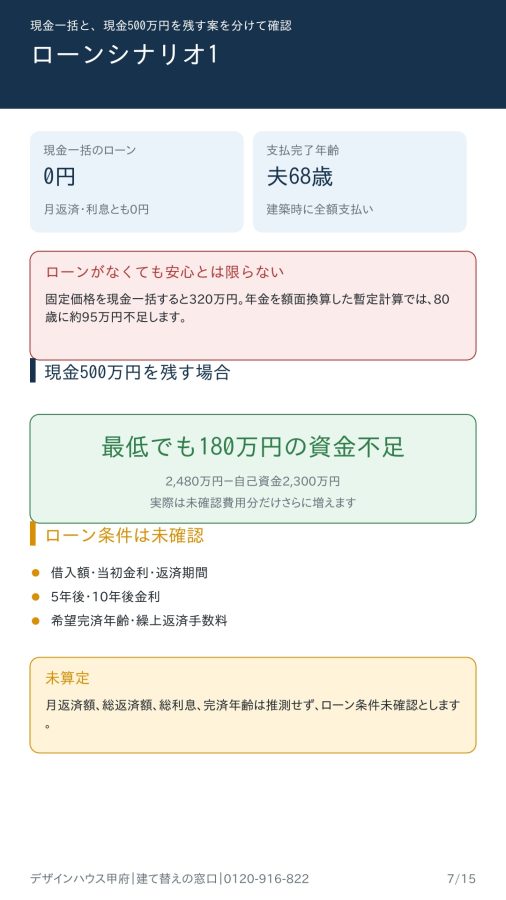
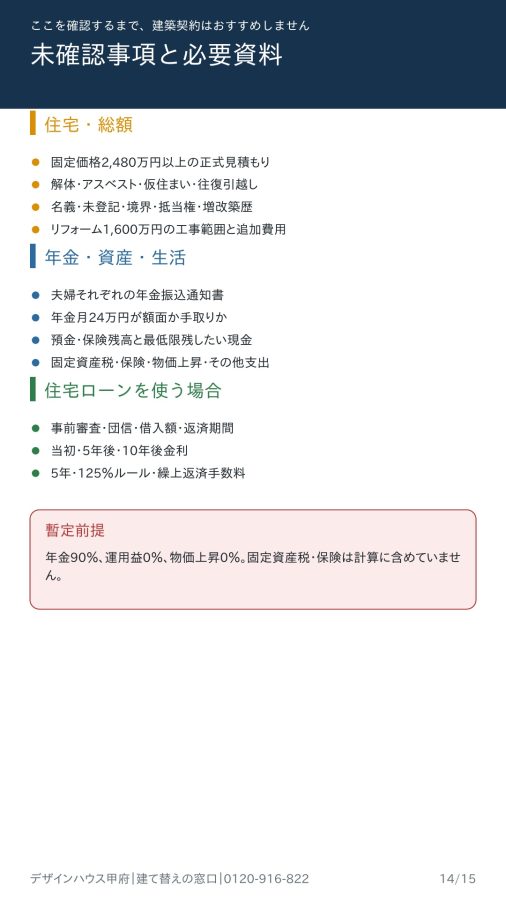
しかし、今回の固定条件である平屋24坪・2LDKの建物・付帯工事価格は2,480万円です。入力された建て替え総額2,300万円は、建物価格だけで180万円不足しています。
さらに、解体、アスベスト、仮住まい、往復引越し、登記、外構、地盤改良、家具・家電などの費用は未確認です。
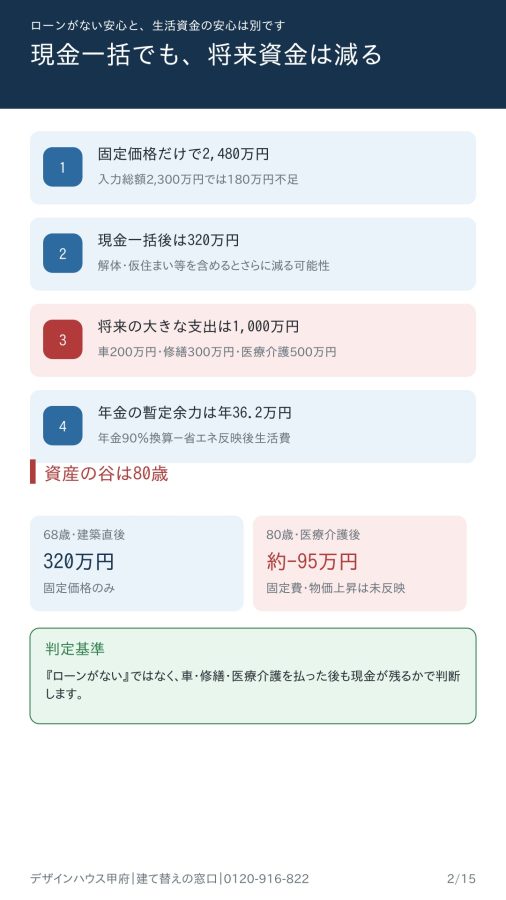
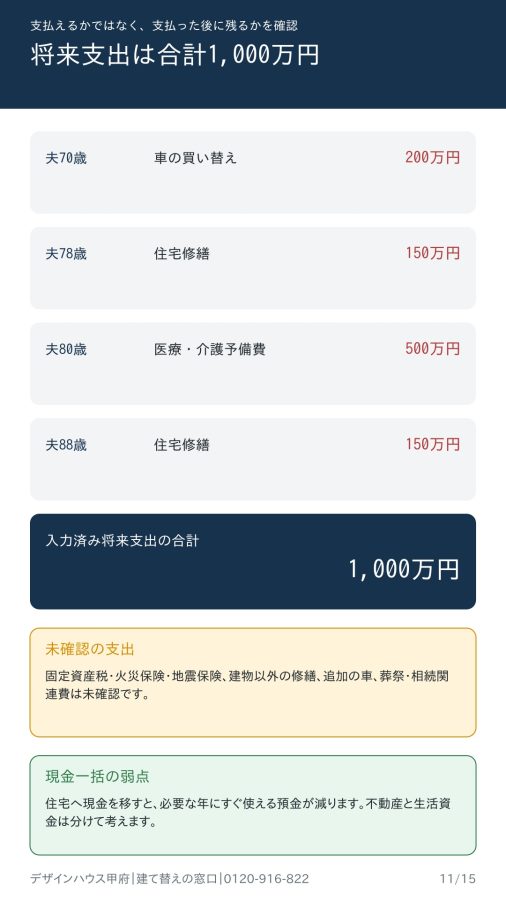
固定建物価格2,480万円だけを現金一括で支払った場合、建築直後に残る預金は320万円。今後予定されている車の買い替え、住宅修繕、医療・介護予備費は合計1,000万円です。
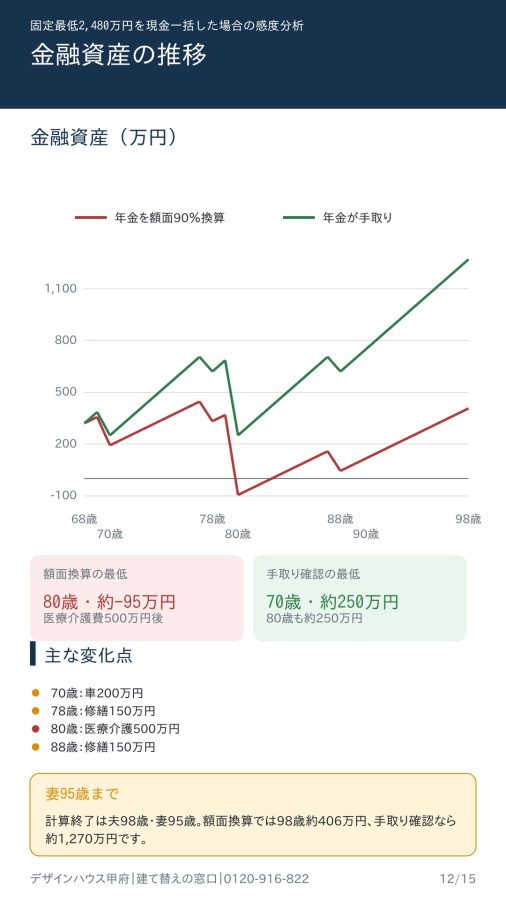
年金月24万円を額面として90%で手取り換算すると、金融資産が最も少なくなるのは夫80歳時点で、約95万円の資金不足となる暫定計算です。
一方、年金月24万円がすでに手取り金額であれば、資産最低額は約250万円となり、判定は「条件調整型」へ変わる可能性があります。
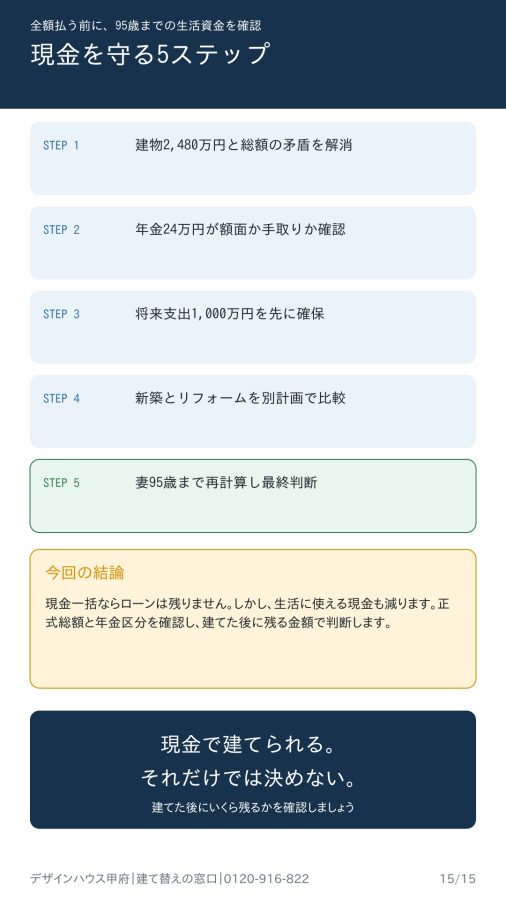
つまり、今回の判断を分けるのは、預金が2,800万円あることではありません。
「正式な建て替え総額はいくらか」
「年金月24万円は額面か、手取りか」
「車・修繕・医療介護費を支払った後に、いくら残るか」
この3点です。
住宅会社として、現金で払えるという理由だけで建築契約をおすすめすることはできません。現金一括なら住宅ローンは残りませんが、生活に使える現金も大きく減るからです。
新築2,480万円以上の計画、総額2,000万円への調整案、リフォーム1,600万円案を分けて比較し、妻95歳までの金融資産を確認しました。
「現金で建てられるか」ではなく、「建てた後も安心して暮らせるか」。
68歳からの建て替えで本当に確認すべき資金計画を、スマートフォンで読みやすい縦型15ページの資料で詳しく解説します。