

「預金が4,500万円あるなら、住宅ローンを使わず現金一括で建てた方が安心」
本当に、そうでしょうか。
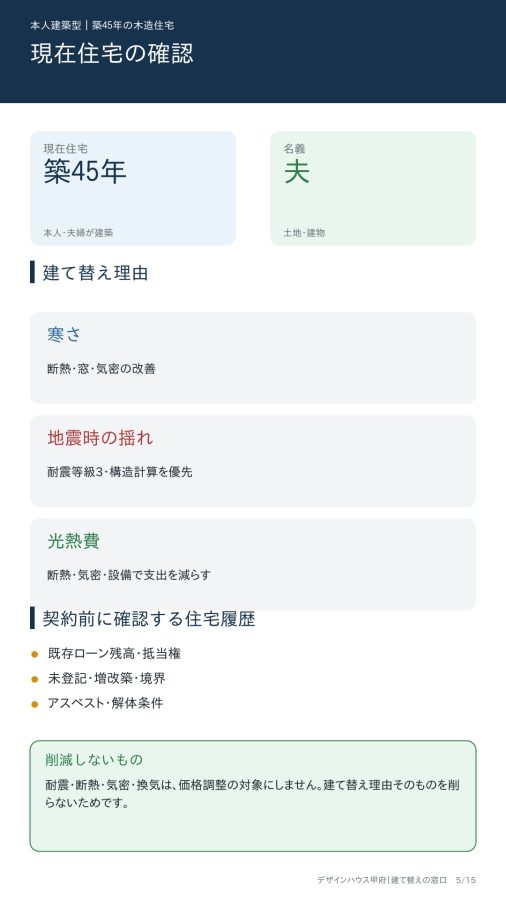
今回ご紹介するのは、夫60歳・妻57歳、子どもは独立済み。築45年の木造住宅を、平屋24坪・2LDKへ建て替えるご夫婦の資金シミュレーションです。
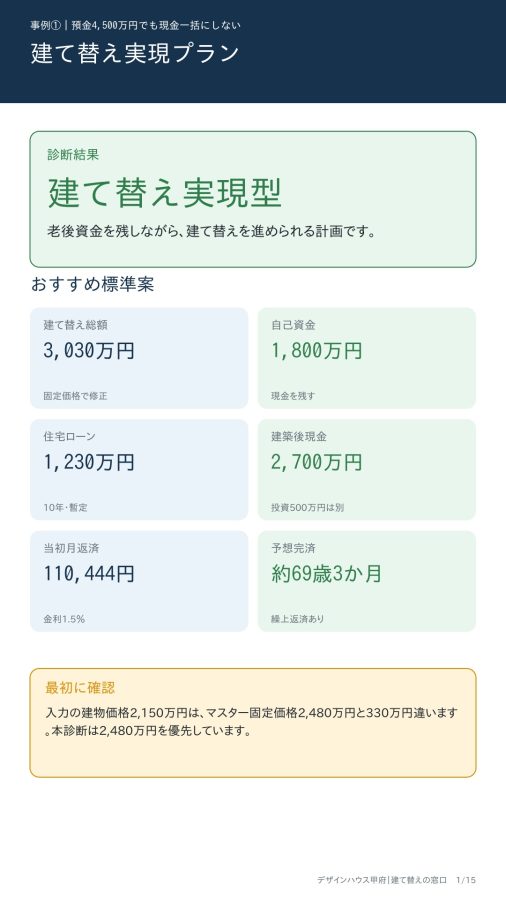
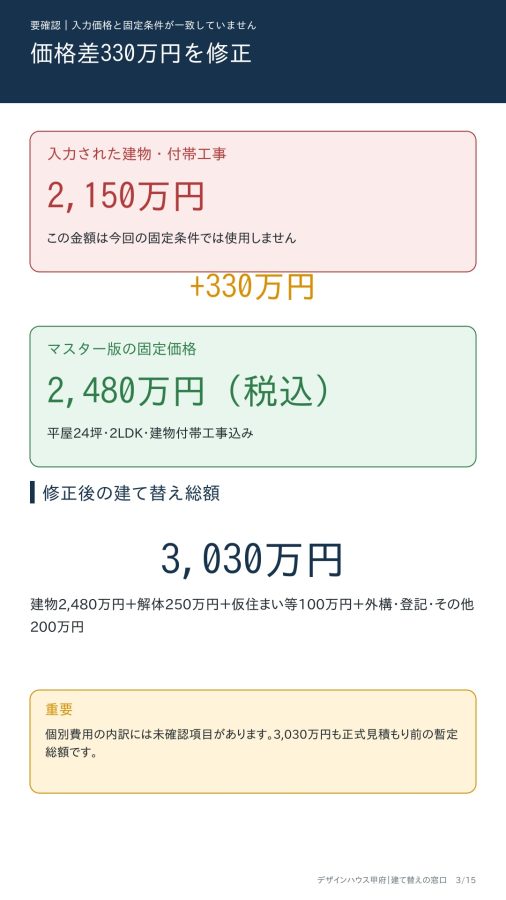
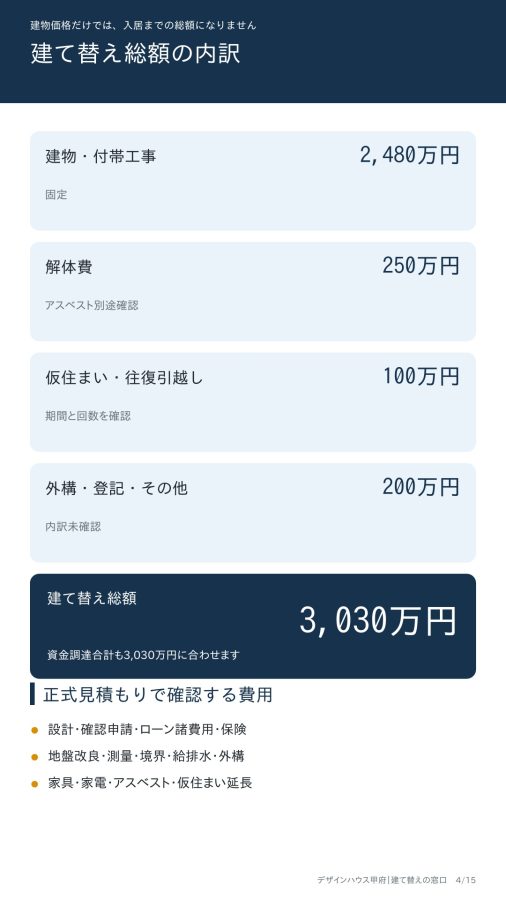
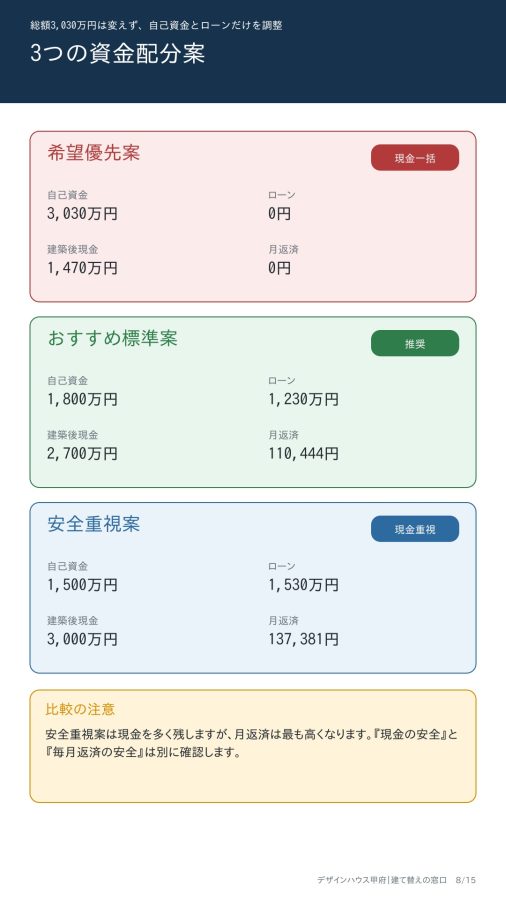
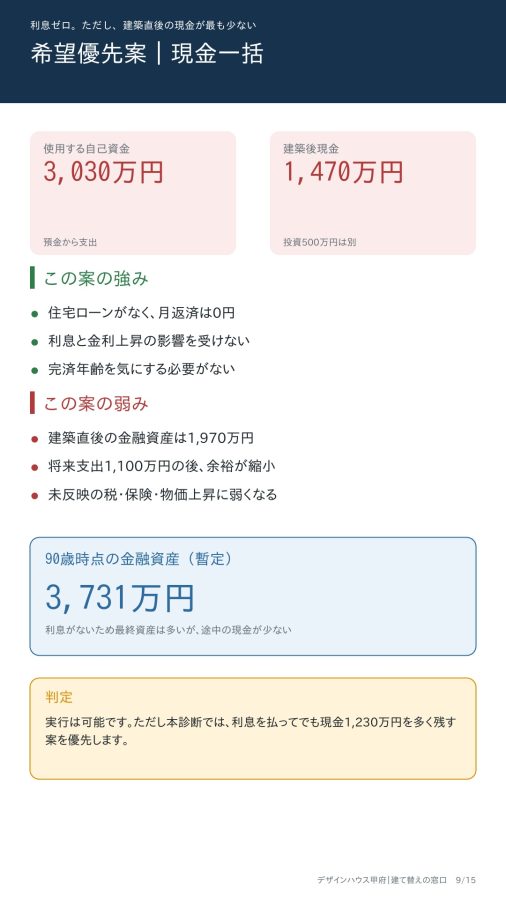
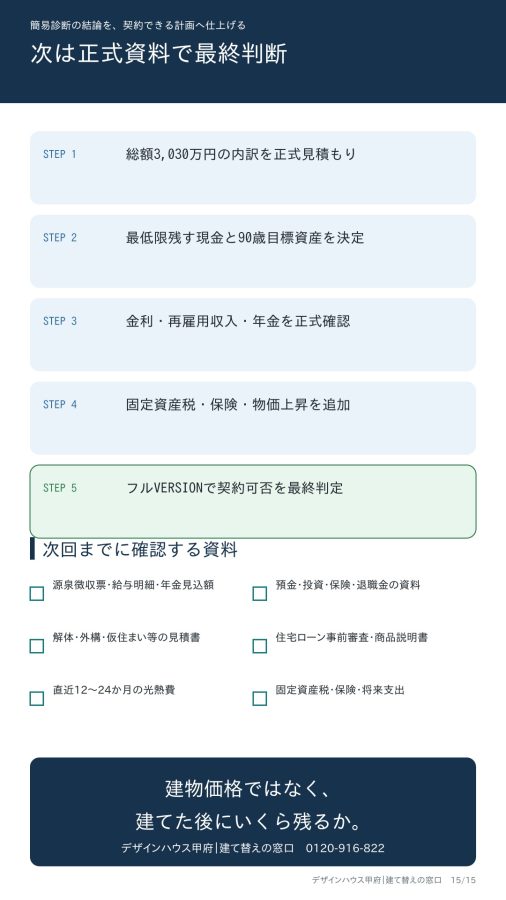
建物・付帯工事価格は2,480万円(税込)。解体、仮住まい、往復引越し、外構、登記などを含めた建て替え総額は3,030万円です。
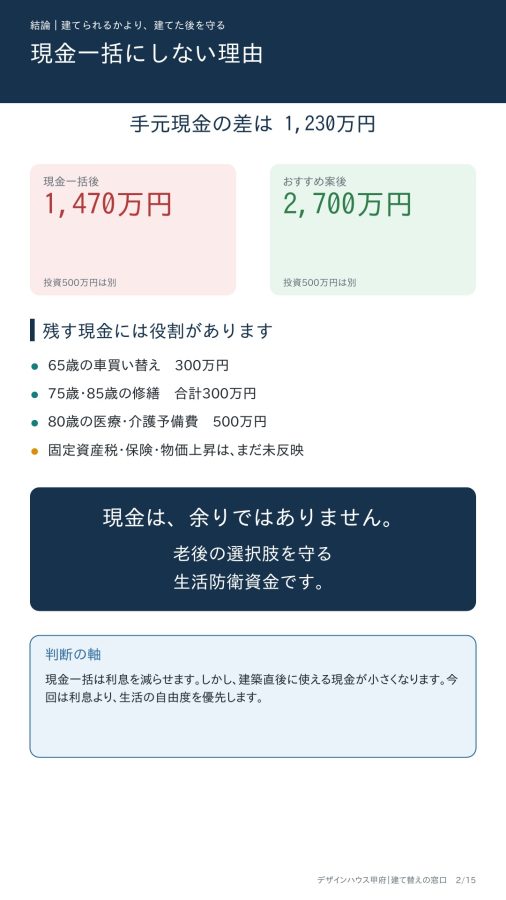
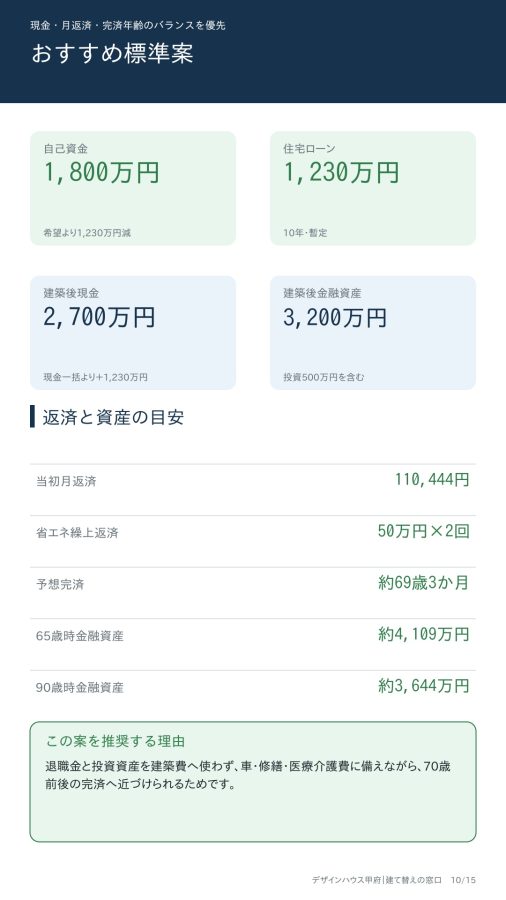
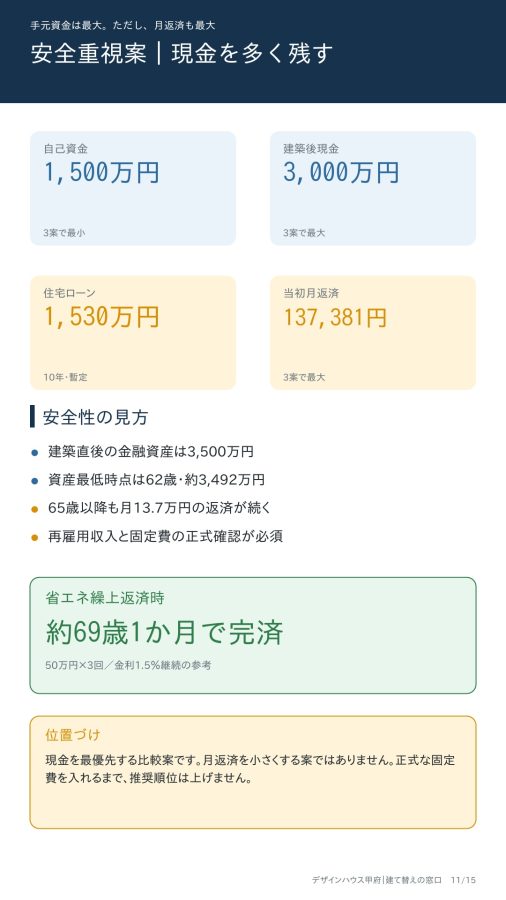
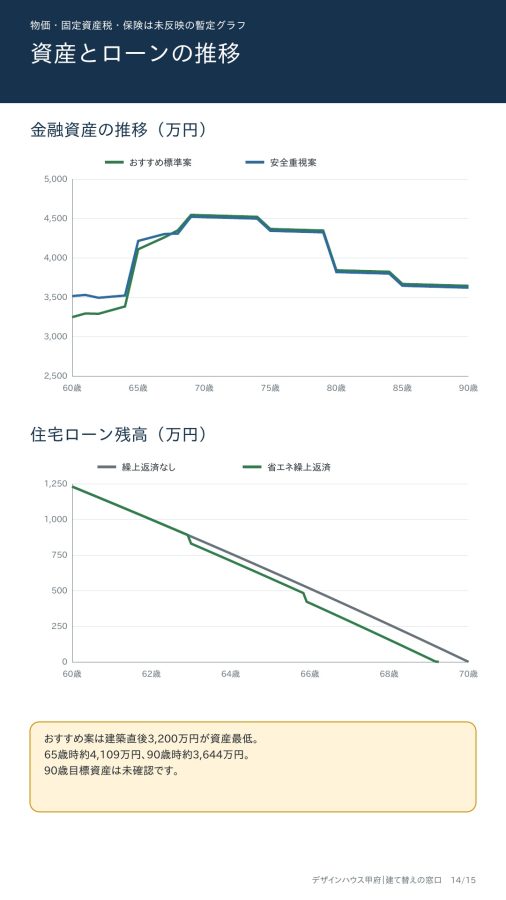
現金一括で支払うと、建築後に残る預金は1,470万円。一方、おすすめ標準案の「自己資金1,800万円+住宅ローン1,230万円」では、建築後に2,700万円の現金を残せます。
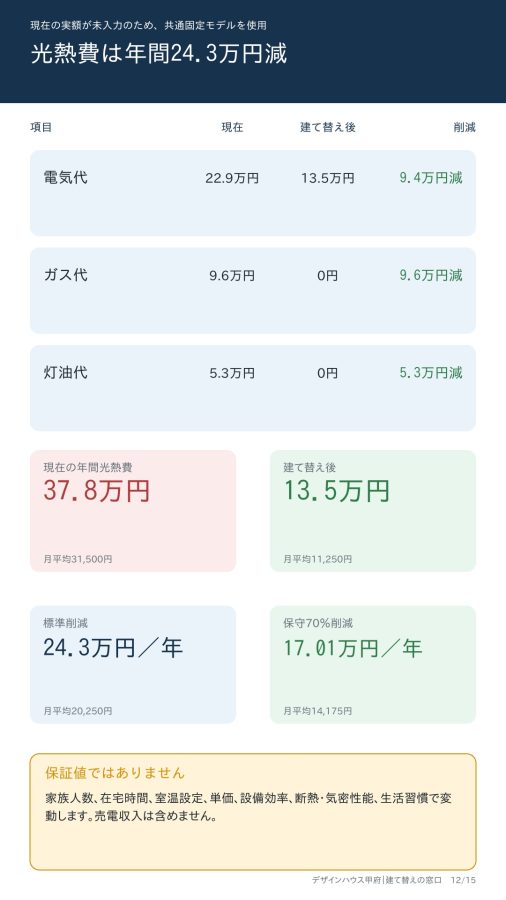
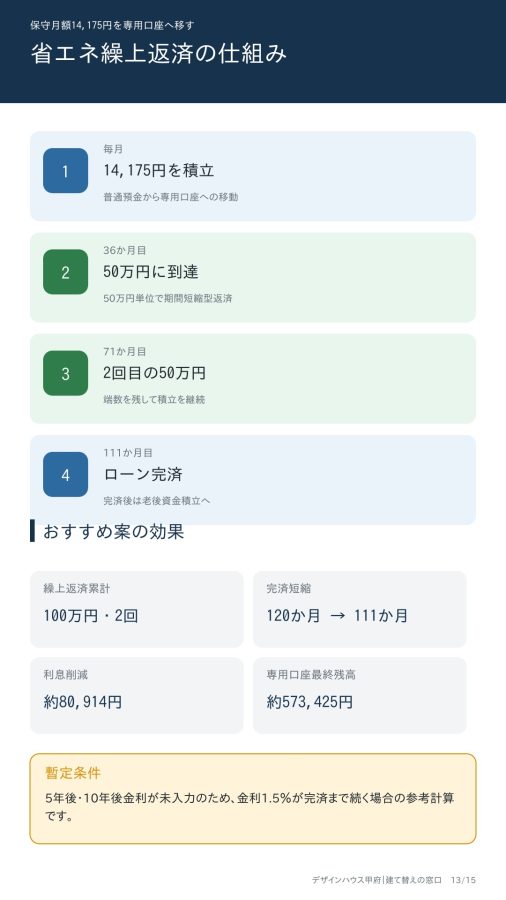
住宅ローンは、金利1.5%・返済期間10年で、当初月返済額は約11万444円。光熱費削減額のうち、保守的に見込んだ月1万4,175円を積み立て、50万円単位で期間短縮型の繰上返済へ回す計画です。
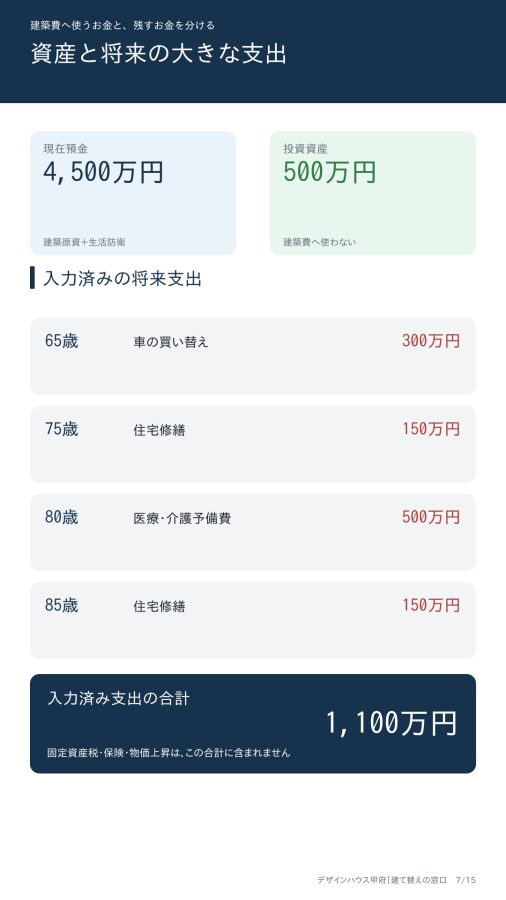
このご夫婦には、今後次の支出も予定されています。
・65歳時の車買い替え 300万円
・75歳と85歳の修繕費 各150万円
・80歳時の医療・介護予備費 500万円
合計1,100万円です。
「現金で払えるか」だけを考えると、現金一括でも建て替えはできます。しかし、建て替え直後に現金を大きく減らすと、車、修繕、医療・介護などに対応する生活資金が薄くなります。
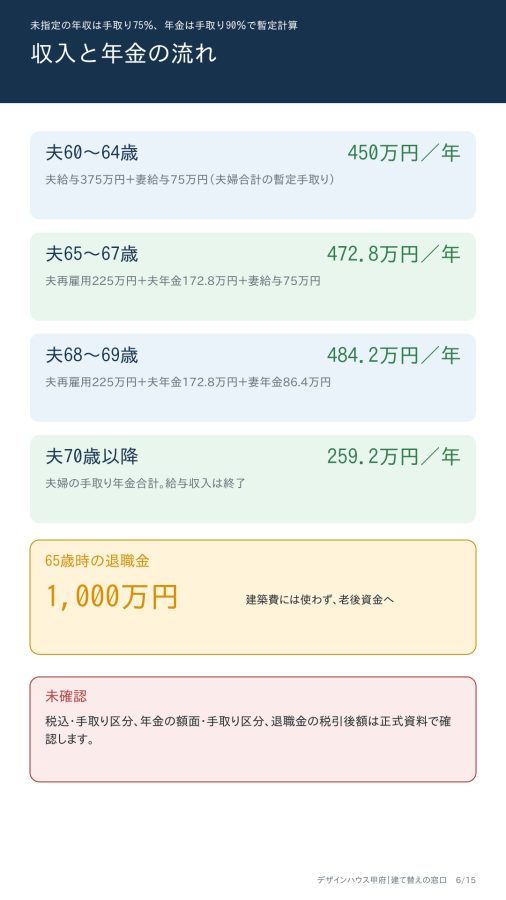
そこで今回は、退職金1,000万円と投資資産500万円を建築費へ使わず、手元資金を厚く残す住宅ローン併用案をおすすめしました。
判定は「建て替え実現型」です。
大切なのは、住宅ローンを借りられるかどうかではありません。
建築後に現金をいくら残せるのか。
年金生活に入る前に完済できるのか。
車、修繕、医療・介護費を払った後も生活資金が残るのか。
デザインハウス甲府の「建て替えの窓口」では、建物価格だけでなく、解体、仮住まい、引越し、外構、登記などを含めた建て替え総額と、建てた後に残る資産まで確認します。
預金が多いからこそ、すべてを住宅へ使わない。
「現金一括が一番安心」という思い込みを一度外し、建て替え後の暮らしまで守れる資金配分を考えてみませんか。
建物価格ではなく、建てた後にいくら残るかを確認しましょう。
デザインハウス甲府
建て替えの窓口
電話:0120-916-822
※本事例は入力情報に基づく暫定計算です。融資承認、金利、光熱費削減額、将来の金融資産額を保証するものではありません。正式な判断には、収入、年金、税金、保険、見積書、住宅ローン商品などを確認した詳細診断が必要です。