58歳の建て替え計画で生活資金を守る条件
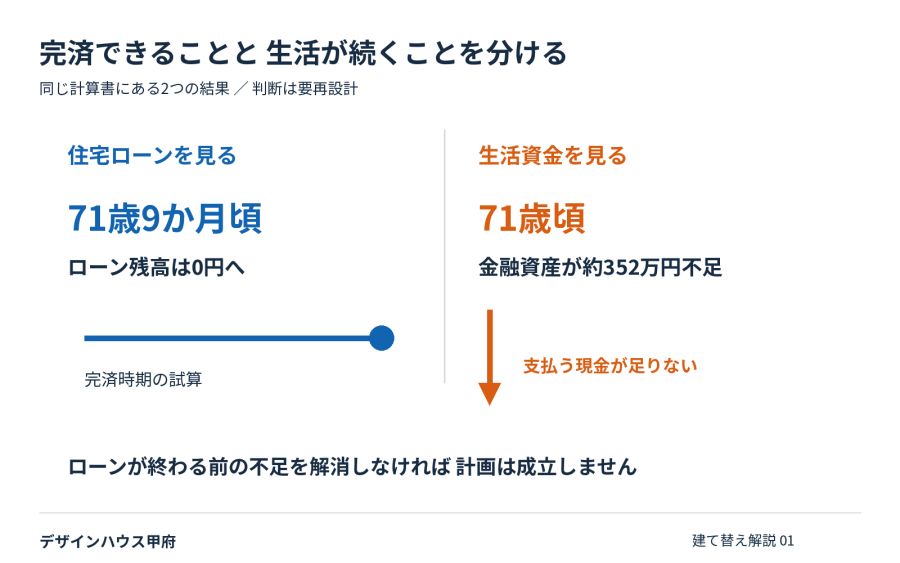
結論は、現在の条件のままでは契約をおすすめしない「要再設計」です。住宅ローンを完済できる時期が見えていても、その途中で生活資金が不足すれば、安心して建て替えられる計画とはいえません。
解説図01
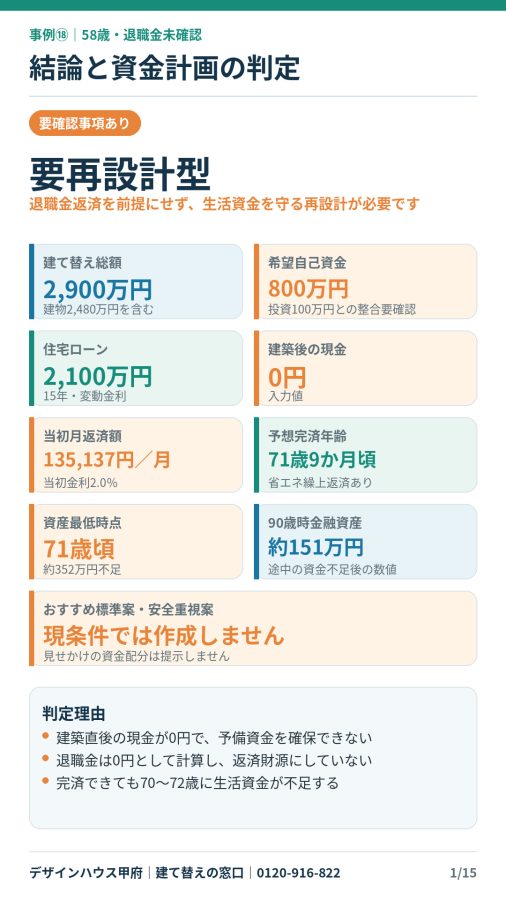
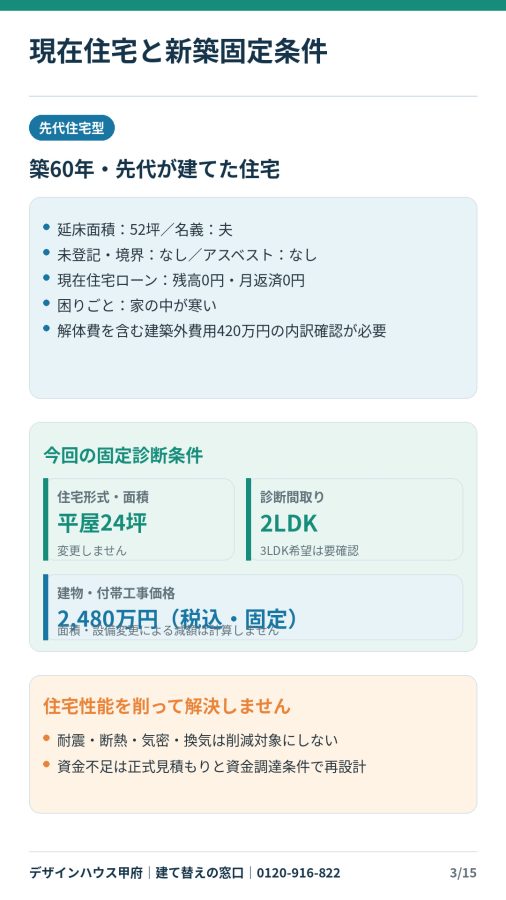
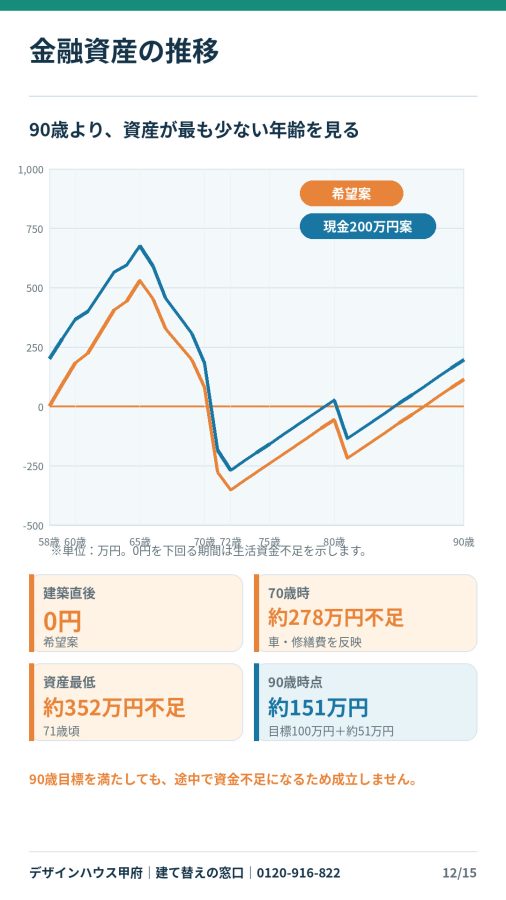
夫58歳・妻56歳のご夫婦が、築60年の住宅を平屋24坪・2LDKへ建て替える事例です。総額2,900万円に自己資金800万円と借入2,100万円を充てると、計算書では建築後の現金は0円。省エネ分を繰上返済に回しても、71歳頃に金融資産が約352万円不足します。
ここでいう不足は、試算上、支出を支える資金が足りなくなることです。実際に預金をマイナスにして暮らせるという意味ではありません。掲載する計算書15枚は記載内容を変更せず、説明文と補助図を加えて読み進められる構成にしています。
建て替え総額と自己資金の内訳を確認する
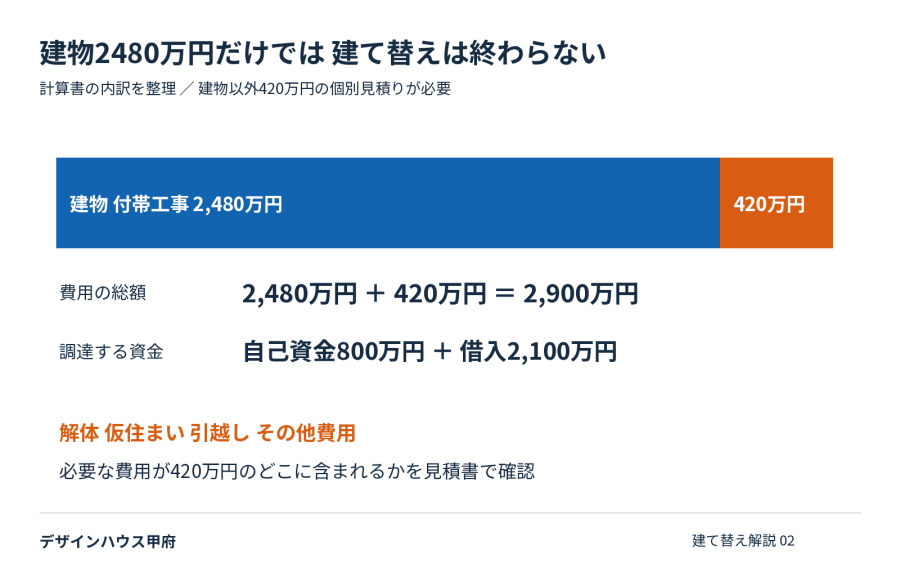
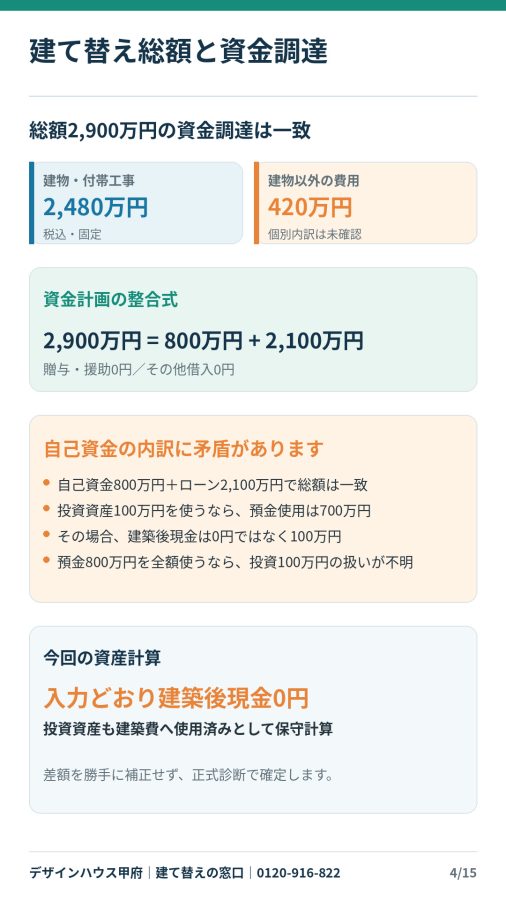
建物・付帯工事の2,480万円に、建物以外の費用420万円を合わせて総額2,900万円。調達額も800万円と2,100万円で一致します。ただし、合計が合うことと、建築後に現金を残せることは別の確認です。
解説図02
既存住宅は52坪で、現在の住宅ローン残高は0円という入力です。建て替えには解体だけでなく、必要に応じて仮住まい、引越し、各種手続き等も関わります。それぞれが420万円に含まれるのか、追加になるのかを正式な見積りで確定してください。今回、未入力の内訳金額は作っていません。
計算書は自己資金800万円と投資資産100万円の使途に矛盾があることも示しています。投資を使えば預金の使用額と残額が変わるため、勝手に補正しません。資産計算は記載どおり「建築後現金0円・投資も使用済み」とする保守的な扱いです。24坪・2LDKの固定診断条件と、3LDK希望の整合も確認が必要です。
現金を残す方法と月返済を同時に考える
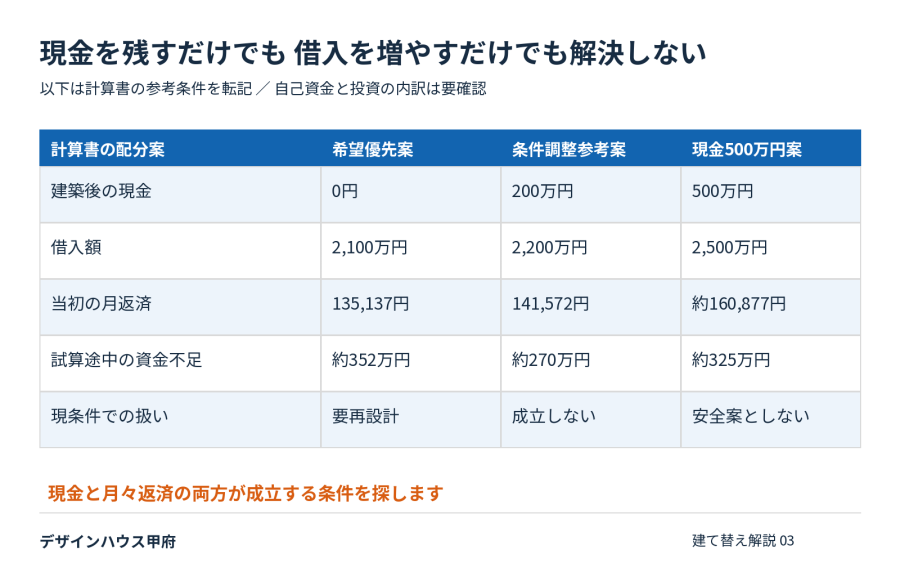
自己資金を減らして現金を残せば安心、とも言い切れません。同じ建て替え総額を維持したまま借入を増やすと、毎月の返済が重くなり、年金生活に入った後の収支を圧迫するからです。
解説図03
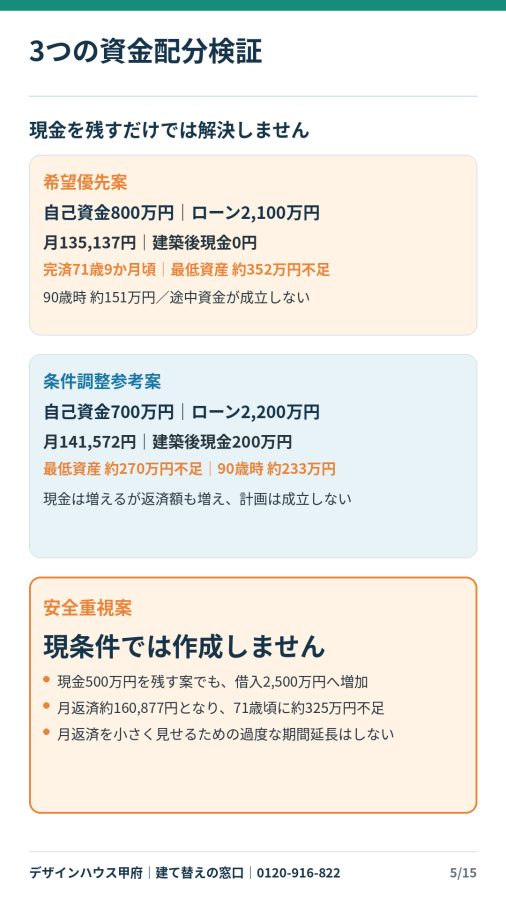
計算書の条件調整参考案では、現金200万円を残す条件でも、月返済は14万1,572円となり、最低時点で約270万円不足します。現金500万円を残す案でも借入は2,500万円、当初月返済は約16万877円となり、71歳頃に約325万円不足する試算です。これらは計算書の参考条件をそのまま示したもので、確定した資金配分ではありません。
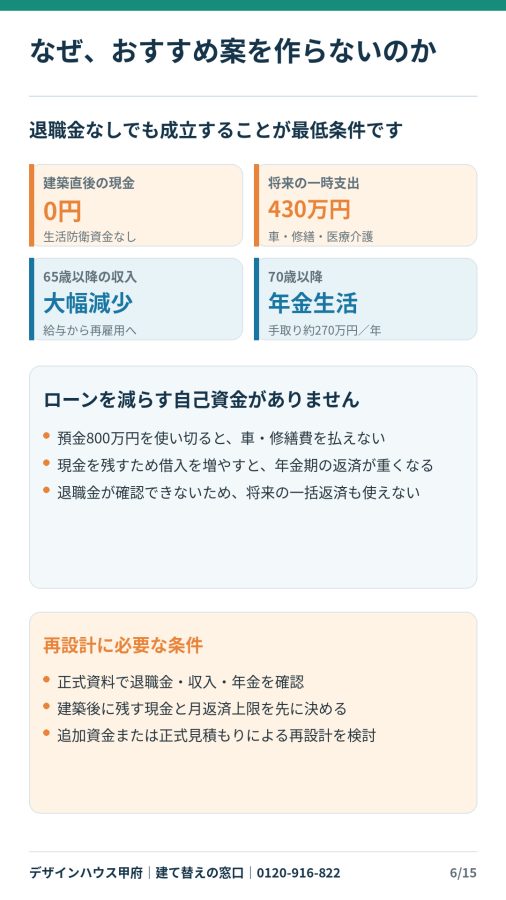
そのため計算書では、おすすめの標準案・安全重視案を現条件で作成していません。正式な資産内訳、建築後に残す現金、年金期の返済上限、見積りや追加資金を確認し直す必要があります。月額を低く見せる目的で返済期間だけを延ばす方法にも、慎重な確認が必要です。
省エネ繰上返済で早く終わっても現金不足は残る
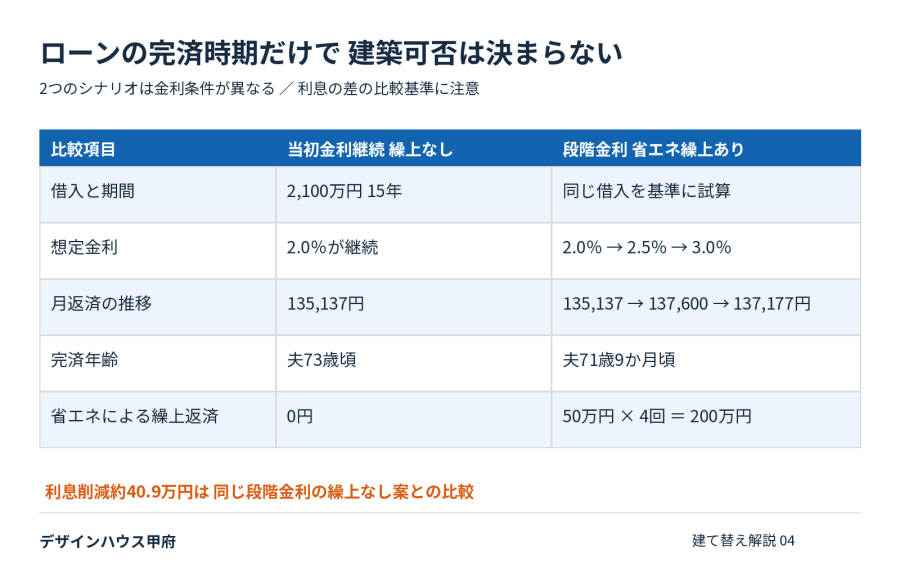
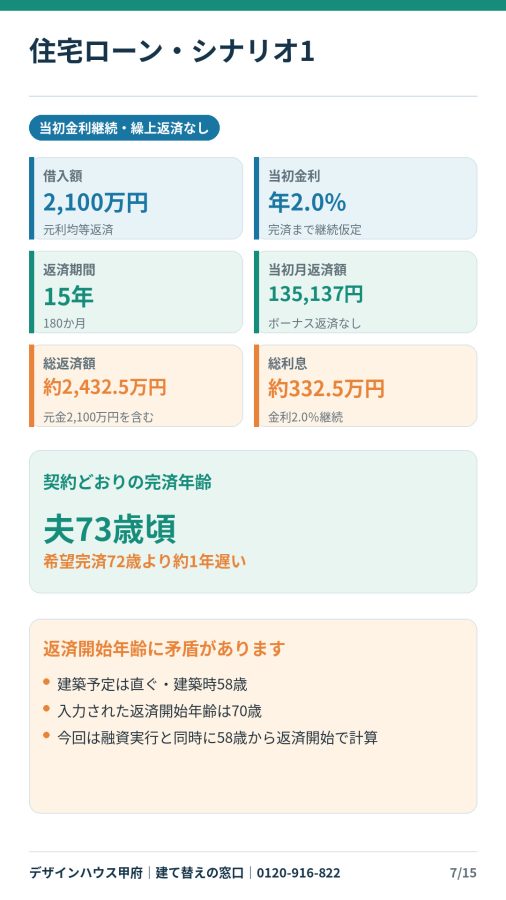
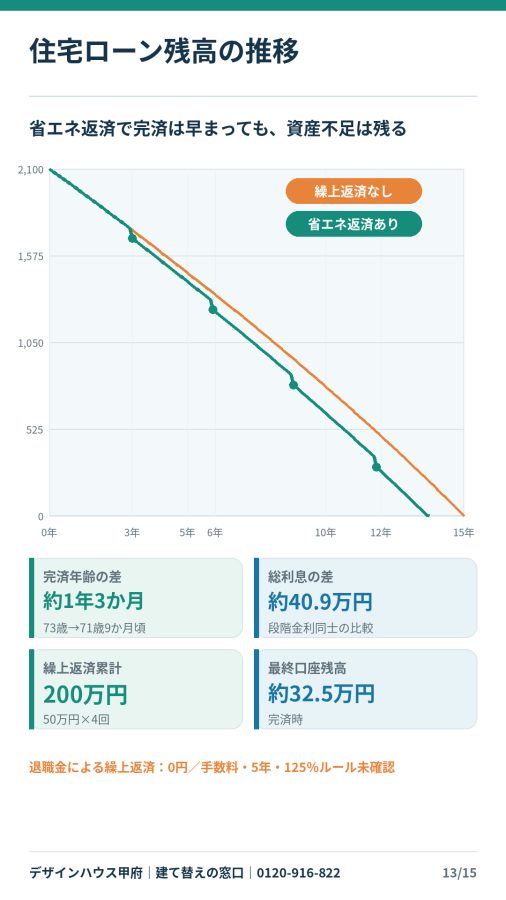
借入2,100万円を15年、年2.0%が続く条件で返すと、当初月額は13万5,137円、通常完済は夫73歳頃です。これは希望する72歳より約1年遅い計画です。
解説図04
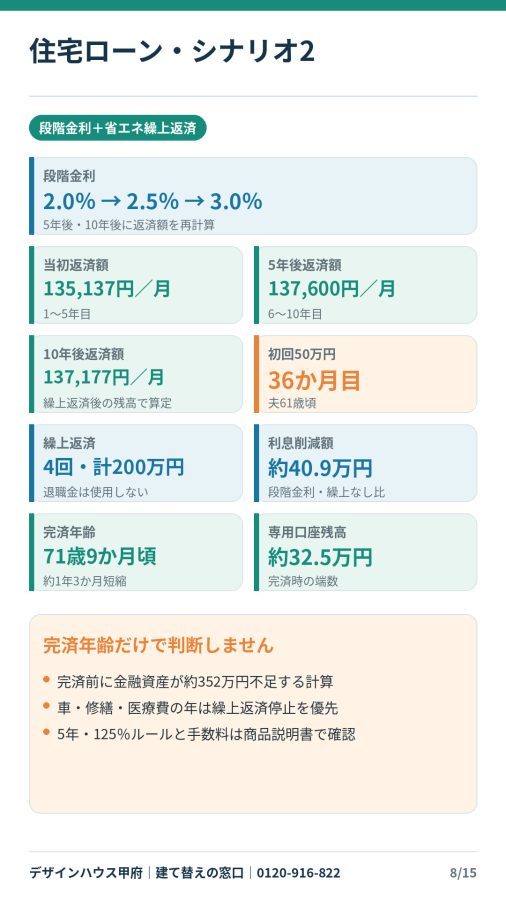
もう一方の計算は、5年後2.5%、10年後3.0%へ上がる金利と、省エネ分の繰上返済を組み合わせたシナリオです。初回50万円は36か月目、計4回・200万円を返すことで、71歳9か月頃の完済が見込まれます。退職金による繰上返済は計上していません。
計算書の利息削減約40.9万円は、同じ段階金利で繰上返済をしない場合との差です。年2.0%継続のシナリオとそのまま差し引く数字ではありません。また、入力の返済開始年齢70歳と建築時58歳には矛盾があり、今回は計算書どおり58歳開始です。どちらも正式な融資条件で確認してください。
光熱費の削減を過大な返済原資にしない
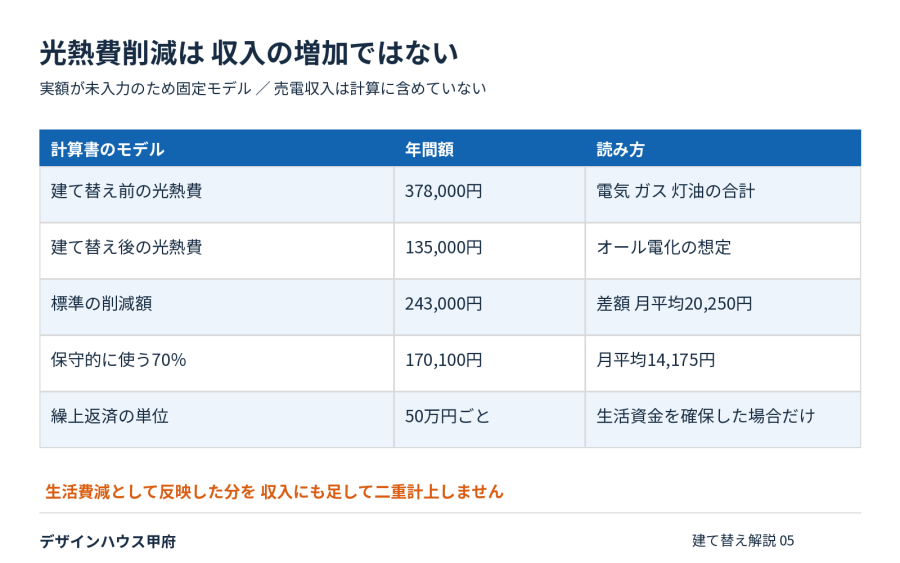
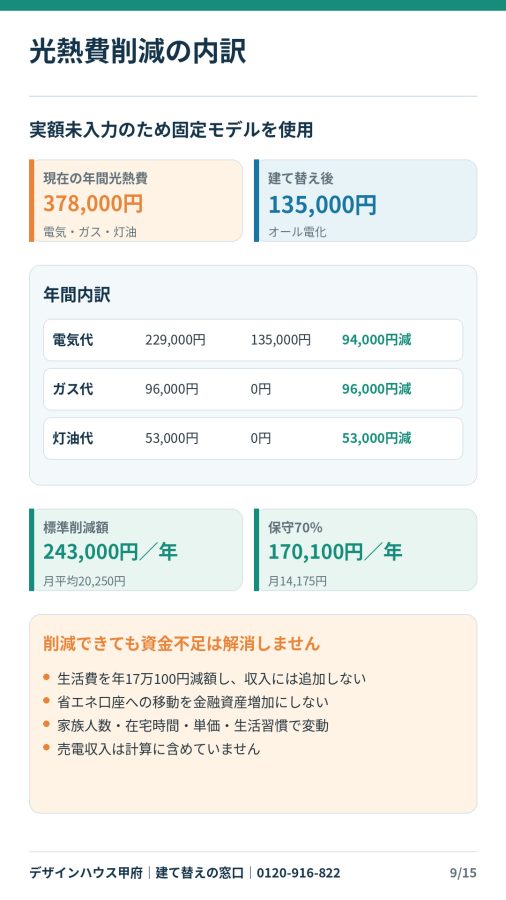
計算書では、光熱費の実額が未入力のため、建て替え前37万8,000円、建て替え後13万5,000円という年間モデルを使っています。差額24万3,000円の70%に当たる17万100円を、保守的な削減額としています。
解説図05
これは給与や年金が17万100円増えるという意味ではありません。実際の支出が減った分です。計算書は生活費から減額し、口座間の移動を金融資産の増加とは扱っていません。家族人数、在宅時間、面積、使い方、料金によって結果は変わり、削減額は保証値ではありません。
削減分が積み上がっていても、生活費や車、修繕などに必要なら繰上返済を止める判断が先です。直近12〜24か月の電気・ガス・灯油の実績と建て替え後の条件を確認し、正式診断で置き換えてください。住宅性能を削ることで資金不足を解消する計画にもしていません。
年金生活に入る年に大きな支出が重なる
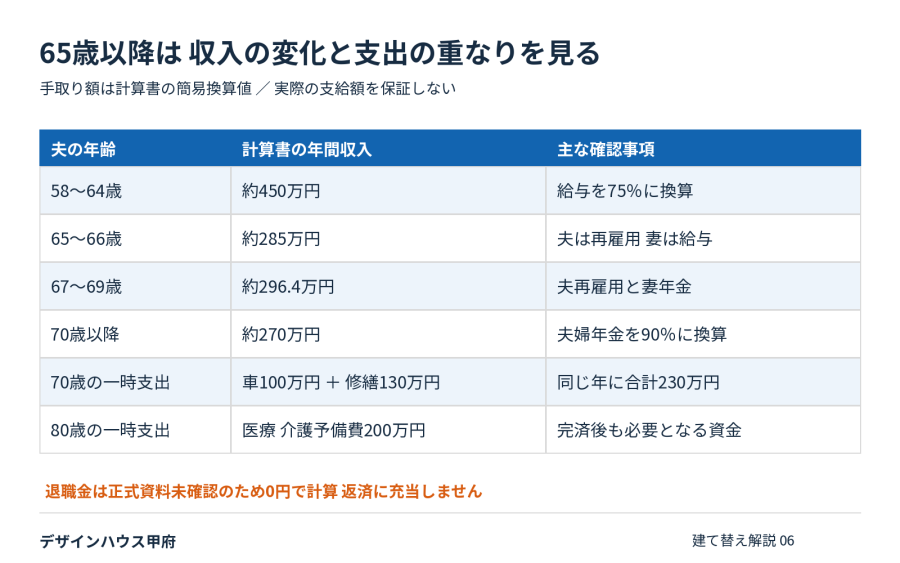
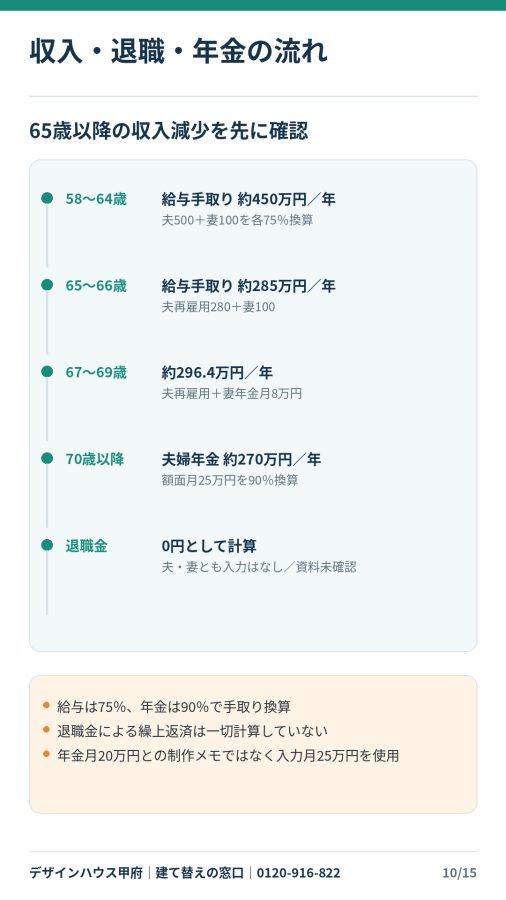
58〜64歳は給与手取り年約450万円、65〜66歳は約285万円、67〜69歳は約296.4万円、70歳以降は夫婦年金約270万円という流れです。給与は75%、年金は90%で手取りへ換算した計算上の金額で、給与明細や年金通知で確認した実額とは分けて読みます。
解説図06
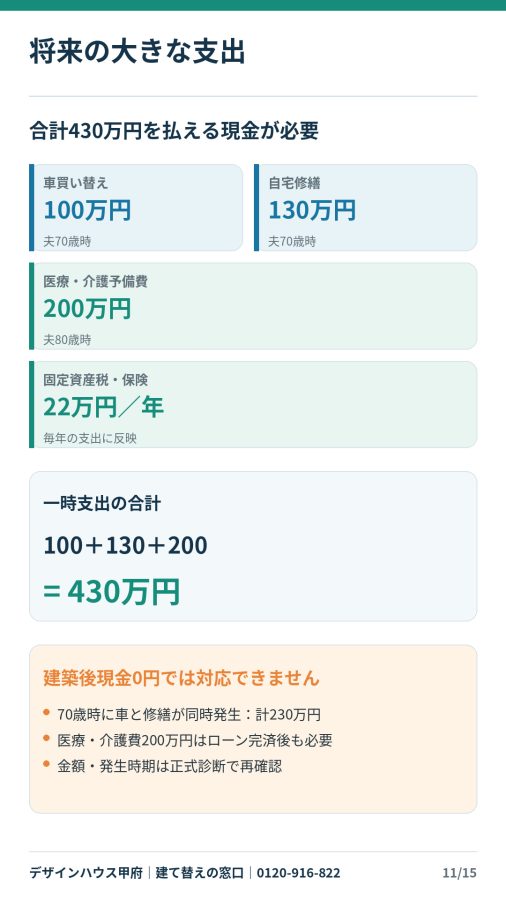
70歳には車買替え100万円と住宅修繕130万円が重なります。さらに80歳の医療・介護予備費200万円があり、一時支出の合計は430万円です。固定資産税・保険の年22万円は毎年の支出に反映されており、この430万円に含めて考えないようにします。
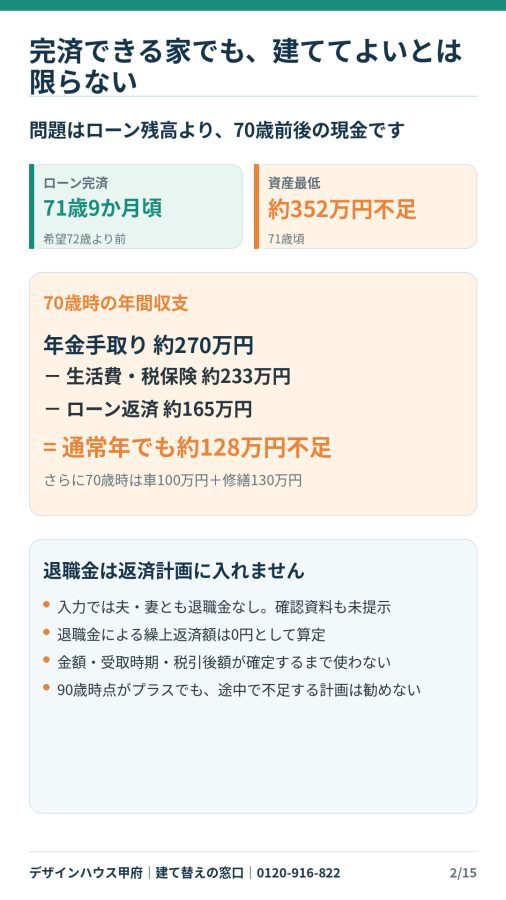
退職金は夫婦とも「なし」という入力ですが、制度や正式資料が未確認です。したがって返済に使う金額は0円のままです。後から受け取れるかもしれないお金で、今の資金不足を埋めてはいけません。制度の有無、正式な見込額、受取時期、税引後額を確認してから再設計します。
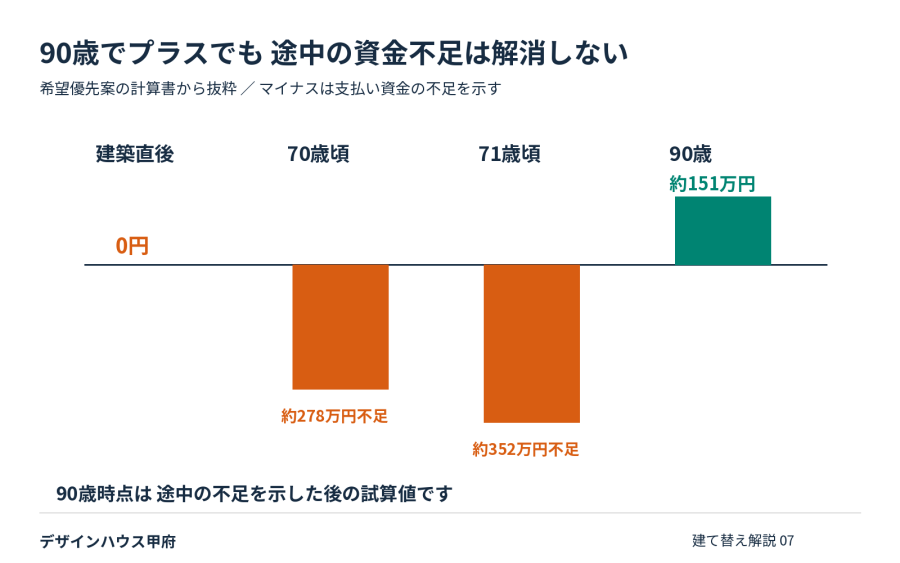
計算書の希望優先案では、70歳頃に約278万円不足し、71歳頃に不足が約352万円へ広がります。90歳時点は約151万円ですが、途中で支払うお金が不足した事実は、その後のプラスで解消されません。
解説図07
70歳の通常年でも、年金手取り約270万円から生活費・税保険等約233万円とローン返済約165万円を支払うと、約128万円の不足です。同じ年には車・修繕の一時支出230万円もあります。これが、完済時期だけを見てはいけない理由です。
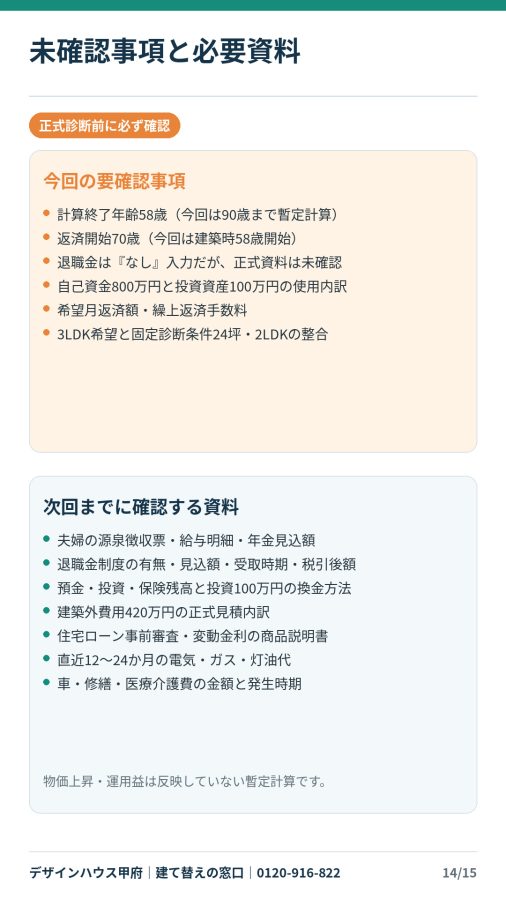
住宅ローン残高のグラフは「借金がいつ減るか」を示し、金融資産のグラフは「毎年の暮らしを支えるお金が足りるか」を示します。見る対象が違います。完済71歳9か月頃と、71歳頃の資金不足を同時に確認し、返済を続けながら生活が成立する条件へ変える必要があります。
返済できる金額より先に残す現金を決める
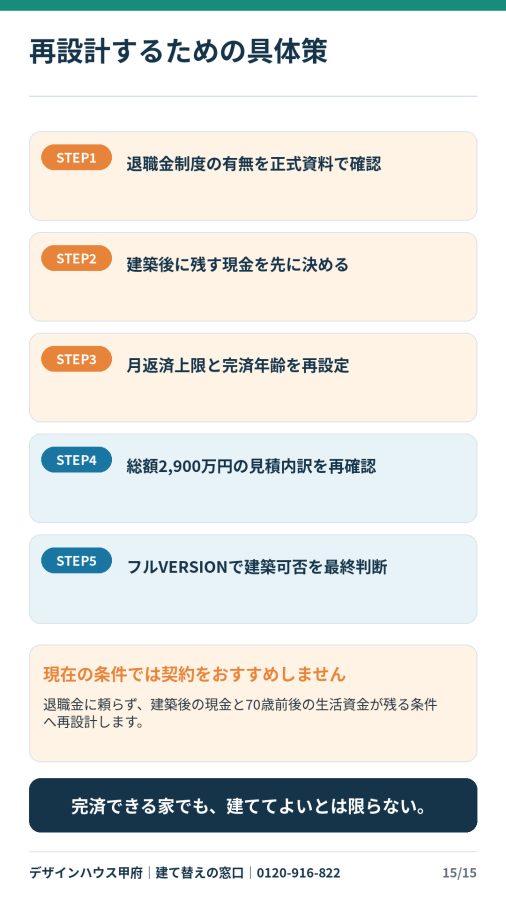
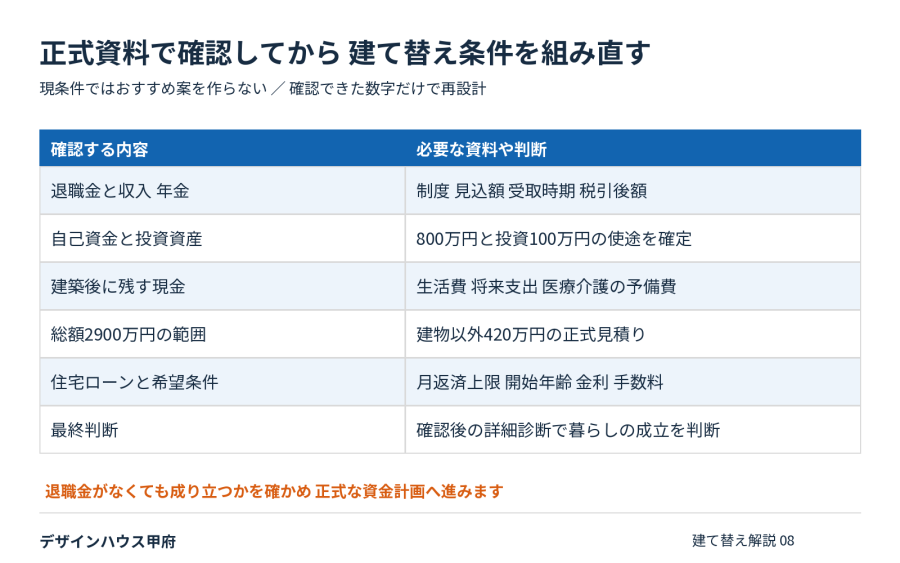
再設計は、退職金の確認、残す現金の設定、月返済上限と完済年齢の再設定、総額見積りの確認という順番で進めます。確認していない退職金で完済させる案や、年金期の生活費を削っただけの安全案は示しません。
解説図08
計算終了年齢58歳の入力に対して今回は90歳まで、返済開始70歳の入力に対して今回は建築時58歳からという暫定条件です。ほかにも、投資資産の使途、希望する月返済額、24坪・2LDKと3LDK希望、金利商品や繰上返済条件の確認が必要です。計算書にある矛盾を残したまま契約へ進める趣旨ではありません。
デザインハウス甲府「建て替えの窓口」では、建物価格だけでなく、解体・仮住まい・引越し等を含む総額、建築後に残る現金、退職後の収入、車・修繕・医療介護の費用まで確認します。源泉徴収票、給与明細、年金見込額、退職金資料、預金・投資残高、工事見積りをご用意ください。電話0120-916-822。現条件では契約をおすすめせず、詳細診断で再設計します。