

「退職金がないから、50代からの建て替えは難しい」
本当にそうでしょうか。
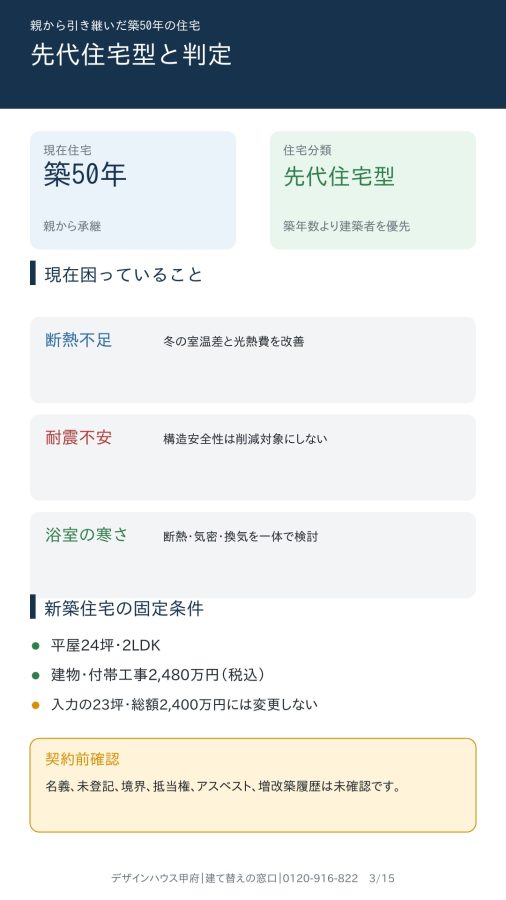
今回ご紹介するのは、夫56歳・妻53歳、子どもは独立済み。親から引き継いだ築50年の住宅を、平屋へ建て替えたいご夫婦の資金シミュレーションです。
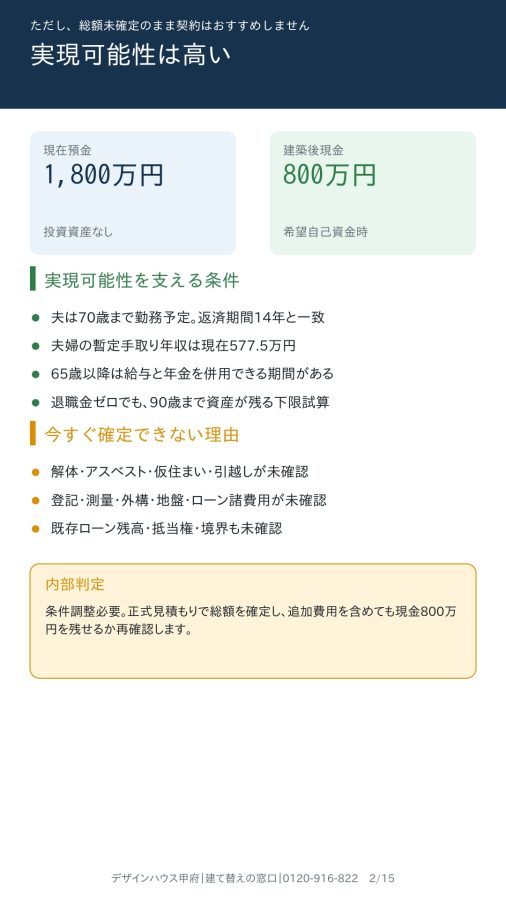
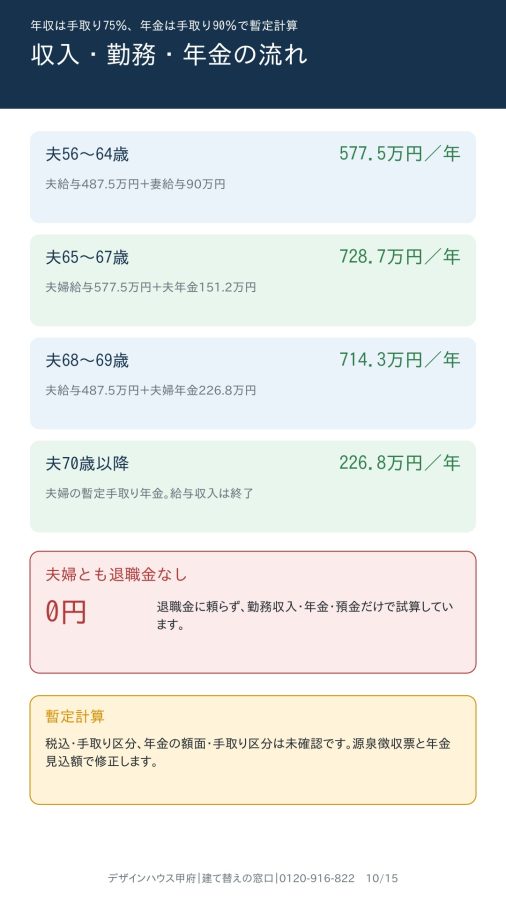
現在の預金は1,800万円。夫の年収は650万円、妻の年収は120万円ですが、夫婦とも退職金はありません。
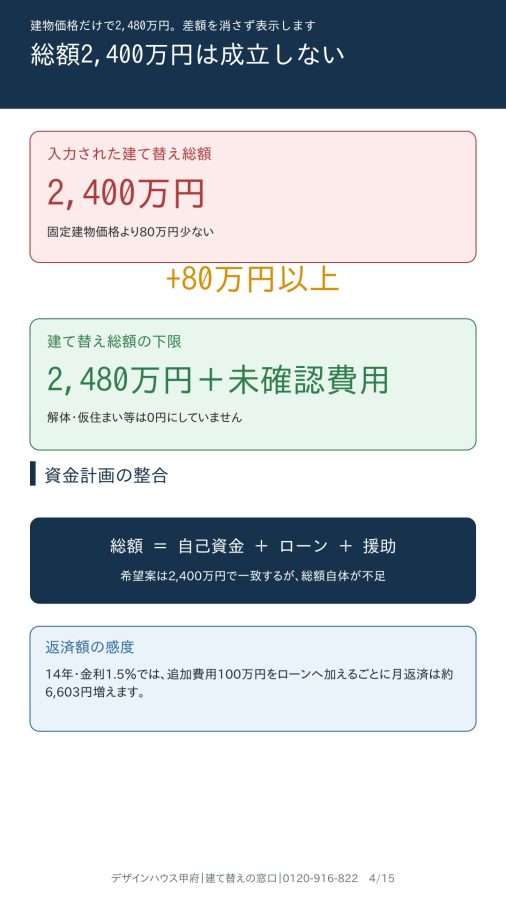
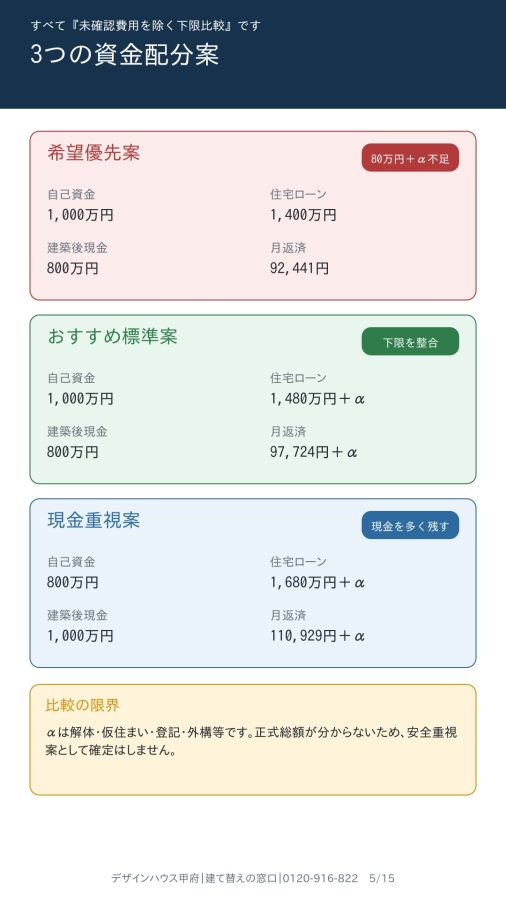
当初の希望は、建て替え総額2,400万円に対して、自己資金1,000万円、住宅ローン1,400万円。建築後に800万円の現金を残し、夫70歳までの14年間で完済する計画でした。
しかし、この資金計画には見過ごせない問題があります。
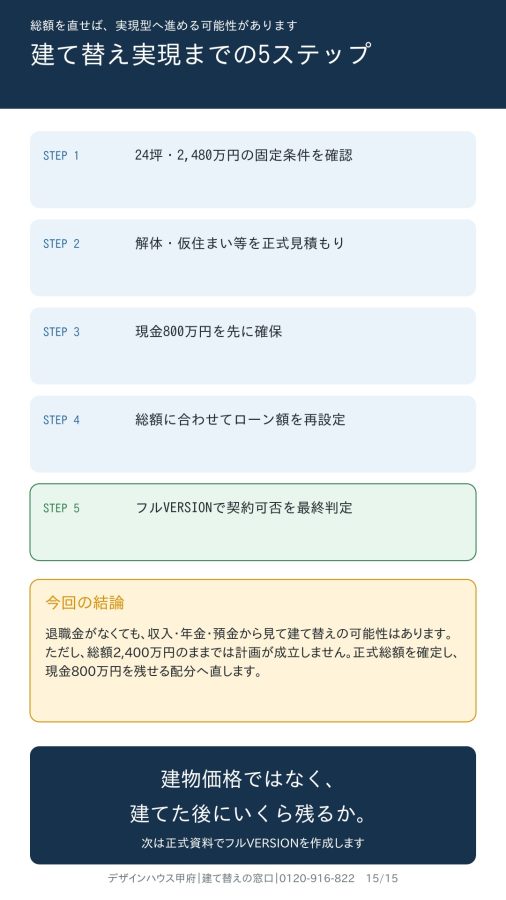
今回の固定条件は、平屋24坪・2LDK、建物・付帯工事価格2,480万円(税込)です。
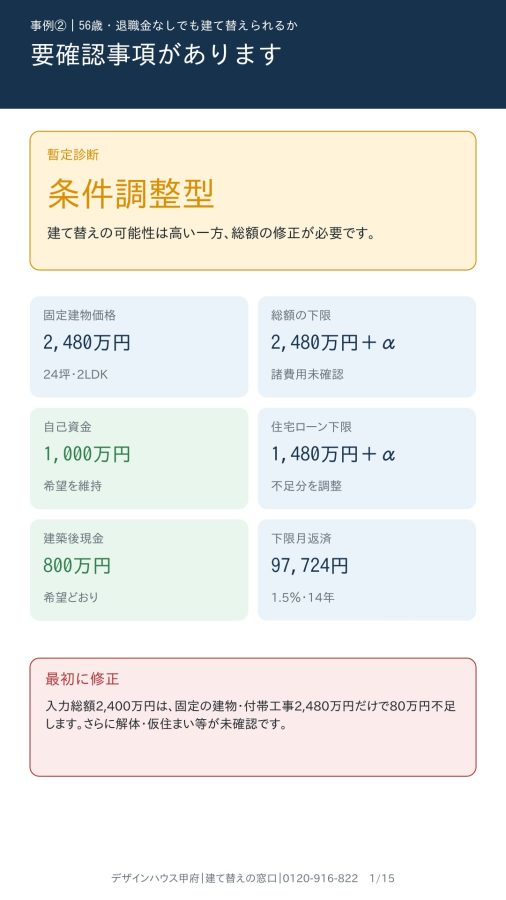
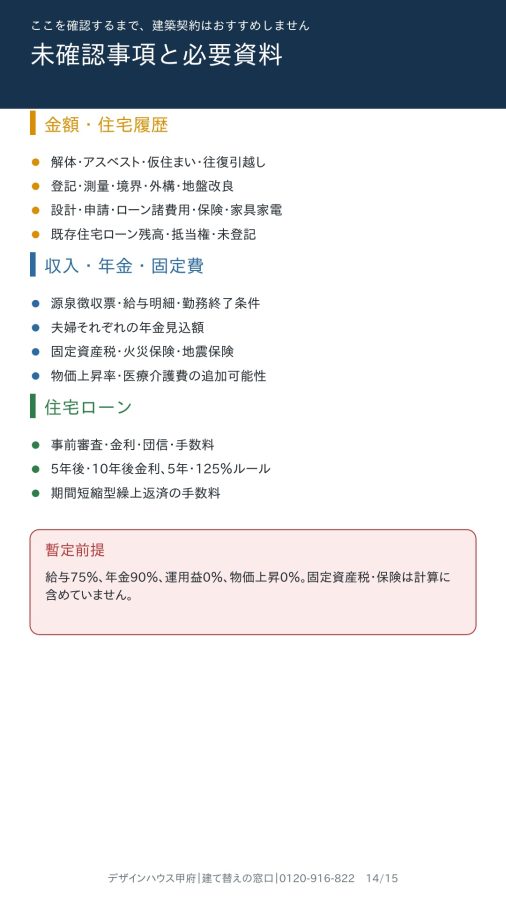
入力された建て替え総額2,400万円は、建物・付帯工事価格だけで80万円不足しています。さらに、解体、アスベスト、仮住まい、往復引越し、登記、測量、外構、地盤改良、住宅ローン諸費用なども確認できていません。
そのため、2,400万円のまま「建て替え実現型」と判定することはできません。
今回の判定は「条件調整型」です。
ただし、建て替えを諦める判定ではありません。
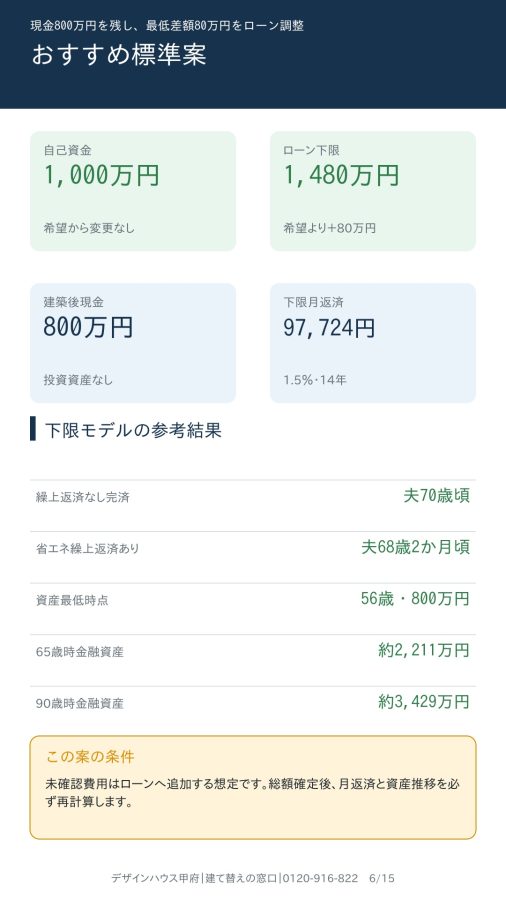
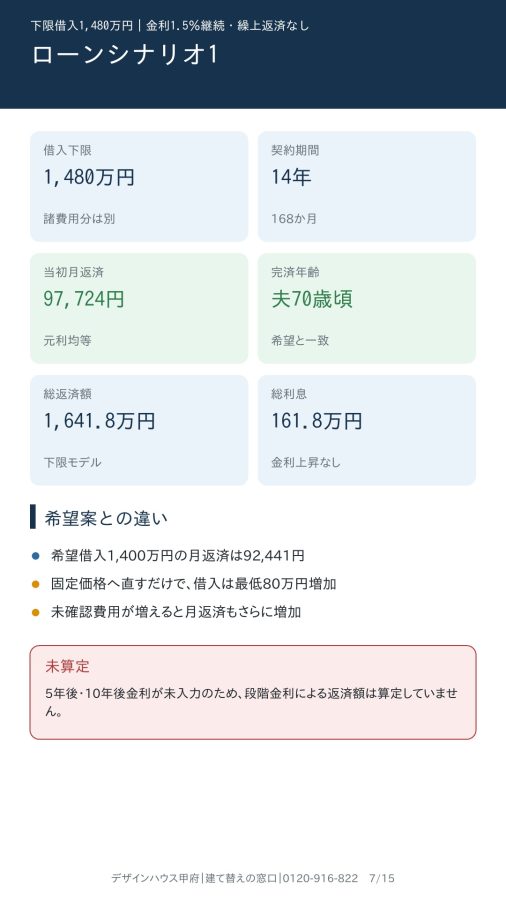
最低総額を2,480万円+未確認費用として、自己資金1,000万円を維持する場合、住宅ローンは最低でも1,480万円+未確認費用が必要です。
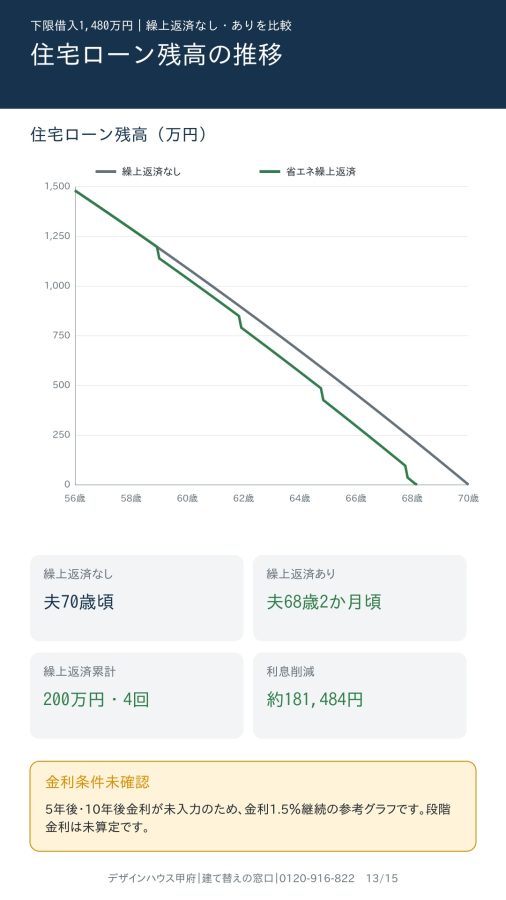
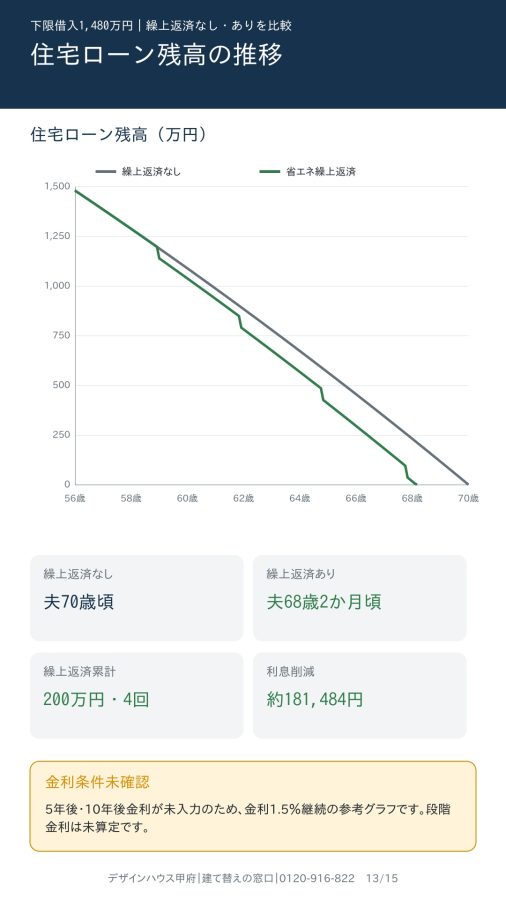
下限となる住宅ローン1,480万円を、金利1.5%・返済期間14年で借りた場合、当初月返済額は約9万7,724円。繰上返済をしなければ夫70歳頃の完済となります。
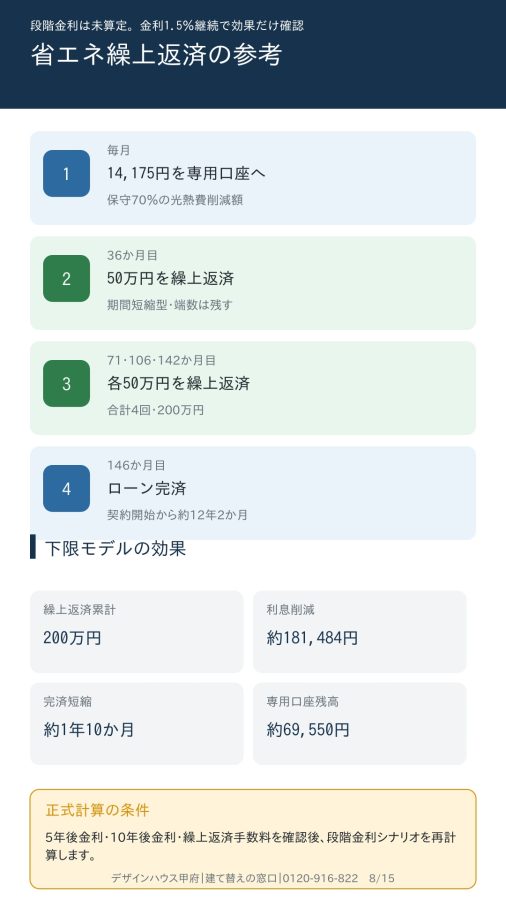
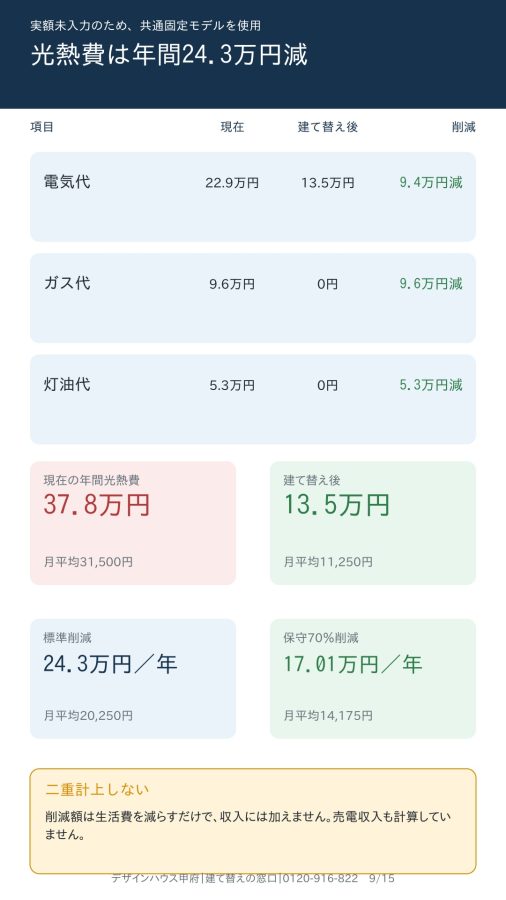
さらに、建て替え後の光熱費削減額のうち、保守的に見込んだ月1万4,175円を専用口座へ積み立て、50万円単位の期間短縮型繰上返済へ回した参考計算では、約12年2か月、夫68歳2か月頃の完済となります。
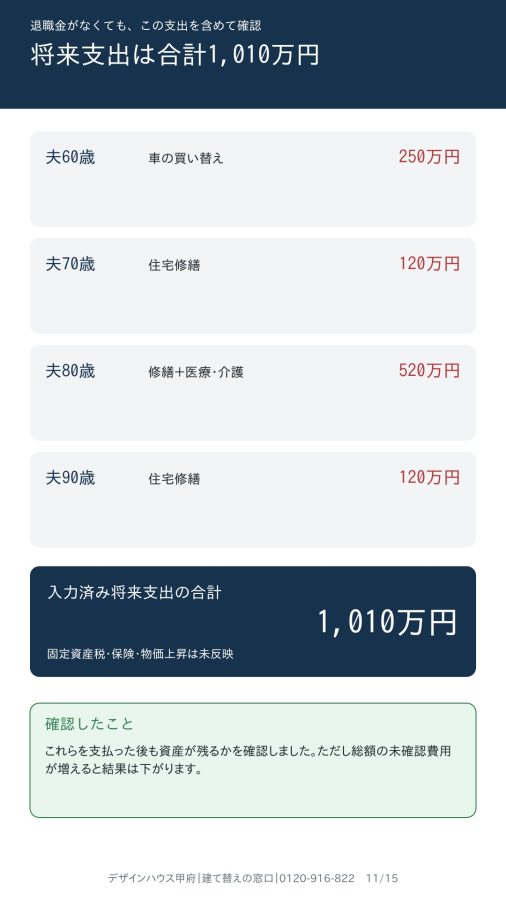
このご夫婦には、今後次の支出も予定されています。
・夫60歳時の車買い替え 250万円
・夫70歳時の住宅修繕 120万円
・夫80歳時の修繕・医療介護費 520万円
・夫90歳時の住宅修繕 120万円
入力済みの将来支出は、合計1,010万円です。
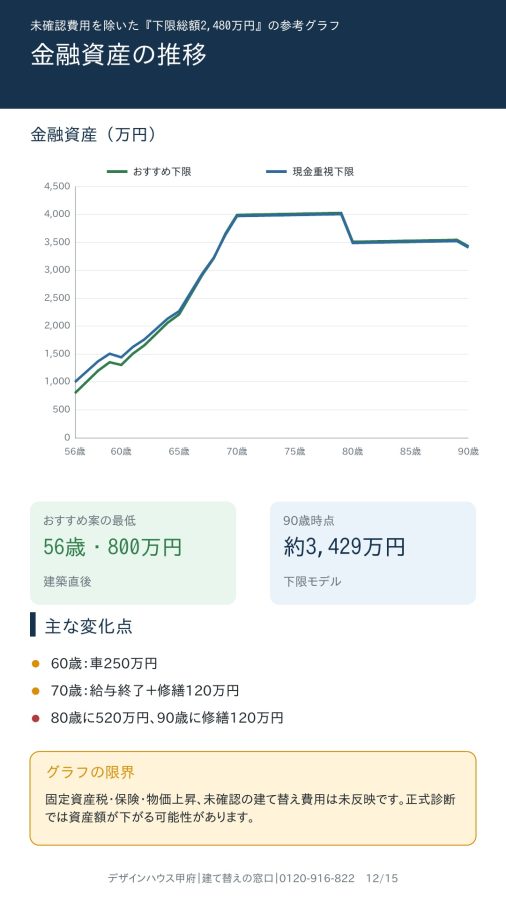
これらの支出を含めた下限モデルでは、建築直後に残る現金は800万円。90歳時点の金融資産は約3,429万円となりました。
退職金がなくても、勤務収入、年金、現在の預金を適切に配分すれば、建て替えられる可能性はあります。
しかし、建物価格よりも少ない建て替え総額を使い、建てられるように見せることはできません。
大切なのは、「住宅ローンが借りられるか」ではありません。
解体や仮住まいまで含めた建て替え総額はいくらになるのか。
建築後に現金をいくら残せるのか。
退職金がなくても、車、修繕、医療・介護費まで払えるのか。
デザインハウス甲府の「建て替えの窓口」では、建物価格だけで判断せず、建て替え後の生活を守れる資金配分まで確認します。
「退職金がないから建て替えられない」と決める前に、まずは正しい建て替え総額と、建てた後に残る現金を確認しましょう。
デザインハウス甲府
建て替えの窓口
電話:0120-916-822
※本事例は未確認費用を除いた暫定計算です。固定資産税、保険、物価上昇、解体、仮住まい、外構などの費用は正式資料確認後に再計算します。融資承認、金利、光熱費削減額、将来の金融資産額を保証するものではありません。