53歳の会社経営者が現金800万円を残す建て替え資金計画
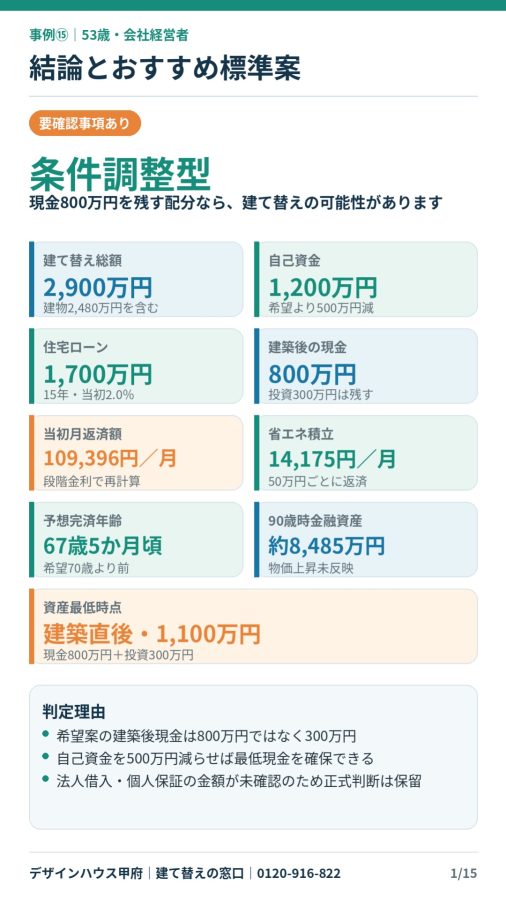
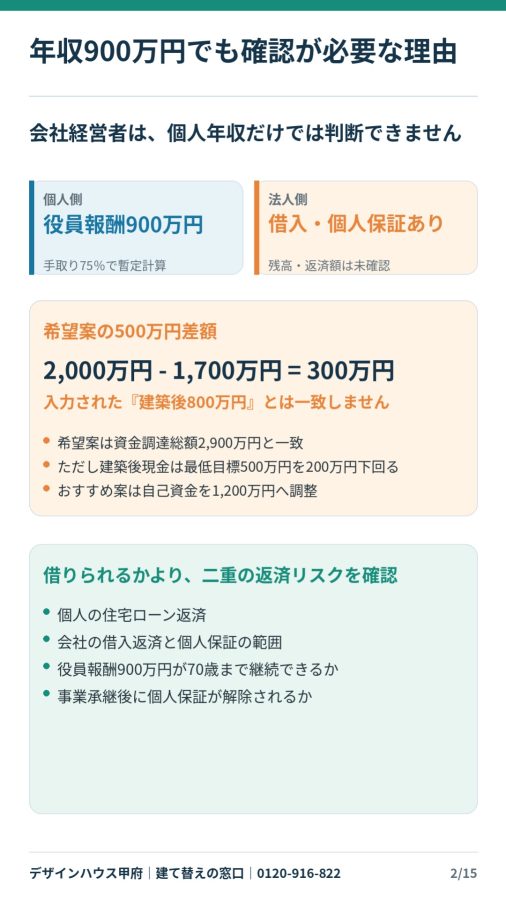
判定は「条件調整型」です。総額2,900万円の建て替えに対し、自己資金を1,700万円から1,200万円へ減らし、建築後の現金800万円を確保する標準案を示します。ただし法人借入・個人保証の金額が未確認のため、正式な建築可否の判断は保留です。
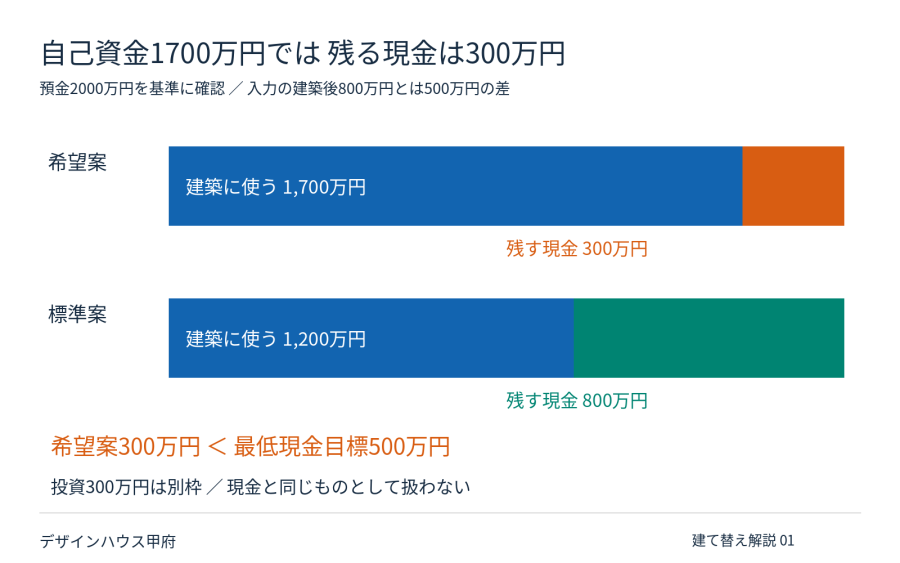
解説図01
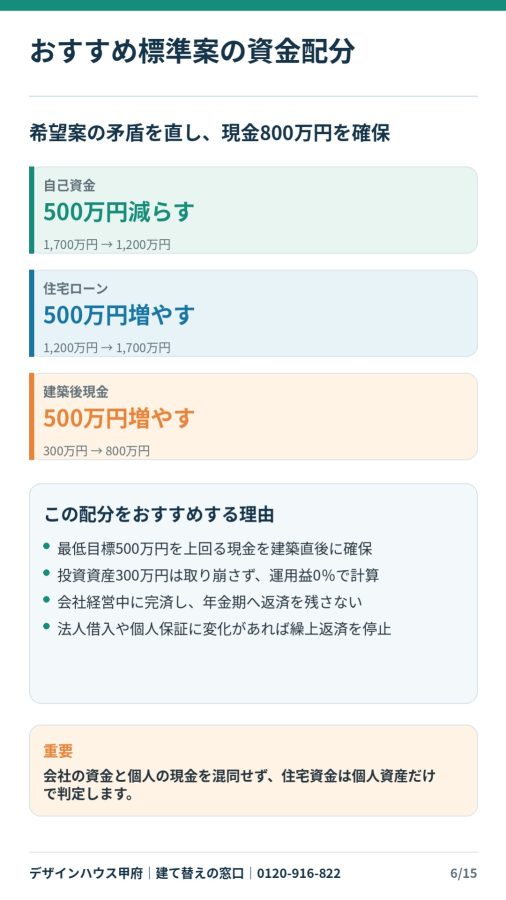
夫53歳・妻51歳、夫の役員報酬は税込年900万円、妻の年収は120万円です。預金2,000万円と投資資産300万円があります。希望する自己資金1,700万円を預金から支出すると、現金は300万円。入力された建築後800万円とは一致せず、最低現金目標500万円を200万円下回ります。
年収が高くても、建てた直後に使える現金が足りなくなる計画は見直しが必要です。標準案では借入を1,700万円へ増やして現金を残しますが、月返済も増えます。会社の返済状況と個人保証まで確認して判断します。計算書15枚の記載は変えず、数字の読み方を解説文と図表で補っています。
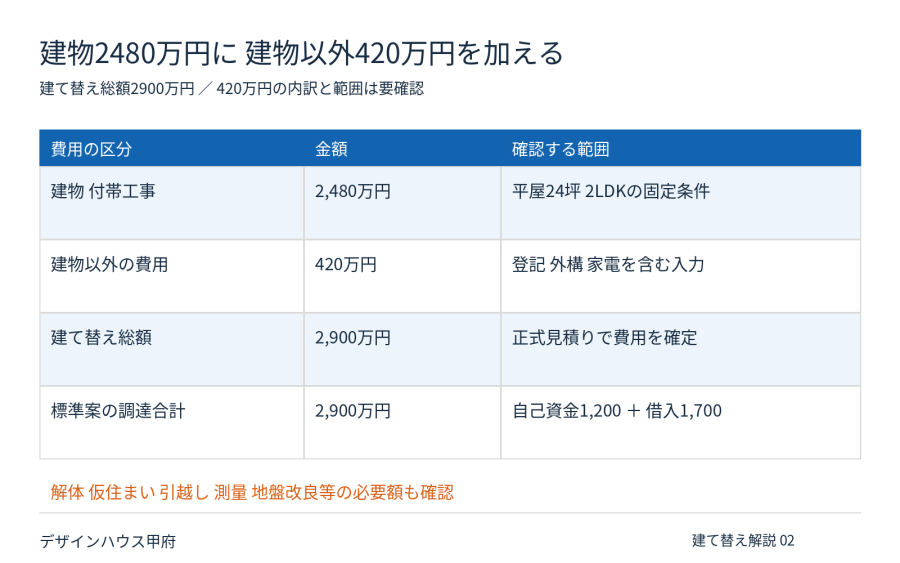
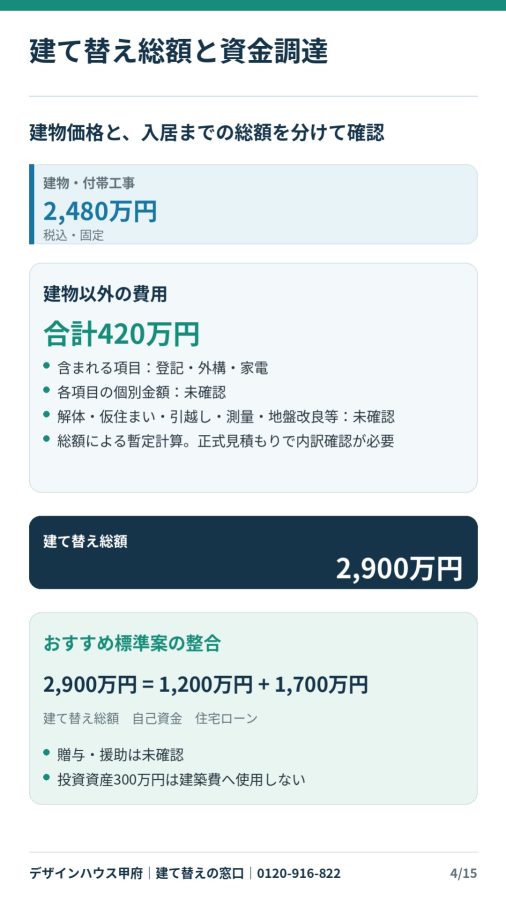
入居までの総額と建物以外420万円の範囲を確認する
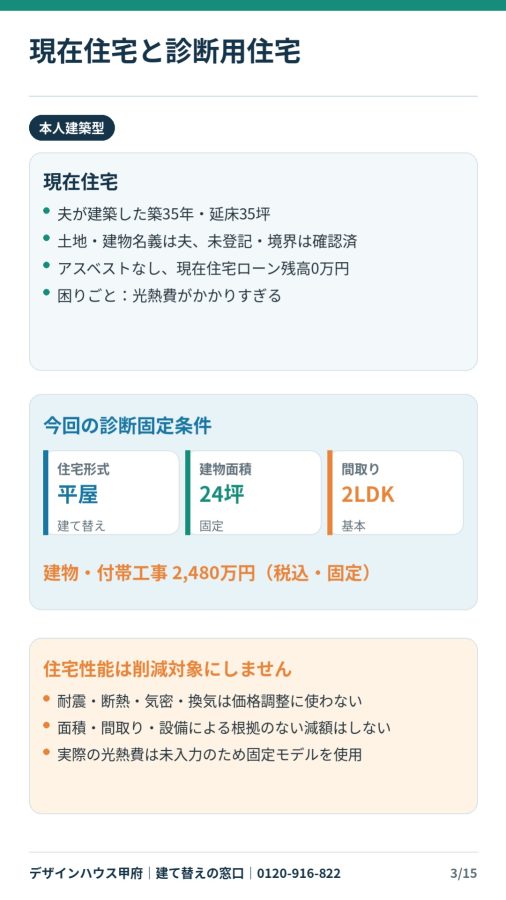
現在住宅は築35年・延床35坪で、光熱費の高さに困っているという入力です。既存住宅ローン残高は0円。今回の診断は、平屋24坪・2LDK、建物・付帯工事2,480万円を固定条件としています。
解説図02
建物以外の費用は合計420万円で、登記・外構・家電を含む入力です。ただし各項目の金額は未確認です。解体、仮住まい、引越し、測量、地盤改良等も未確認なので、必要な項目と420万円に含まれる範囲を正式見積りで確かめます。総額2,900万円は暫定計算の基準であり、追加費用が出ないという保証ではありません。
本体価格だけを比べると、入居までの支出や手元現金が見えにくくなります。建て替えでは総額と費用内訳、支払時期をそろえて比較してください。この診断では耐震・断熱・気密・換気を削減対象にせず、面積や設備を変えれば必ず安くなるという根拠のない減額もしていません。
現金を残すために借入を増やす理由と負担を比べる
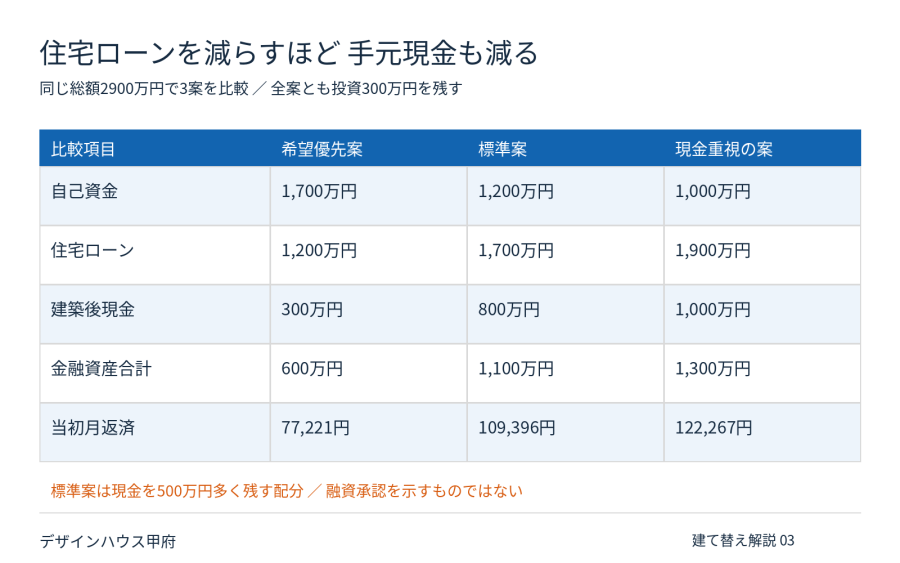
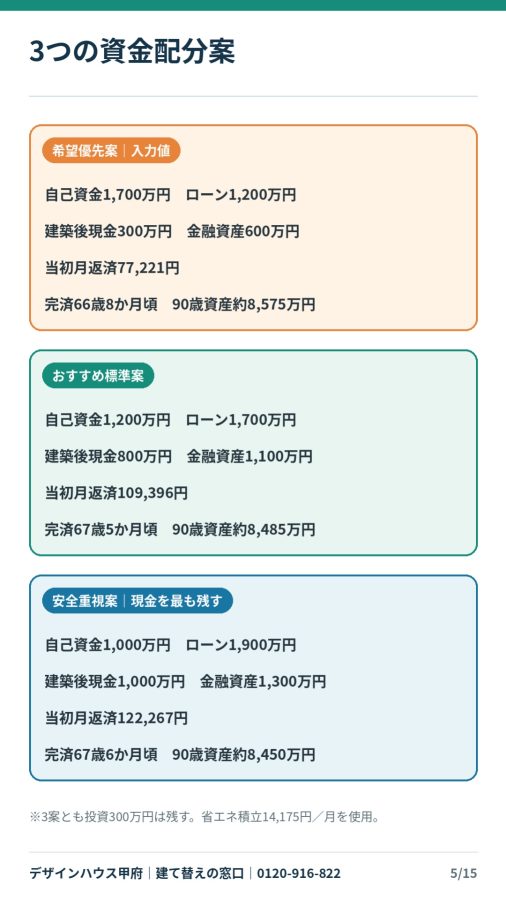
希望案から標準案への変更は、自己資金を500万円減らし、借入を500万円増やす調整です。建築後の現金は300万円から800万円へ増えます。当初月返済は7万7,221円から10万9,396円へ増えるため、残す現金と返済負担の両方を比較します。
解説図03
標準案では現金800万円に投資300万円を合わせ、金融資産1,100万円を残します。投資300万円は建築費に使わず、運用益0%で計算しています。ただし試算上の運用益0%は、実際の投資価格が変動しないという意味ではありません。最低現金目標は、投資との合計額ではなく現金で確認します。
計算書の安全重視案は現金1,000万円を残す代わりに、借入1,900万円、当初月返済12万2,267円となります。現金が多い案でも、役員報酬が減れば返済負担は重くなります。会社資金を個人の住宅資金に混ぜず、個人の資産と手取り収支を整理したうえで、法人の返済状況も確認します。
年金生活へ入る前の完済を目指すための条件を読む
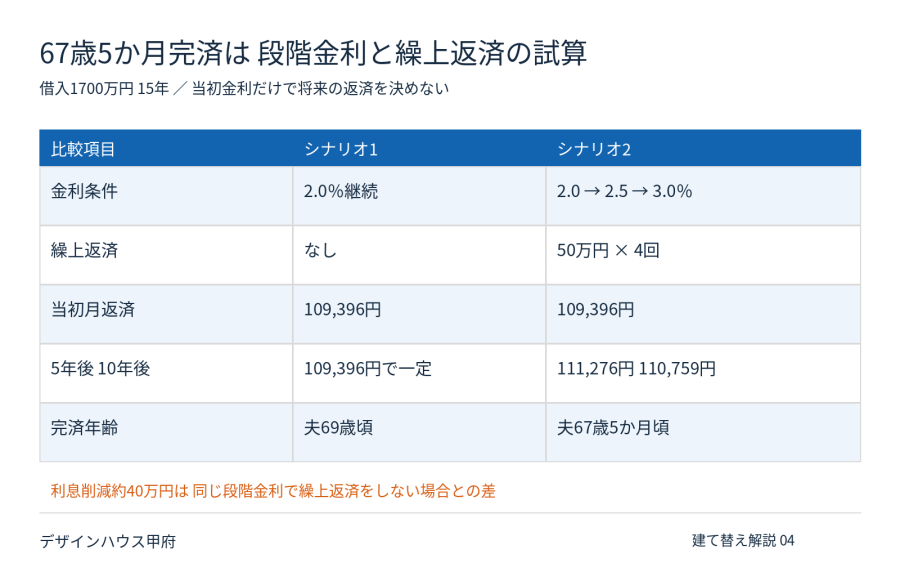
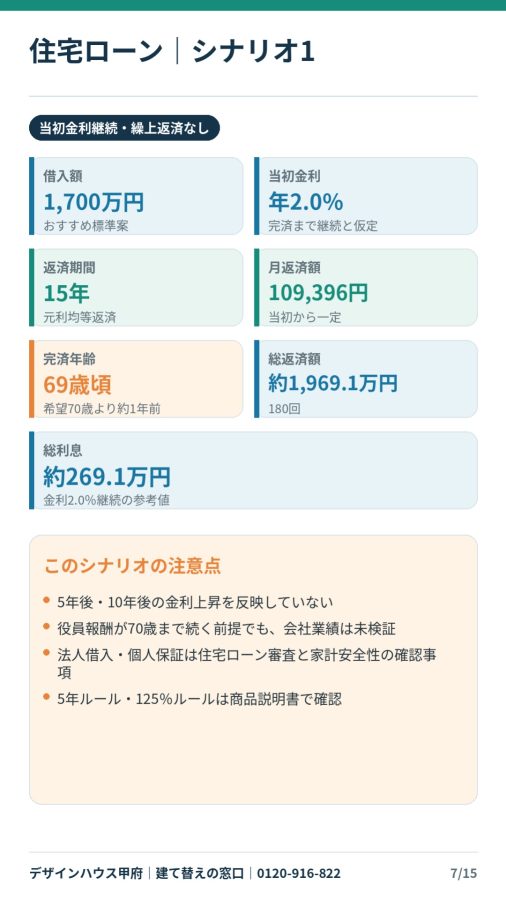
返済開始を夫54歳とする15年ローンです。当初金利年2.0%が続き、繰上返済をしないシナリオ1では、月10万9,396円、夫69歳頃の完済を見込んでいます。5年後・10年後の金利上昇を反映していない参考値です。
解説図04
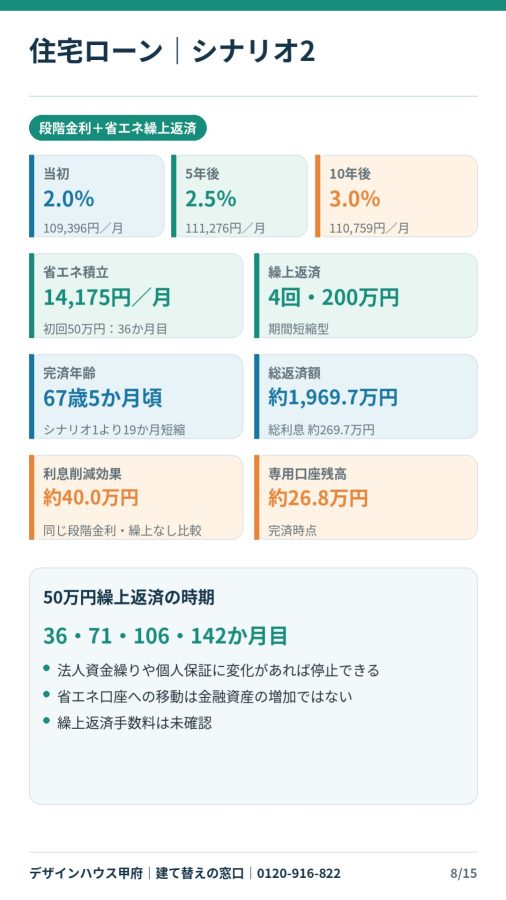
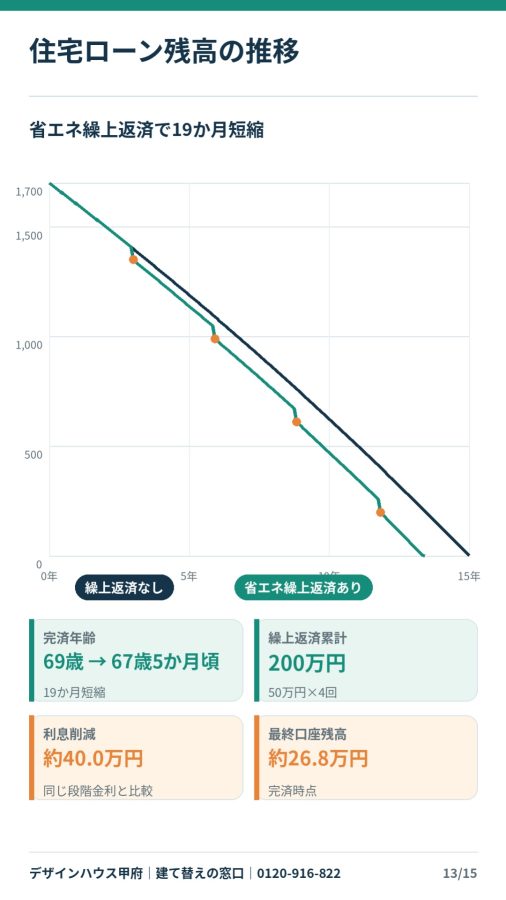
シナリオ2は、当初2.0%、5年後2.5%、10年後3.0%で試算し、省エネ分の積立から50万円ずつ4回、合計200万円を繰り上げます。月返済は10万9,396円、11万1,276円、11万759円と推移し、夫67歳5か月頃に完済する計算です。
利息削減約40万円は、同じ段階金利で繰上返済をしない場合との比較です。異なる金利条件のシナリオ1との差ではありません。予定どおり積立が続くことや、実際の融資条件が前提になります。法人の資金繰りや個人保証に変化があれば、繰上返済を止めて家計の現金を確保することも検討します。
省エネ積立は実額を確認しながら続ける
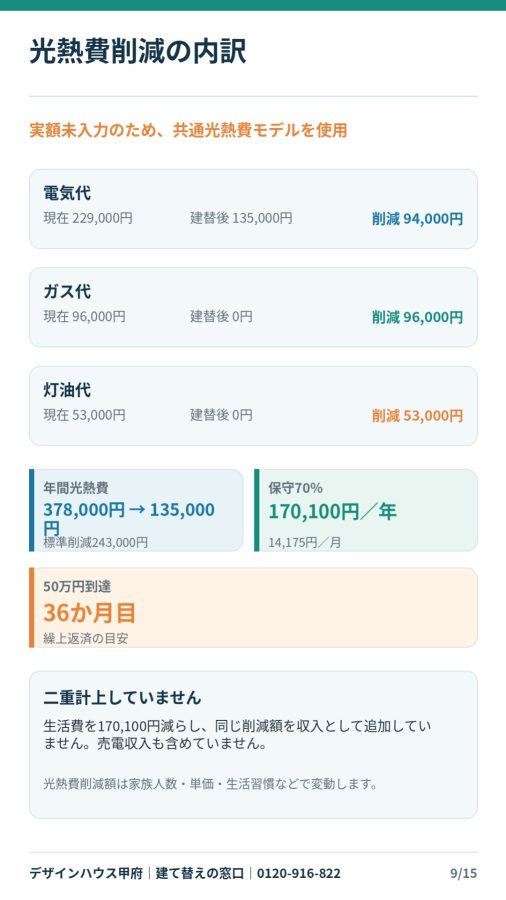
計算書は、年間光熱費が37万8,000円から13万5,000円になる共通モデルを使っています。年間削減額24万3,000円の70%、年17万100円を生活費から差し引き、その分を月1万4,175円ずつ返済用に積み立てる計画です。
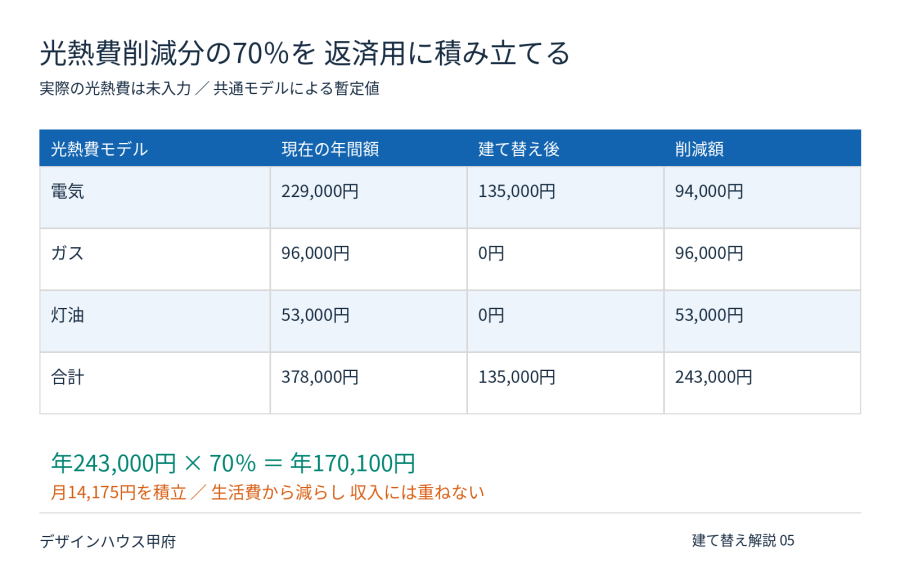
解説図05
積立が50万円に達するごとに期間短縮型の繰上返済を行い、試算では36・71・106・142か月目に各50万円を返済します。完済時点の専用口座残高は約26万8,000円です。専用口座にお金を移すだけでは金融資産全体は増えず、削減額を収入として二重に加算していません。売電収入も含みません。
実際の光熱費が未入力なので、削減額や完済時期は確定していません。直近12〜24か月の電気・ガス・灯油代を確認し、入居後も家族人数、単価、生活習慣に合わせて積立額を見直します。返済を急ぐために、生活費や会社との資金関係を確認せず現金を動かさないことが大切です。
役員報酬の継続と法人借入の返済を合わせて確認する
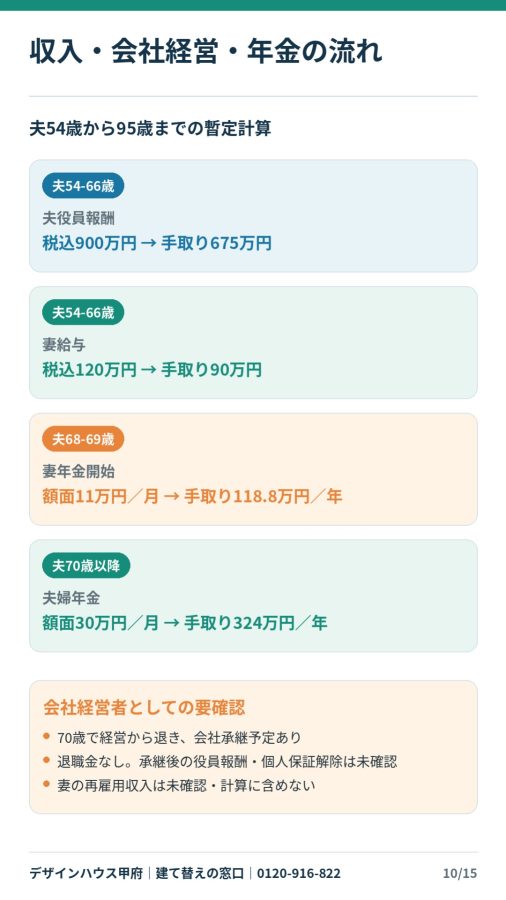
夫の役員報酬900万円は、手取り75%の年675万円、妻の給与120万円は年90万円として簡易換算しています。70歳で経営から退き会社を承継する予定ですが、役員報酬の継続と承継後の収入、個人保証の解除条件は正式確認が必要です。退職金はありません。
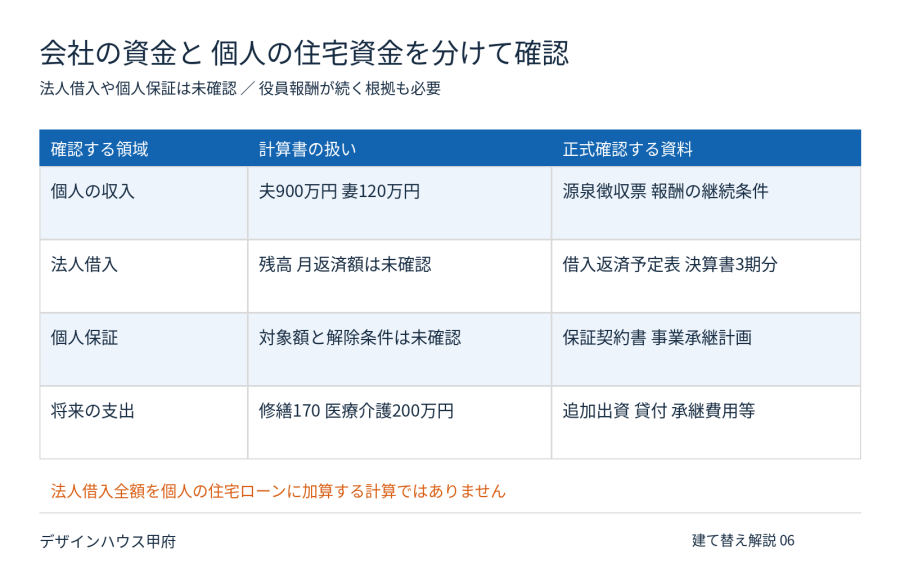
解説図06
計算書の収入欄は夫54〜66歳の夫婦就労、68〜69歳の妻年金、70歳以降の夫婦年金を示しています。一方、長期試算は役員報酬900万円が70歳まで続くことを前提としており、67〜69歳を含む年齢ごとの収入を正式資料でそろえて確認します。妻の再雇用収入は未確認で計算に含めていません。
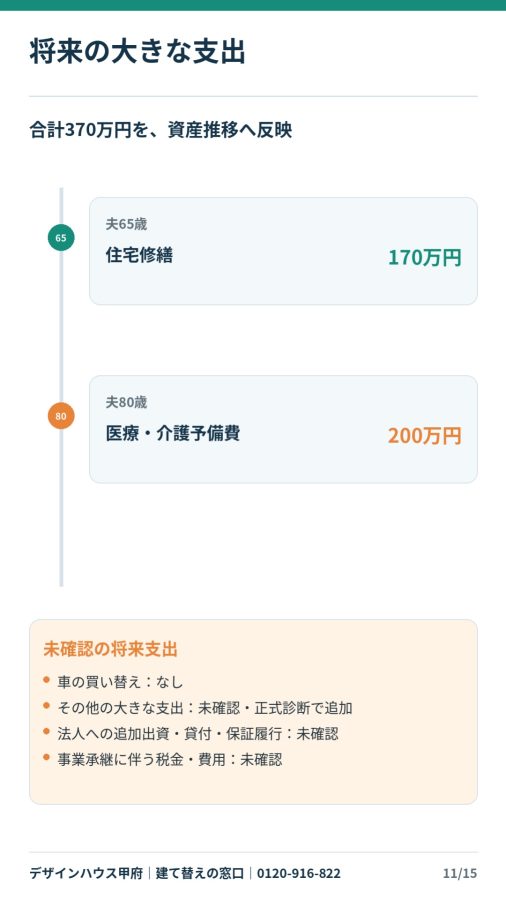
将来支出は夫65歳の住宅修繕170万円と80歳の医療・介護200万円、合計370万円を反映しています。車の買い替えは「なし」の入力です。法人への追加出資・貸付、保証履行、承継に伴う税金・費用は未確認です。会社の返済を個人家計へ機械的に二重計上せず、報酬の継続性や個人に生じる負担を確認します。
長期の資産残高より先に試算の前提を確認する
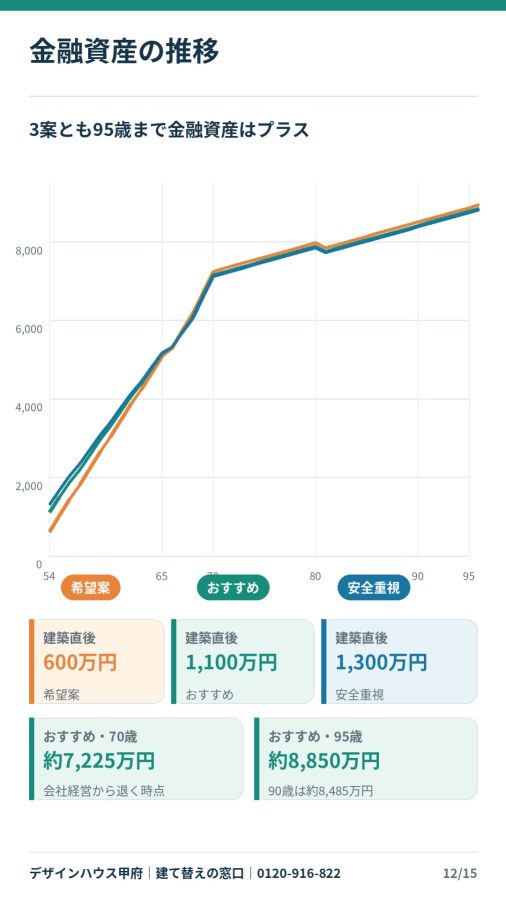
おすすめ標準案の金融資産は、建築直後1,100万円、夫70歳で約7,225万円、90歳で約8,485万円、95歳で約8,850万円の見込みです。建築直後が最も少ない試算ですが、1,100万円全額が現金ではなく、現金800万円と投資300万円の合計です。
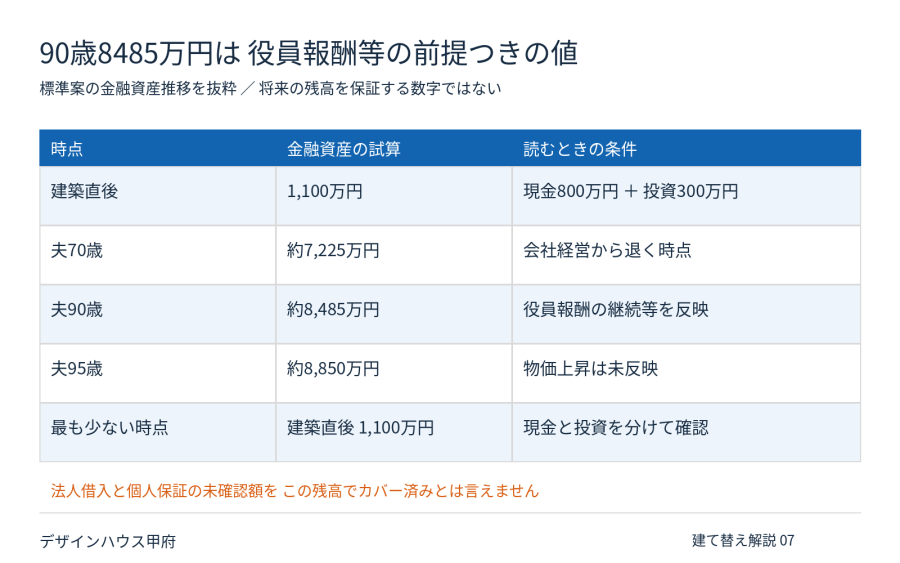
解説図07
長期残高が大きくなるのは、役員報酬900万円が70歳まで続くことなどを前提にしているためです。夫婦年金は70歳以降、額面月30万円を90%換算し、手取り年324万円としています。物価上昇は未反映で、法人借入や個人保証の金額も確認できていません。この残高だけで会社と家計の安全を確定することはできません。
住宅ローン残高の図では、省エネ分から合計200万円を繰り上げ、通常の69歳頃から67歳5か月頃へ19か月短縮する見込みを示しています。会社経営中に完済を目指す方向性はありますが、役員報酬や積立条件が変われば結果も変わります。事業承継時の収入と保証の扱いを含めて確認してください。
法人資料と個人資料を揃えてから建築可否を決める
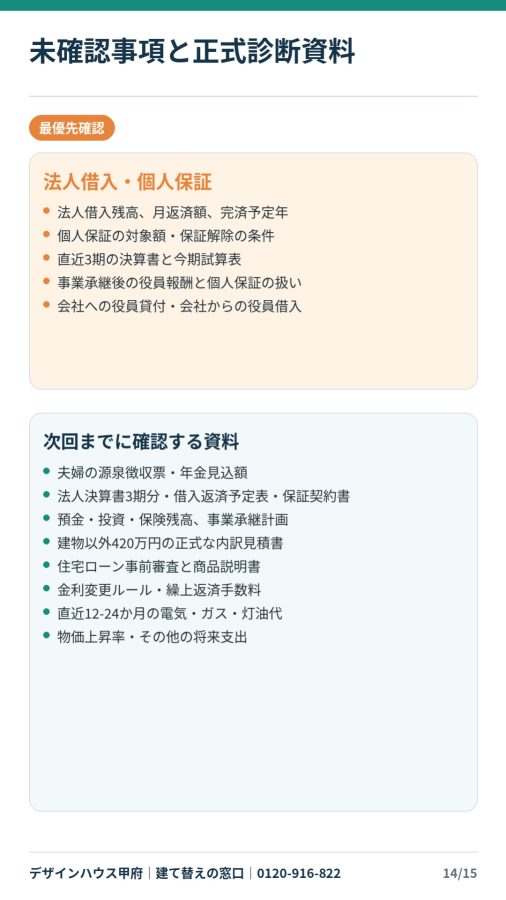
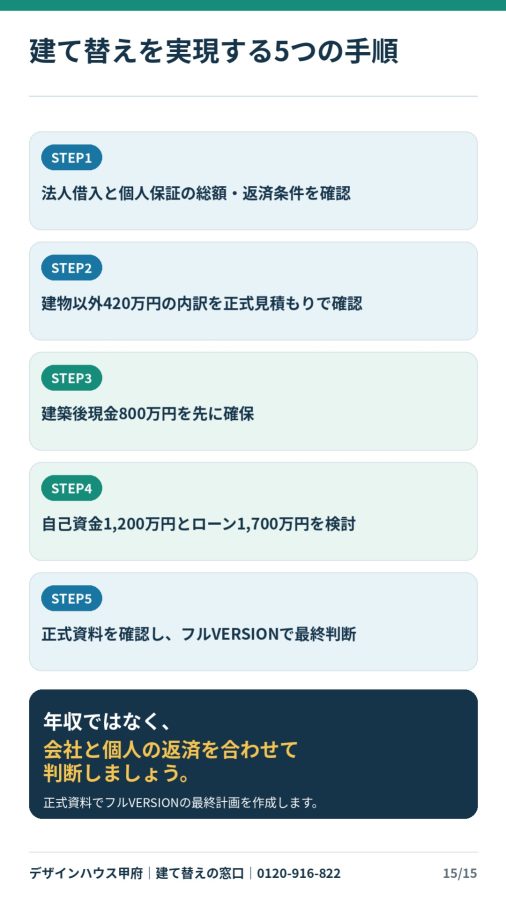
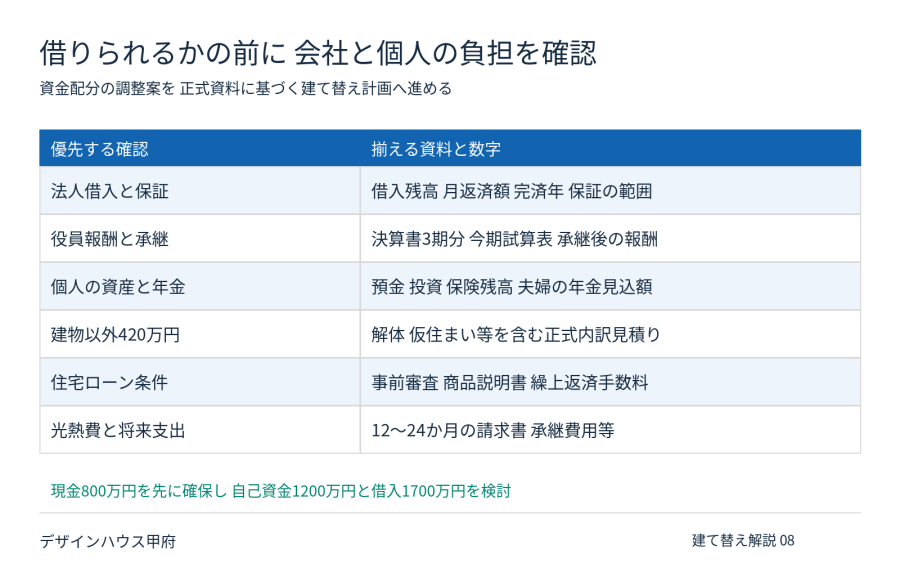
年収900万円という数字だけで、住宅ローンも建て替えも大丈夫とは判断できません。まず法人借入と個人保証の総額・返済条件を確認し、建物以外420万円の内訳を確定させます。そのうえで、建築後の現金800万円を残す資金配分を検討します。
解説図08
法人決算書3期分、今期試算表、借入返済予定表、保証契約書、事業承継計画、夫婦の源泉徴収票と年金見込額をご用意ください。会社への役員貸付と会社からの役員借入も確認します。役員報酬が減る場合や個人に追加負担が生じる場合に備え、個人の生活費と住宅ローンをどこまで維持できるかを詳細診断で点検します。
デザインハウス甲府「建て替えの窓口」では、本体価格だけでなく、解体・仮住まい・引越し等の総額、建築後の現金、老後の収支まで確認します。会社経営者の方は法人資料も合わせてご相談ください。電話0120-916-822。今回の計算書は住宅ローンの承認を判定するものではなく、正式資料を使った詳細診断で最終的な建築可否を判断します。