

桃・ぶどう農家を営む夫52歳・妻50歳の建て替え資金計画です。
農家の住宅資金計画を、過去5年間の「平均年収700万円」だけで判断してよいのでしょうか。
農業収入は天候、収穫量、市場価格、病害、燃料費、肥料代などによって大きく変動します。前年に返せた住宅ローンが、今年も同じように返せるとは限りません。
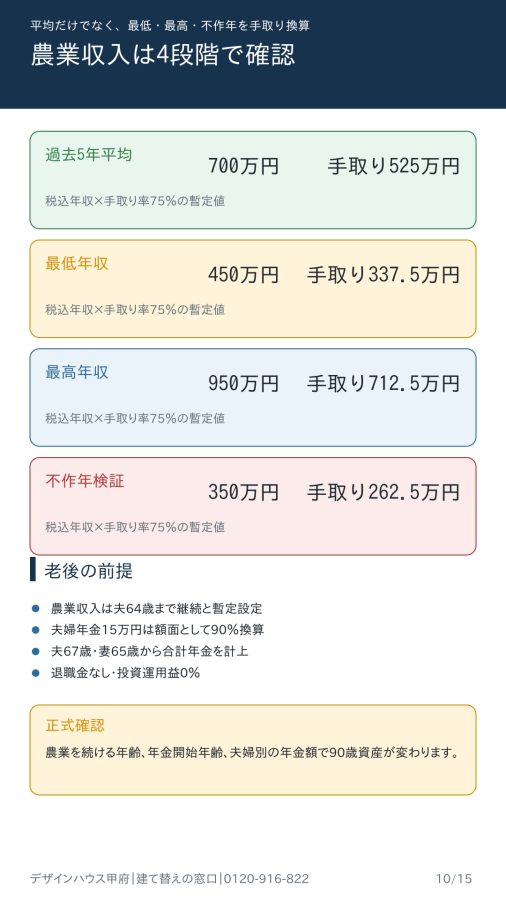
今回のご夫婦も、過去5年間の最高年収は950万円ですが、最低年収は450万円。不作年には、世帯年収が350万円まで下がる可能性を想定しています。
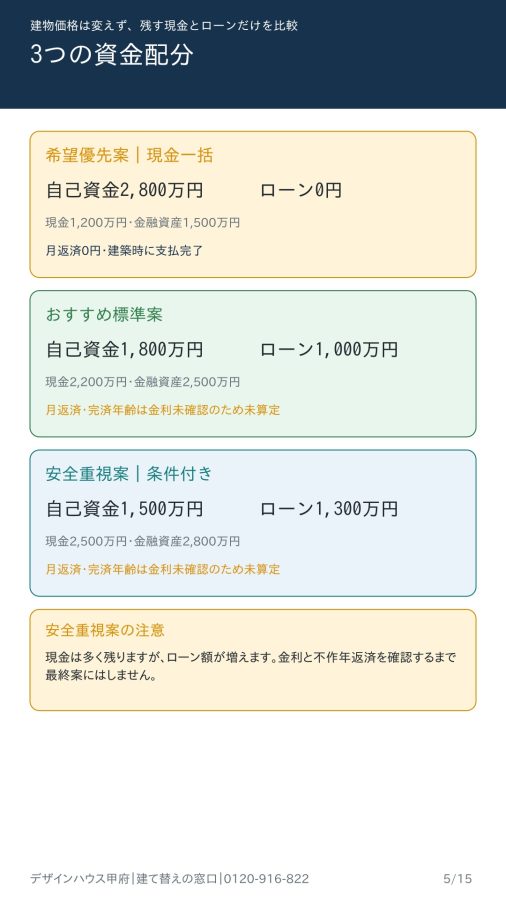
預金は4,000万円あるため、建て替え総額2,800万円を現金一括で支払うこと自体は可能です。しかし、現金で払えることと、現金で払ってよいことは同じではありません。
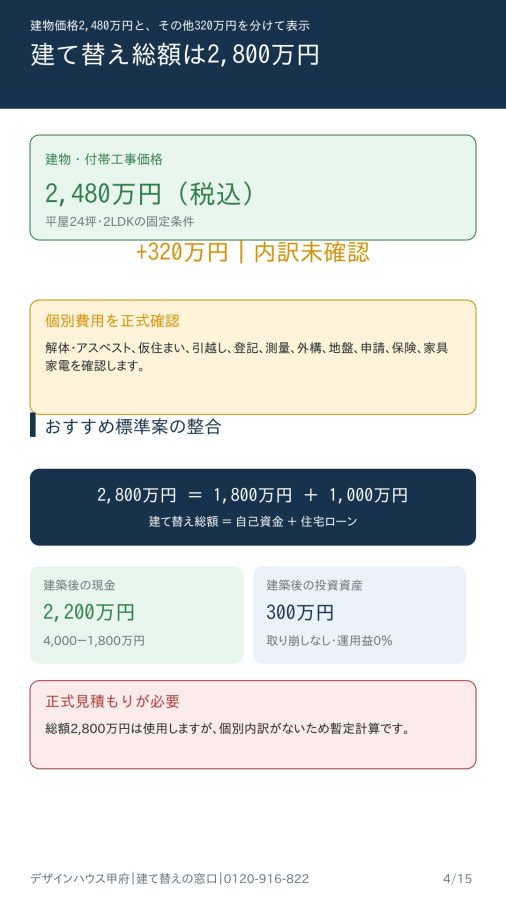
現金一括で2,800万円を支払うと、建築後に残る預金は1,200万円です。投資資産300万円を含めても、建築直後の金融資産は1,500万円となります。
一方、自己資金を1,800万円に抑え、住宅ローン1,000万円を利用した場合は、建築後の預金を2,200万円残せます。投資資産300万円を取り崩さなければ、建築直後の金融資産は2,500万円です。
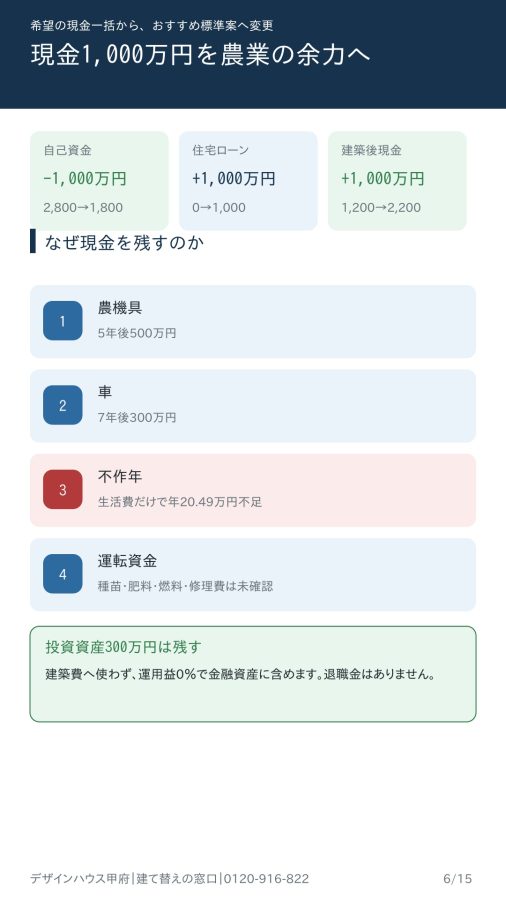
2つの案の差は、手元に残る現金1,000万円です。
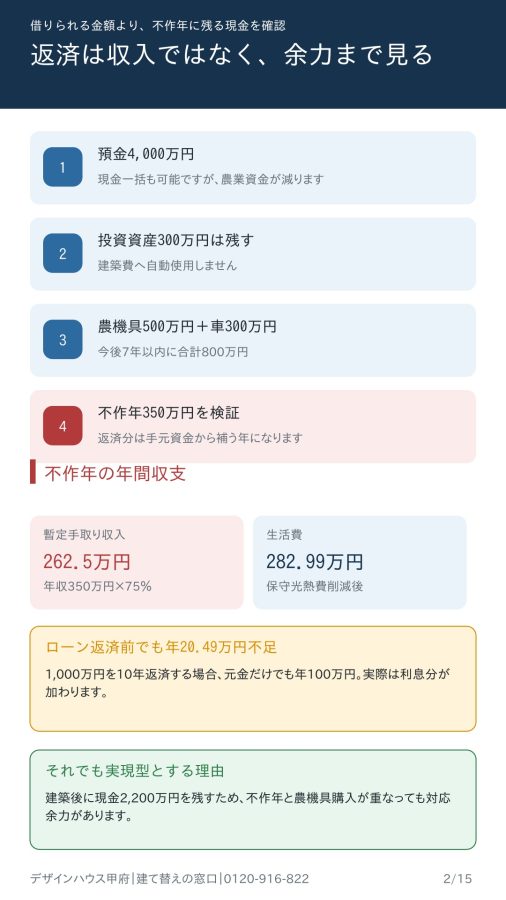
この1,000万円は、単なる余裕資金ではありません。農業を続けるための運転資金であり、不作が続いたときの生活防衛資金でもあります。
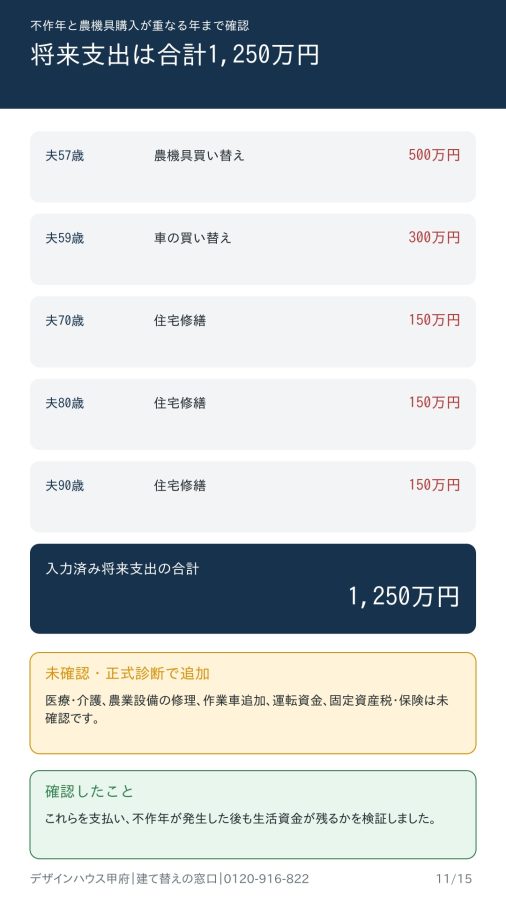
さらに今回は、5年後の農機具買い替え500万円、7年後の車買い替え300万円、70歳・80歳・90歳の住宅修繕費各150万円を反映しました。確認できている将来支出だけでも、合計1,250万円になります。
特に注意したいのが、不作年と農機具の買い替えが重なる可能性です。
不作年の世帯年収350万円を手取り率75%で暫定換算すると、年間手取り収入は約262万5,000円です。建て替え後の生活費を保守的に計算すると、住宅ローンを支払う前の段階でも、年間約20万5,000円の不足が見込まれます。
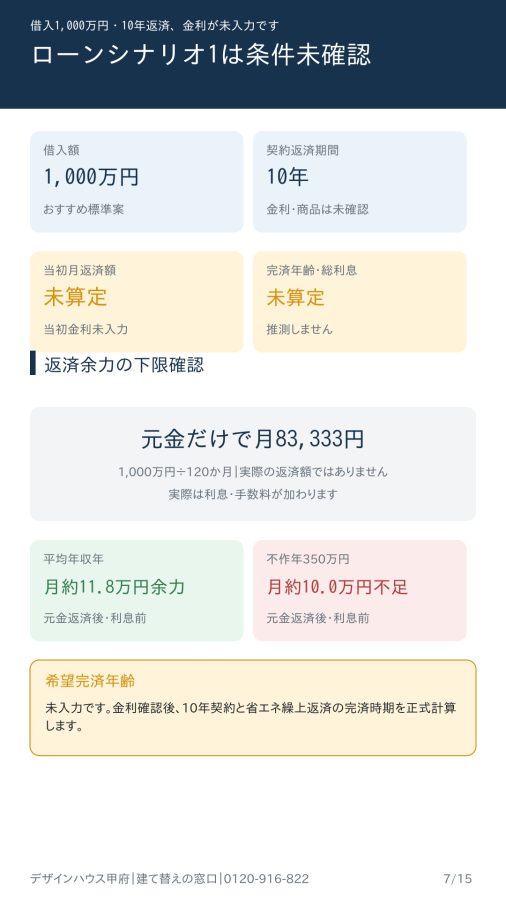
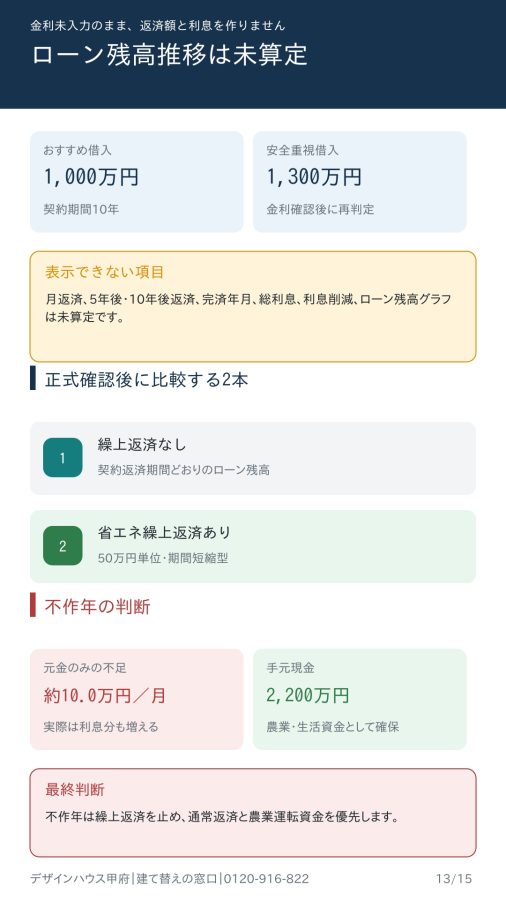
住宅ローン1,000万円を10年間で返す場合、金利を含めない元金だけでも月約8万3,333円です。不作年は、元金返済を含めると月平均約10万円の不足となり、実際には住宅ローン金利も加わります。
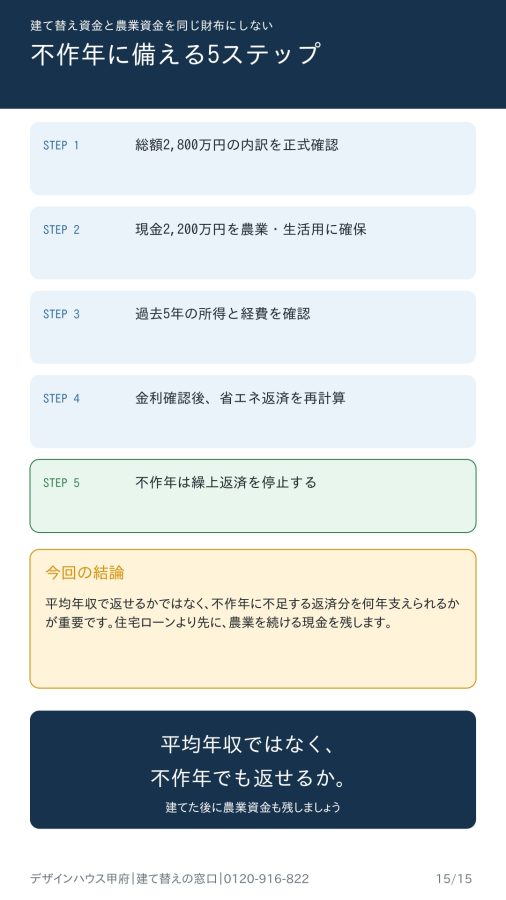
そのため、この計画では「平均年収なら返せるか」ではなく、「不作年の不足を何年間、手元資金で支えられるか」を重視しました。
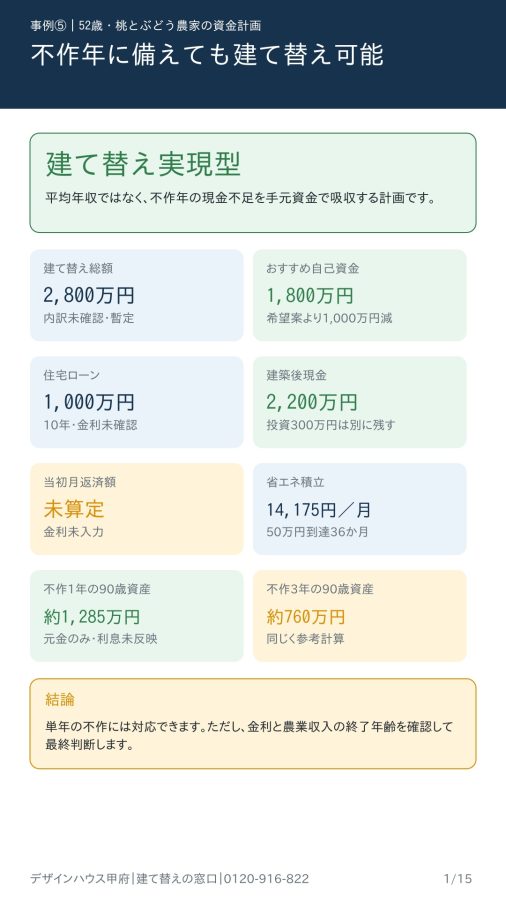
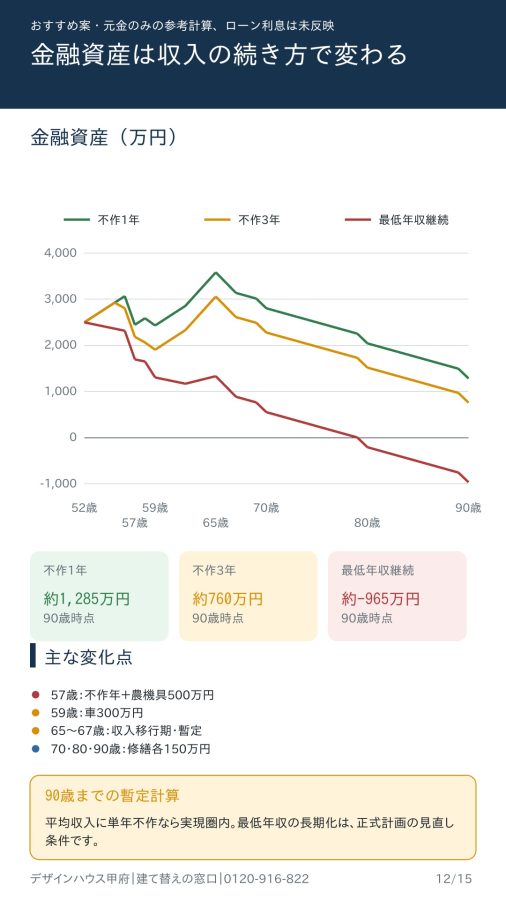
暫定計算では、平均年収を基本として不作年が1年発生するケースでは、90歳時点の金融資産は約1,285万円。不作年が3年続くケースでは、約760万円となります。
一方、最低年収450万円の状態が長期間続く場合は、90歳までの資金計画が成立しません。建て替え後の収入状況によっては、資金配分や借入額を改めて見直す必要があります。
今回の判定は「建て替え実現型」です。
ただし、それは平均年収700万円があるからではありません。自己資金を1,800万円に抑え、建築後も預金2,200万円を残すことで、不作、農機具の故障、車の買い替え、将来の修繕に対応できる可能性があるためです。
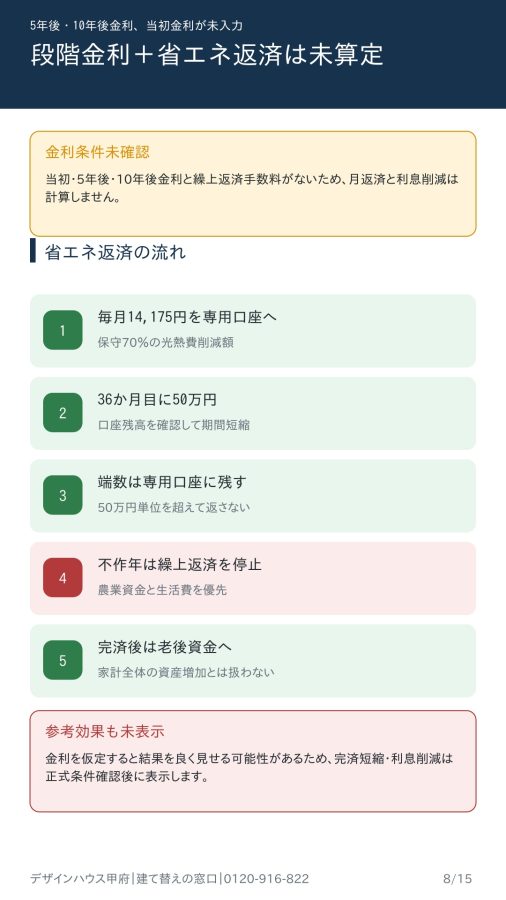
農家の建て替えでは、住宅ローンを早く返すことだけを優先してはいけません。不作年には省エネ効果を利用した繰上返済を停止し、通常返済と農業運転資金の確保を優先します。
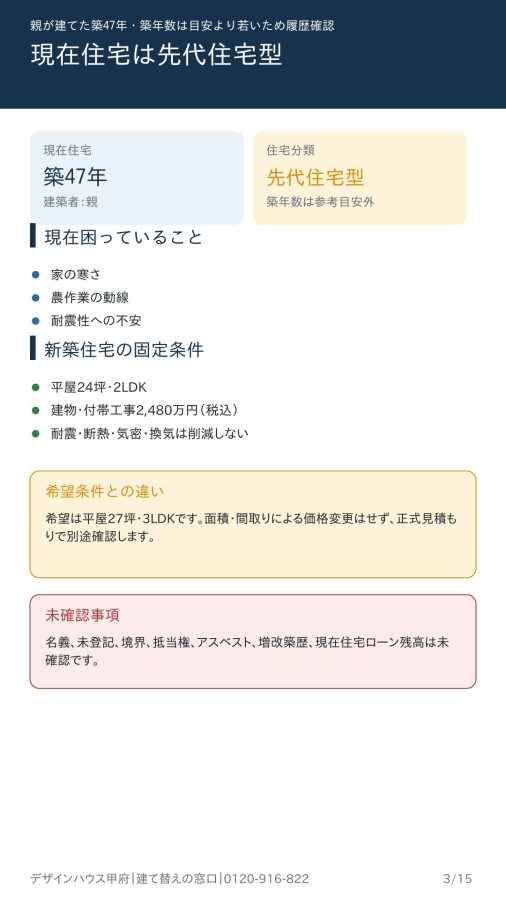
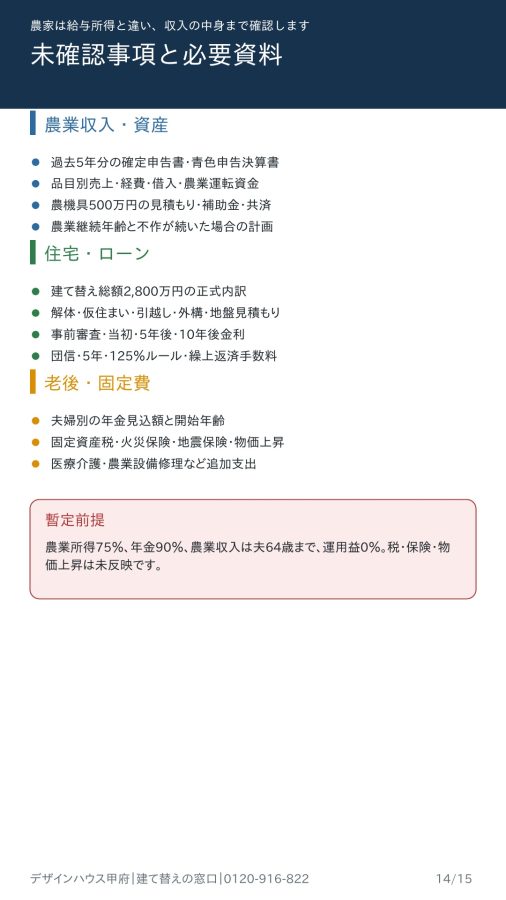
また、住宅ローン金利、繰上返済手数料、農業経費、農業を続ける年齢、夫婦それぞれの年金開始年齢、固定資産税・保険料は未確認です。そのため、月返済額、総利息、完済年齢、90歳時点の金融資産は暫定値となります。
建物・付帯工事価格は2,480万円(税込)、建て替え総額は2,800万円で計算しています。建物以外の320万円については、解体、仮住まい、引越し、登記、外構、地盤改良などの正式な内訳確認が必要です。
農家の家づくりで本当に確認すべきなのは、平均年収で住宅ローンが組めるかではありません。
収入が大きく下がった年でも、住宅ローンを払い、生活を守り、翌年の農業を続ける資金が残るかです。
「現金で建てられるから現金一括」という考え方ではなく、建て替え資金と農業資金を分けて考えることが、建てた後の暮らしと農業を守ります。
デザインハウス甲府の「建て替えの窓口」では、住宅ローンの借入可能額だけでは判断しません。不作年、農機具の買い替え、車、修繕、年金生活まで含め、建て替え後にいくら残るのかを確認します。