

退職金は、住宅ローンの返済に全部使ったほうがよいのでしょうか。
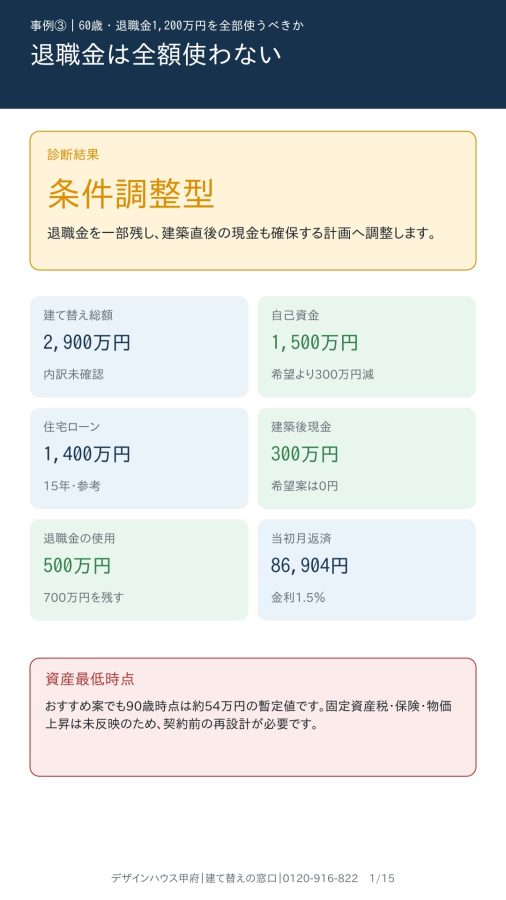
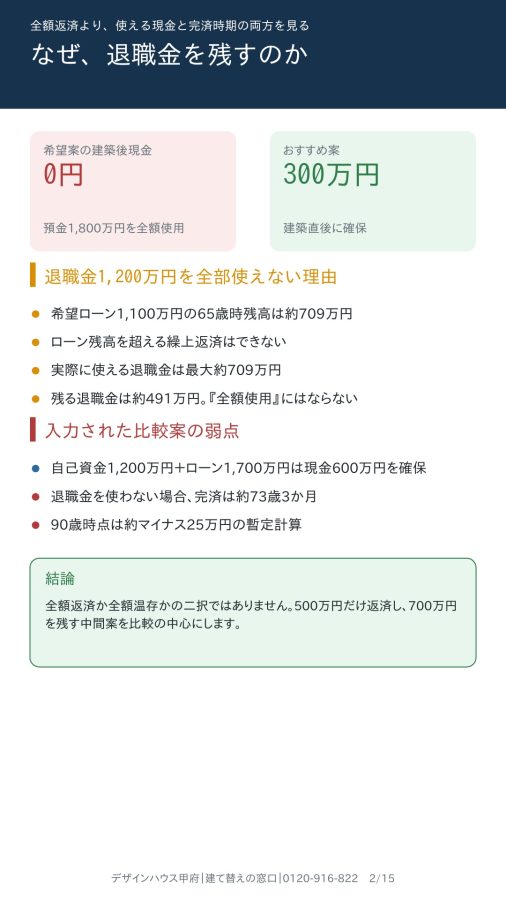
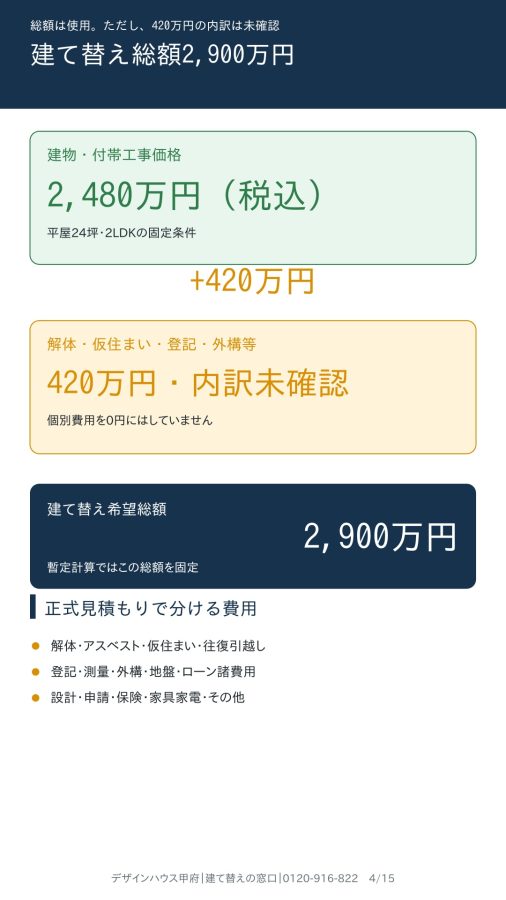
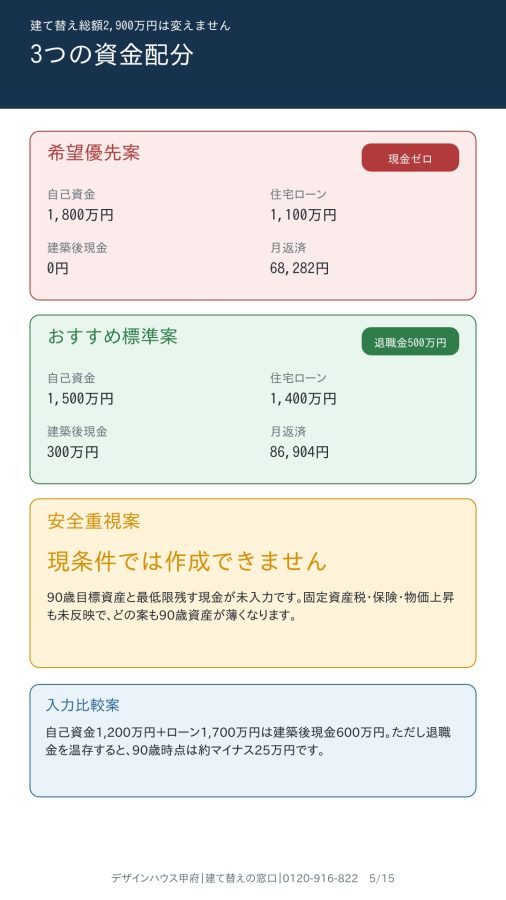
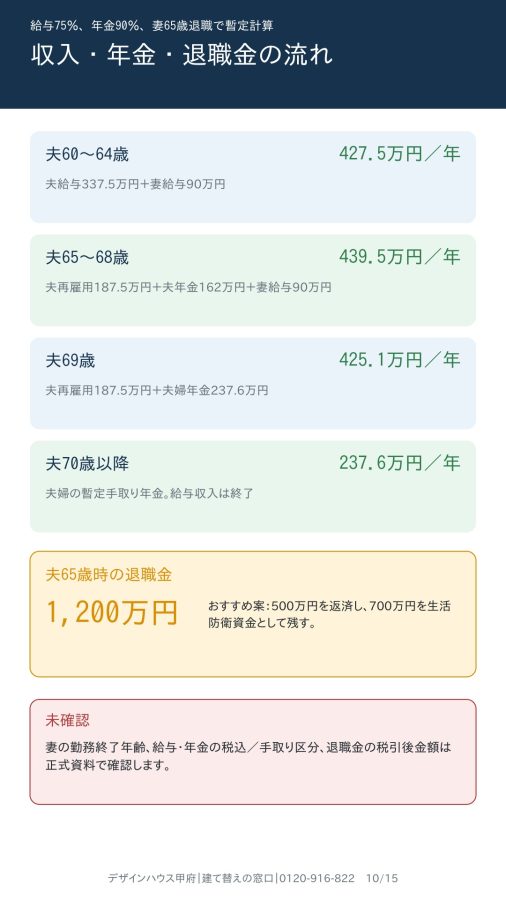
今回の事例は、夫60歳・妻56歳、預金1,800万円、65歳時に退職金1,200万円を受け取るご夫婦です。希望する建て替え総額は2,900万円。自己資金1,800万円と住宅ローン1,100万円で建て替え、退職金で繰上返済する計画でした。
しかし、自己資金1,800万円をすべて投入すると、建築直後の預金は0円になります。さらに65歳時点の住宅ローン残高は約709万円のため、退職金1,200万円を全額返済へ使うことはできません。
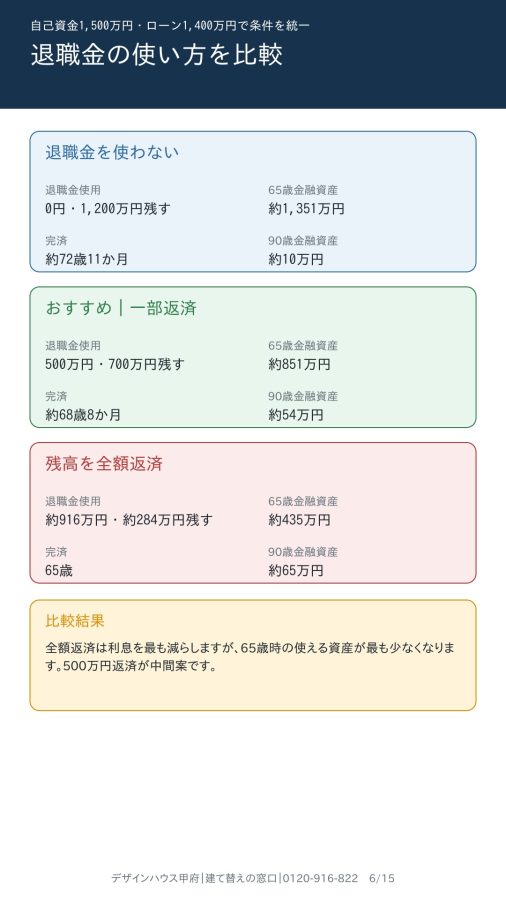
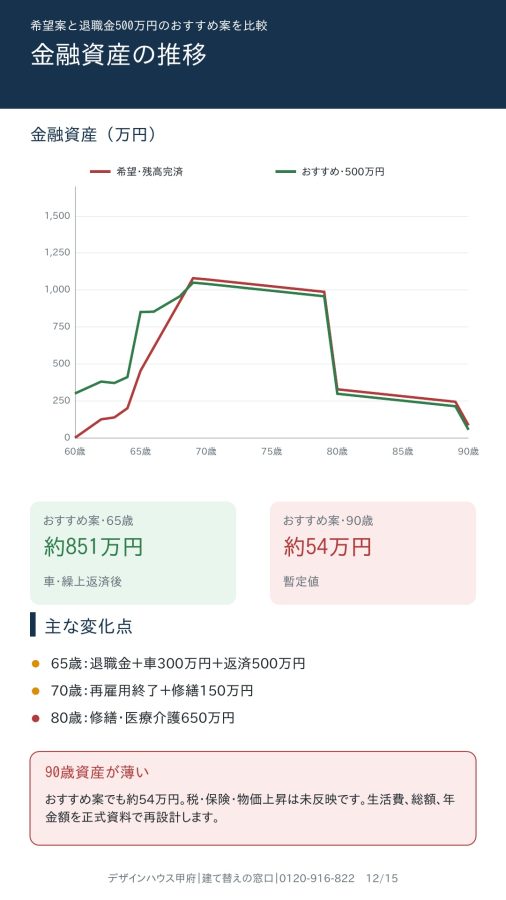
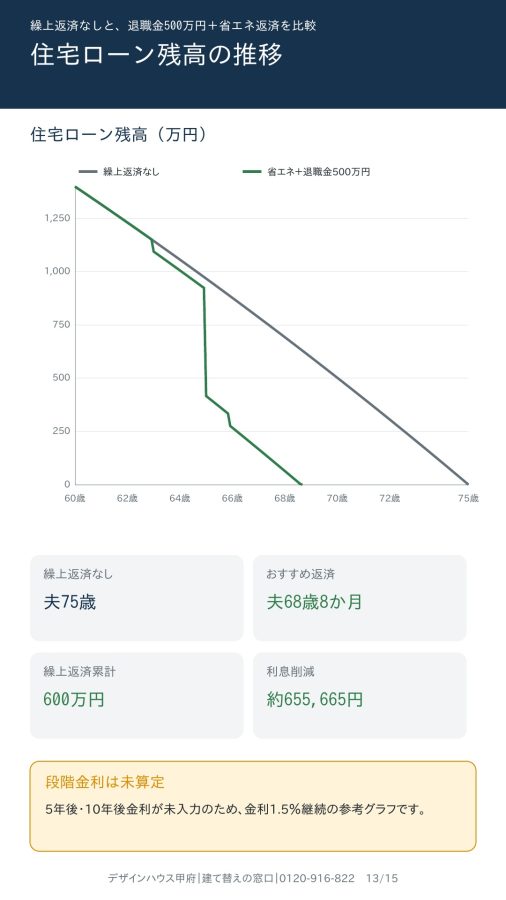
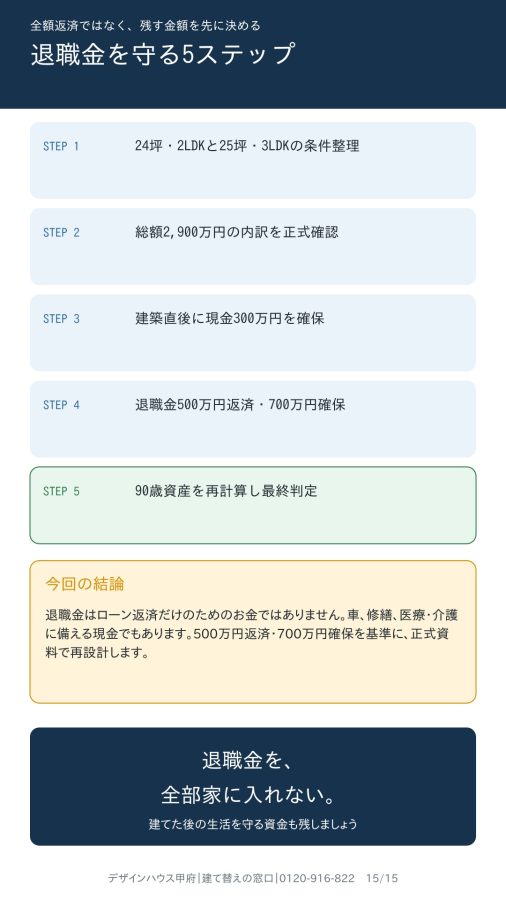
そこで今回の簡易診断では、自己資金を1,500万円、住宅ローンを1,400万円に調整。建築直後に現金300万円を残し、65歳時の退職金は500万円だけ繰上返済へ使用し、残り700万円を手元に確保する案を比較しました。
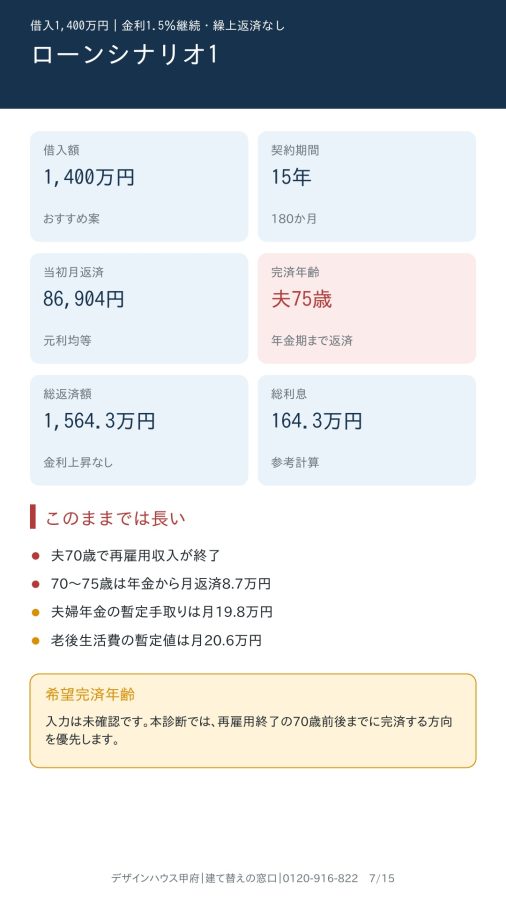
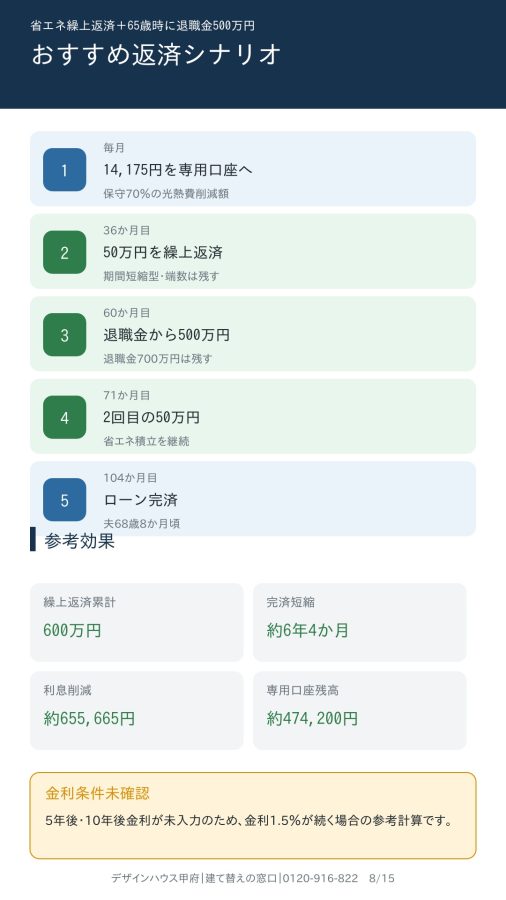
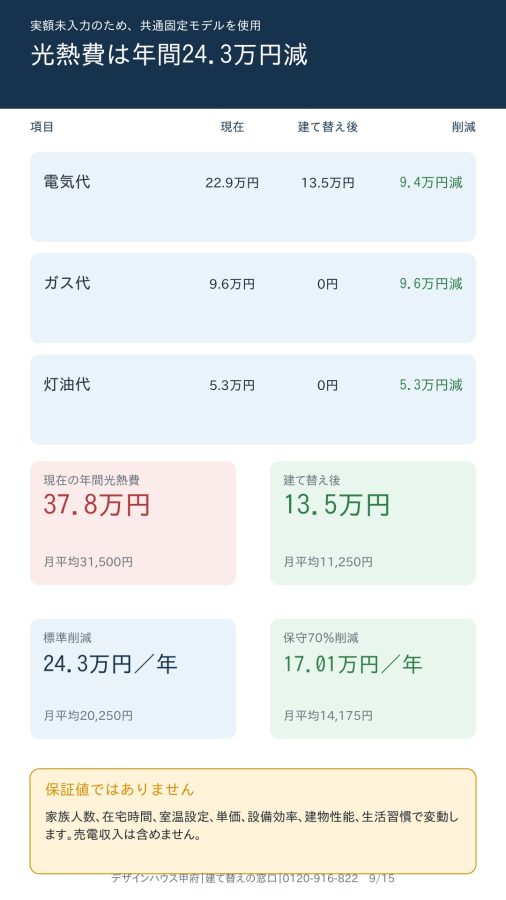
おすすめ案の当初月返済額は86,904円。省エネによる50万円単位の繰上返済も組み合わせることで、夫68歳8か月頃の完済を目指す参考計算です。
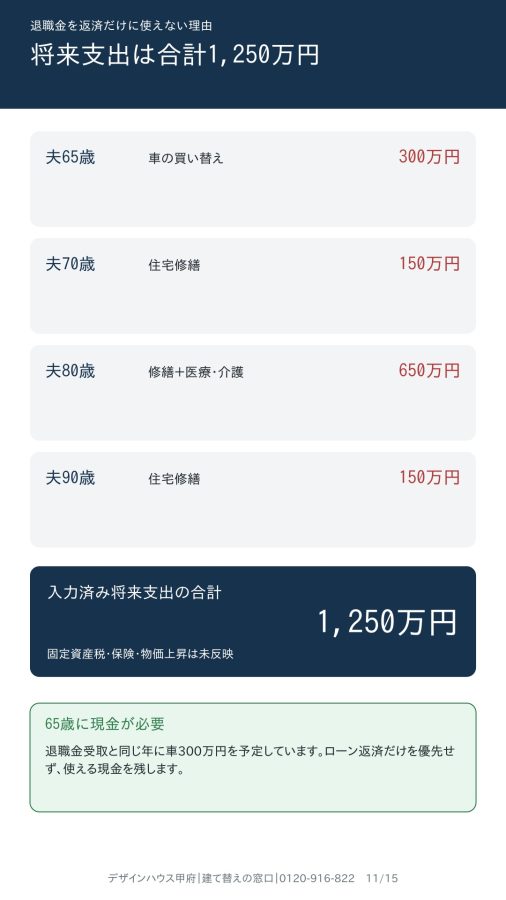
退職金は、住宅ローンを減らすためだけのお金ではありません。車の買い替え、住宅修繕、医療・介護など、年金生活後に必要となる支出へ備える資金でもあります。
今回の判定は「条件調整型」です。
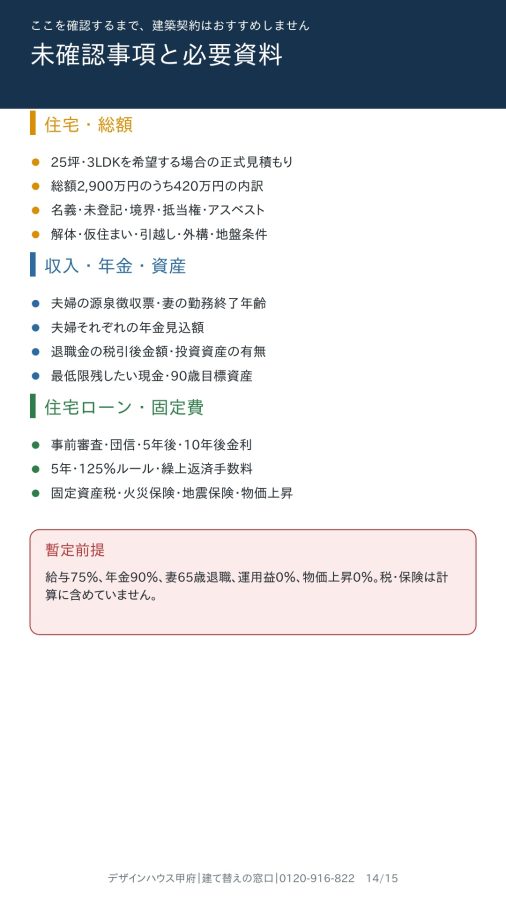
退職金を全部使ってローンをなくすことより、建てた後の生活を守れる現金を残すことを優先しました。ただし、90歳時点の金融資産は約54万円という暫定計算です。固定資産税、保険料、物価上昇などは未反映のため、正式資料による再計算が必要です。
「いくら借りられるか」ではなく、「建てた後にいくら残るか」。
60代の建て替えで失敗しないための資金配分を、スマートフォンで読みやすい縦型15ページの資料で詳しく解説します。