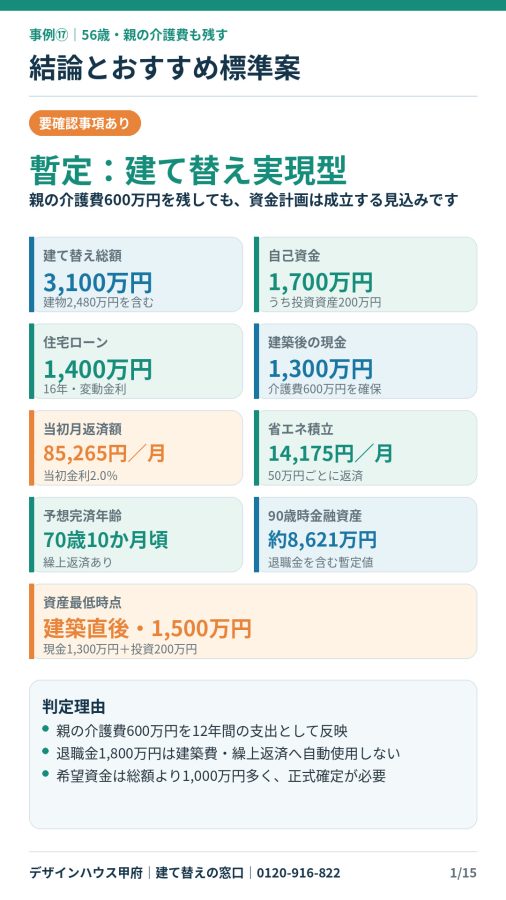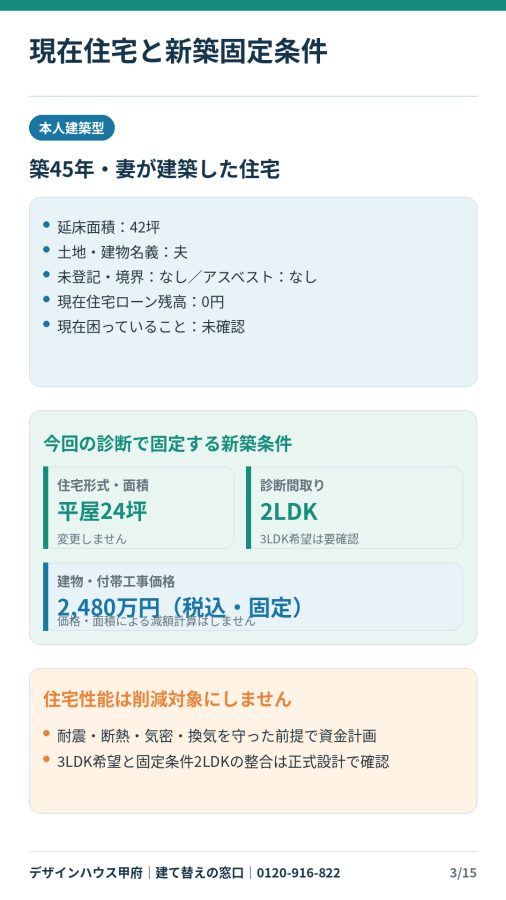


夫56歳、妻54歳。預金2,800万円、投資資産400万円、夫婦の退職金見込みは合計1,800万円です。建て替え総額3,100万円に対して十分な資産があるように見えますが、このご家庭には、自分たちの老後資金とは別に「親の介護費600万円を残す」という重要な条件があります。
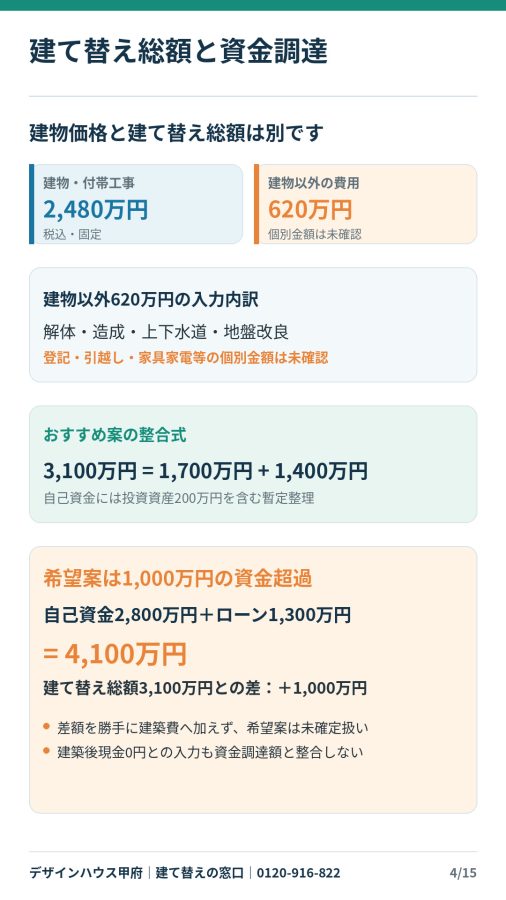
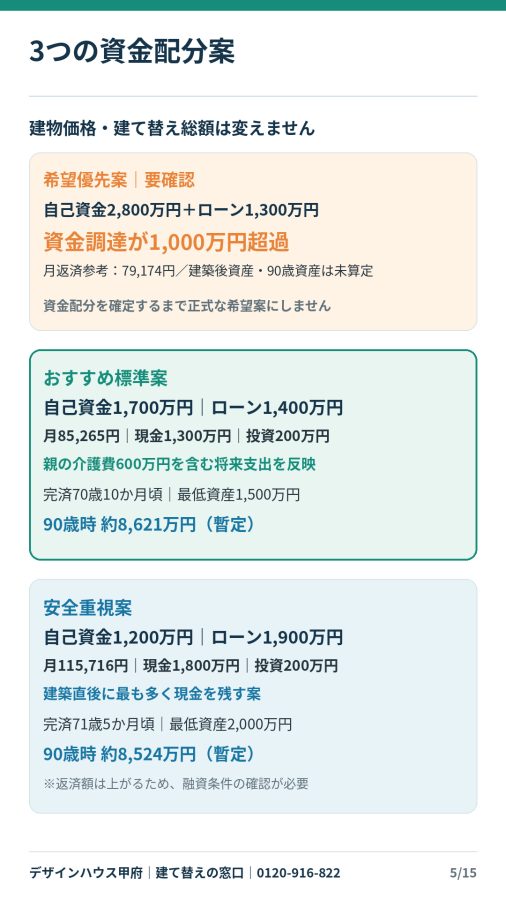
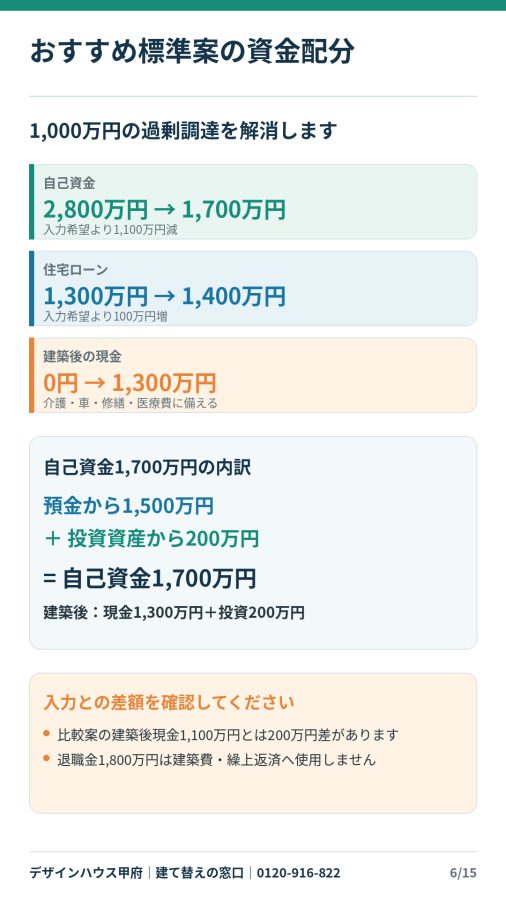
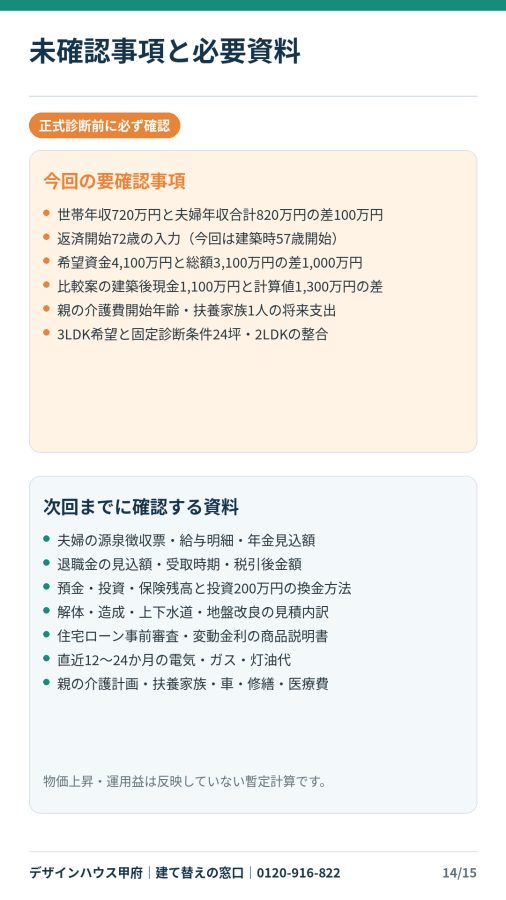
希望案は自己資金2,800万円、住宅ローン1,300万円ですが、合計4,100万円となり、建て替え総額を1,000万円上回ります。さらに、建築後の現金が0円になるという入力とも整合しません。
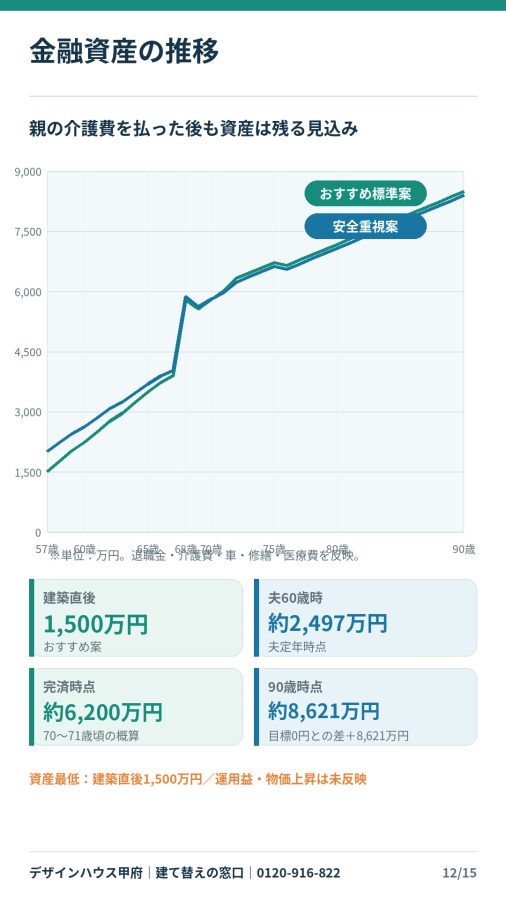
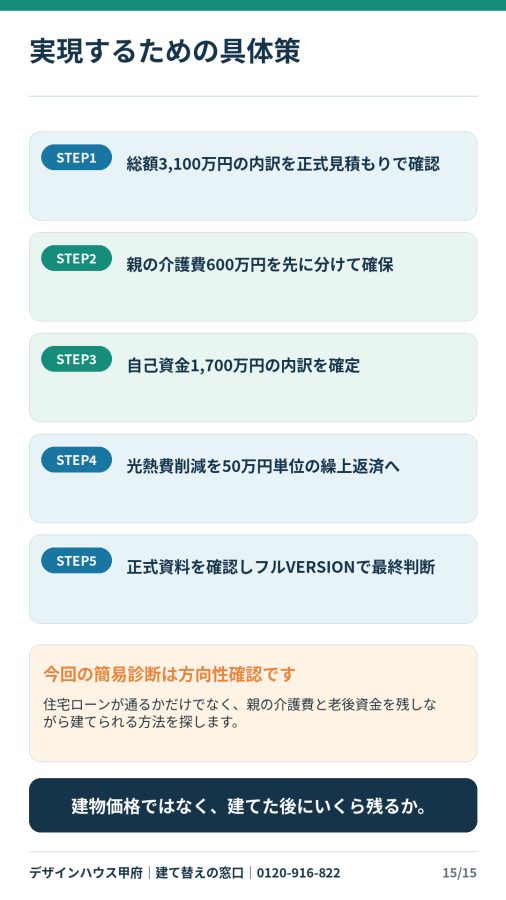
そこで、自己資金を1,700万円、住宅ローンを1,400万円とする資金配分を検証しました。自己資金1,700万円には、投資資産から使用する200万円を含めます。建築後は現金1,300万円と投資資産200万円、合計1,500万円の金融資産を残せる計画です。
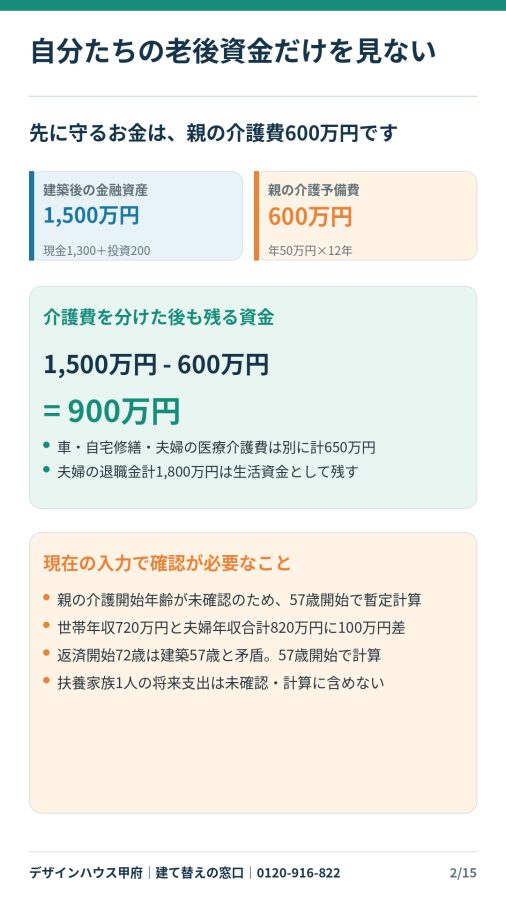
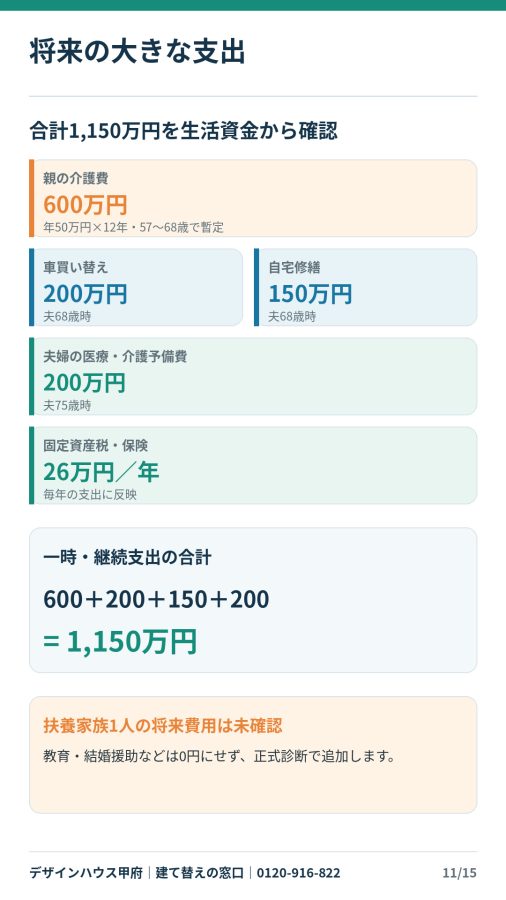
親の介護費600万円は、発生時期が未確認のため、夫57歳から68歳まで年50万円を12年間支出する保守的な条件で計算。さらに、68歳時の車の買い替え200万円、自宅修繕150万円、75歳時の夫婦の医療・介護予備費200万円も反映しました。
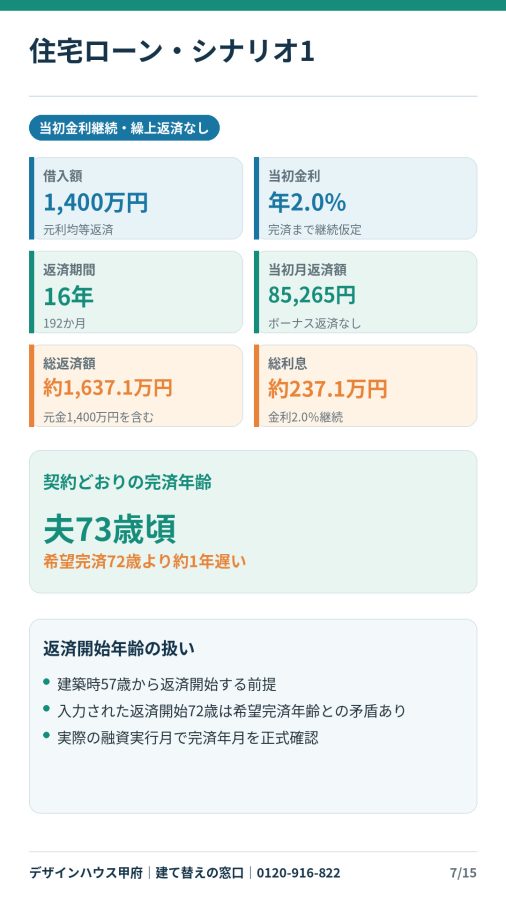
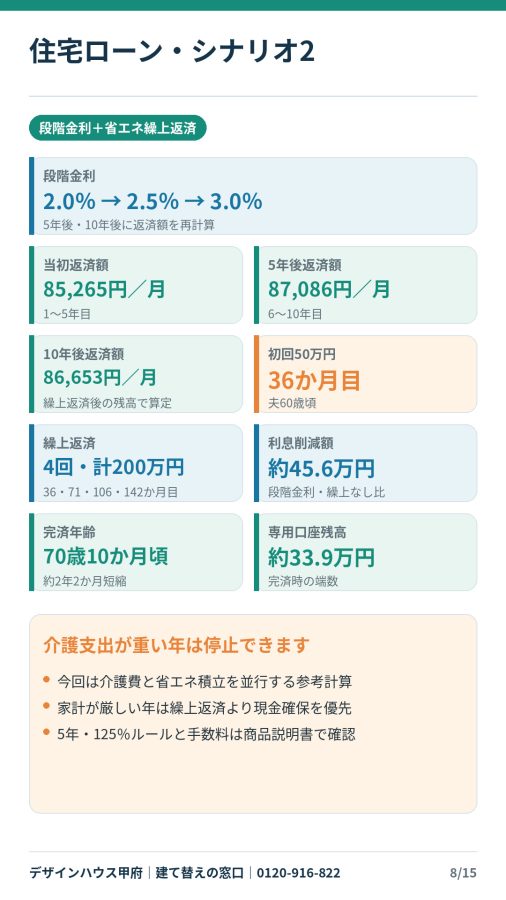
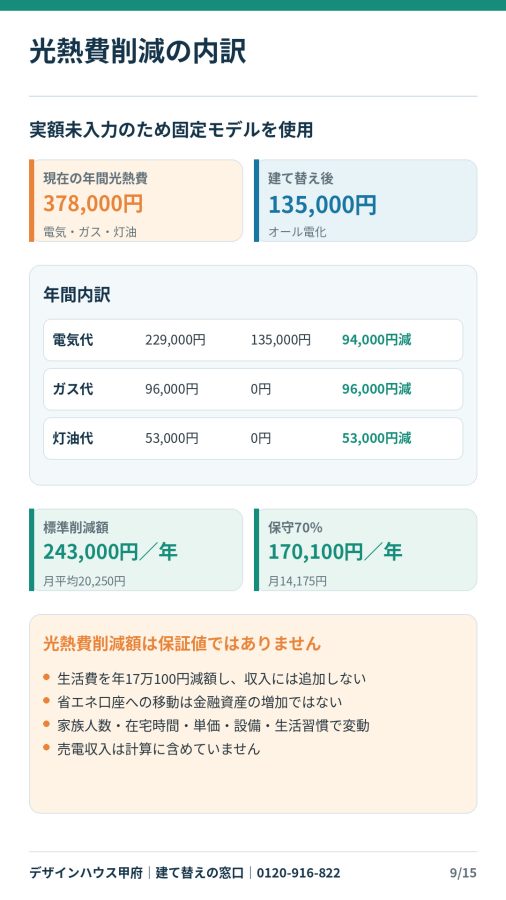
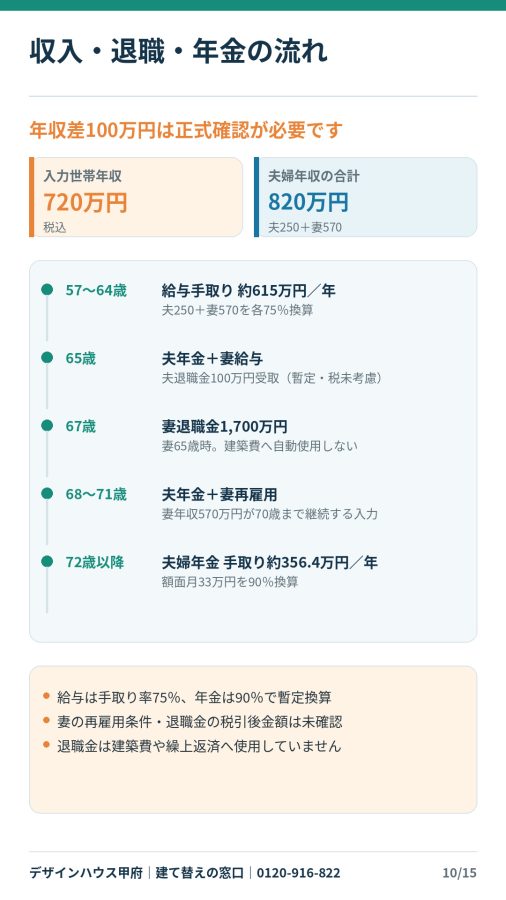
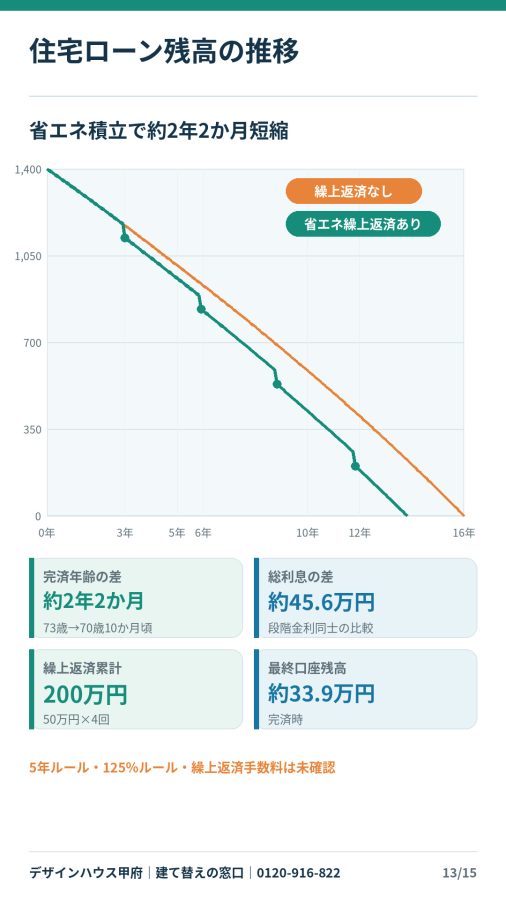
おすすめ案の当初月返済額は約8万5,265円。保守的な光熱費削減額を月1万4,175円ずつ積み立て、50万円単位で繰上返済した場合、夫70歳10か月頃の完済が見込まれます。夫婦の退職金1,800万円は、建築費や繰上返済には使用していません。
建て替えで確認すべきなのは、自分たちの老後資金だけではありません。親の介護、子どもへの援助、車、住宅修繕、夫婦の医療費まで支払った後に、いくら残るかが重要です。
住宅会社の契約金額を先に決めるのではなく、家族全体を守るお金を先に分ける。それが、50代からの建て替えで後悔を防ぐ資金計画です。