妻が55歳で退職。今の年収だけで家を決めない
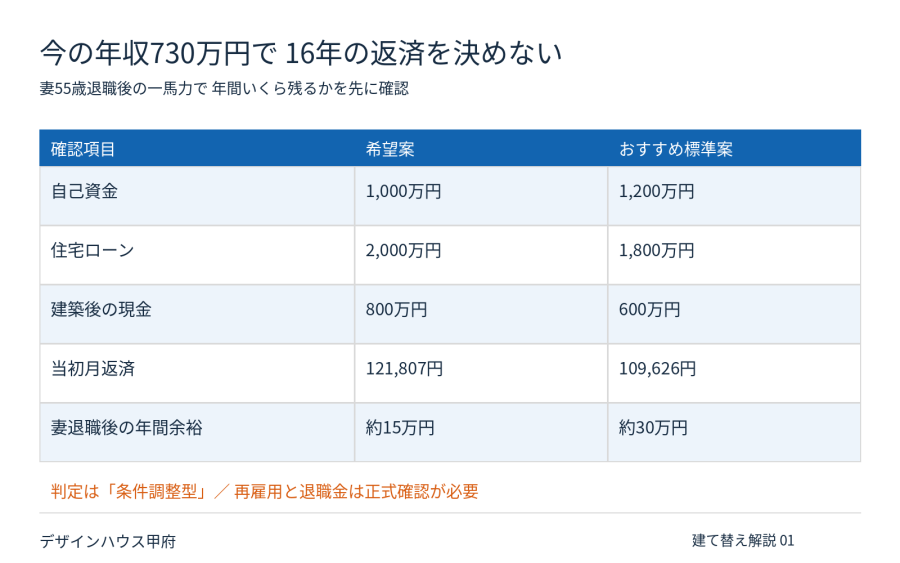
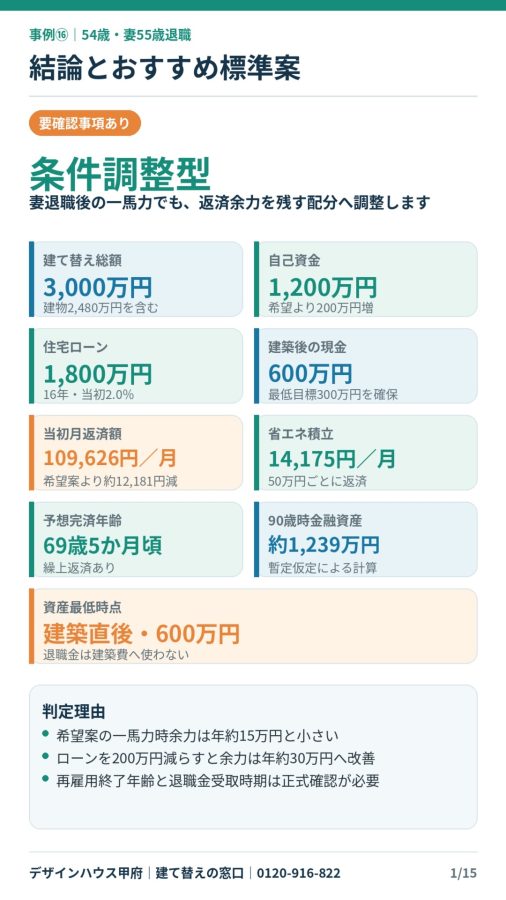
夫54歳・妻52歳、現在の税込世帯年収は730万円。今回の建て替えで重視するのは、妻が55歳で退職する3年後にも、夫の収入だけで無理なく返済できるかです。判定は「条件調整型」。希望案から自己資金と借入の配分を見直します。
解説図01
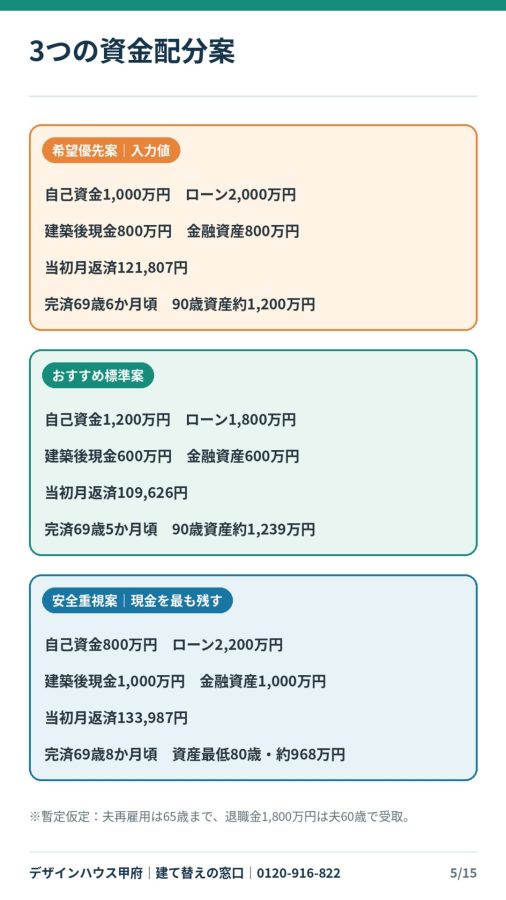
建て替え総額3,000万円に対し、希望案は自己資金1,000万円と借入2,000万円です。おすすめ標準案は自己資金を200万円増やして1,200万円、借入を1,800万円に抑えます。当初月返済は12万1,807円から10万9,626円へ下がり、妻退職後の年間余裕は約15万円から約30万円へ改善する試算です。
ただし、現金を多く住宅に入れれば無条件に安心になるわけではありません。建築後に600万円を残し、収入減、修繕、医療・介護にも備える配分です。以下は計算書15枚の数字を変えずに、読み方を補う解説です。暫定の再雇用期間や退職金受取条件を正式確認してから最終判断します。
本体価格ではなく、建て替え総額で比較する
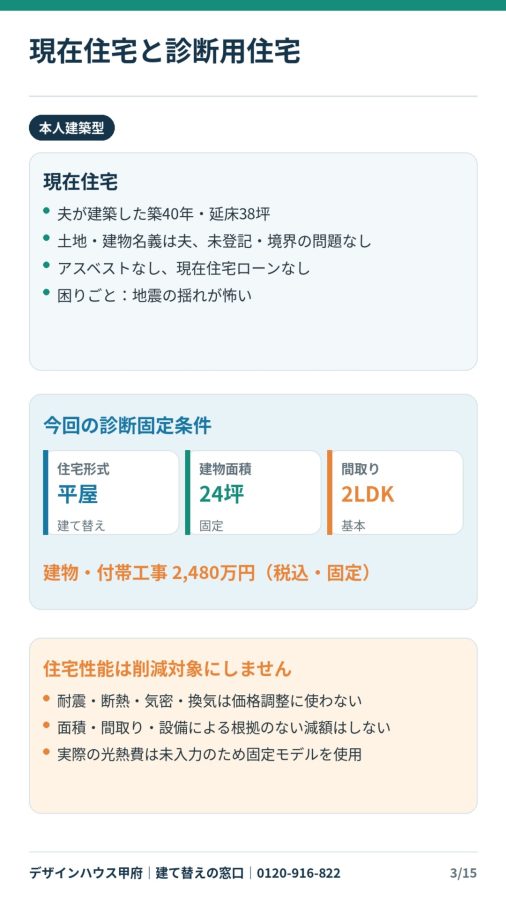
現在住宅は築40年・延床38坪。土地と建物は夫名義で、現在の住宅ローンはないという入力です。地震の揺れへの不安から、平屋24坪・2LDKを固定条件として建て替えを検討しています。
解説図02
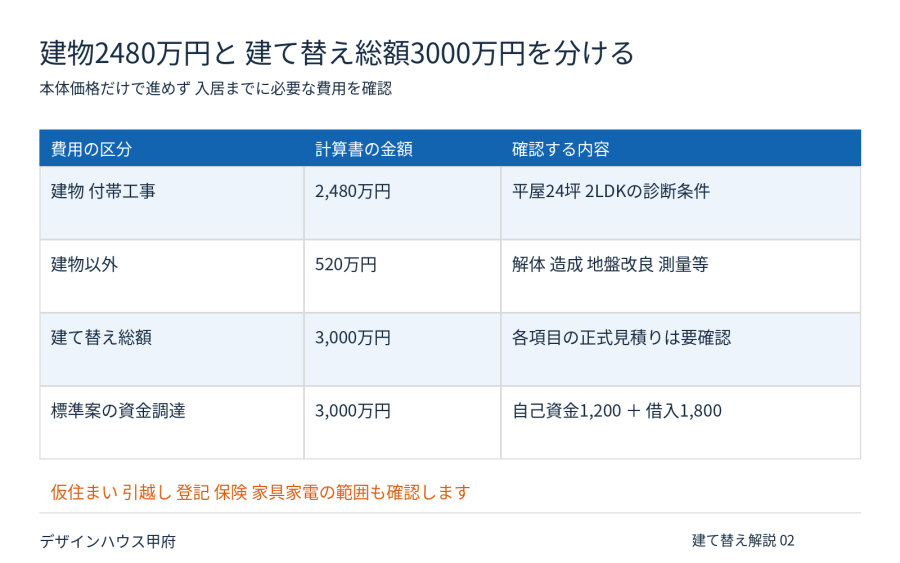
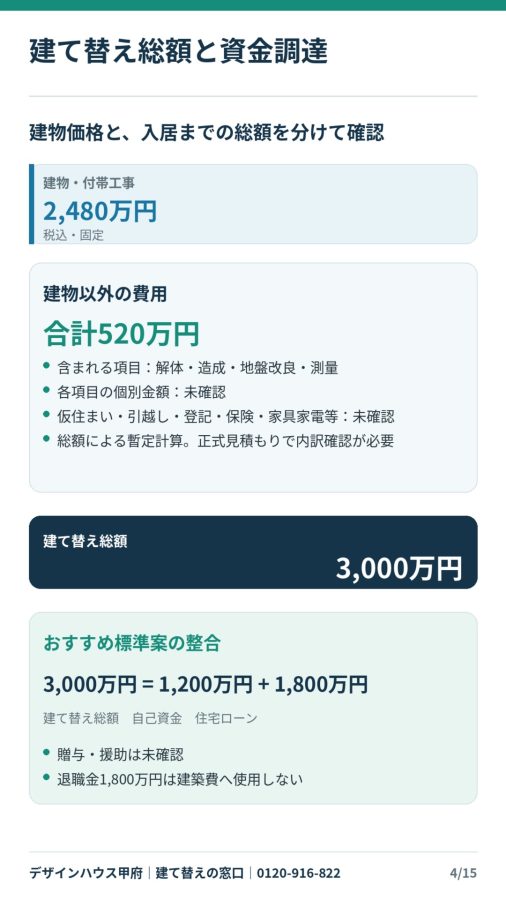
建物・付帯工事は税込2,480万円、建物以外は合計520万円、建て替え総額は3,000万円です。解体、造成、地盤改良、測量等の個別金額は未確認です。仮住まい、引越し、登記、保険、家具家電等も含め、520万円に何が含まれ、何が別途必要かを正式見積りで確かめます。
安い本体価格だけを先に見せても、住める状態になるまでの支出が見えなければ判断できません。総額と建築後に残す現金を同時に示すことが大切です。この診断では耐震・断熱・気密・換気を価格調整の対象にせず、面積や設備を変えれば必ず安くなるという根拠のない減額もしていません。
現金を残す案と、月々の返済を軽くする案を比べる
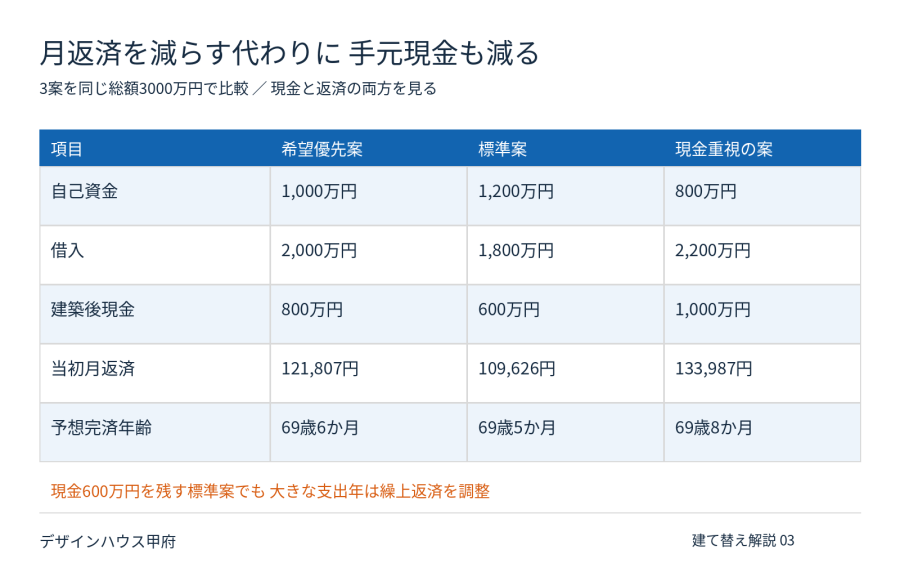
おすすめ標準案は、希望案より自己資金を200万円増やし、借入を200万円減らす配分です。その分、建築後の現金は800万円から600万円へ減ります。600万円は、計算書の最低現金目標300万円を上回る水準ですが、家計全体の支出を確認する必要があります。
解説図03
計算書の「安全重視案」は、自己資金800万円・借入2,200万円として現金1,000万円を残す比較案です。ただし当初月返済は13万3,987円となり、標準案より重くなります。現金の多さだけで案を選ばず、妻退職後に返済できるか、夫60歳以降の収入で継続できるかを合わせて判断します。
標準案の妻退職後の年間余裕は約30万円です。突発的な支出まで十分に吸収できると断言できる金額ではありません。車、修繕、医療・介護の支出が大きい年は、省エネ分の繰上返済を停止・調整し、生活に必要な現金を先に守ります。
16年ローンを組めば70歳前に終わる、とは限らない
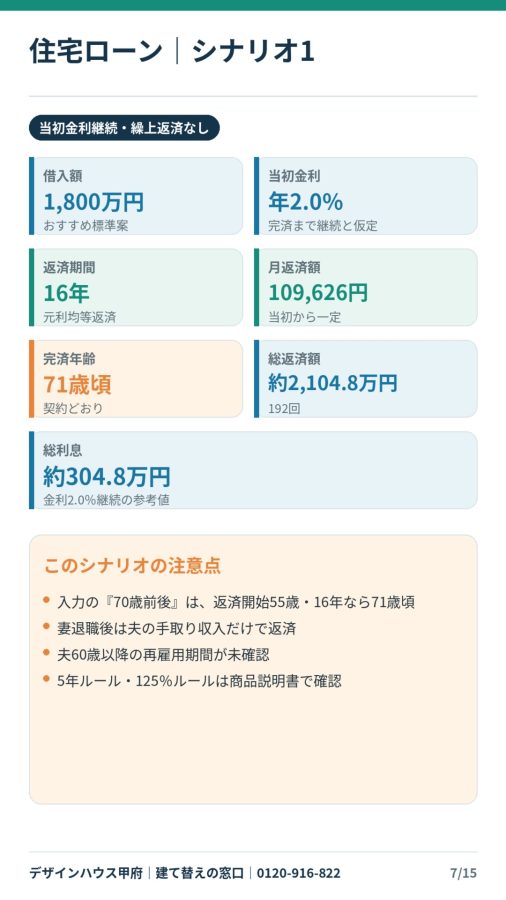
返済開始は夫55歳を想定しています。借入1,800万円を16年、年2.0%が続く条件で返すシナリオ1では、月10万9,626円、通常完済は夫71歳頃です。「70歳前後」という希望と、契約どおりの完済時期を分けて確認します。
解説図04
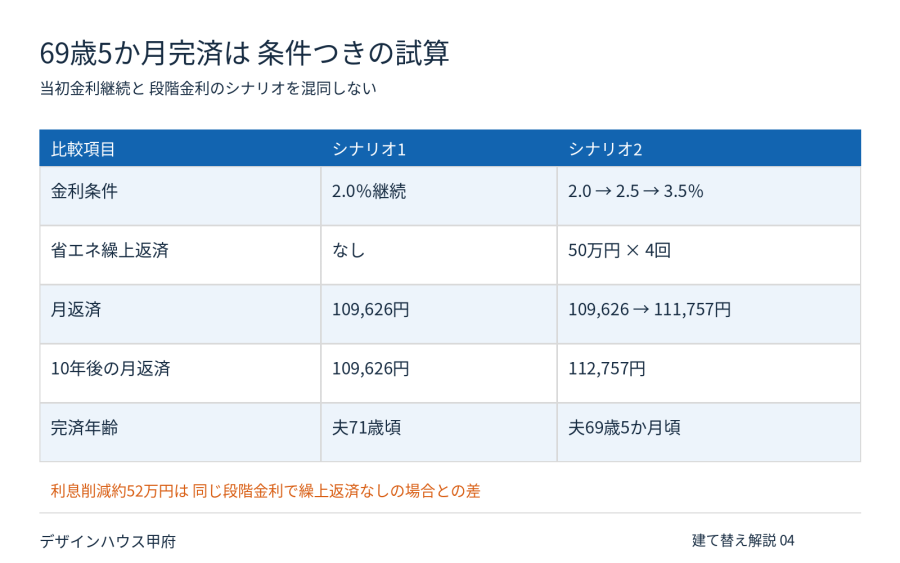
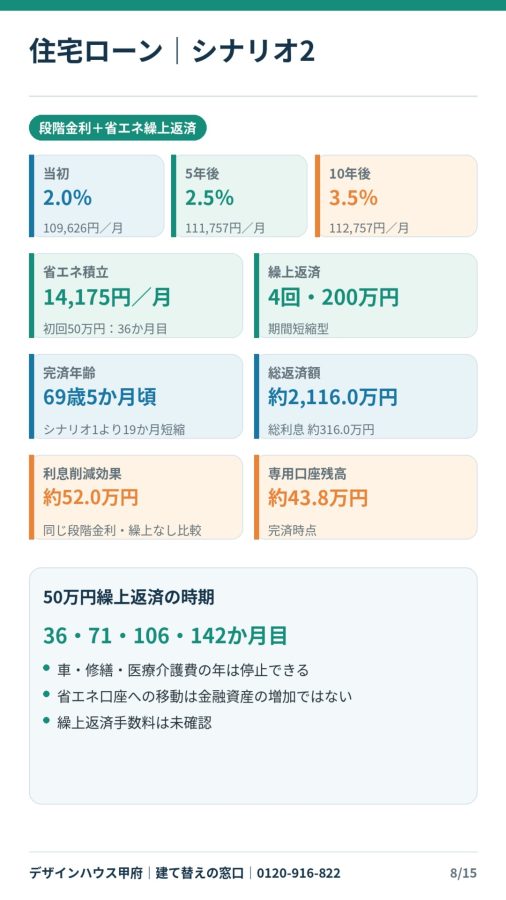
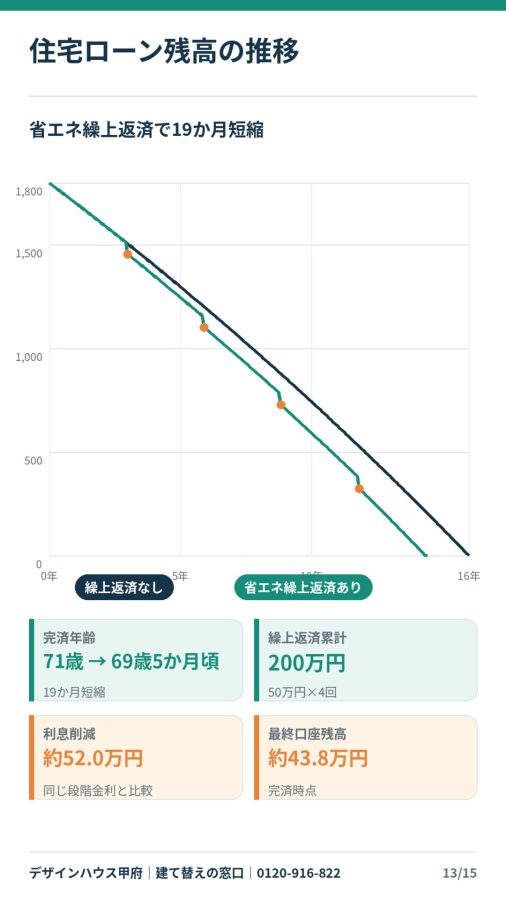
シナリオ2は当初2.0%、5年後2.5%、10年後3.5%という段階金利と、省エネ分の繰上返済を組み合わせています。月額は10万9,626円、11万1,757円、11万2,757円と推移。50万円ずつ4回、合計200万円を繰り上げると、夫69歳5か月頃の完済を見込む計算です。
計算書の利息削減約52万円は、同じ段階金利で繰上返済をしない場合との比較です。金利条件が異なるシナリオ1との単純な差ではありません。完済年齢と返済額はあくまで仮定に基づく値で、金利商品、返済開始日、繰上返済手数料等を正式に確認します。
月1万4,175円の積立は、実際の削減額を確認して続ける
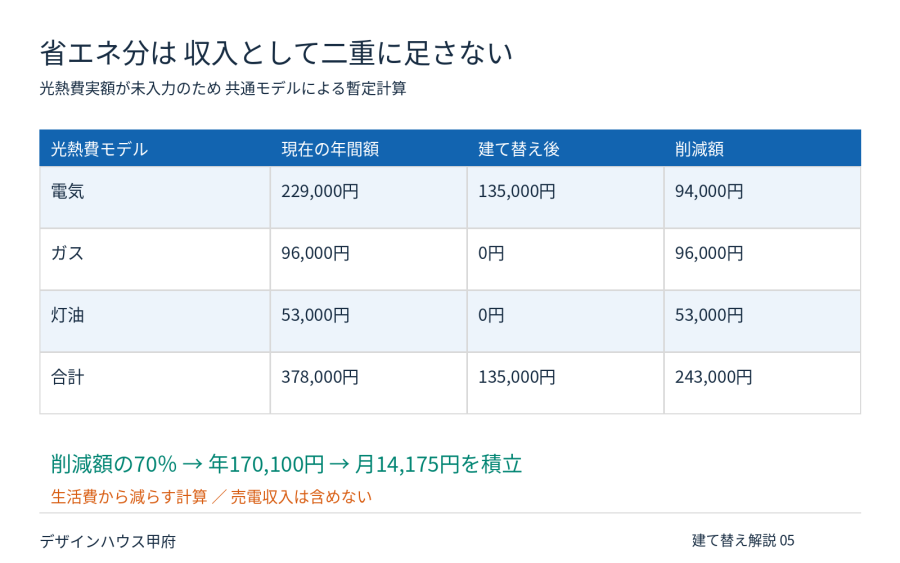
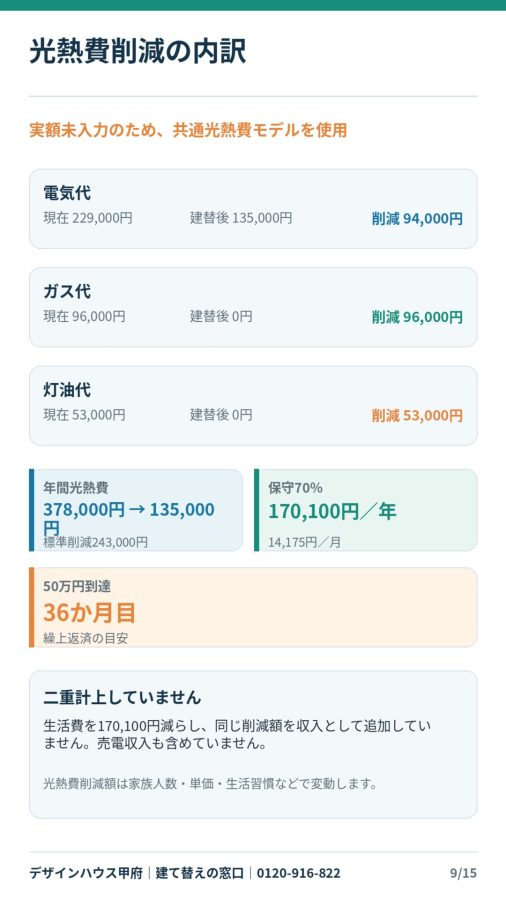
光熱費の実額が未入力のため、計算書は共通モデルを使っています。電気・ガス・灯油を合わせた年間光熱費37万8,000円が13万5,000円になる仮定で、標準削減額は年24万3,000円です。実際の削減額が保証されたものではありません。
解説図05
その70%に当たる年17万100円、月1万4,175円を積み立て、50万円に達するごとに繰上返済する設計です。試算では36・71・106・142か月目に各50万円を返済し、完済時点の専用口座残高は約43万8,000円です。
削減額は生活費から差し引いて反映し、さらに同額を収入として足していません。専用口座への振替だけでは金融資産全体は増えません。請求書で現在の実額を確認し、入居後も家族人数、料金単価、使い方を見ながら積立額を点検します。大きな支出があれば、予定どおりの繰上返済より家計の維持を優先します。
一馬力の次に、夫60歳からの収入低下がある
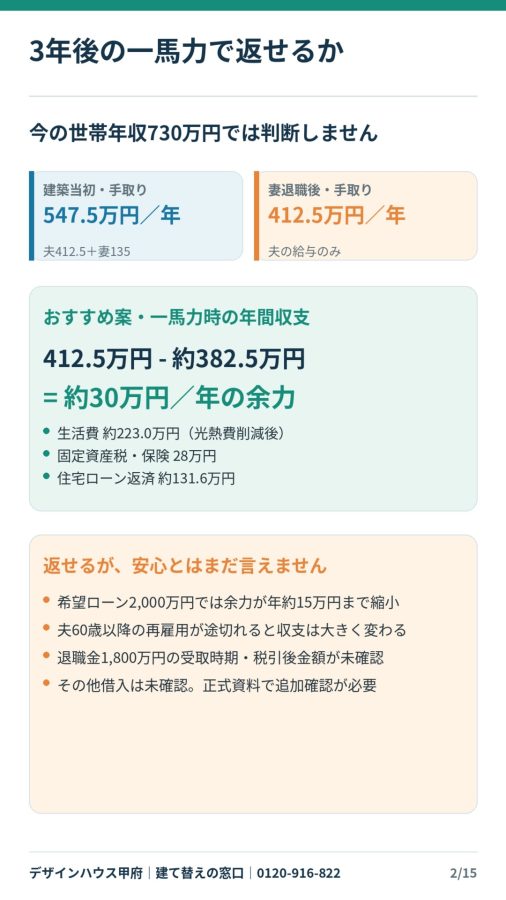
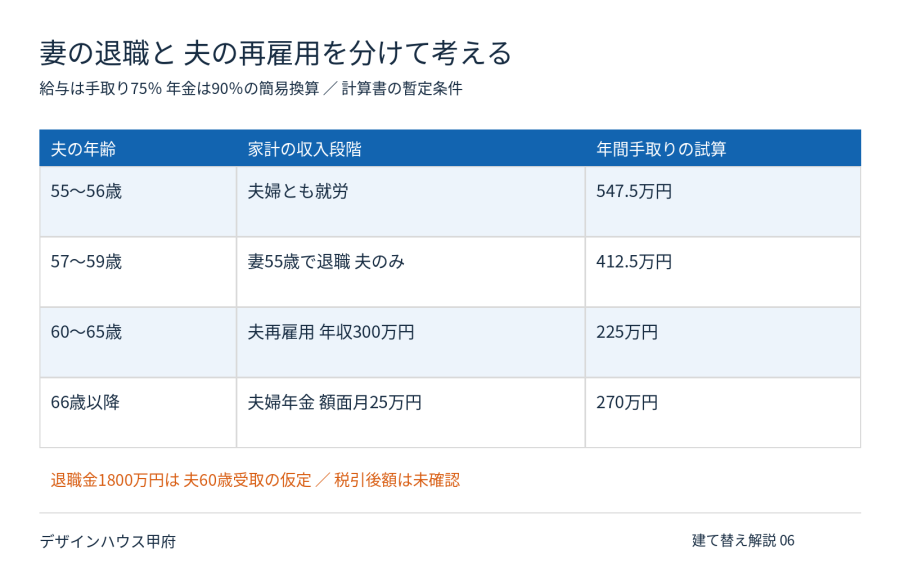
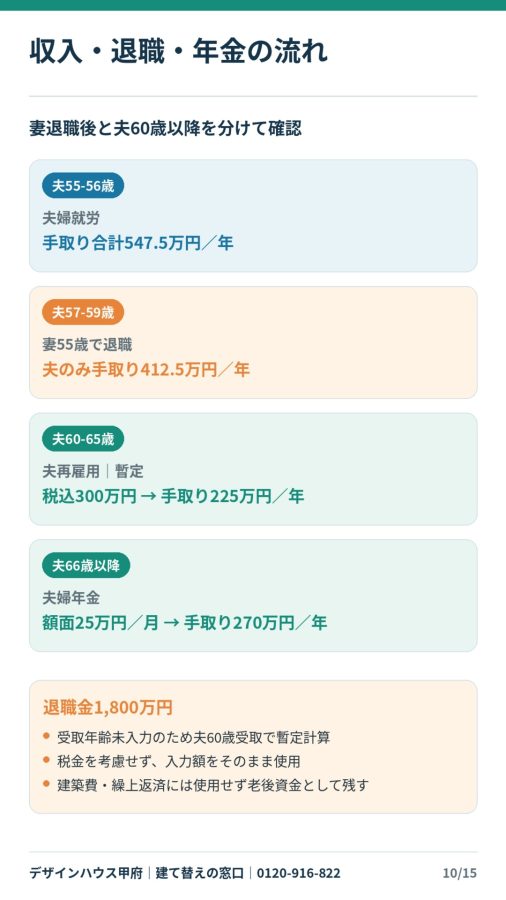
妻退職前の年間手取りは、夫412万5,000円と妻135万円の合計547万5,000円。妻退職後は夫のみの412万5,000円となる簡易試算です。標準案では、生活費約223万円、固定資産税・保険28万円、ローン約131万6,000円を差し引き、年間約30万円が残るとしています。
解説図06
夫60〜65歳は再雇用の税込年収300万円、手取り225万円、66歳以降は夫婦年金の額面月25万円を手取り年270万円とする暫定設定です。妻退職直後に収支が合うだけでなく、その後の収入低下を金融資産で支えられるかが重要になります。再雇用の終了年齢には入力上の矛盾があり、正式契約の確認が必要です。
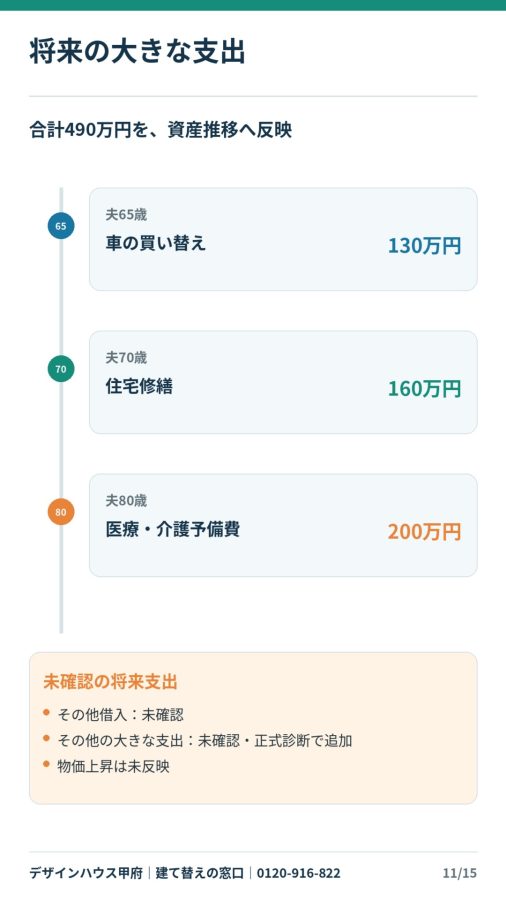
退職金1,800万円は建築費や繰上返済には使わず、老後資金に残す設計です。ただし資産推移には夫60歳受取として含まれ、税金は未考慮です。将来支出は夫65歳の車130万円、70歳の修繕160万円、80歳の医療・介護200万円、計490万円を反映しています。その他の借入や大きな支出は未確認です。
90歳の残高だけを見て「安心」と決めない
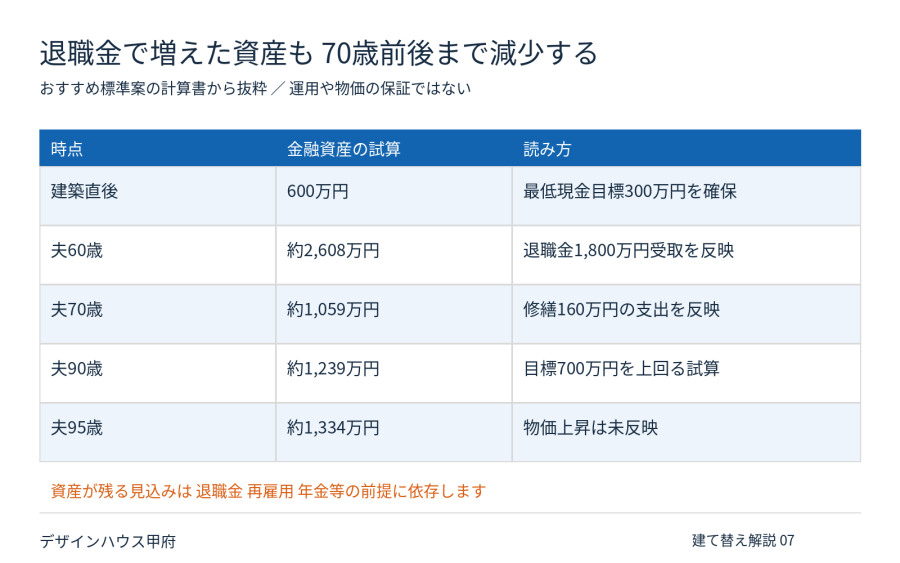
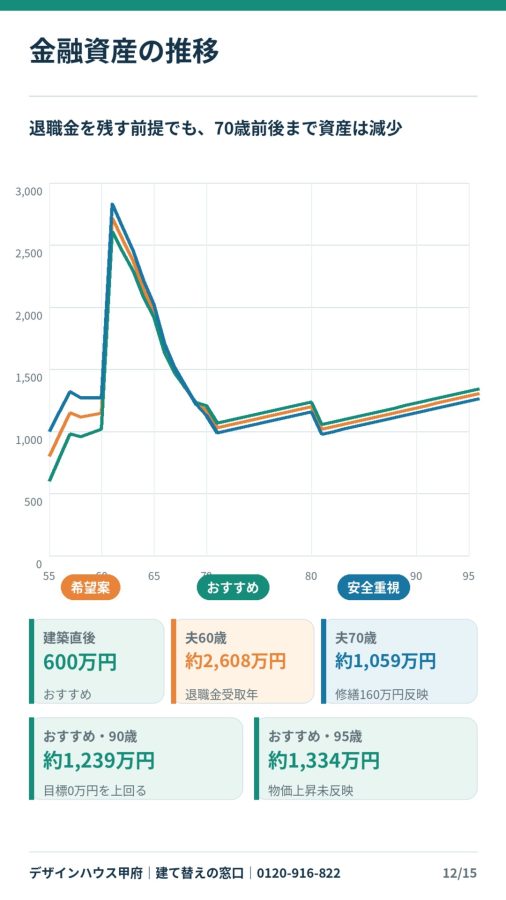
標準案の金融資産は、建築直後600万円、夫60歳で約2,608万円、70歳で約1,059万円、90歳で約1,239万円、95歳で約1,334万円という試算です。夫60歳の増加には退職金1,800万円の受取を含みます。退職金がまだ確認できていなければ、この増加を確定した現金として扱えません。
解説図07
計算書では、退職金を残す前提でも70歳前後まで資産が減っていきます。妻の退職、夫の再雇用への移行、車と修繕などを反映しているためです。90歳に目標額を上回る見込みがあることと、途中の資金不足に対応できることは、別々に点検する必要があります。
住宅ローンは省エネ積立を続ける条件で、合計200万円の繰上返済によって19か月短縮する試算です。途中で積立を止めれば、完済時期も変わります。将来の支出増や物価上昇は十分に織り込まれていないため、正式な収入・年金・退職金資料と実際の生活費で資金推移を再確認します。
一馬力の家計を確認してから、建て替えの契約へ進む
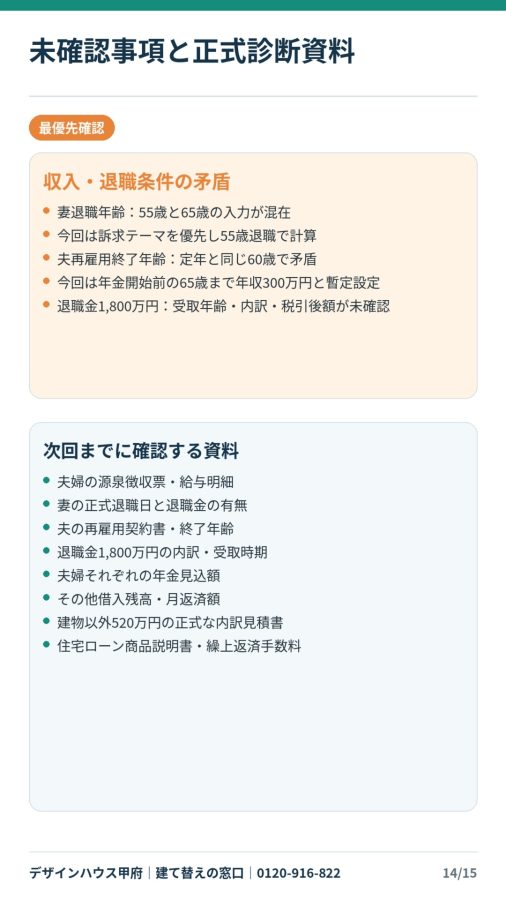
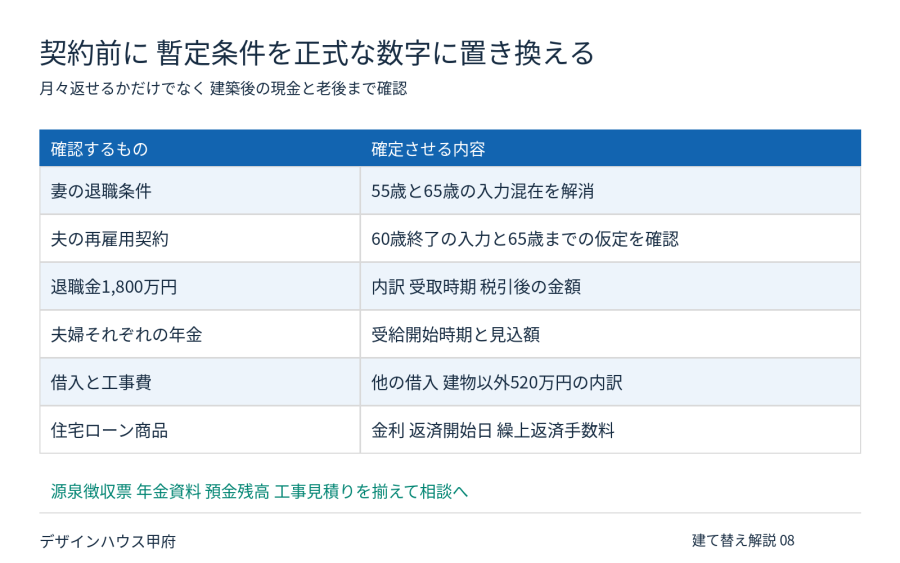
今回の計算書には、妻の退職年齢に55歳と65歳の入力が混在し、夫の再雇用終了年齢にも矛盾があります。妻55歳退職、夫65歳まで年収300万円という仮定で示した資金計画を、正式資料で確認することが最優先です。
解説図08
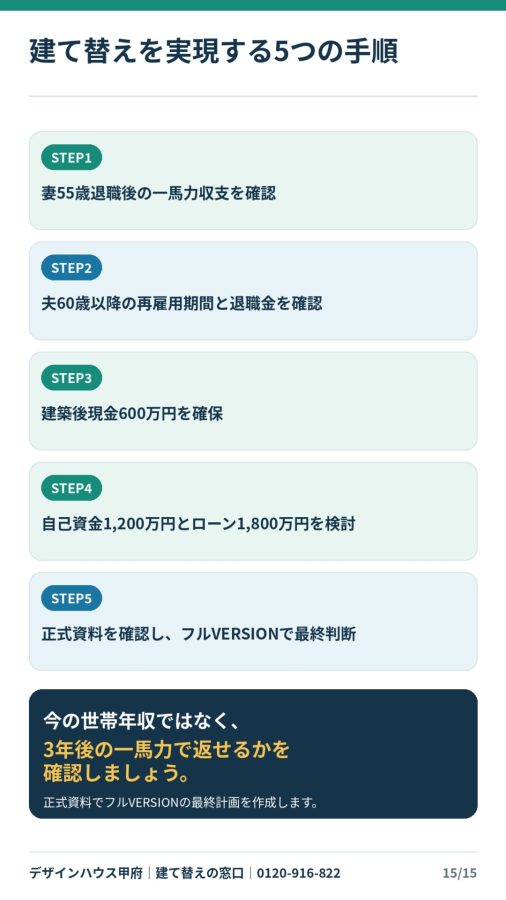
順番は、妻退職後の収支、夫60歳以降の再雇用と退職金、建築後に残す現金600万円、自己資金1,200万円と借入1,800万円の配分、詳細診断です。退職金を住宅費へ使わなくても、その受取を前提に資産推移が成立している点まで確認します。工事費の内訳や他の借入も確定させます。
デザインハウス甲府「建て替えの窓口」では、建物価格だけでなく、解体・仮住まい・引越し等の総額、退職後の収入、残す現金まで一緒に確認します。源泉徴収票、給与明細、再雇用契約書、退職金と年金の資料、預金残高、工事見積りをご用意ください。相談電話0120-916-822。今の年収ではなく、3年後の一馬力で返せるかを確認してから進めましょう。