

「頭金は、多く入れるほど安心」
本当にそうでしょうか。
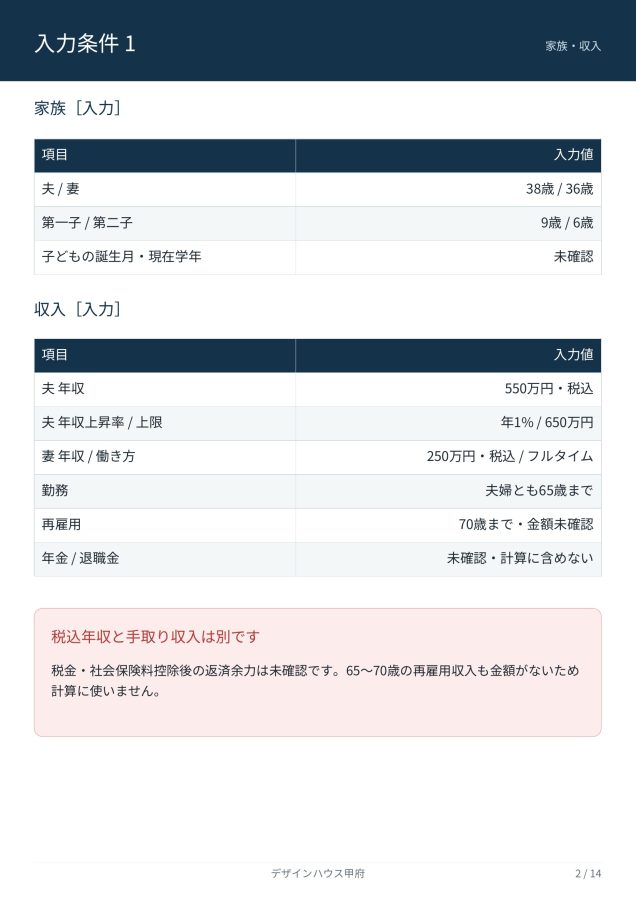
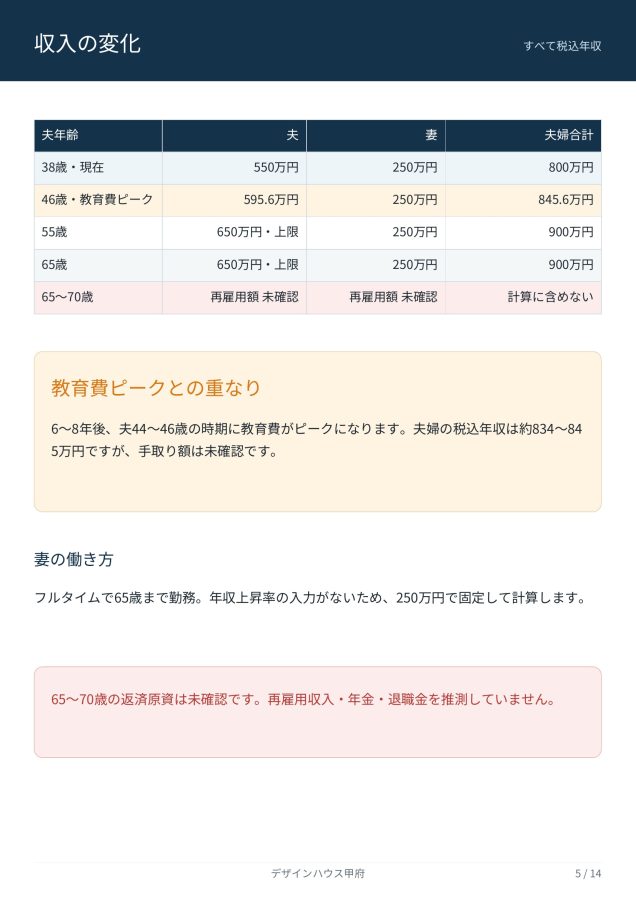
今回のモデルケースは、夫38歳・妻36歳・子ども2人。
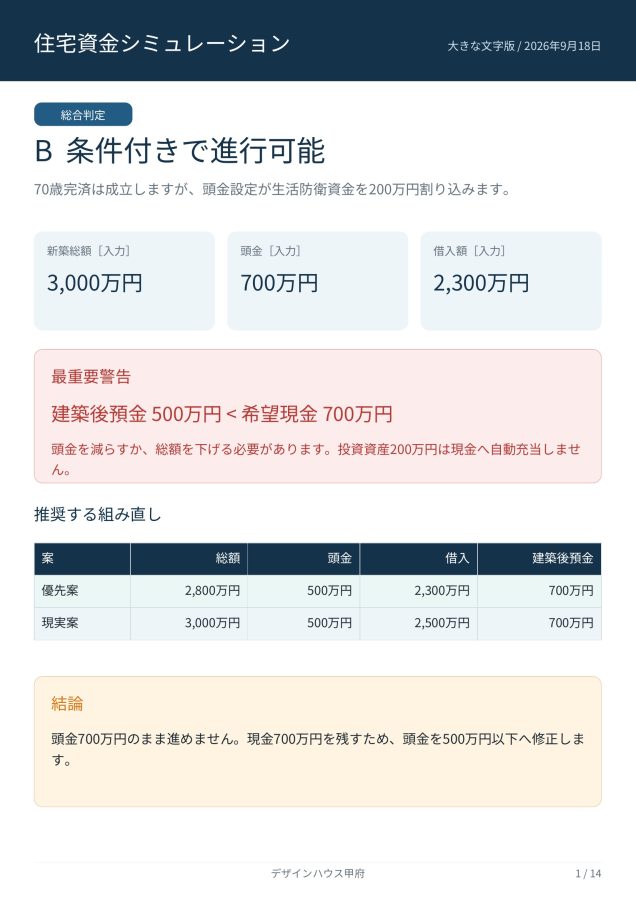
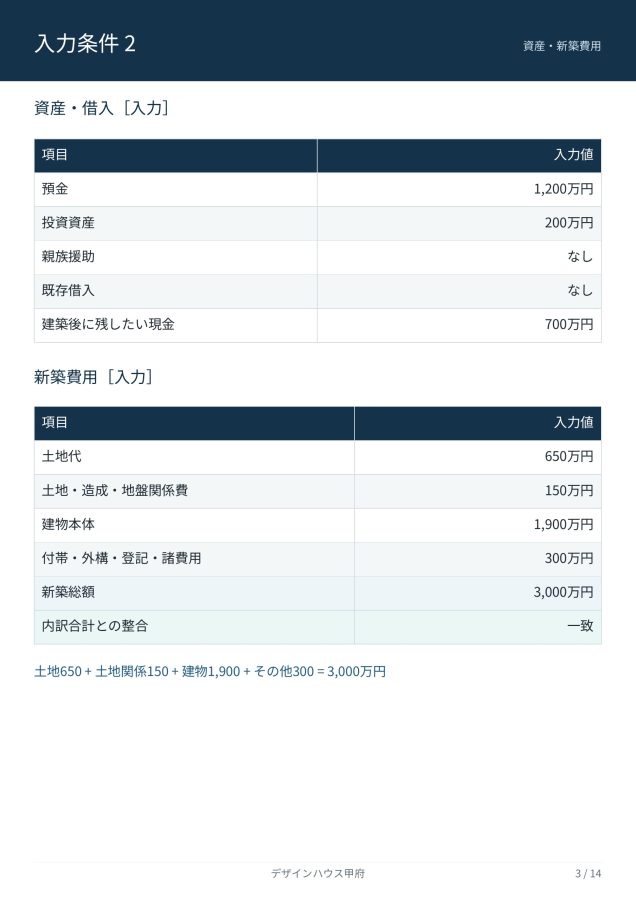
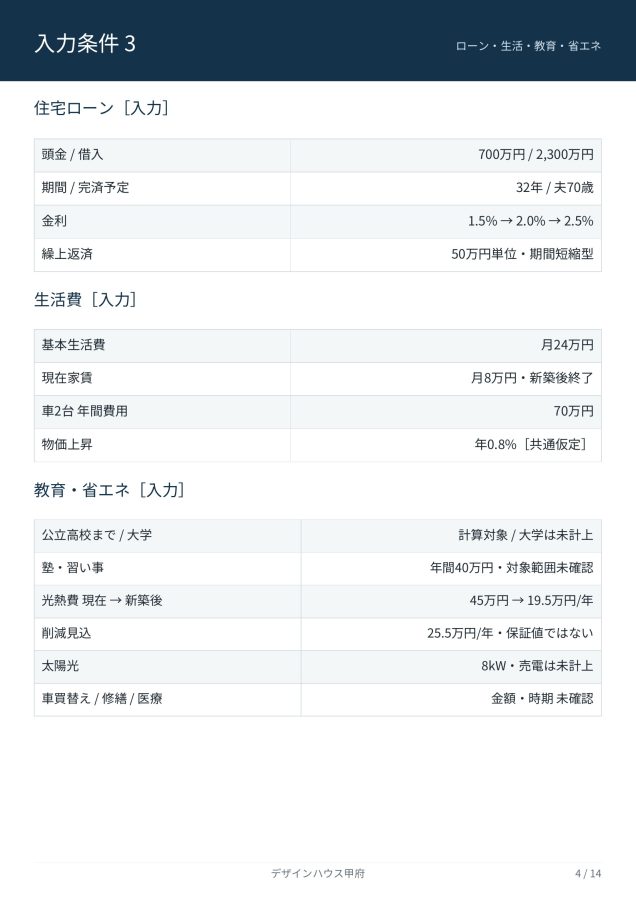
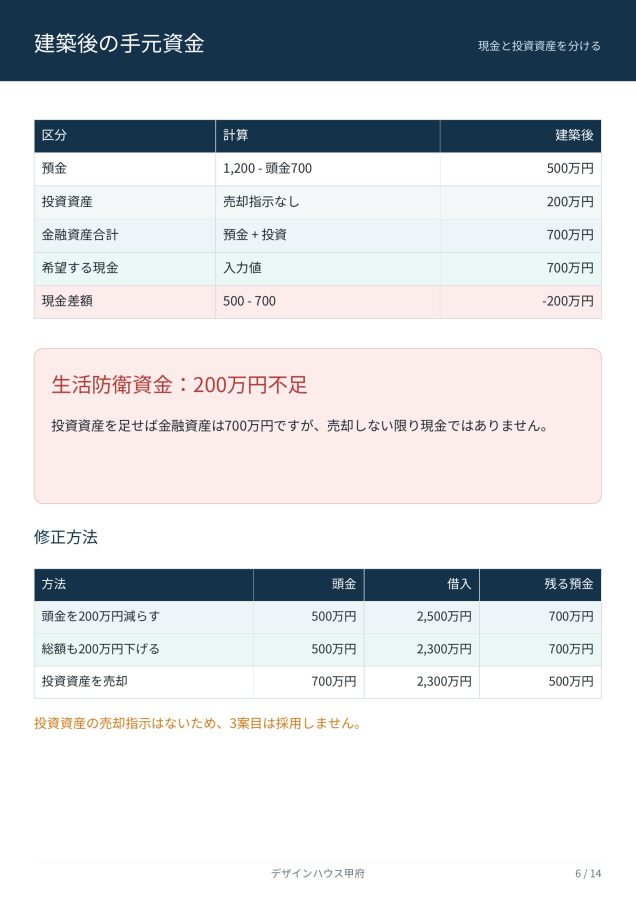
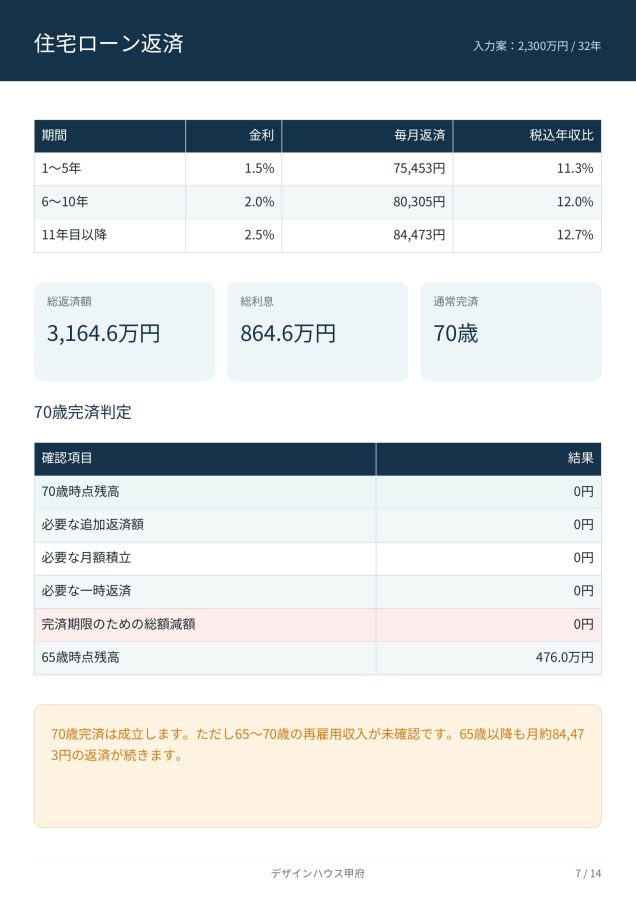
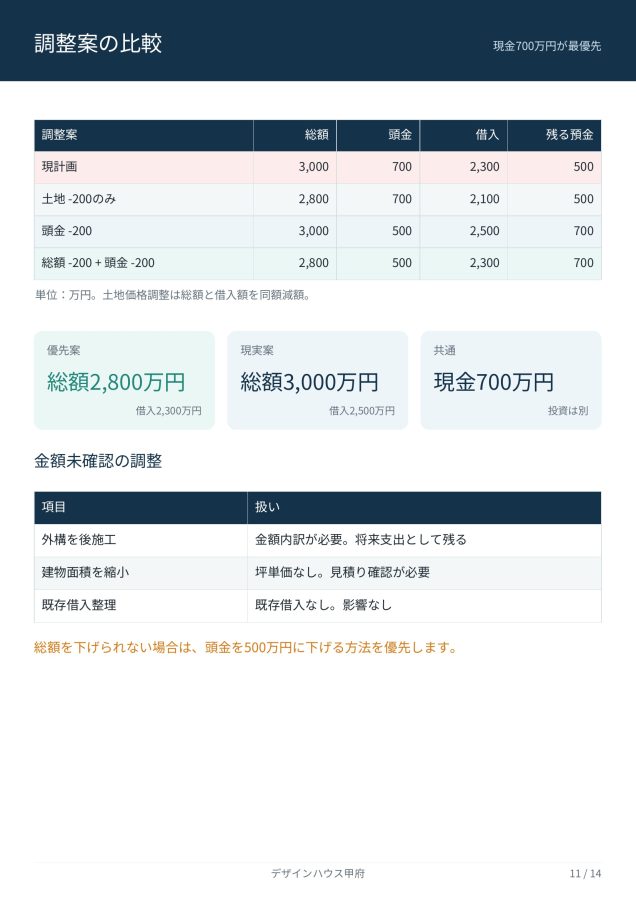
新築総額3,000万円に対し、頭金700万円、住宅ローン2,300万円の計画です。
借入額だけを見ると、無理のない計画に見えます。
しかし、頭金を支払った後の預金は500万円。家族が最低限残したい現金700万円を、200万円下回ります。
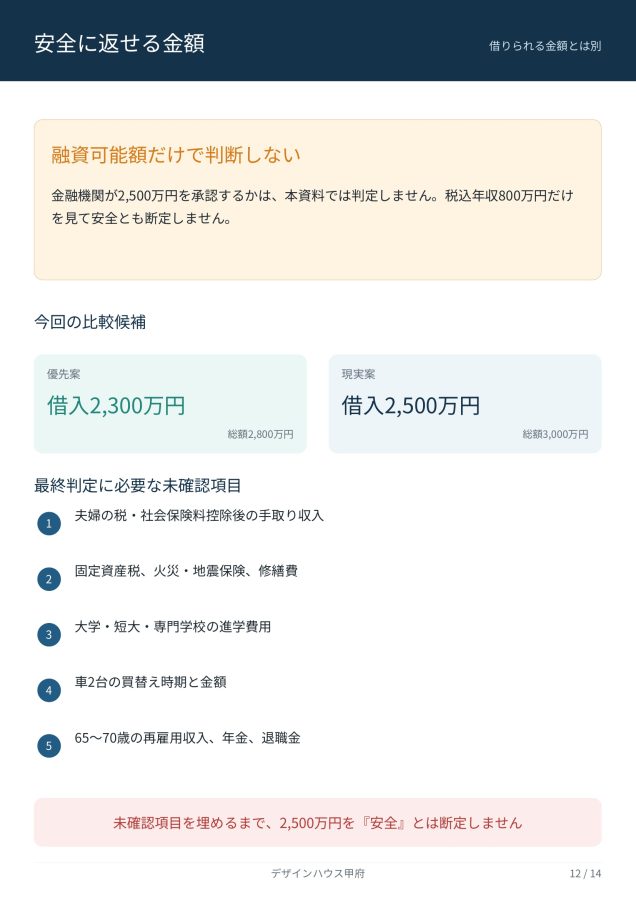
問題は「住宅ローンを借りられるか」ではありません。
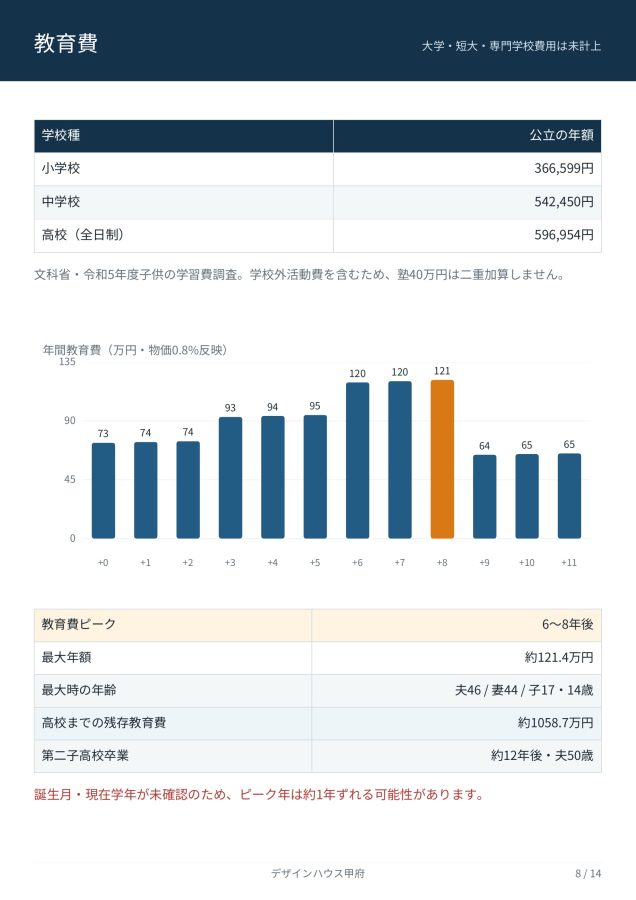
- 教育費を守れるか
- 急な出費に対応できるか
- 老後資金を住宅ローン返済に使わずに済むか
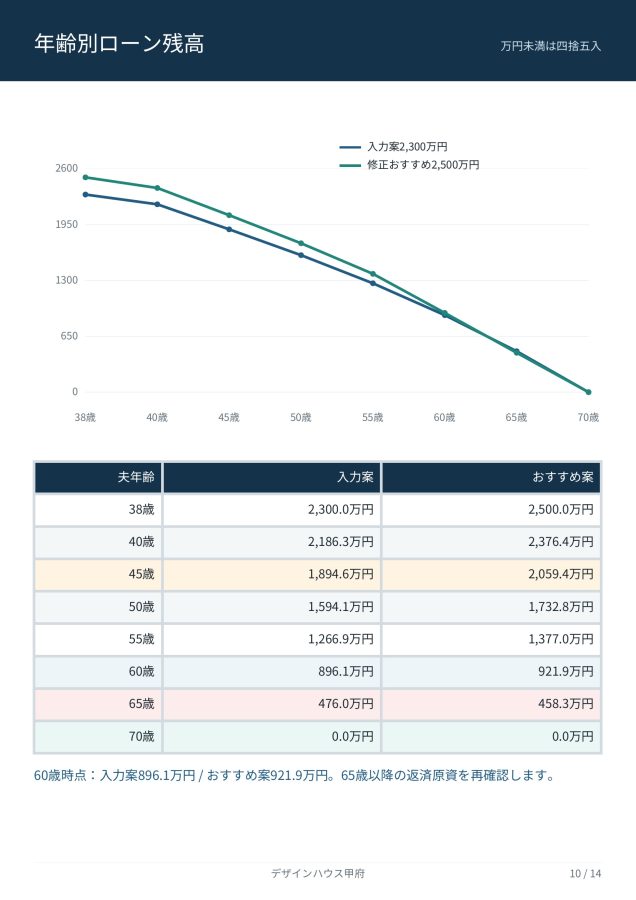
- 夫70歳までに無理なく完済できるか
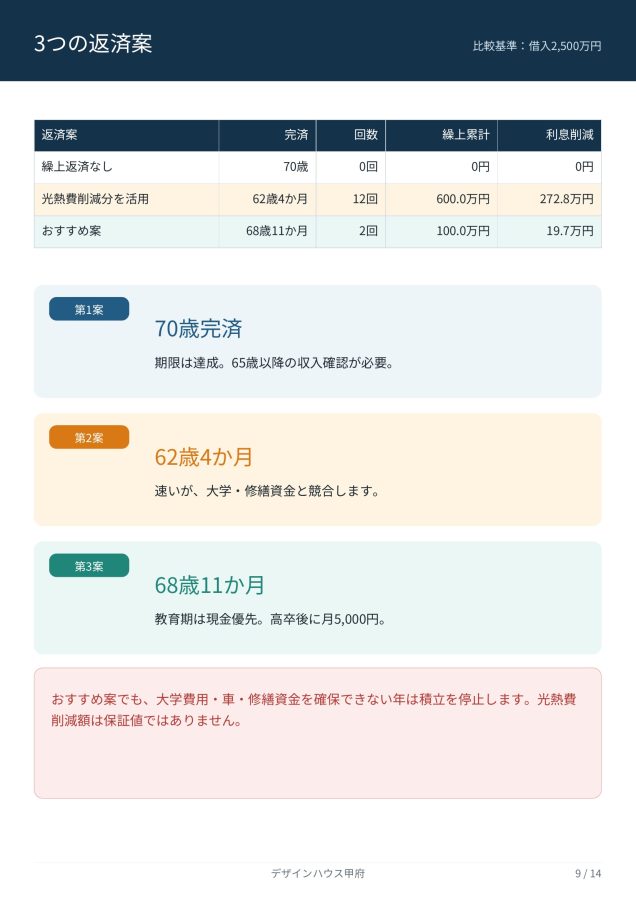
このシミュレーションでは、頭金を500万円に抑え、手元現金700万円を確保する案を比較しました。
借入額は2,500万円に増えますが、第二子の高校卒業後から月5,000円を追加返済することで、完済見込みは夫68歳11か月です。
頭金を増やして住宅ローンを減らしても、手元資金がなくなれば安全な計画とはいえません。
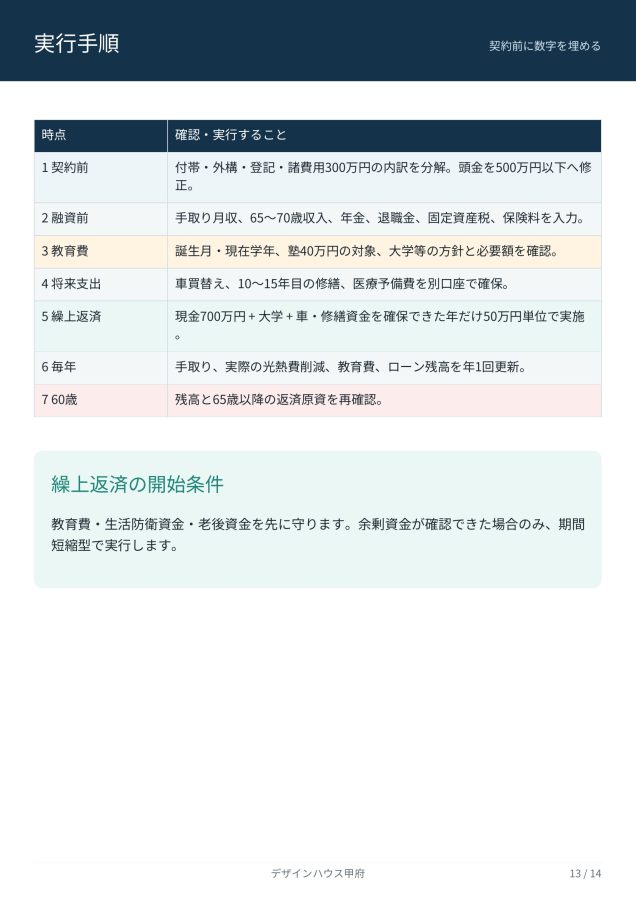
守る順番は、教育費、生活防衛資金、老後資金。繰上返済は、その後です。
住宅会社が「借りられる金額」ではなく、家族が「返し続けられる金額」を考えるための住宅資金シミュレーションです。
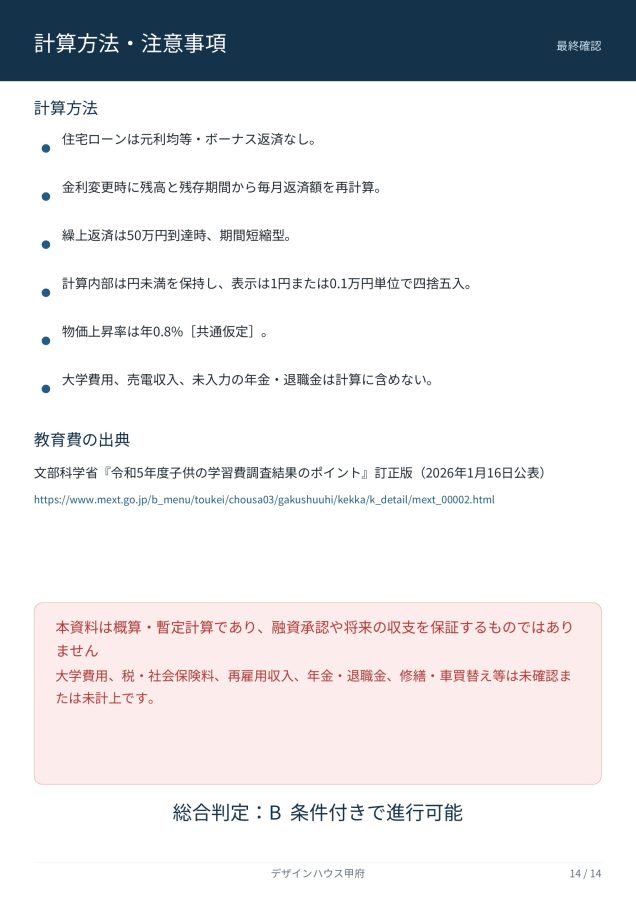
※大学・短大・専門学校費用は未計上です。
※本資料は概算・暫定計算であり、融資承認や将来の収支を保証するものではありません。