

住宅ローンの審査に通ったとしても、その住宅ローンを教育費や生活防衛資金を守りながら返し続けられるとは限りません。
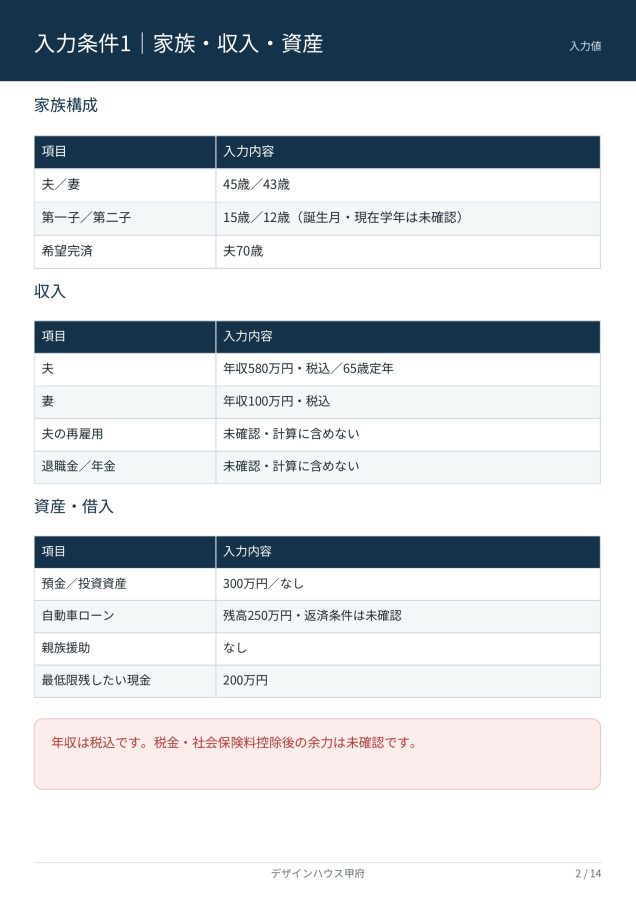
今回の住宅資金シミュレーションは、夫45歳・妻43歳、15歳と12歳の子どもがいる4人家族を想定した事例です。
夫の税込年収は580万円、妻の税込年収は100万円。世帯税込年収は680万円です。現在の預金は300万円、投資資産はなく、自動車ローンが250万円残っています。
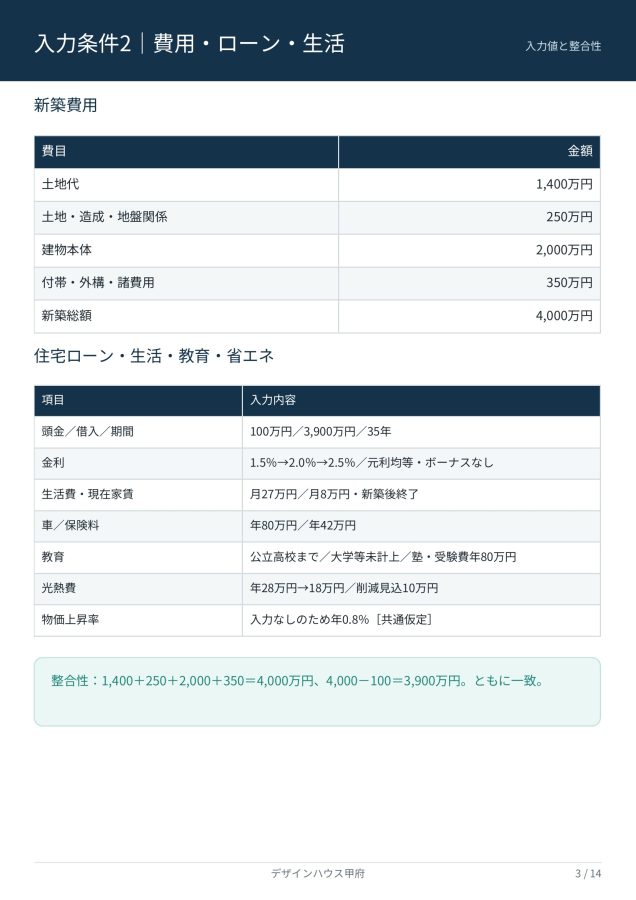
検討している新築計画は総額4,000万円。土地代1,400万円、土地・造成・地盤関係費250万円、建物本体2,000万円、付帯工事・外構・諸費用350万円です。
頭金100万円を支払い、3,900万円を35年返済で借りる計画を検証しました。
費用の入力整合性には問題ありません。
土地代1,400万円+土地関係費250万円+建物本体2,000万円+付帯・外構・諸費用350万円=総額4,000万円。
総額4,000万円-頭金100万円=住宅ローン3,900万円です。
数字は一致しています。しかし、「総額と借入額が合っていること」と「家族が返し続けられること」は別問題です。
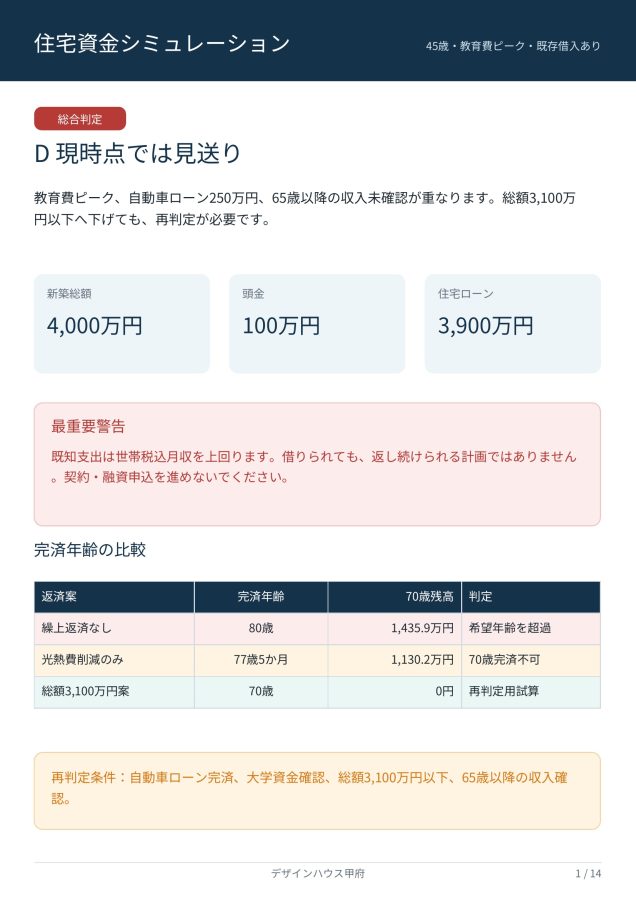
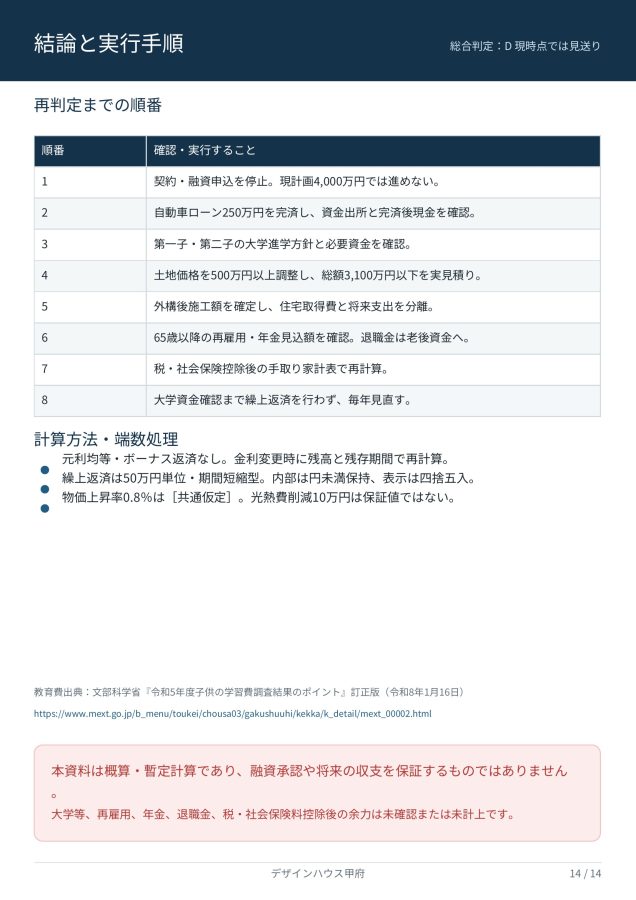
■総合判定は「D:現時点では見送り」
今回の計画は、総額調整だけで進められる段階ではありません。
教育費のピークが建築直後に到来し、自動車ローン250万円が残り、夫65歳以降の再雇用収入、年金、退職金も未確認です。
さらに、入力された既知支出だけで、世帯税込月収を上回ります。
この状態で住宅ローン契約や融資申込を進めることはできません。
借りられても、返し続けられる計画ではありません。
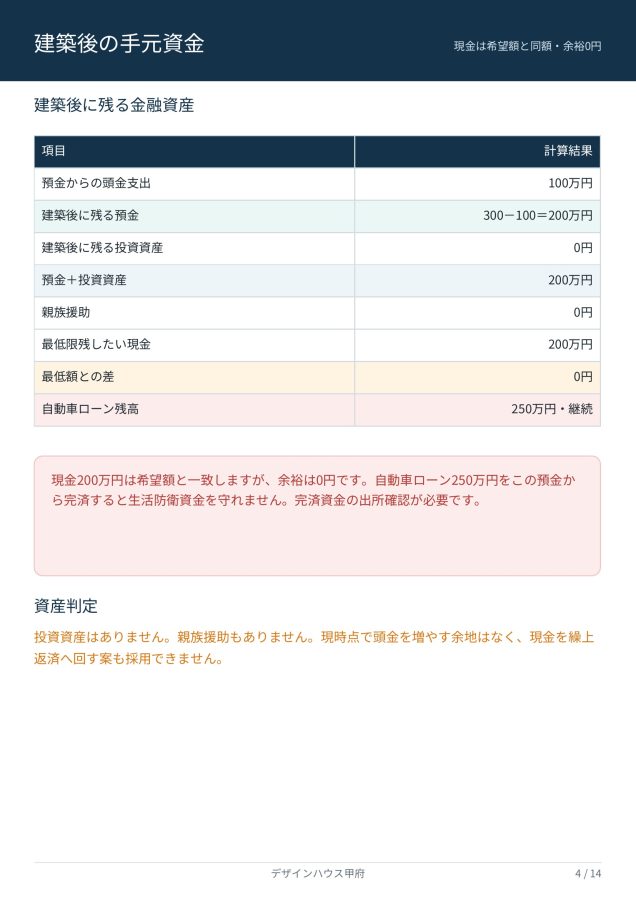
■建築後に残る現金は200万円、余裕は0円
現在の預金300万円から頭金100万円を支払うと、建築後に残る預金は200万円です。
最低限残したい現金も200万円なので、形式上は希望額を確保しています。しかし、最低額との差は0円です。
投資資産はなく、親族援助もありません。現時点で頭金を増やしたり、建築後の現金を繰上返済へ回したりする余裕はありません。
加えて、自動車ローンが250万円残っています。
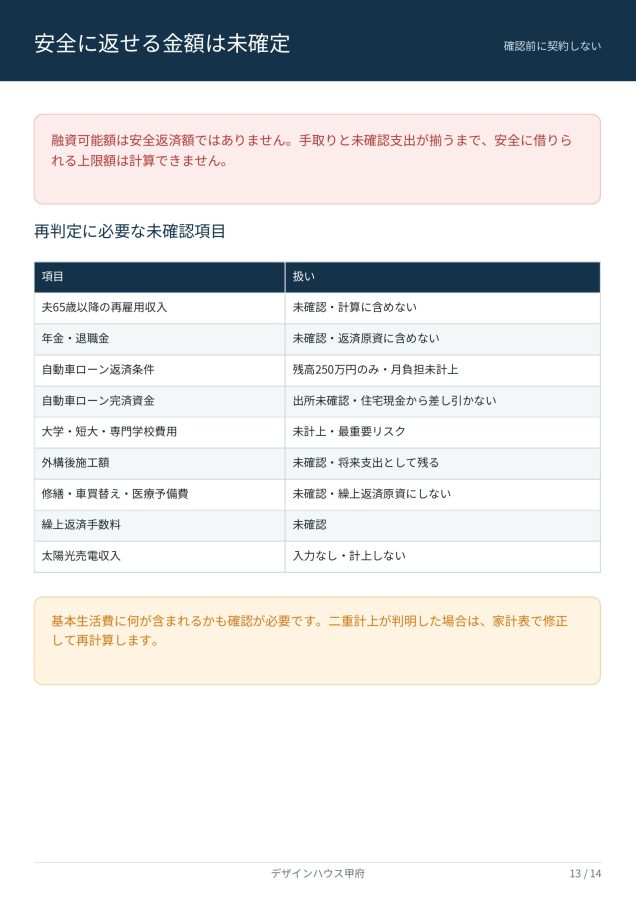
自動車ローンを完済してから再判定する条件ですが、完済資金の出所は入力されていません。建築後に残る200万円から250万円を支払うことはできず、生活防衛資金も守れません。
住宅用現金から勝手に差し引かず、自動車ローンの月返済額、金利、完済時期、完済資金の出所を確認する必要があります。
■既知支出だけで税込月収を上回る
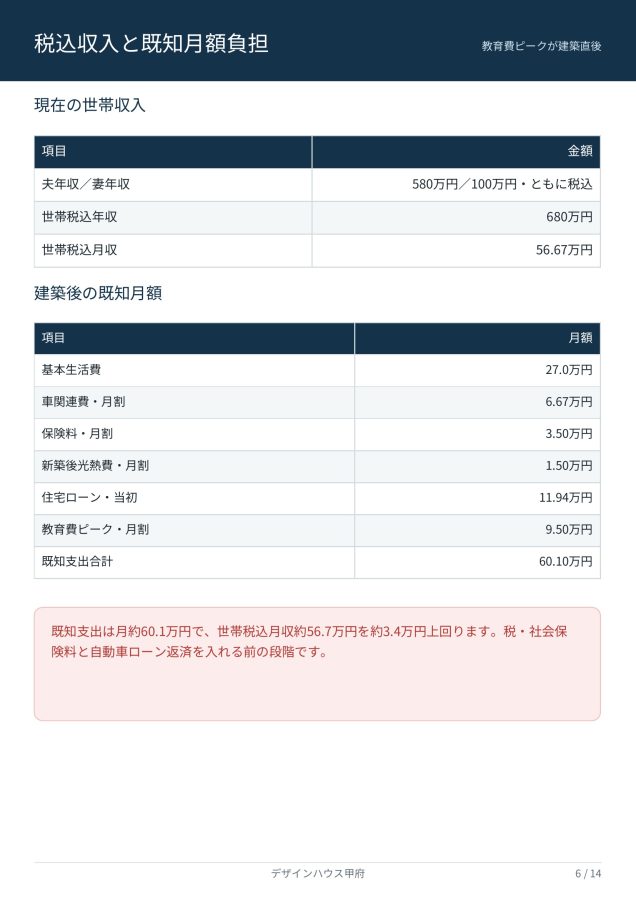
夫婦の世帯税込年収は680万円です。月額にすると約56万7,000円ですが、これは税金・社会保険料を差し引く前の金額です。
建築後の既知支出を月額換算すると、基本生活費27万円、車関連費約6万7,000円、保険料3万5,000円、新築後光熱費1万5,000円、住宅ローン当初返済額約11万9,000円です。
さらに、建築直後に重なる公立高校と公立中学校の学習費総額は、月額換算で約9万5,000円です。
合計すると、既知支出は月約60万1,000円になります。
世帯税込月収約56万7,000円に対して、既知支出は約60万1,000円。税金や社会保険料、自動車ローン返済額を入れる前から、月約3万4,000円上回ります。
基本生活費に教育費や保険料などが含まれている場合は二重計上を修正する必要がありますが、その内訳は未確認です。内訳を確認し、税金・社会保険料控除後の手取り家計表を作成するまでは、安全に返せる住宅ローン額を確定できません。
■3,900万円を35年返済すると、夫80歳完済
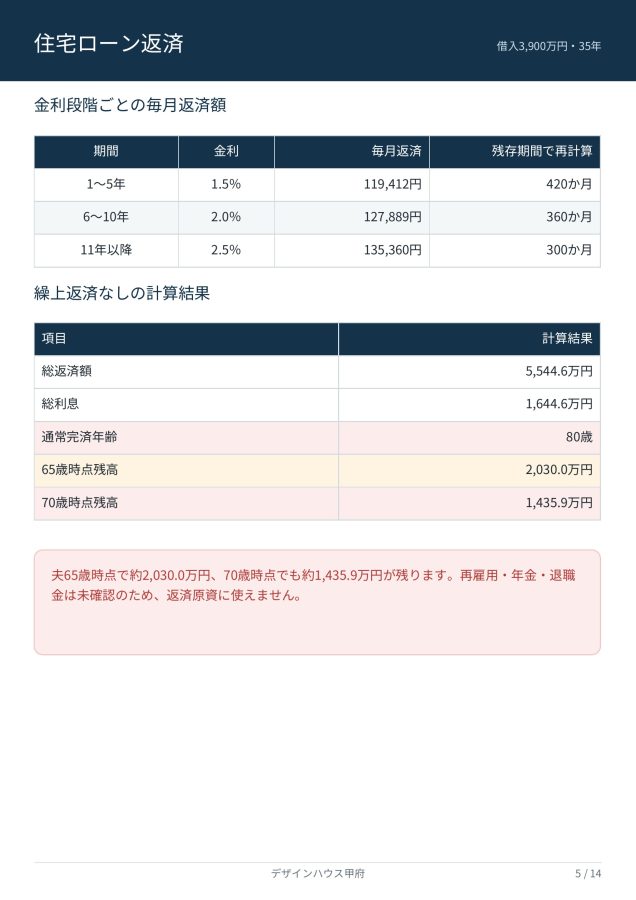
3,900万円を35年間で借り、当初5年間を年1.5%、6年目から10年目を年2.0%、11年目以降を年2.5%として計算しました。
毎月返済額は、当初5年間が約11万9,000円、6年目から10年目が約12万8,000円、11年目以降が約13万5,000円です。
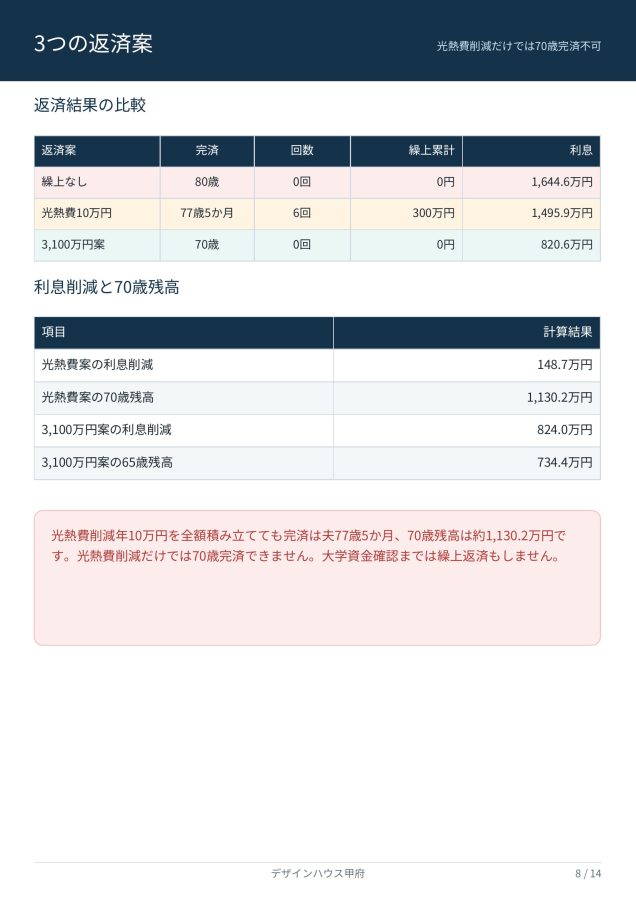
繰上返済を行わない場合、総返済額は約5,544万6,000円、総利息は約1,644万6,000円になります。
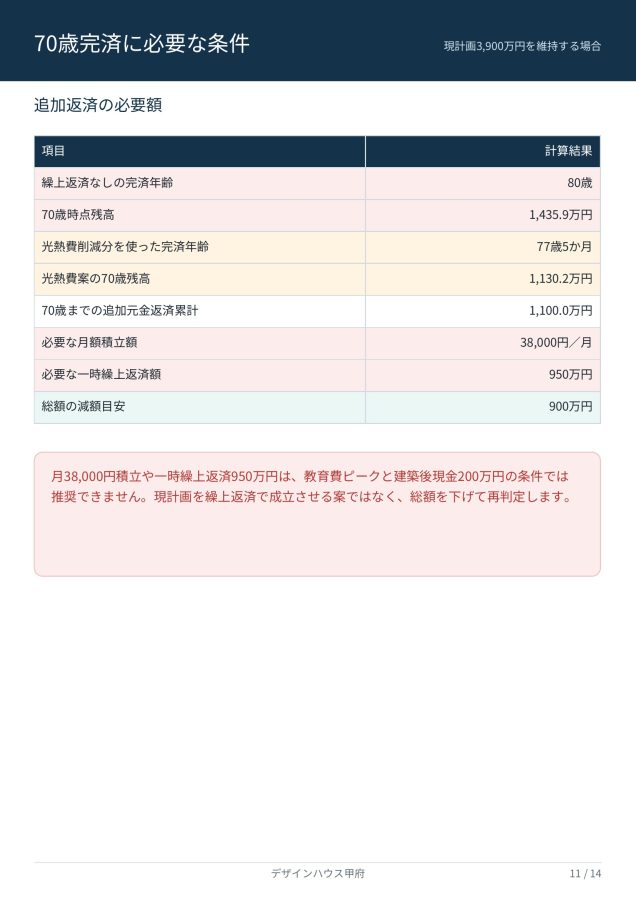
通常完済年齢は夫80歳です。
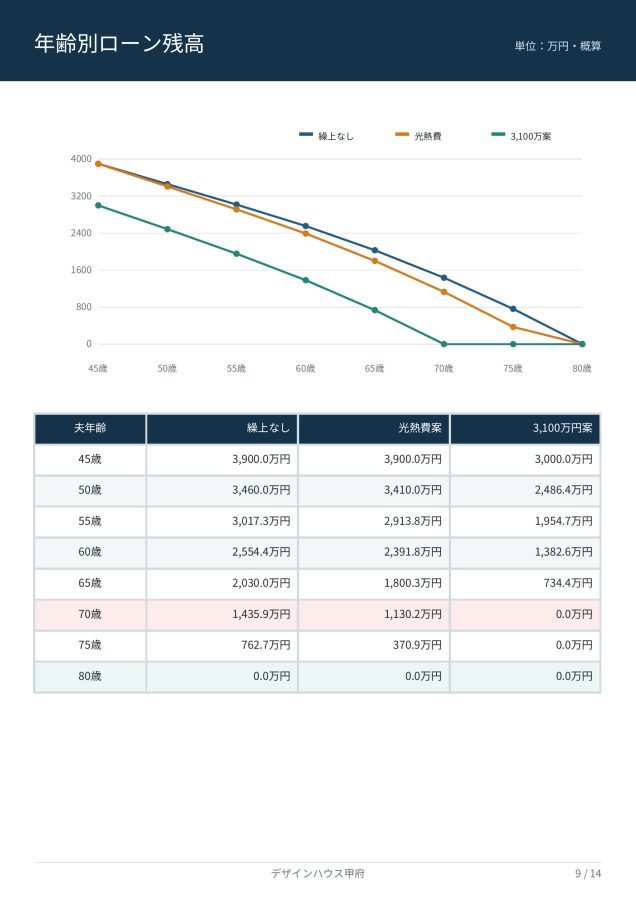
夫65歳時点でも約2,030万円、希望完済年齢である70歳時点でも約1,435万9,000円の住宅ローンが残ります。
夫の定年は65歳ですが、再雇用収入は未確認です。年金と退職金も未確認であり、返済原資には算入していません。
退職金は本来、住宅ローン返済ではなく老後資金として残すべきお金です。
■光熱費削減だけでは70歳完済できない
現在の光熱費は年間28万円、新築後予測は年間18万円で、年間10万円の削減が見込まれています。
この年間10万円を専用口座へ積み立て、50万円に達するたびに期間短縮型の繰上返済を行った場合、繰上返済回数は6回、累計額は300万円です。
それでも完済年齢は夫77歳5か月。70歳時点で約1,130万2,000円の残債が残ります。
光熱費削減による利息削減額は約148万7,000円ですが、光熱費削減だけでは70歳完済できません。
また、年間10万円の光熱費削減額は保証値ではありません。教育費や生活費に使う可能性もあり、全額を繰上返済へ回せるとは断定できません。
住宅性能や省エネ効果だけで、無理な住宅資金計画を正当化することはできません。
■建築直後が教育費のピーク
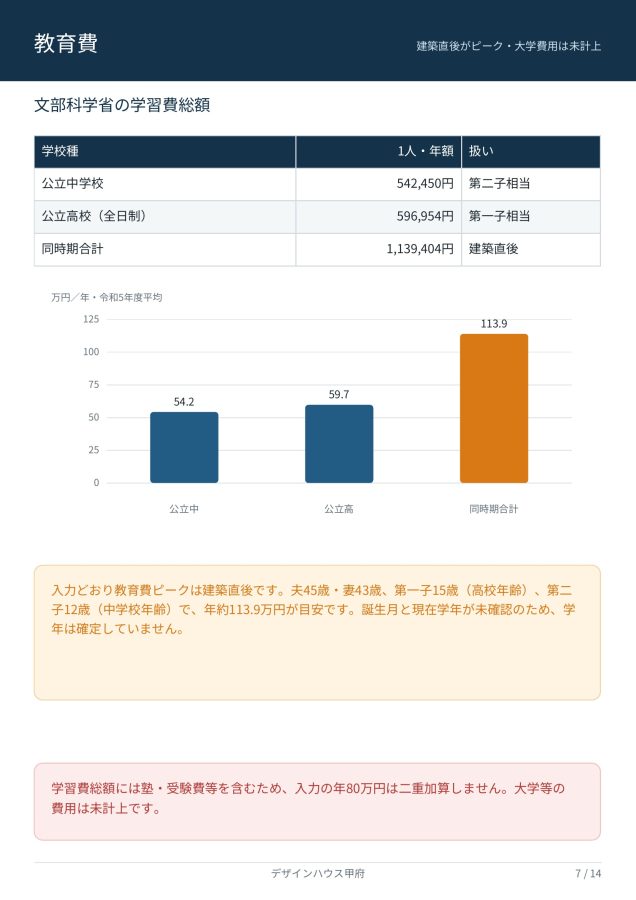
第一子は15歳、第二子は12歳です。誕生月と現在学年は未確認ですが、年齢相当では第一子が高校、第二子が中学校へ進む時期です。
文部科学省の学習費総額では、公立高校が1人当たり年間59万6,954円、公立中学校が年間54万2,450円です。
合計すると年間約113万9,000円、月額換算で約9万5,000円です。
入力された塾・受験費用は年間80万円ですが、文部科学省の学習費総額には学習塾や学校外活動費が含まれています。そのため、年間80万円をさらに二重加算していません。
しかし、大学・短大・専門学校の進学費用は未計上です。
年齢相当では、第一子の大学進学まで約3年、第二子は約6年です。正確な進学年度は誕生月と現在学年の確認が必要ですが、住宅取得直後から大学資金の準備期間が始まります。
大学進学方針、自宅通学か一人暮らしか、奨学金を利用するか、学費をどこから支払うかを確認するまで、住宅ローンの繰上返済を優先してはいけません。
■70歳完済には月3万8,000円の追加積立が必要
現在の3,900万円・35年返済を維持したまま70歳完済を目指す場合、50万円単位の期間短縮型繰上返済として、月3万8,000円の積立が必要です。
70歳までの繰上返済累計額は約1,100万円になります。
現在、一時繰上返済を行う場合は、約950万円が必要です。しかし、建築後に残る現金は200万円しかありません。
教育費ピーク中に月3万8,000円を追加で積み立てる案も、950万円を一時返済する案も、現実的な推奨案にはできません。
現計画を繰上返済で無理に成立させるのではなく、新築総額そのものを下げる必要があります。
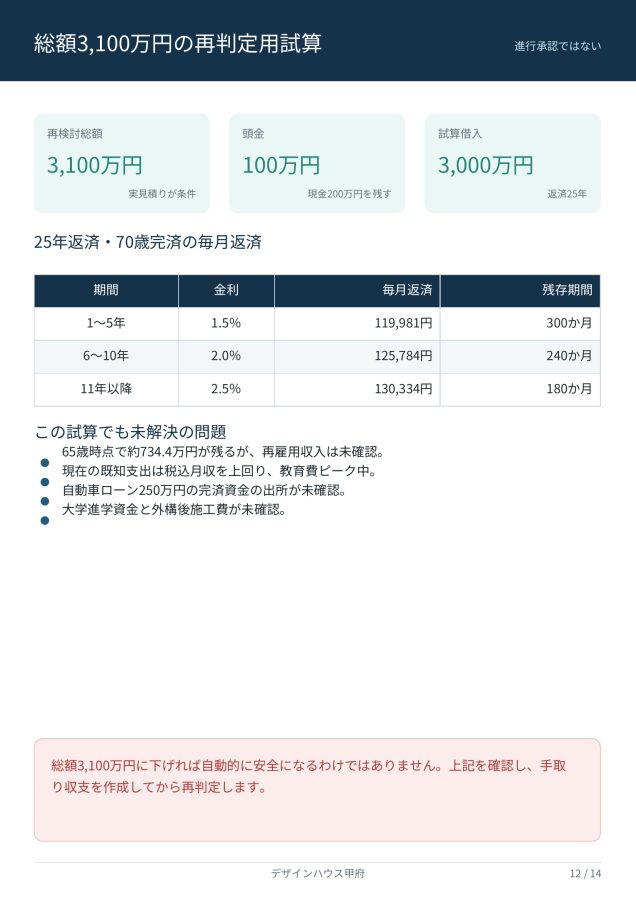
■総額3,100万円には900万円の減額が必要
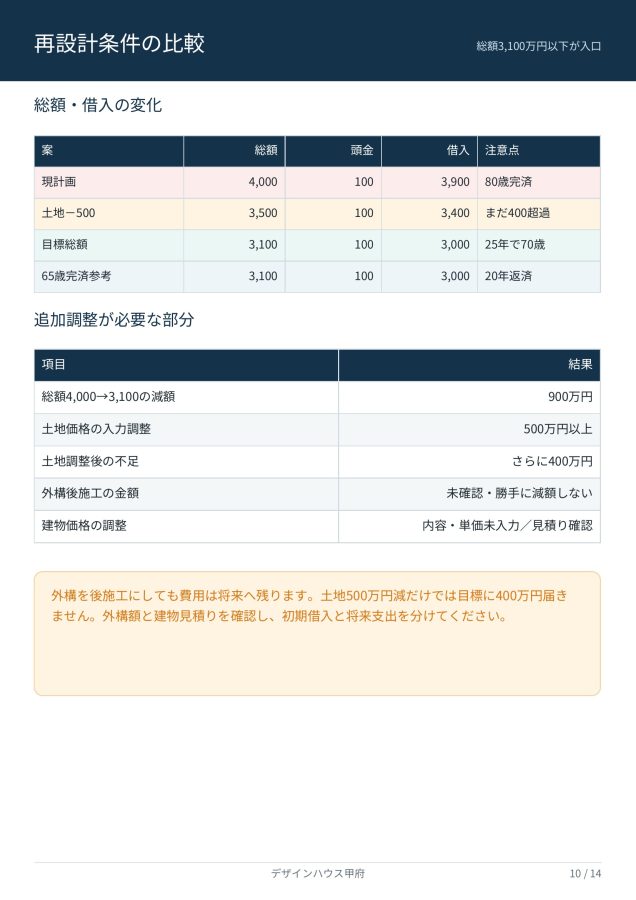
再設計条件では、新築総額を3,100万円以下へ下げ、土地価格を500万円以上調整します。
現在の総額4,000万円から3,100万円へ下げるには、合計900万円の減額が必要です。
土地価格を500万円下げても、総額は3,500万円です。目標の3,100万円まで、さらに400万円の調整が必要になります。
外構を後施工にする条件がありますが、外構工事の金額は入力されていません。付帯・外構・諸費用350万円のうち、外構がいくらなのかは未確認です。
そのため、外構を後施工にすれば400万円下がるとは計算していません。
外構工事は後施工にしても費用自体が消えるわけではなく、将来支出として残ります。建物価格を調整する場合も、面積、仕様、単価が入力されていないため、実際の見積り確認が必要です。
■総額3,100万円案も「進行可能」ではない
総額3,100万円、頭金100万円、住宅ローン3,000万円、返済期間25年で試算すると、夫70歳で完済できます。
毎月返済額は、当初約12万円、6年目以降約12万6,000円、11年目以降約13万円です。
総利息は約820万6,000円まで下がります。
しかし、夫65歳時点でも約734万4,000円の住宅ローンが残ります。65歳以降の再雇用収入、年金見込額が未確認なので、65歳から70歳までの返済原資を確認。