

結論:現計画はA判定。ただし「早く返すこと」が正解ではありません
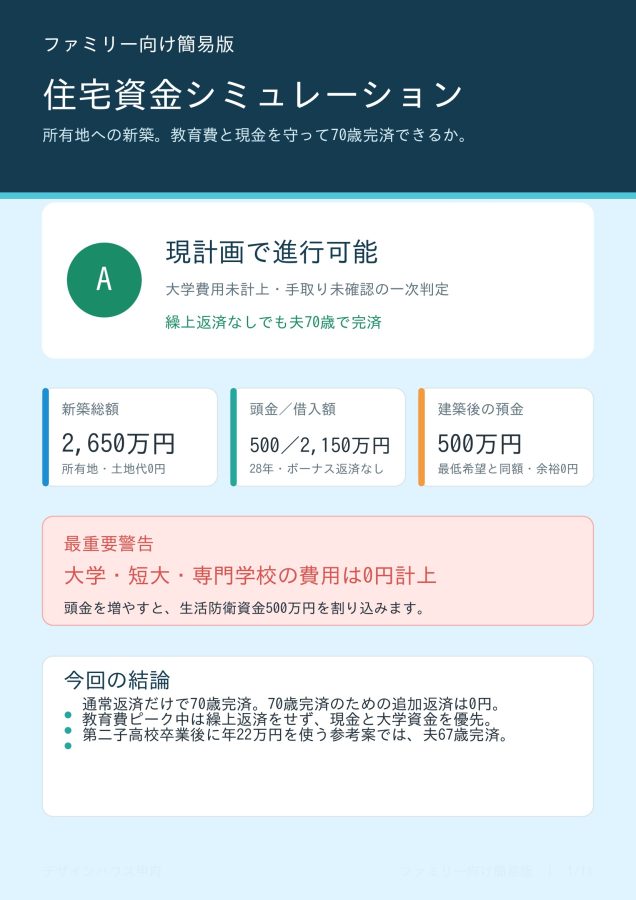
今回のモデルは、夫42歳、妻40歳、第一子11歳、第二子8歳の4人家族です。夫名義の土地を所有しており、土地代と土地ローンは0円。新築総額2,650万円に対し、頭金500万円、住宅ローン2,150万円を28年間で返済します。
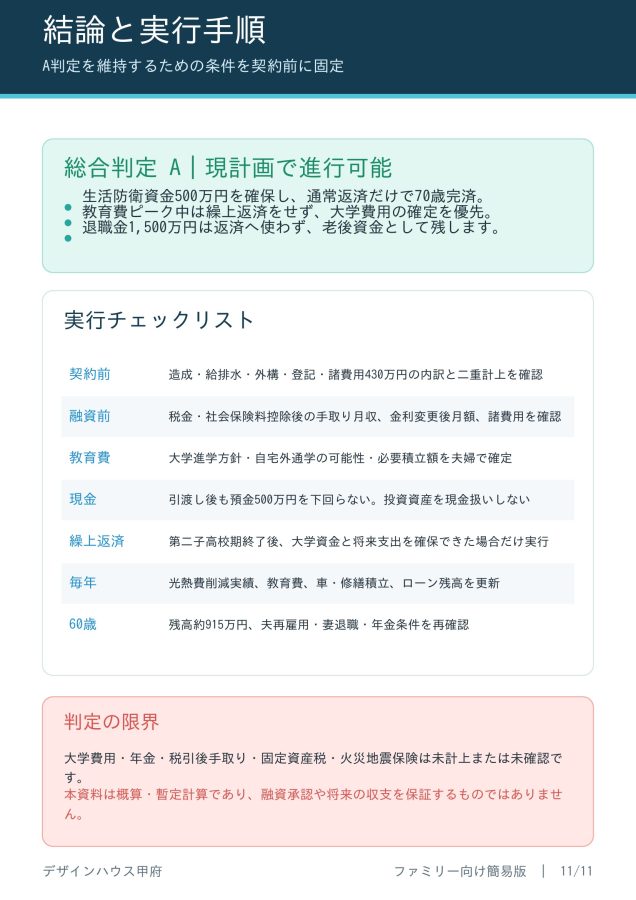
通常返済だけで夫70歳に完済するため、判定はAの「現計画で進行可能」です。
ただし、A判定は「余った現金をすぐ繰上返済してよい」という意味ではありません。建築後に残る預金500万円は、最低限残したい現金500万円と同額です。現金の余裕は0円です。さらに、建築後4年から7年ごろには、2人の教育費が重なるピークを迎えます。
この家族に必要なのは最速完済ではありません。教育費、生活防衛資金、車・修繕費、老後資金を先に守り、余った資金だけで返済期間を短縮することです。
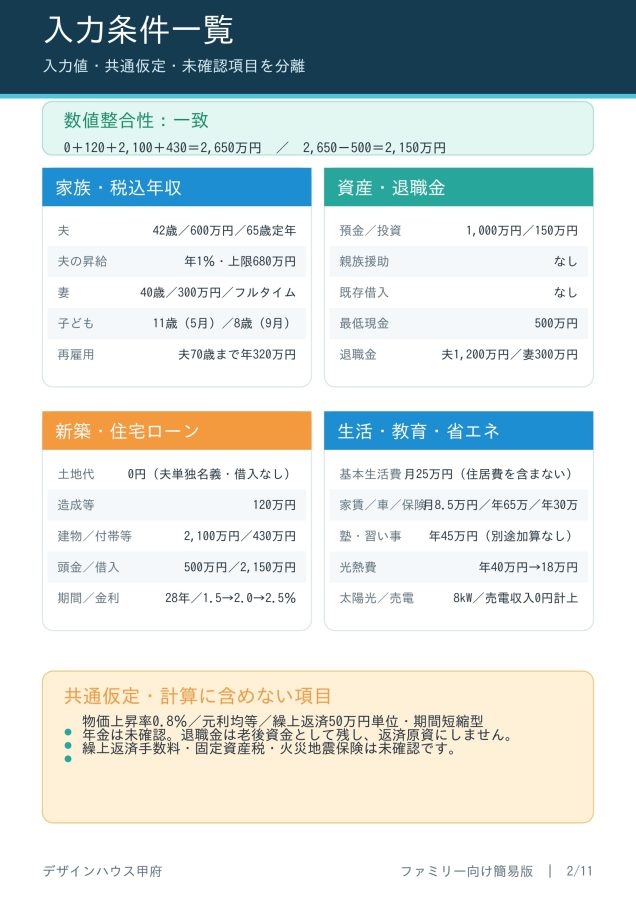
入力数値は一致しています
住宅取得費は、土地代0円、造成・地盤・給排水関係120万円、建物本体2,100万円、付帯工事・外構・登記・諸費用430万円です。
0+120+2,100+430=2,650万円となり、新築総額と一致します。総額2,650万円から頭金500万円を差し引くと、住宅ローン借入額は2,150万円です。こちらも入力額と一致します。
数字の足し算や借入額に不一致はありません。次に確認すべきなのは、税込年収ではなく税引後の手取りで、教育費と将来支出を同時に負担できるかです。
建築後も預金500万円を確保。ただし1円も余裕はありません
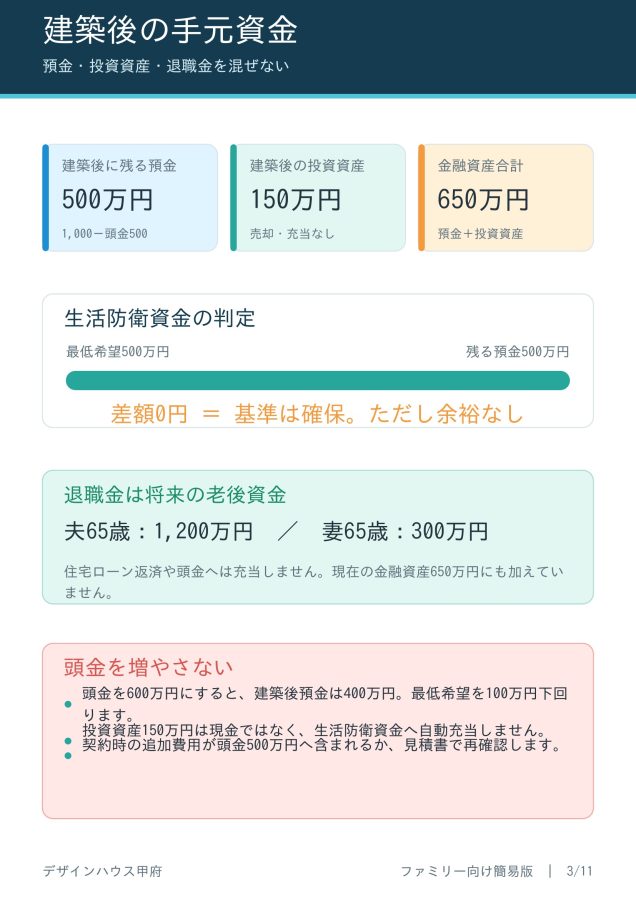
現在の預金は1,000万円です。頭金500万円を支払った後の預金は500万円。投資・有価証券150万円は売却せず、現金とは分けて表示します。
建築後に残る金融資産は、預金500万円と投資資産150万円を合わせて650万円です。ただし、生活防衛資金として確実に使える現金は500万円です。
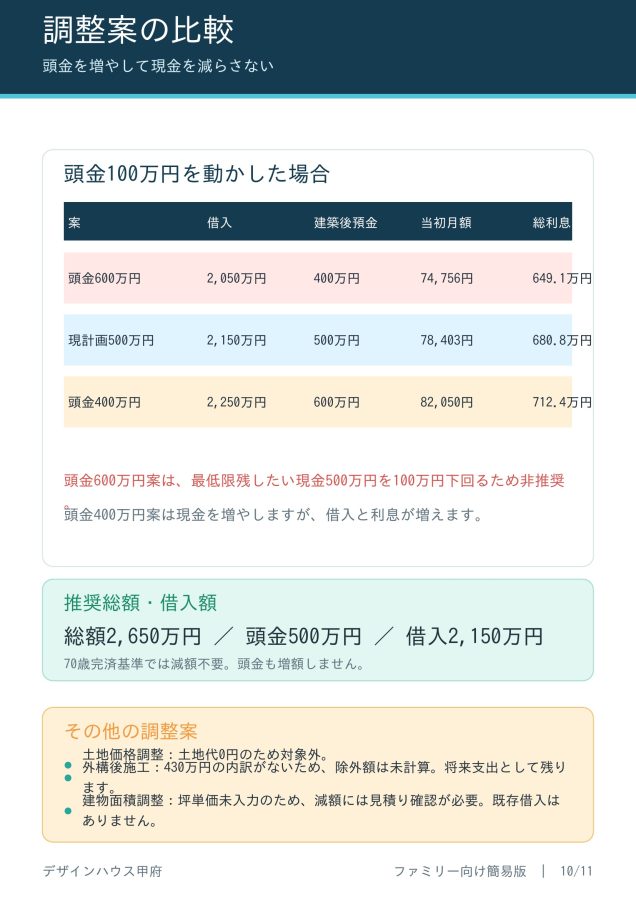
最低限残したい現金も500万円なので、基準は満たしていますが差額は0円です。頭金を100万円増やして600万円にすると、建築後預金は400万円となり、最低希望額を100万円下回ります。
住宅ローンの利息を減らすために頭金を増やし、家計を守る現金を失っては意味がありません。今回の頭金500万円は上限として扱います。
毎月返済額は約7.8万円から約8.6万円へ上昇します
借入2,150万円・28年返済の毎月返済額は、当初5年間の年1.5%で78,403円、6年目から10年目の年2.0%で82,735円、11年目以降の年2.5%で86,293円です。
総返済額は約2,830.8万円、総利息は約680.8万円です。現在家賃8万5,000円は新築後に終了するため二重計上しません。
当初返済は現在家賃より月約6,600円低くなりますが、11年目以降は家賃より月約1,300円高くなります。さらに、持ち家では固定資産税、火災地震保険、将来の修繕積立が必要です。住宅ローン返済額だけを家賃と比較して「家賃より安い」と判断してはいけません。
通常返済だけで70歳完済。追加返済は0円です
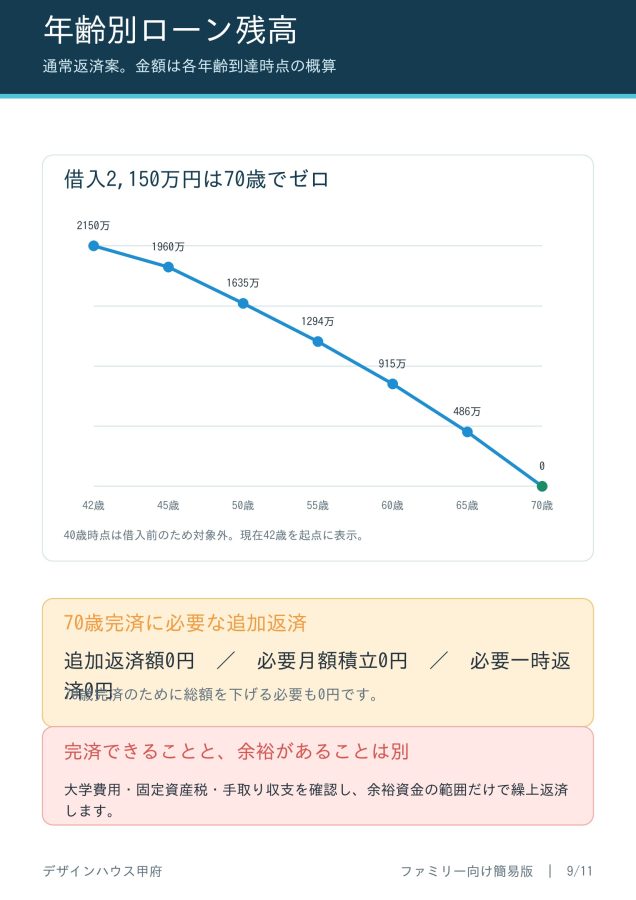
繰上返済を行わない場合でも、住宅ローンは夫70歳で完済します。70歳時点の残高は0円です。
したがって、70歳完済までに必要な追加返済額、必要月額積立額、必要一時繰上返済額、70歳完済のための総額減額目安は、すべて0円です。
これは重要な余裕です。教育費ピーク中に無理な繰上返済を約束する必要がありません。光熱費削減が予測どおりにならなくても、通常返済を続ければ希望年齢で完済できます。
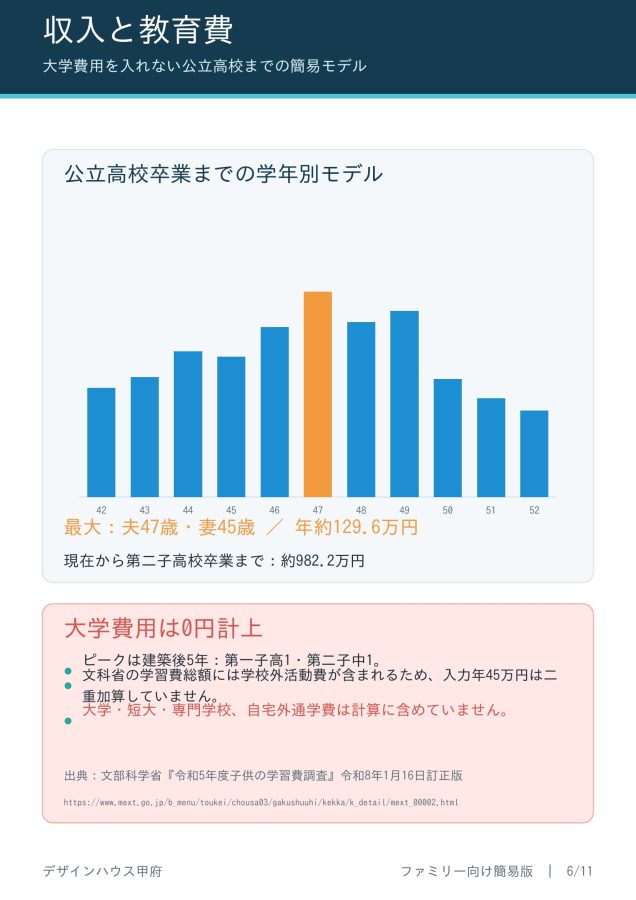
教育費のピークは夫47歳・妻45歳です
教育費は文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版の、公立学校の学年別学習費総額を使用しました。物価上昇率年0.8%を反映した年齢・学年基準の簡易モデルです。
現在から第二子の高校卒業までの学習費総額は約982.2万円です。最大年は建築後5年、夫47歳・妻45歳で、第一子高1、第二子中1が重なる年です。年間約129.6万円となります。
入力された習い事・塾費用は年間45万円です。ただし文部科学省の学習費総額には学校外活動費が含まれるため、45万円を別に足していません。二重計上を避けるためです。
大学、短大、専門学校、自宅外通学費は0円計上です。A判定は大学費用未計上の範囲に限られます。2人分の大学費用が確定する前に、預金を繰上返済へ移すべきではありません。
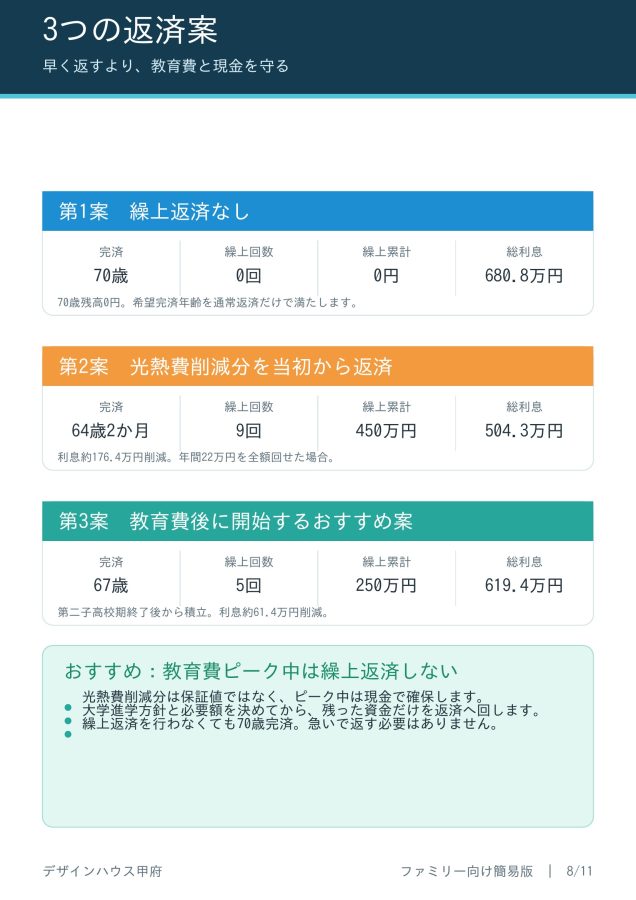
光熱費削減分を最初から返済すると、約64歳2か月で完済します
現在の光熱費は年間40万円、新築後予測は年間18万円で、削減見込額は年間22万円です。
年間22万円を毎月積み立て、50万円に達するたびに期間短縮型の繰上返済を行う参考計算では、繰上返済は9回、累計450万円です。完済は夫64歳2か月、総利息は約504.3万円となり、通常返済より約176.4万円減ります。
しかし、光熱費削減額は保証値ではありません。しかもこの期間は教育費ピークと夫48歳時の車買替えが重なります。利息を減らすために現金を減らし、教育費や車費用を別の借入で補うことになれば逆効果です。
おすすめは第二子高校期終了後に繰上返済を判断する案です
おすすめ案では、教育費ピーク中の繰上返済を行いません。第二子の高校期終了後から、年間22万円を積み立て、50万円単位で返済できた場合だけ実行します。
簡易計算では、繰上返済5回、累計250万円、夫67歳で完済します。通常返済より約61.4万円の利息削減です。
ただし、大学進学費用が必要なら繰上返済を中止して構いません。繰上返済をしなくても70歳で完済できるからです。住宅ローンを早く終わらせることより、教育費のために再び借金をしないことを優先します。
65歳以降は世帯年収が大きく下がります
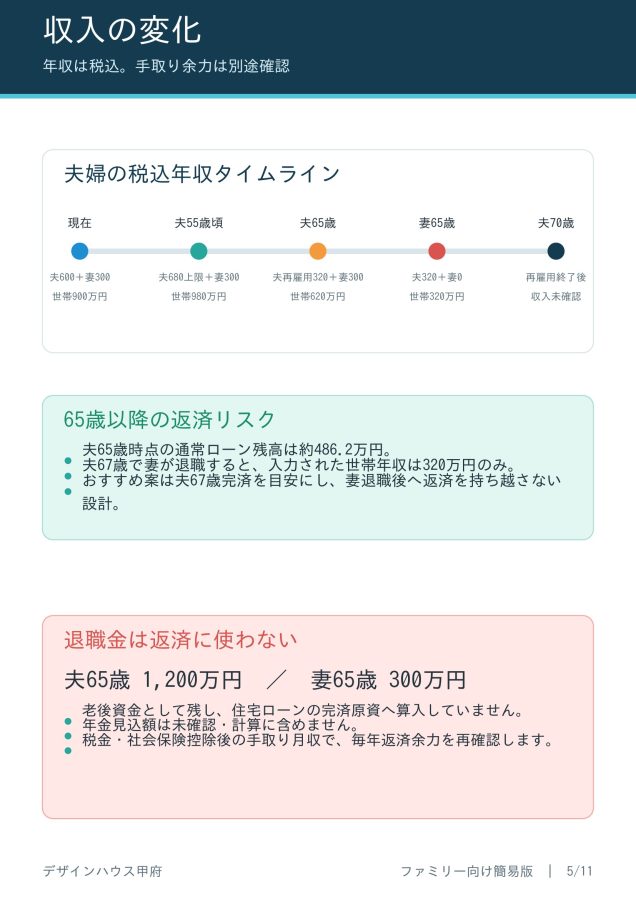
夫の年収は現在600万円で、年1%上昇し、上限680万円です。妻の年収は300万円で65歳まで働く入力です。
夫65歳時点では夫が再雇用年収320万円、妻は63歳で年収300万円のため、入力上の世帯税込年収は620万円です。夫67歳時点で妻が65歳になり、妻の収入は0円となります。その後、夫70歳までは再雇用年収320万円だけです。
通常返済では夫65歳時点で約486.2万円が残ります。70歳には完済しますが、妻退職後の収入低下と返済が重なる期間があります。おすすめ案が夫67歳完済を目安とする理由は、この期間を短くするためです。
年収はすべて税込です。税金・社会保険料控除後の手取り余力は別途確認が必要です。
退職金1,500万円は住宅ローン返済に使いません
夫の退職金は65歳時に1,200万円、妻の退職金は65歳時に300万円です。合計1,500万円ですが、住宅ローン返済原資には算入しません。
年金見込額が未確認である以上、退職金は老後資金として残します。「退職金で住宅ローンを完済すればよい」という計画は、老後生活費を住宅へ移すだけです。
車・修繕・医療費は約1,188.3万円を別枠で見る必要があります
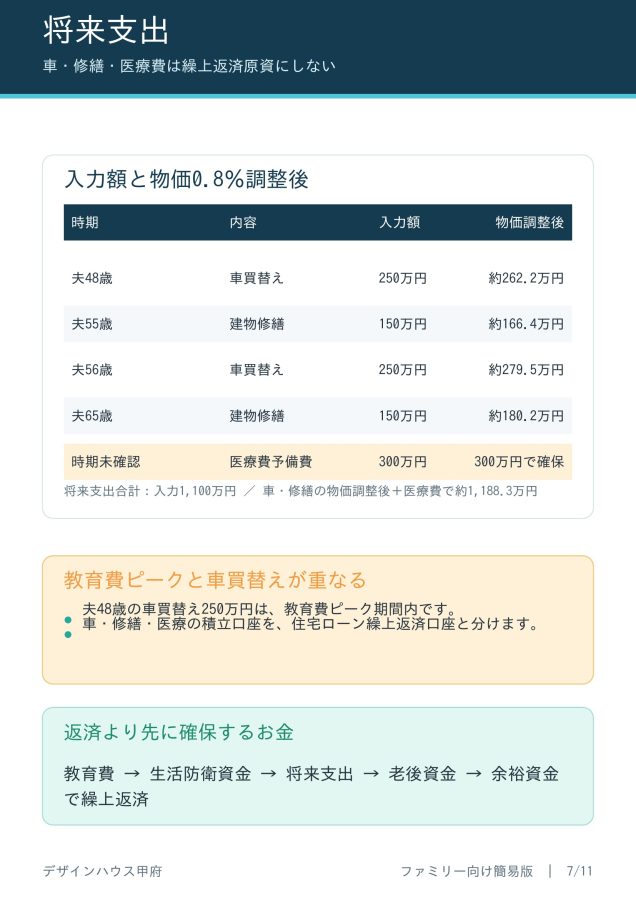
将来支出の入力額は、夫48歳と56歳の車買替え各250万円、夫55歳と65歳の建物修繕各150万円、医療費予備費300万円です。入力額合計は1,100万円です。
車と修繕へ物価上昇率年0.8%を反映し、医療費予備費を300万円で確保すると、合計は約1,188.3万円です。
特に夫48歳の車買替えは、教育費ピーク期間と重なります。車、修繕、医療費の積立は、光熱費削減分や繰上返済資金と別の口座で管理します。
頭金を増やす案は非推奨です
頭金を600万円へ増やすと、借入額は2,050万円、当初返済は月約74,756円、総利息は約649.1万円です。しかし建築後預金は400万円となり、最低限残したい現金500万円を100万円下回ります。
反対に頭金を400万円へ減らすと、借入額は2,250万円、建築後預金は600万円、当初返済は月約82,050円、総利息は約712.4万円です。
今回の推奨は、総額2,650万円、頭金500万円、借入2,150万円を維持する案です。頭金を増やして生活防衛資金を減らさず、頭金を減らして借入を増やす必要もありません。
A判定を維持するための実行条件
- 引渡し後も預金500万円を別枠で残す
- 造成・給排水・外構・登記・諸費用430万円の内訳を契約前に確認する
- 税引後の手取り月収で返済余力を確認する
- 大学進学方針と自宅外通学の可能性を確定する
- 教育費ピーク中は繰上返済を行わない
- 車・修繕・医療費の積立を住宅ローンと分離する
- 60歳時点でローン残高、再雇用条件、妻の退職、年金見込額を再確認する
最終結論
所有地への新築総額2,650万円、頭金500万円、借入2,150万円、28年返済は、通常返済だけで夫70歳に完済します。生活防衛資金500万円も確保できるため、大学費用未計上の範囲ではA判定です。
ただし、建築後預金に余裕はなく、教育費ピーク、夫48歳の車買替え、65歳以降の収入低下が続きます。光熱費削減分を最初から繰上返済へ回す必要はありません。
この家族にとっての安全策は、「早く返すこと」ではなく、「返さなくても70歳に終わる計画を維持し、教育費確定後の余裕資金だけで短縮すること」です。
※本資料は概算・暫定計算です。金融機関の融資承認や将来の収支を保証するものではありません。大学費用、年金、税引後手取り、固定資産税、火災地震保険は未計上または未確認です。
教育費の出典
文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_detail/mext_00002.html