年収900万円 総額3600万円 住宅資金計画
子ども2人の教育費と現金を残して70歳までに返せるか
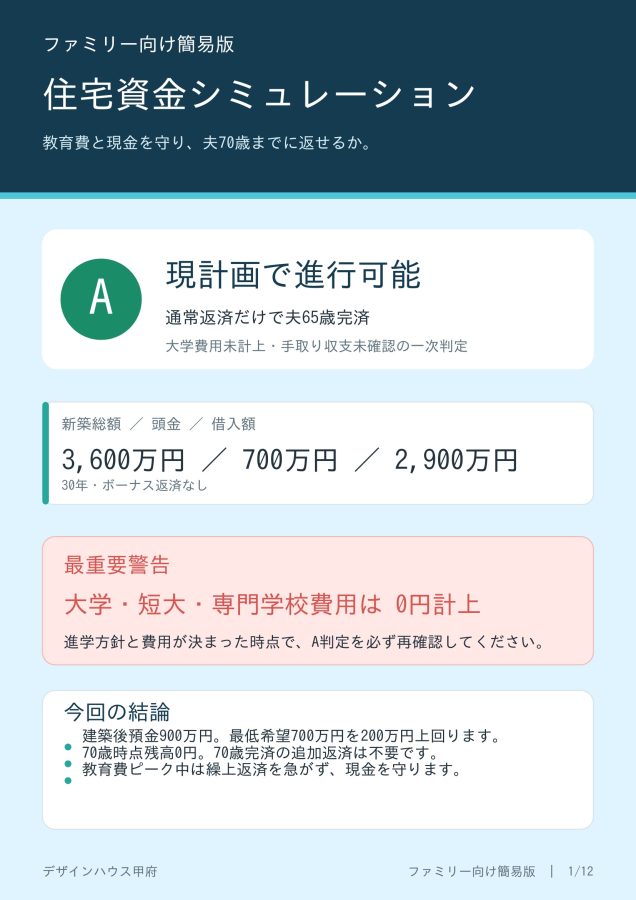
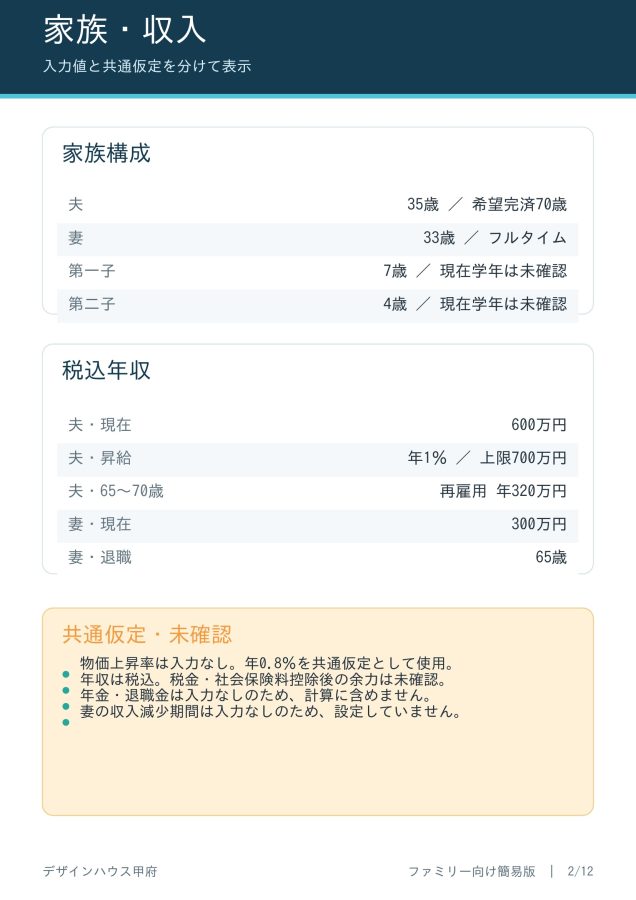
年収900万円なら、3,600万円の家は大丈夫。そう言い切る前に、頭金を払った後の預金と、ローンが終わる年齢を見てください。今回のモデルは夫35歳、妻33歳、子ども7歳と4歳の4人家族。頭金700万円を入れ、2,900万円を30年で借りる計画です。
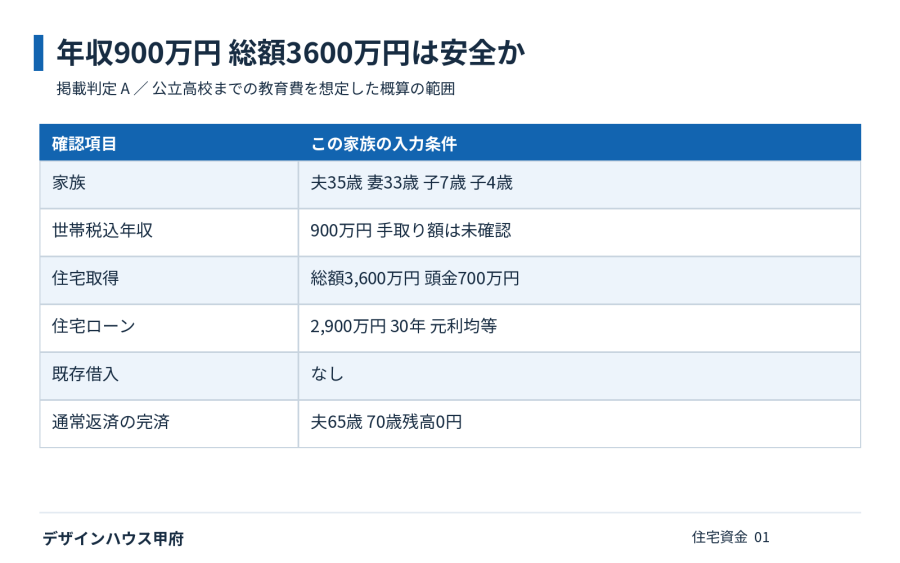
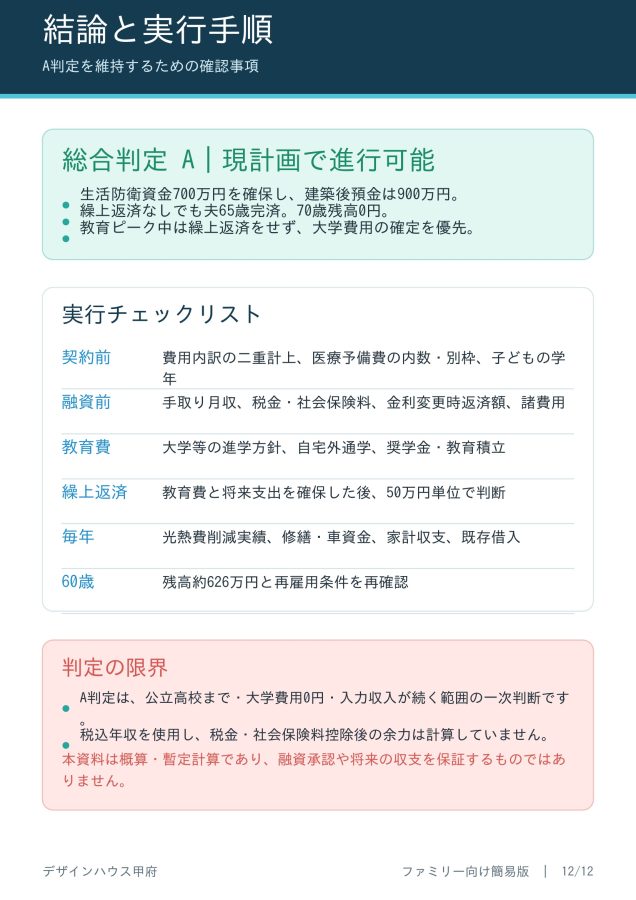
掲載判定はAの現計画で進行可能です。建築後に預金900万円を残し、既存借入がなく、繰上返済なしで65歳完済となる点が根拠です。ただし大学等の費用は0円計上で、医療予備費の扱いも未確定です。今回のAは、家計全体の安全や大学進学まで保証する判定ではありません。
建物2100万円 総額は3600万円
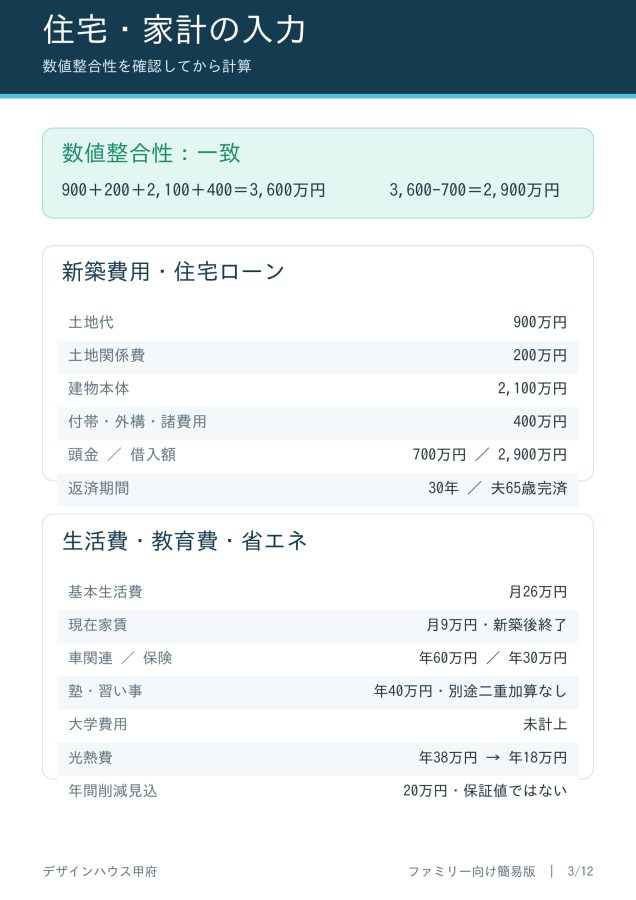
土地900万円、土地・造成・地盤関係費200万円、建物本体2,100万円、付帯・外構・登記・諸費用400万円。総額3,600万円から頭金700万円を差し引くと借入2,900万円となり、入力された足し算と資金調達額は一致します。
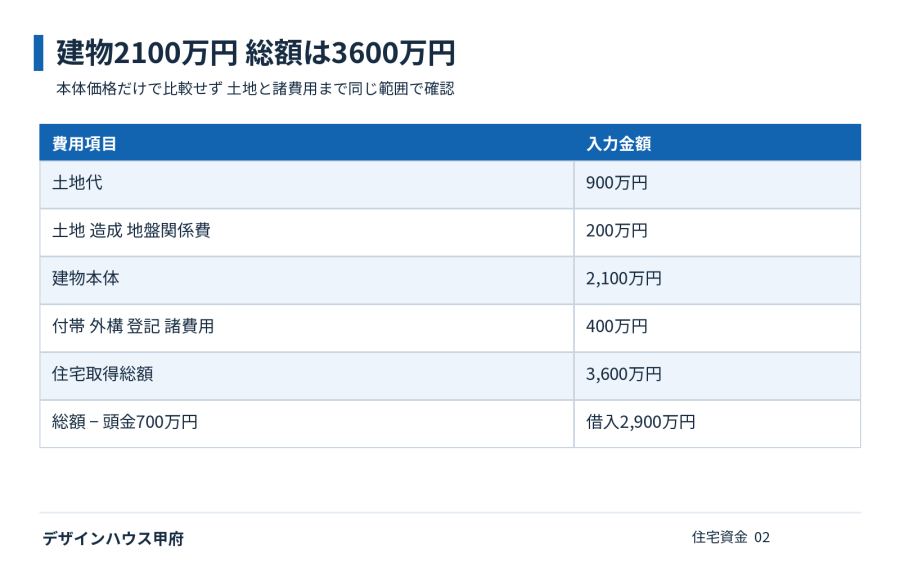
ただし、総額が合うことと、工事項目の漏れがないことは別です。見積書で400万円の内訳を確認し、必要な外構、給排水、登記、融資費用等がどこまで含まれるかを確定してください。本体価格を安く見せる広告と比べる際も、住み始めるまでの同じ範囲の総額を並べる必要があります。
頭金700万円を払っても 預金900万円
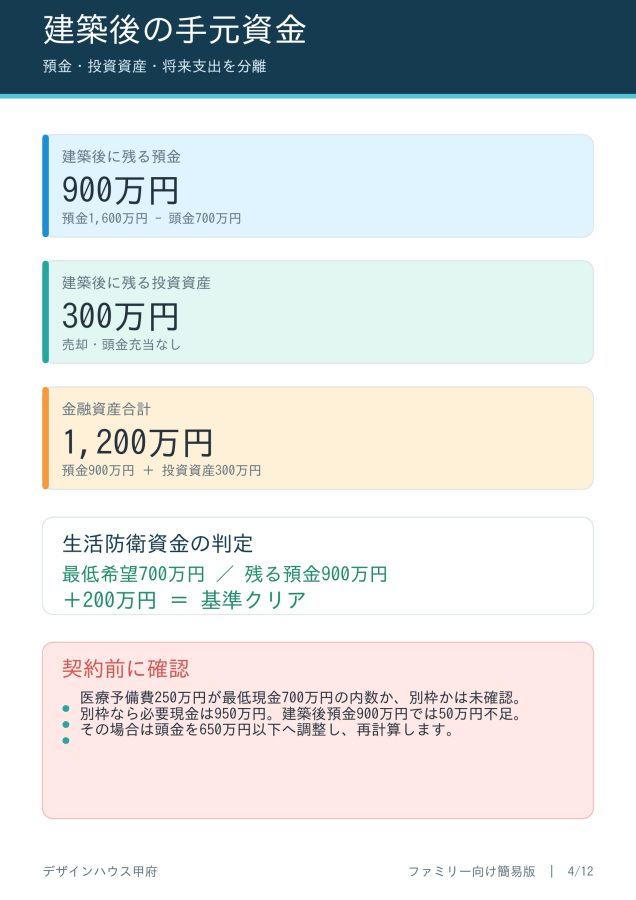
預金1,600万円から頭金700万円を支払っても、現金は900万円残ります。残したい最低現金700万円を200万円上回るため、今回の計画には一定の手元資金が残ります。建築後の金融資産は、預金900万円と投資資産300万円を合わせて1,200万円です。
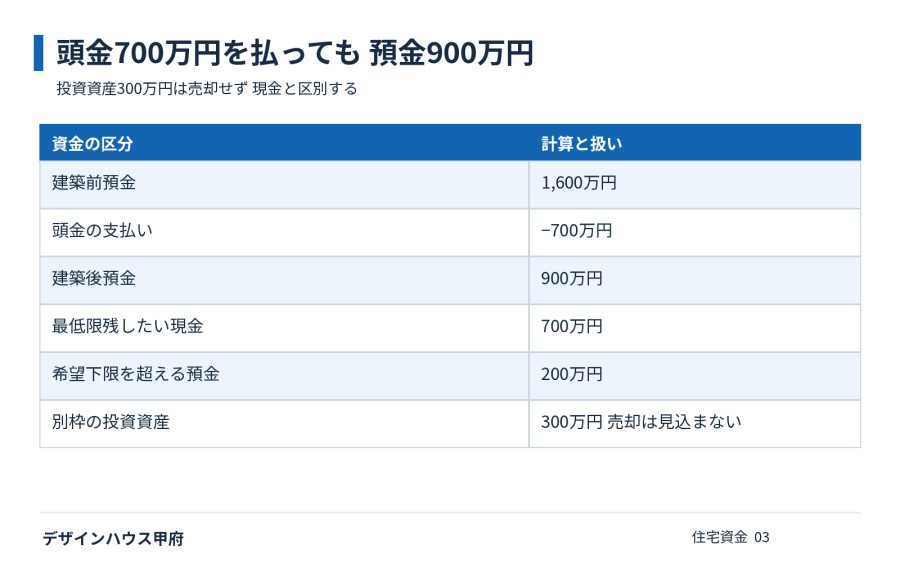
ただし投資資産は、値動きのある資産です。売却の指示がないため、頭金や生活防衛資金には充当しません。また、下限を超える200万円も、大学費用や医療予備費を確認する前から自由な繰上返済資金と判断してはいけません。手元の現金と、その現金の使い道を分けて整理してください。
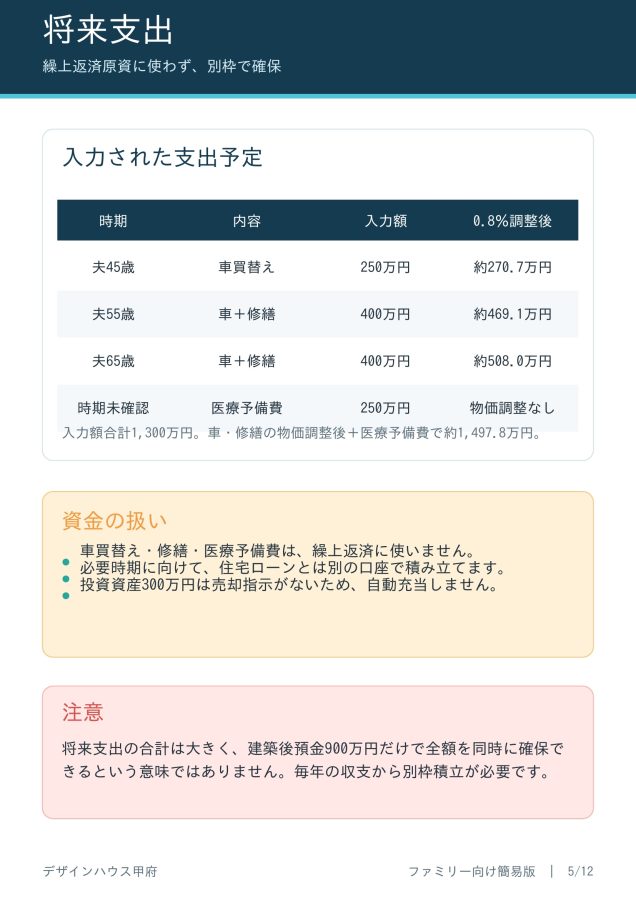
医療予備費を別枠にすると 50万円不足
医療予備費250万円を最低現金700万円の中に含めるなら、必要現金は700万円です。別枠で建築時に確保するなら必要現金は950万円となり、建築後預金900万円では50万円不足します。A判定という文字だけを見て、この条件を見落としてはいけません。
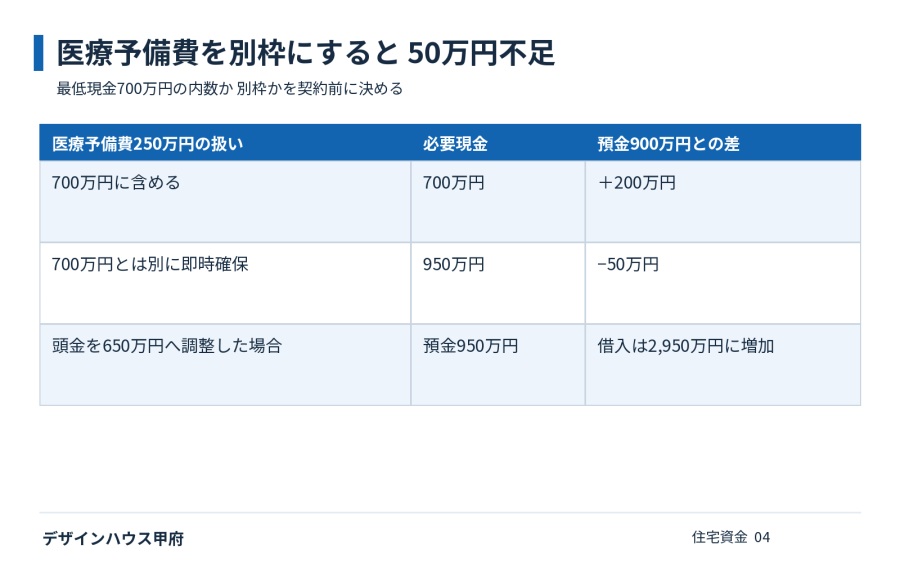
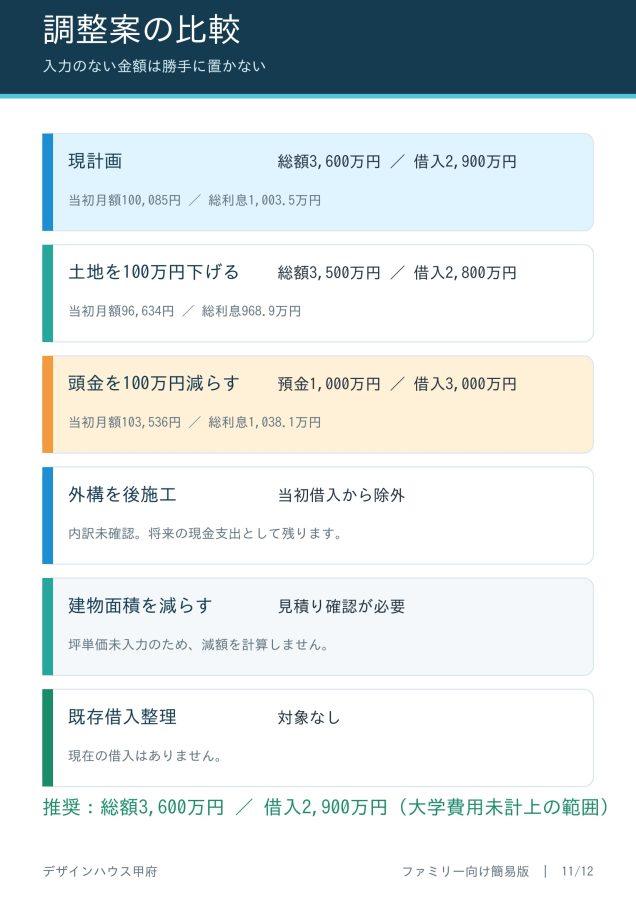
別枠を守る方法として、頭金を700万円から650万円へ減らす案があります。預金は950万円、借入は2,950万円となり、月返済と利息は増えます。医療予備費を用意する時期と、借入条件を再確認してください。現金を守るための調整と、総額を安くする調整は効果が違います。
返済は月10万円から 約11万1107円へ
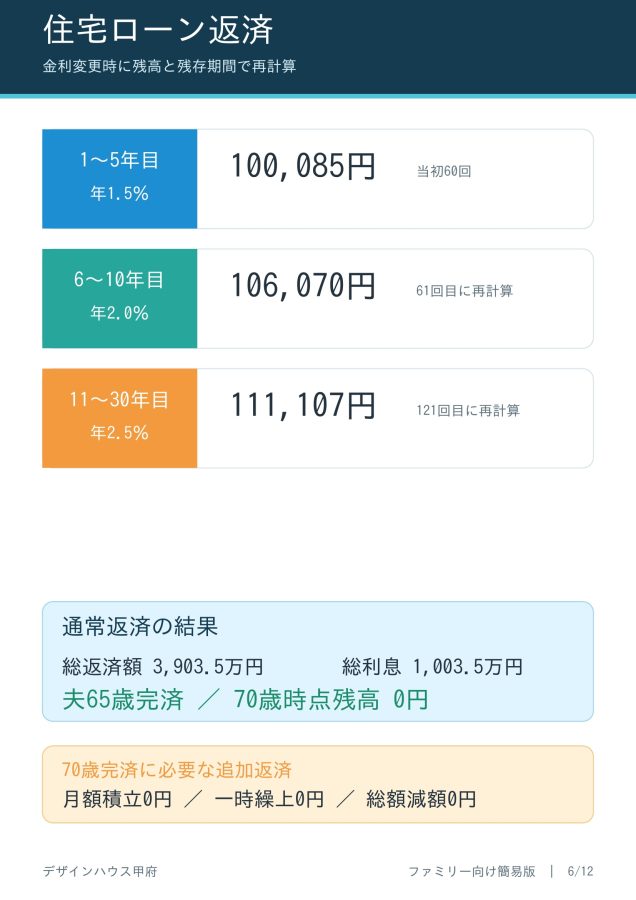
借入2,900万円、30年、元利均等・ボーナス返済なしで計算します。当初5年は年1.5%で月10万85円、6〜10年は2.0%で月10万6,070円、11年目以降は2.5%で月11万1,107円です。この段階金利は負担を確認するための想定で、将来の金利予測ではありません。
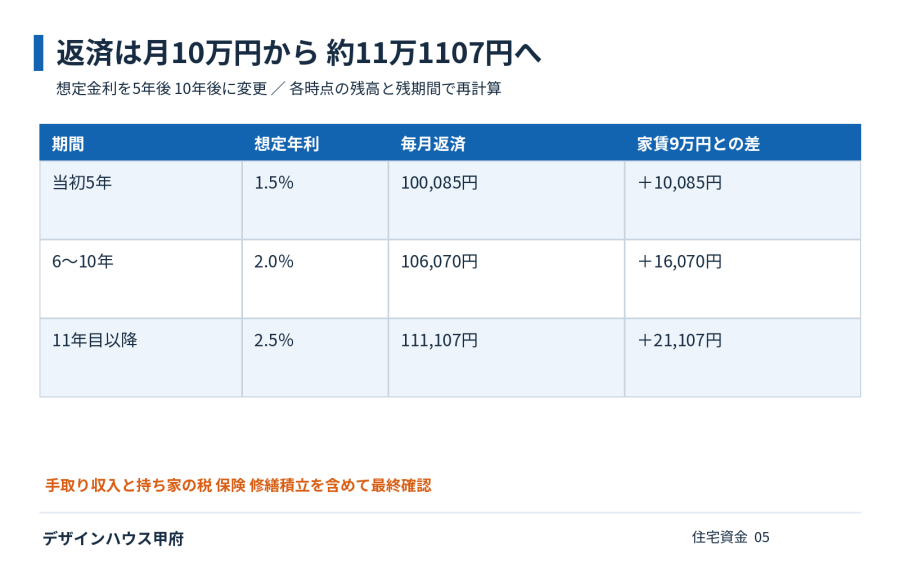
現在家賃9万円は新築後に終了するため、ローンと二重に計上しません。当初でも家賃より月1万85円、11年目以降は月2万1,107円増えます。固定資産税、火災・地震保険、修繕積立は別途必要です。未確認の維持費を除いたローン月額だけで、家計の余裕を判断することはできません。
70歳完済の条件は通常返済で満たす
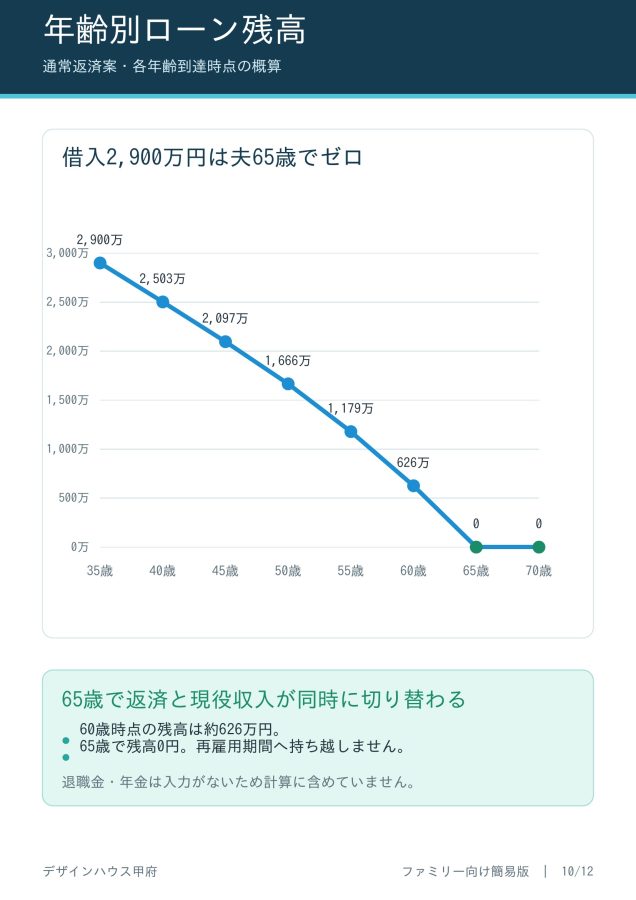
通常返済の総返済額は約3,903.5万円、総利息は約1,003.5万円です。夫60歳で約626.0万円が残りますが、65歳に完済し、70歳の残高は0円になります。光熱費削減分や投資資産の売却に頼らなくても、返済期限の条件を満たす点がこの計画の強みです。
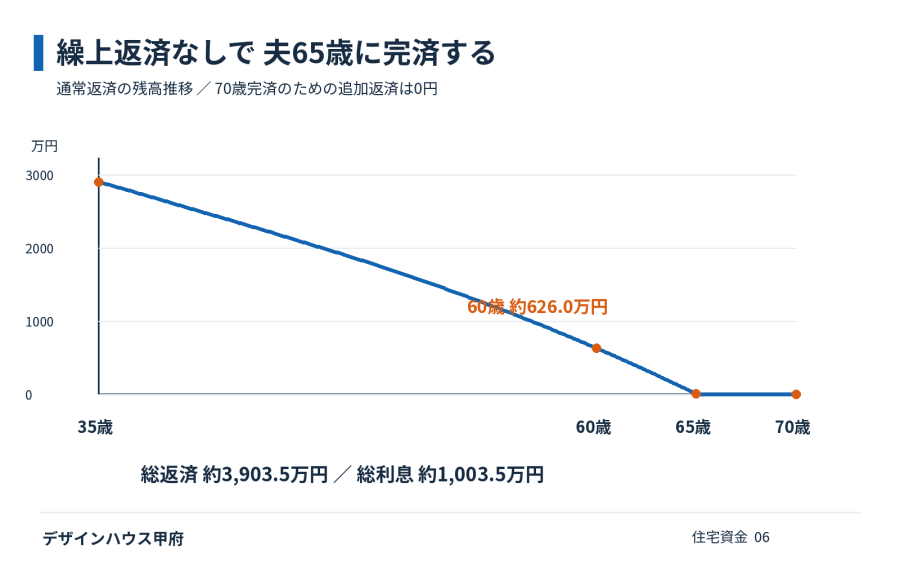
70歳完済のための追加返済額、月額積立額、一時繰上返済額、住宅取得総額の減額目安はいずれも0円です。これは返済期限についての計算であり、教育費や老後資金を含む家計全体に余裕が確定したという意味ではありません。手取り収入と生活費の確認は別に必要です。
高校まで約1186万円 大学費用は未計上
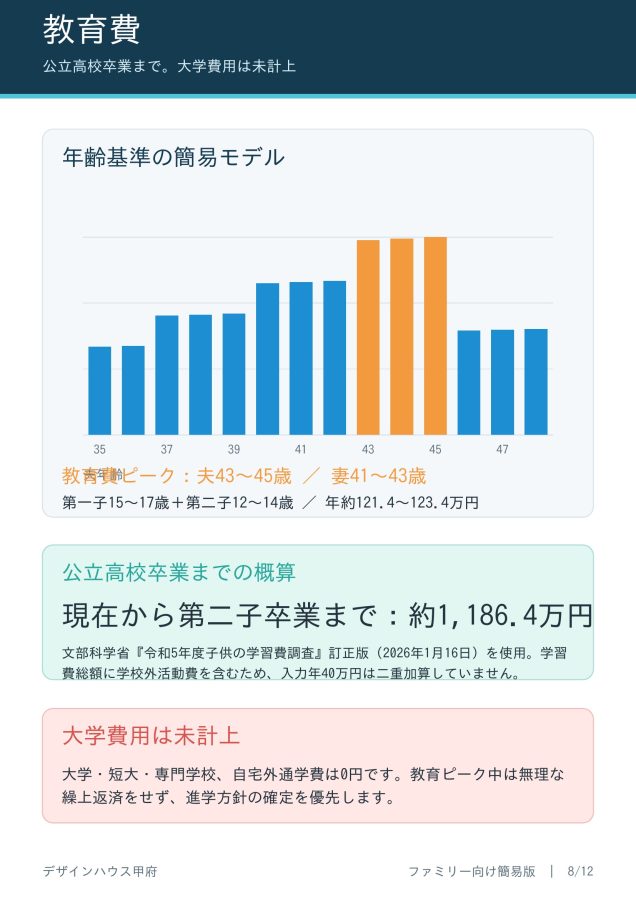
教育費は文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版の公立学校学習費を使用しています。現在学年が未確認のため年齢帯で計算し、物価上昇率年0.8%を反映した2人分の合計は約1,186.4万円です。
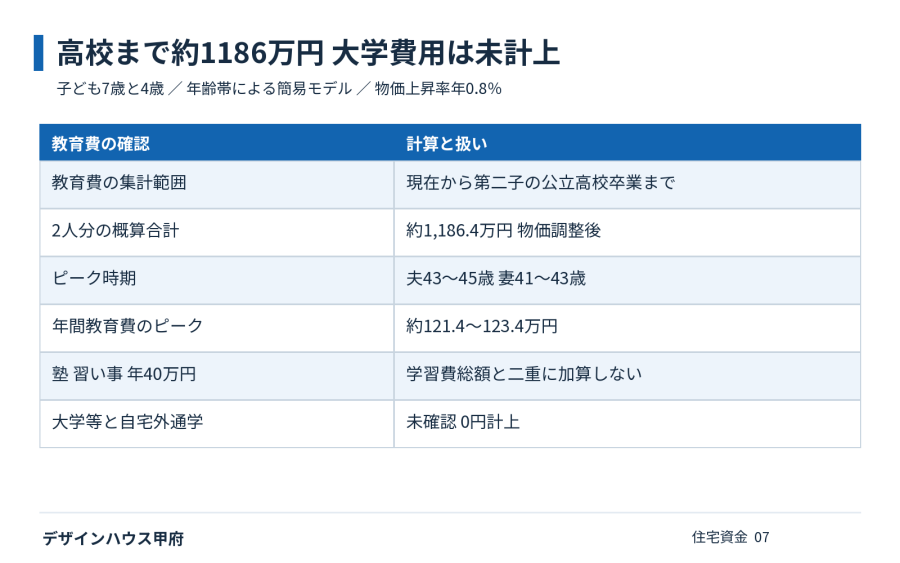
夫43〜45歳には、第一子の高校相当と第二子の中学校相当が重なり、年間約121.4〜123.4万円となります。学校外活動費が学習費総額に含まれるため、塾・習い事の年40万円は追加していません。大学・短大・専門学校や自宅外通学の費用は0円計上です。不要という意味ではなく未確認であり、今回のA判定の限界となる項目です。
教育費の計算は 年齢と物価を明示する
各年の子どもの年齢を、幼稚園3〜5歳、小学校6〜11歳、中学校12〜14歳、高校15〜17歳に割り当て、2人分を合算しました。その年額に、現在からの経過年数に応じて1.008の累乗を掛けています。第一子が高校を卒業した後の大学費用は、この集計に入りません。
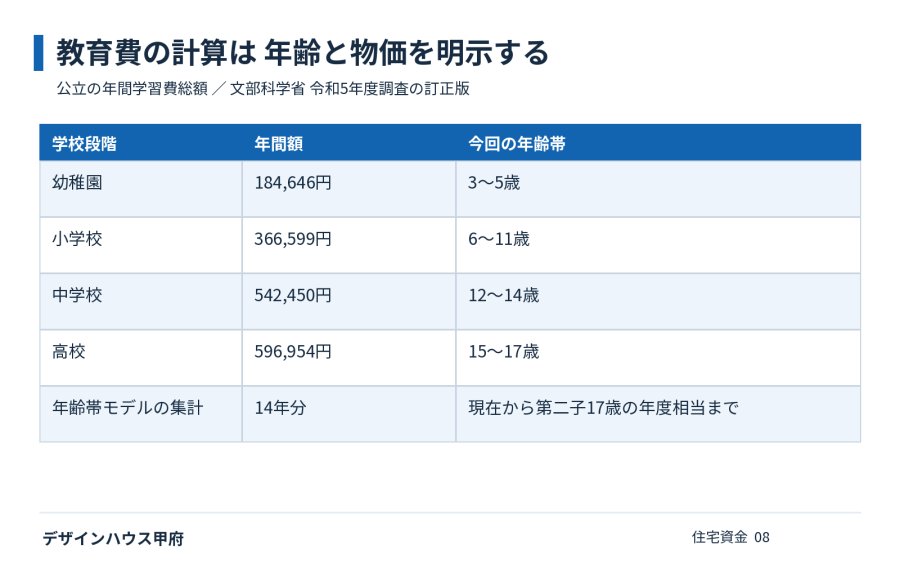
現在学年が分かれば、実際の在学年度に合わせて組み直す必要があります。全国調査の平均学習費は、その家族の確定支出ではありません。進学先、塾、習い事、通学費の実額を確認し、統計との重複を整理して、家族ごとの予算に置き換えてください。
年20万円の削減で 60歳5か月完済の参考値
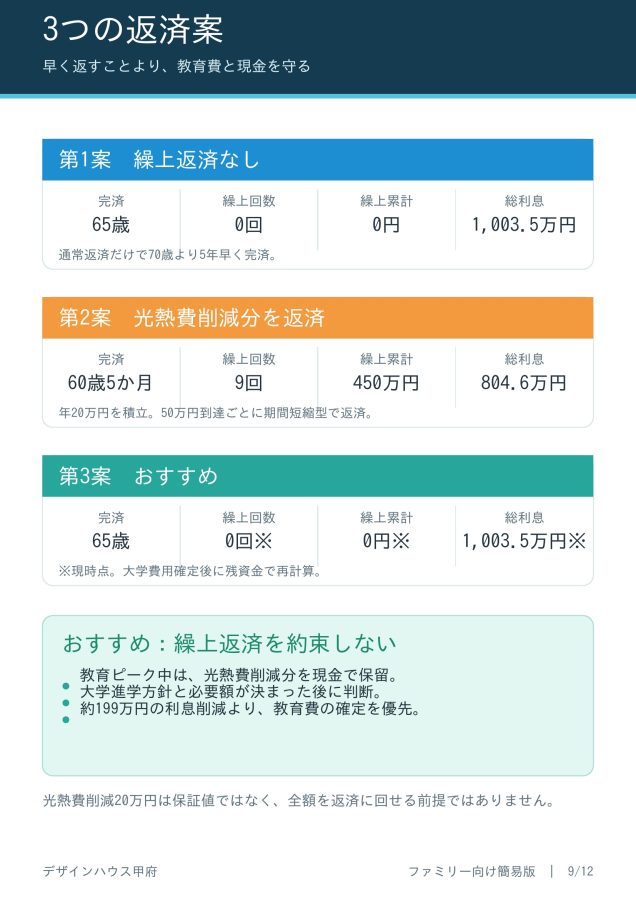
現在年38万円、新築後予測年18万円で、光熱費削減の見込みは年20万円です。返済開始時から毎月積み立て、50万円に達するたびに期間短縮型で返す参考試算では、9回・累計450万円を繰上返済し、夫60歳5か月で完済します。総利息は約804.6万円で、通常返済より約198.9万円減ります。
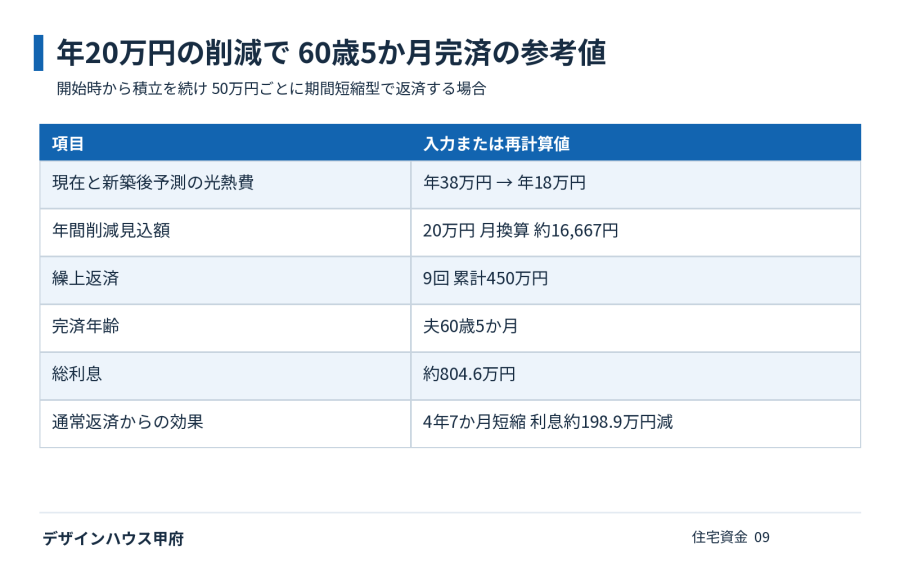
この参考計算では50万円単位の繰上返済だけを行い、残高が50万円未満になった後は通常返済で終えます。光熱費削減額は保証値ではなく、電気料金や生活時間、設定温度で変わります。削減分を大学費用や急な支出へ使えば、同じ完済年齢にはなりません。
おすすめは 今は繰上返済を約束しない
通常返済だけで65歳に終わるため、この家族は70歳完済のために急いで繰上返済する必要がありません。教育費のピーク中は年20万円の削減分を現金で持ち、大学進学方針と必要額が確定してから、余剰資金だけで繰上返済を再計算する方針を勧めます。
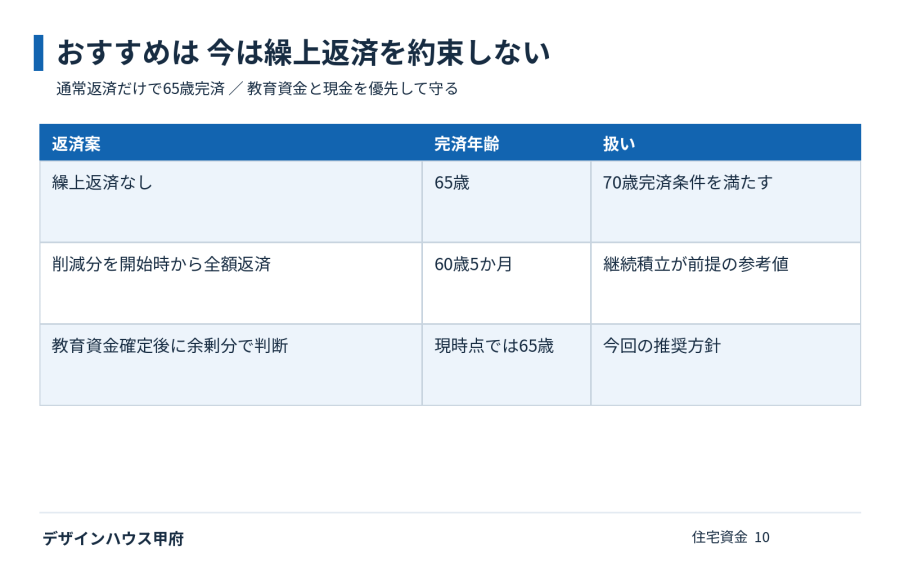
利息約199万円の削減は魅力ですが、そのために教育費や生活防衛資金を不足させては本末転倒です。推奨案では、今の時点で繰上返済を約束せず、65歳完済として扱います。開始時から全額返済する参考案の60歳5か月を、そのまま推奨案の完済年齢には使いません。
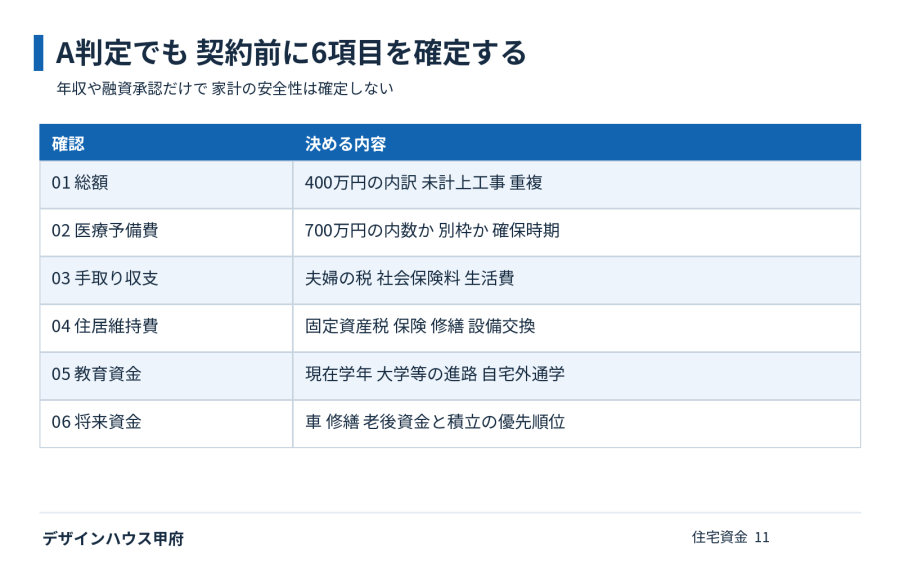
A判定でも 契約前に6項目を確定する
この計画の強みは、預金を残しながら30年返済で65歳に終えられる点です。一方、年収900万円は税込で、手取り収支の安全性が確定したわけではありません。医療予備費を別枠にする場合の50万円不足、大学費用、維持費、その他の将来支出は、契約前に具体額を確認する必要があります。
数値の根拠と 未確認項目を残す
ローンは月次計算し、金利変更時にその時点の残高と残期間から返済額を見直しました。繰上返済では、期間短縮後の残月数を整数に切り上げ、次の金利変更時に返済額を計算し直しています。月額は円単位、総額は万円単位で表示上丸めています。金融機関の端数処理や返済ルール、手数料により結果は変わります。
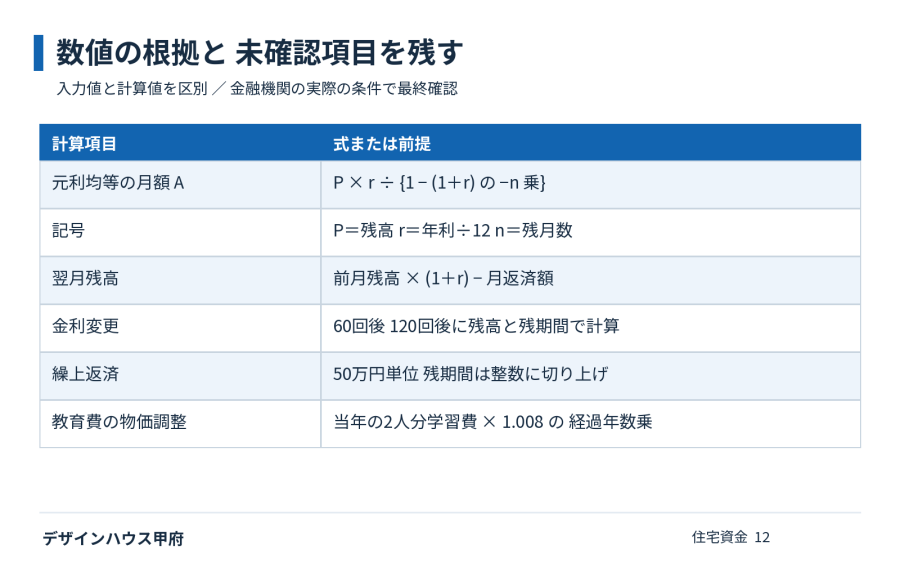
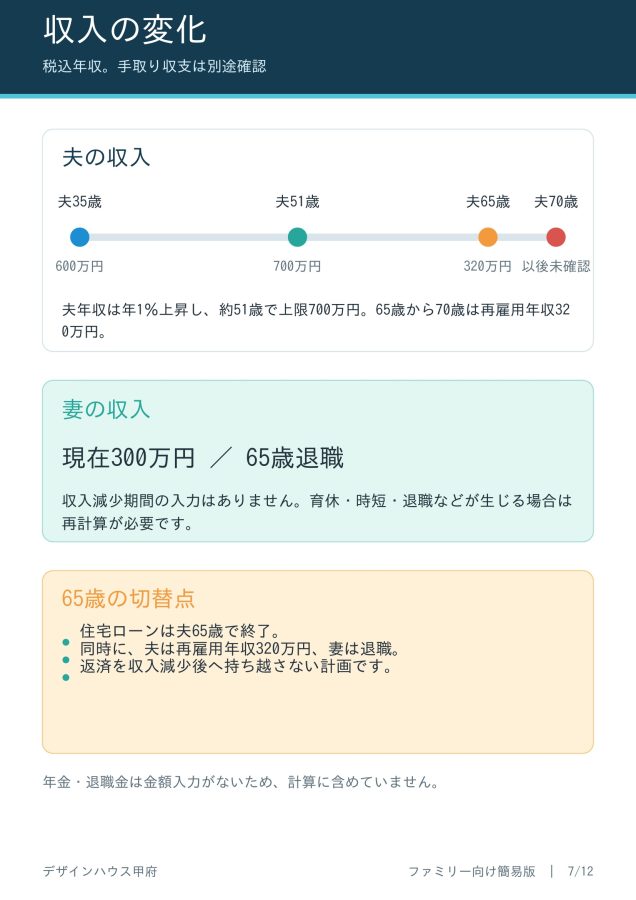
教育費は現在から14年分を年齢帯で集計しました。手取り収入、税・保険、維持費、大学費用、年金、車などの将来支出の未確認額は、推測して補っていません。預金残高の毎年の推移や、家計黒字が続くかの判定には追加の入力が必要です。
本資料は住宅購入前の概算の一次判断です。融資承認や将来の収支を保証しません。教育費の統計出典は文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版です。