

「住宅ローンの審査に通ること」と、「教育費や生活防衛資金を守りながら、70歳まで返し続けられること」は同じではありません。
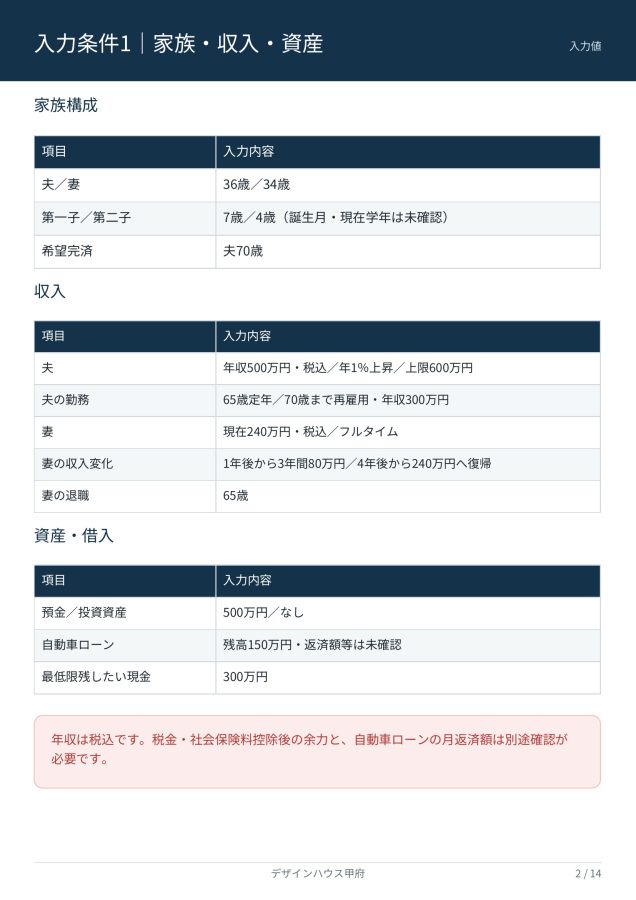
今回の住宅資金シミュレーションは、夫36歳・妻34歳、7歳と4歳の子どもがいる4人家族を想定した事例です。
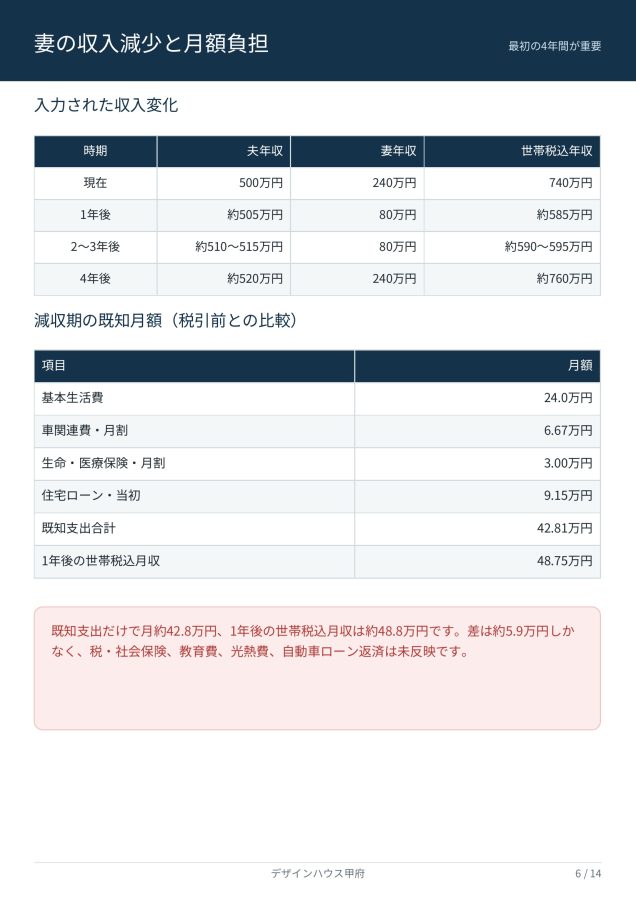
夫の税込年収は500万円で、年1%ずつ上昇し、上限は600万円。妻の現在年収は240万円ですが、1年後から3年間は80万円へ減少し、4年後から240万円へ復帰する予定です。
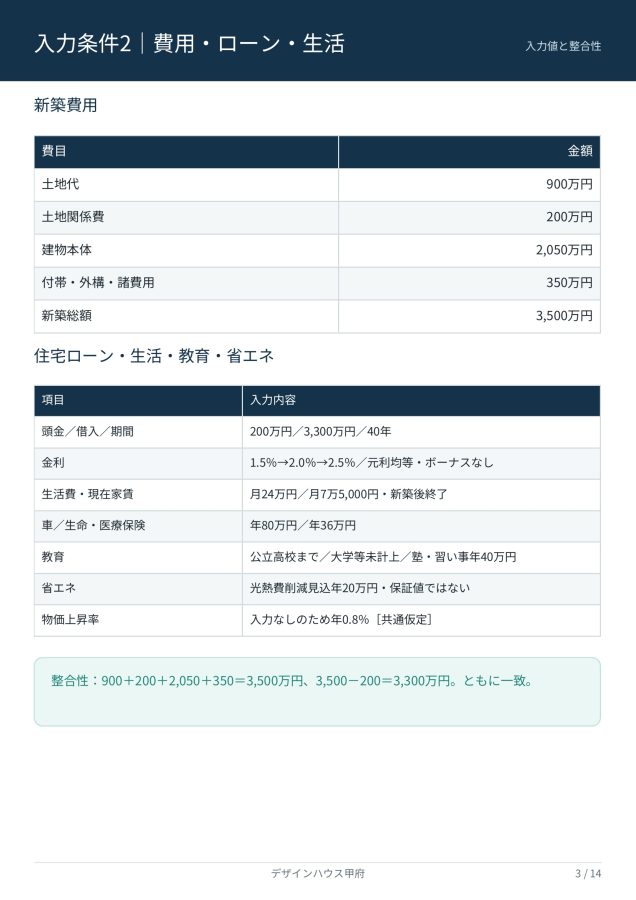
新築総額は3,500万円。内訳は土地代900万円、土地関係費200万円、建物本体2,050万円、付帯工事・外構・諸費用350万円です。頭金200万円を支払い、3,300万円を40年返済で借りる計画を検証しました。
費用の入力整合性には問題ありません。
土地代900万円+土地関係費200万円+建物本体2,050万円+付帯・外構・諸費用350万円=総額3,500万円。
総額3,500万円-頭金200万円=住宅ローン3,300万円。
数字は一致しています。しかし、総額と借入額が一致しているからといって、安全に返せるとは限りません。
■最大の問題は、住宅ローンではなく「最初の3年間」
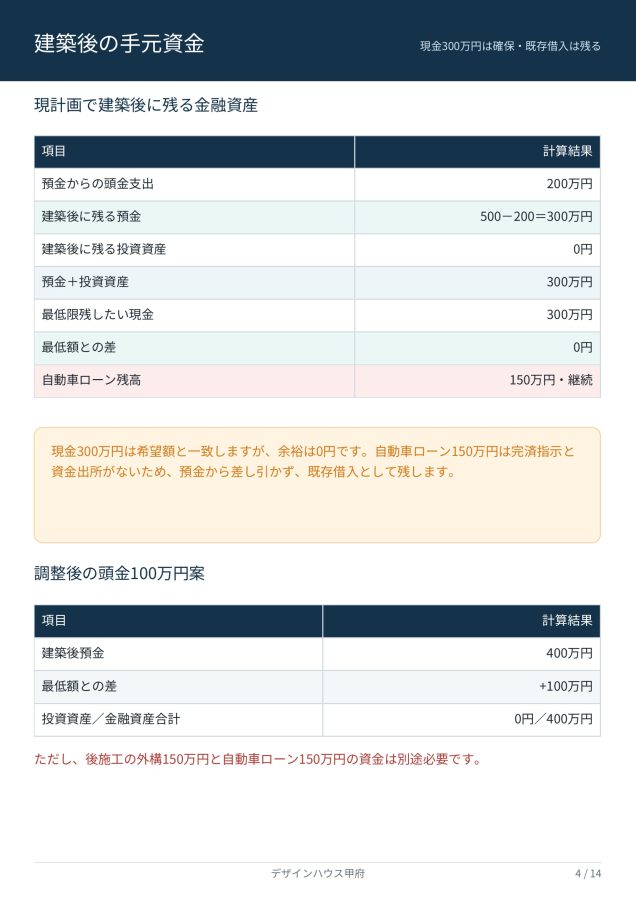
現在の預金500万円から頭金200万円を支払うと、建築後に残る預金は300万円です。最低限残したい現金300万円は確保できますが、余裕額は0円です。
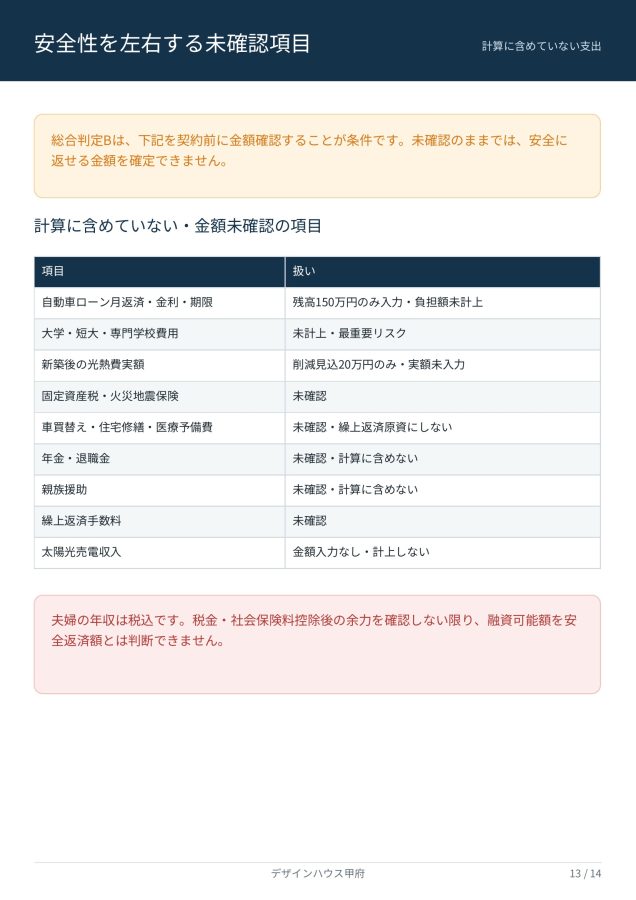
さらに、現在の自動車ローン150万円は残ります。月々の返済額、金利、完済時期、完済資金の出所は入力されていないため、住宅用の預金から勝手に差し引いていません。
今回の計画で最も注意すべきなのは、住宅ローンの借入額そのものより、妻の年収が80万円へ下がる3年間です。
1年後の夫の年収は、年1%上昇すると約505万円。妻の年収80万円と合わせた世帯税込年収は約585万円、月額では約48万8,000円です。
一方、入力された支出だけでも、基本生活費24万円、車関連費の月割約6万7,000円、生命・医療保険の月割3万円、住宅ローンの当初返済額約9万1,000円となり、合計は月約42万8,000円です。
世帯税込月収約48万8,000円に対して、既知の支出だけで月約42万8,000円。残るのは約5万9,000円ですが、これは手取り収入との比較ではありません。
ここから税金、社会保険料、教育費、新築後の光熱費、自動車ローン返済額、固定資産税、火災・地震保険などを支払う必要があります。
基本生活費に何が含まれているかも未確認です。税金・社会保険料控除後の手取り家計表を作成しない限り、減収期を乗り切れるとは判定できません。
■40年返済では、夫76歳まで住宅ローンが残る
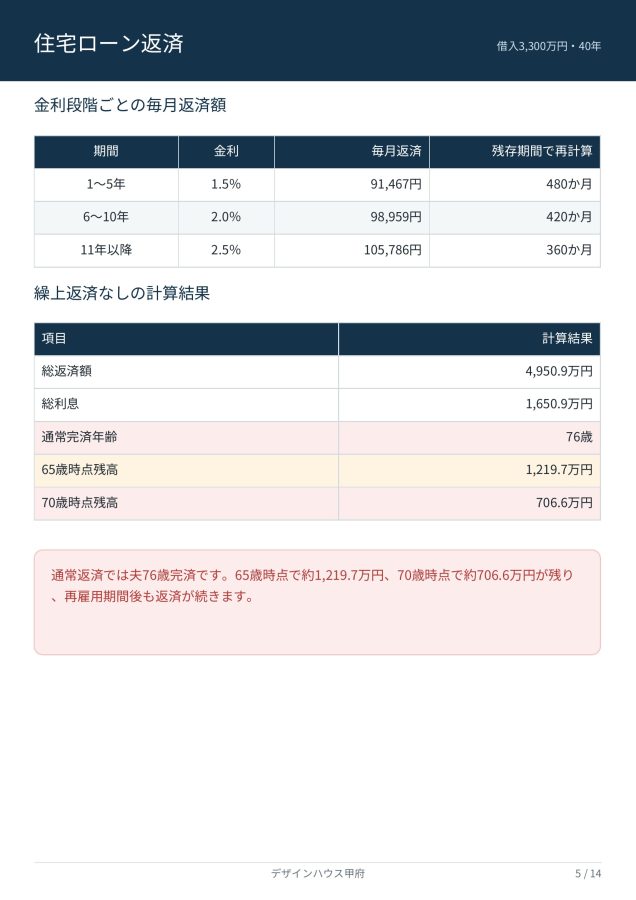
3,300万円を40年間で借り、当初5年間を年1.5%、6年目から10年目を年2.0%、11年目以降を年2.5%として計算すると、毎月返済額は約9万1,000円から始まり、6年目以降は約9万9,000円、11年目以降は約10万6,000円になります。
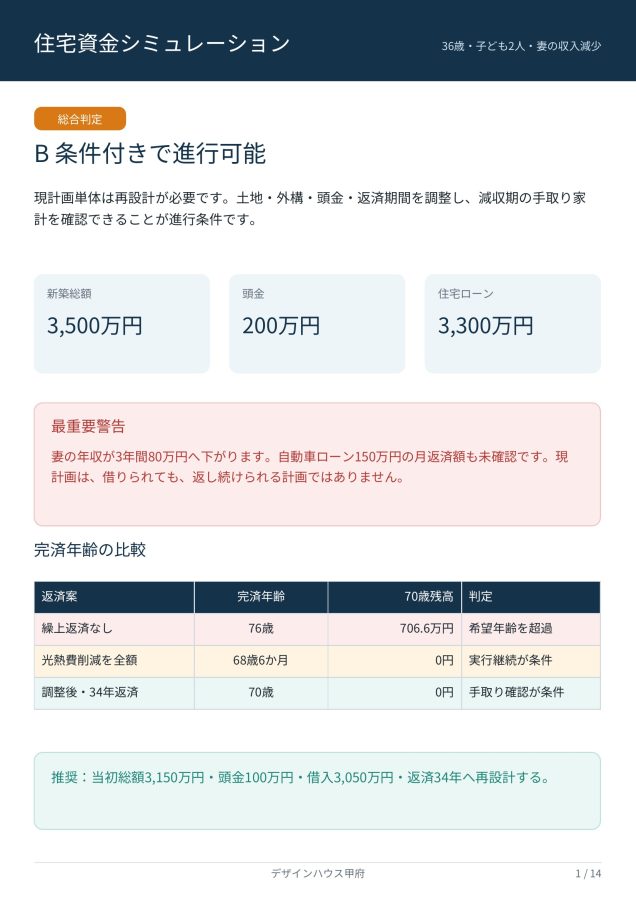
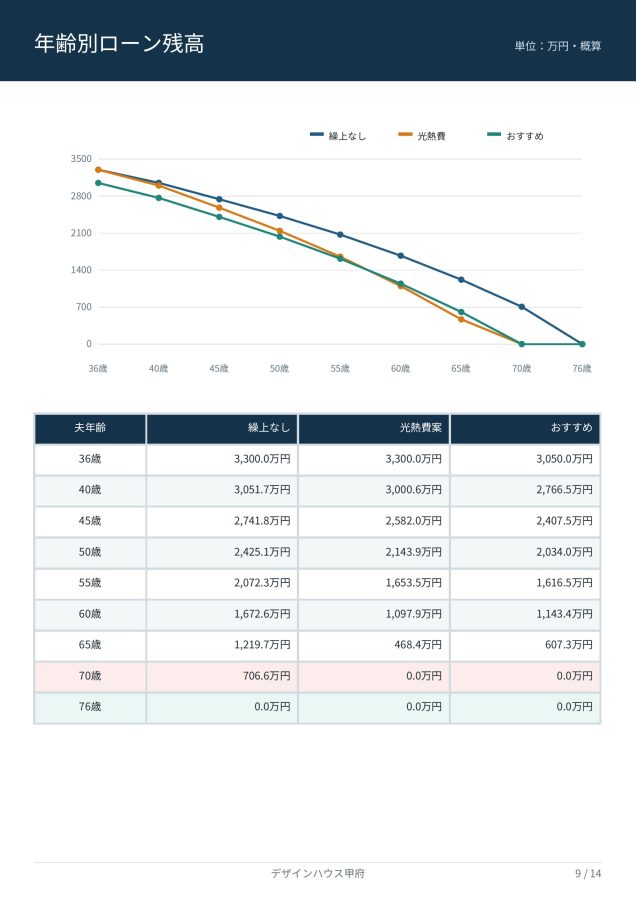
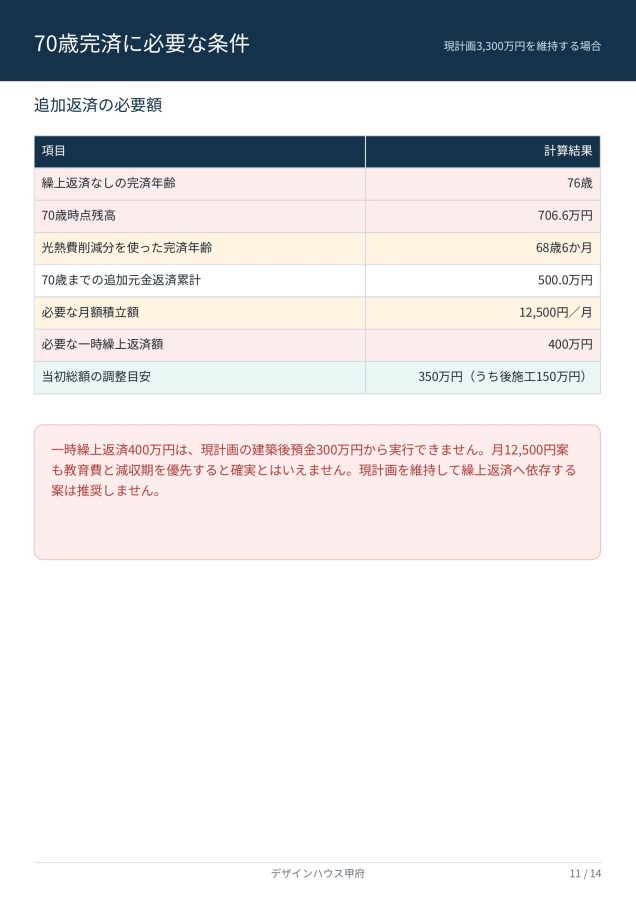
繰上返済を行わなければ、完済年齢は夫76歳です。
夫65歳時点でも約1,219万7,000円、希望完済年齢である70歳時点でも約706万6,000円の住宅ローンが残ります。
夫は65歳で定年を迎え、その後は70歳まで年収300万円で再雇用される予定です。しかし、40年返済のままでは、再雇用が終了する70歳を過ぎても約6年間返済が続きます。
借りられても、返し続けられる計画ではありません。
■光熱費削減を全額使えば完済できるが、保証はない
年間光熱費削減見込額は20万円です。
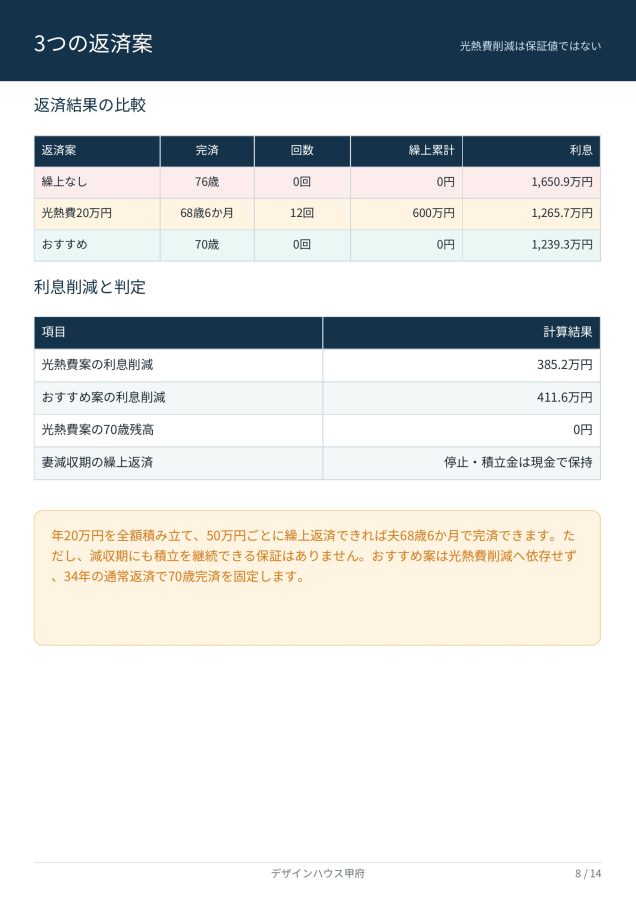
年間20万円を専用口座へ積み立て、50万円に達するたびに期間短縮型の繰上返済を行った場合、繰上返済は12回、累計600万円となり、夫68歳6か月で完済できる計算です。
総利息も、繰上返済なしの約1,650万9,000円から約1,265万7,000円へ減少します。計算上は、70歳完済が可能です。
ただし、妻の年収が80万円へ下がる期間に、光熱費削減分を全額積み立て続けられる保証はありません。光熱費削減額自体も保証値ではなく、家計の不足補填や予期せぬ支出に使う可能性があります。
そのため、「省エネ住宅だから70歳までに完済できる」と断定することはできません。
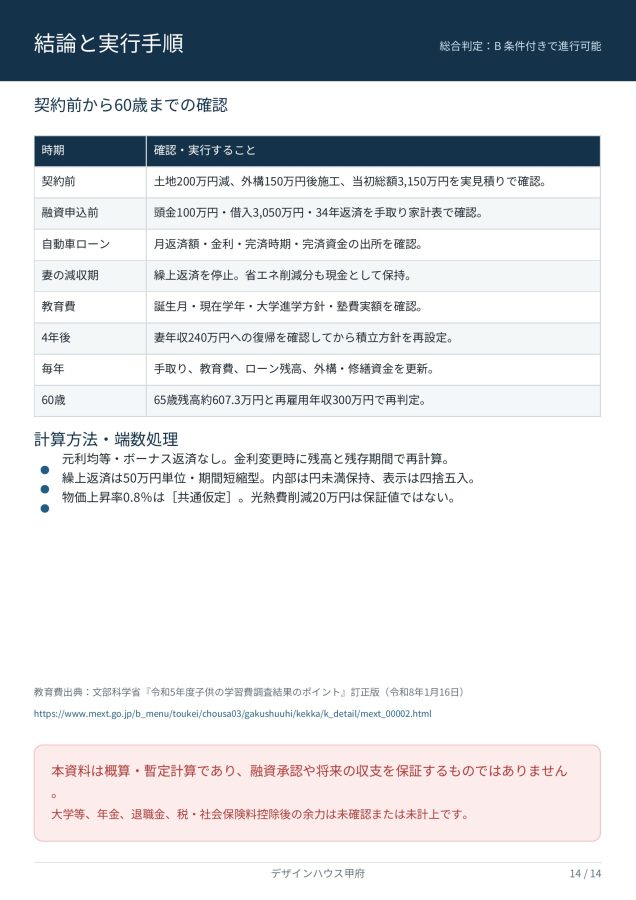
妻の収入減少期間は繰上返済を停止し、光熱費削減分も現金として積み立てることを優先します。
■教育費のピークは約8年後
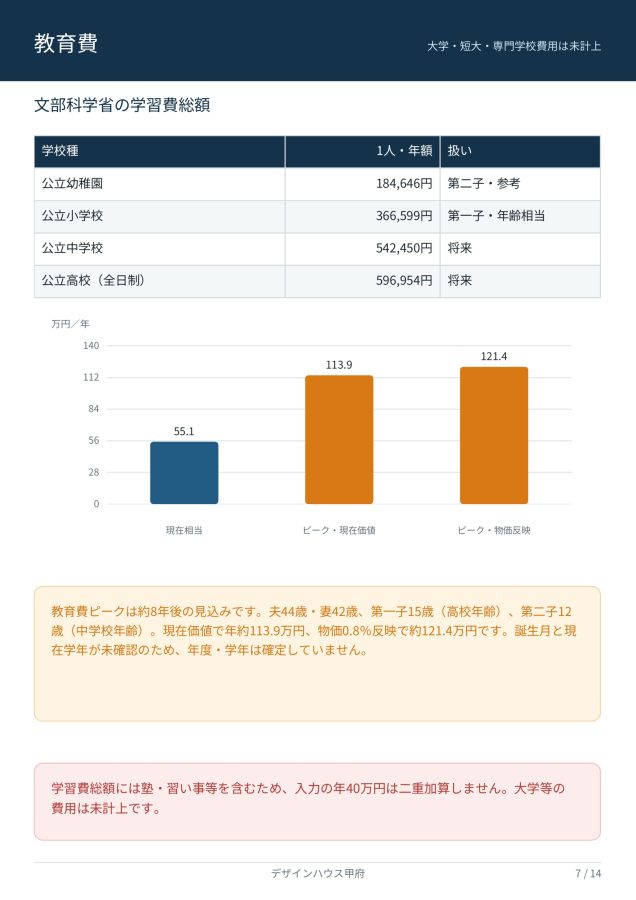
第一子は7歳、第二子は4歳です。誕生月と現在学年が入力されていないため、正確な年度と学年は確定できませんが、年齢相当では約8年後に第一子が高校年齢、第二子が中学校年齢となります。
その時点で夫44歳、妻42歳です。
文部科学省の学習費総額では、公立高校が1人当たり年59万6,954円、公立中学校が年54万2,450円です。2人分を合計すると、現在価値で年間約113万9,000円。物価上昇率を年0.8%として8年後へ反映すると、年間約121万4,000円が目安になります。
文部科学省の学習費総額には、学習塾や習い事などの学校外活動費が含まれています。そのため、入力された塾・習い事費用年間40万円を、さらに二重加算していません。
ただし、大学・短大・専門学校の費用は未計上です。大学への進学、自宅通学か一人暮らしか、奨学金を利用するかによって必要資金は大きく変わります。
教育費ピーク中は、住宅ローンの繰上返済より、教育費と生活防衛資金の確保を優先する必要があります。
■土地と外構を調整しても、外構費は消えない
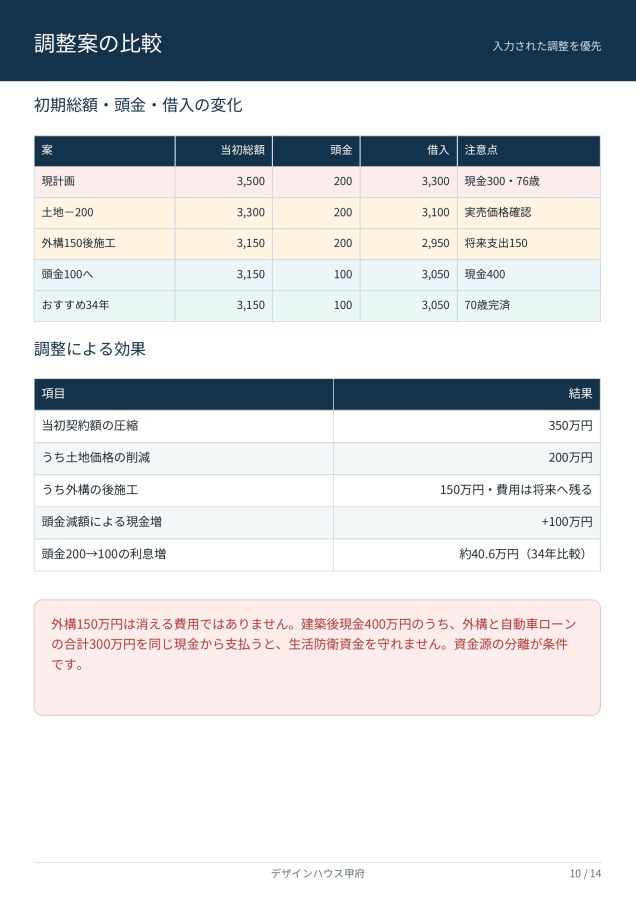
入力された調整案では、土地価格を200万円下げ、外構150万円を段階施工へ変更します。
土地価格を200万円下げると、総額は3,500万円から3,300万円へ下がります。さらに外構150万円を当初工事から外すと、住宅取得時の当初総額は3,150万円になります。
ただし、外構150万円は消える費用ではありません。住宅ローンから外れても、入居後の将来支出として残ります。
また、自動車ローン150万円も残っています。後施工の外構150万円と自動車ローン150万円を合計すると300万円です。
頭金を100万円へ減らした場合、建築後の預金は400万円になります。しかし、この400万円から外構と自動車ローンの合計300万円を支払えば、現金は100万円まで減少します。
最低限残したい現金300万円を守れないため、外構資金、自動車ローン返済資金、生活防衛資金を同じ預金で兼用してはいけません。
■推奨案は「総額3,150万円・借入3,050万円・34年返済」
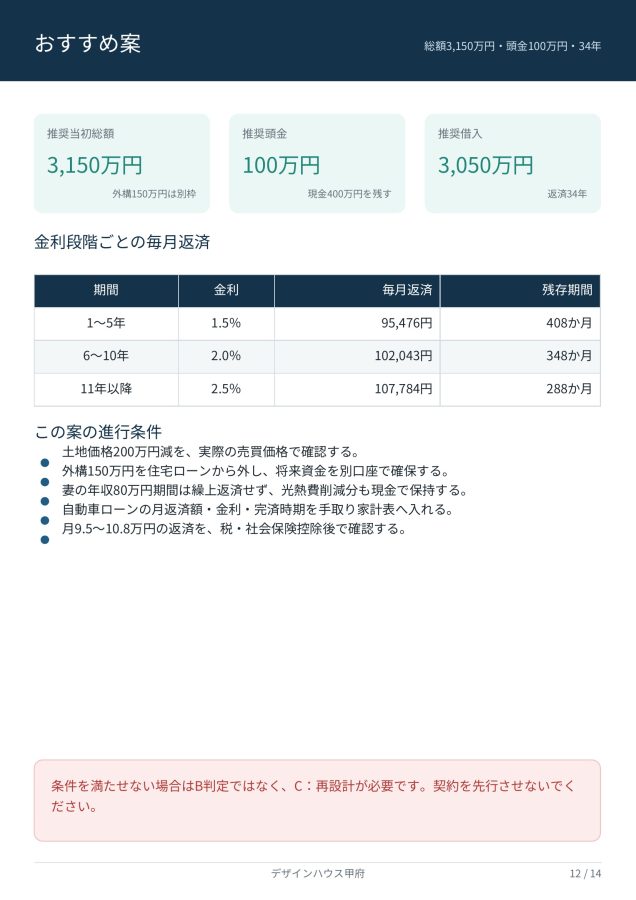
今回のおすすめ案は、土地価格を200万円下げ、外構150万円を後施工とし、住宅取得時の当初総額を3,150万円へ調整する案です。
頭金は200万円から100万円へ減らし、建築後の預金を400万円残します。住宅ローン借入額は3,050万円です。
返済期間を34年にすると、夫70歳で通常完済できます。
毎月返済額は、当初5年間が約9万5,000円、6年目から10年目が約10万2,000円、11年目以降が約10万8,000円です。
光熱費削減や繰上返済に依存せず、通常返済だけで70歳完済を固定できる点が重要です。
ただし、この案で進めるには条件があります。
土地価格200万円の減額を実際の売買価格で確認すること。外構150万円の将来資金を生活防衛資金とは別に確保すること。自動車ローンの月返済額、金利、完済時期を家計表へ入れること。妻の収入減少期間を含め、税金・社会保険料控除後の手取り収支で月約9万5,000円から10万8,000円の返済を継続できるか確認すること。そして、大学進学費用を別に検討することです。
以上を満たせる場合の総合判定は、「B:条件付きで進行可能」です。
条件を満たせない場合は、「C:再設計が必要」となります。
住宅会社が提示する「月々の住宅ローン返済額」だけを見て契約してはいけません。大切なのは、住宅ローンを借りられるかではなく、妻の収入が下がる時期、子どもの教育費が増える時期、夫の収入が再雇用で下がる時期を越えても、家族の現金を守れるかです。
全14ページの資料では、建築後の手元資金、金利段階ごとの返済額、70歳時点の残債、教育費のピーク、3つの返済案、年齢別ローン残高、土地・外構・頭金の調整効果を具体的な数字で比較しています。
「借りられる住宅ローン」ではなく、「教育費と生活防衛資金を守りながら返せる住宅ローン」を確認するためにご覧ください。