月11万円台のまま、75歳完済を70歳完済へ見直す。
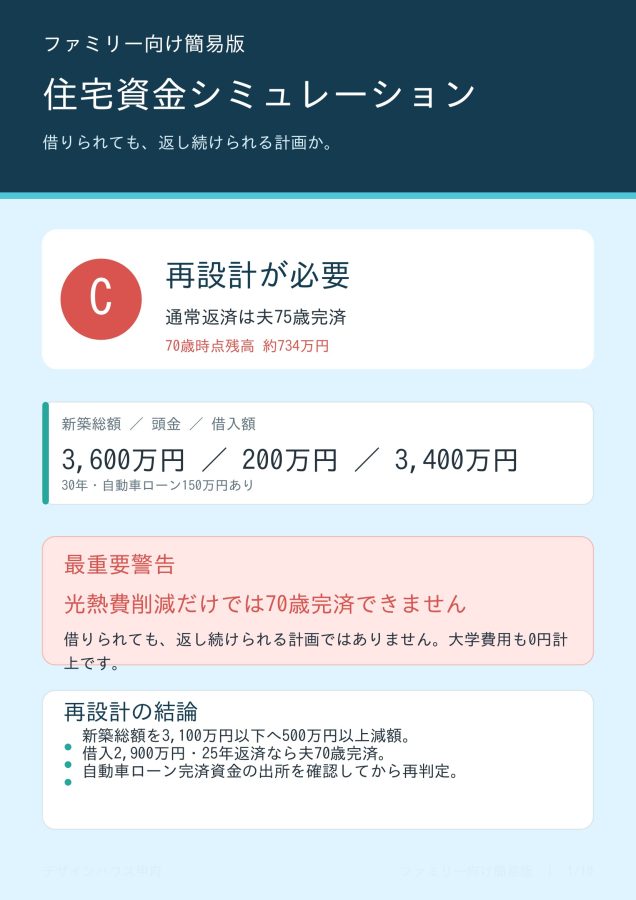
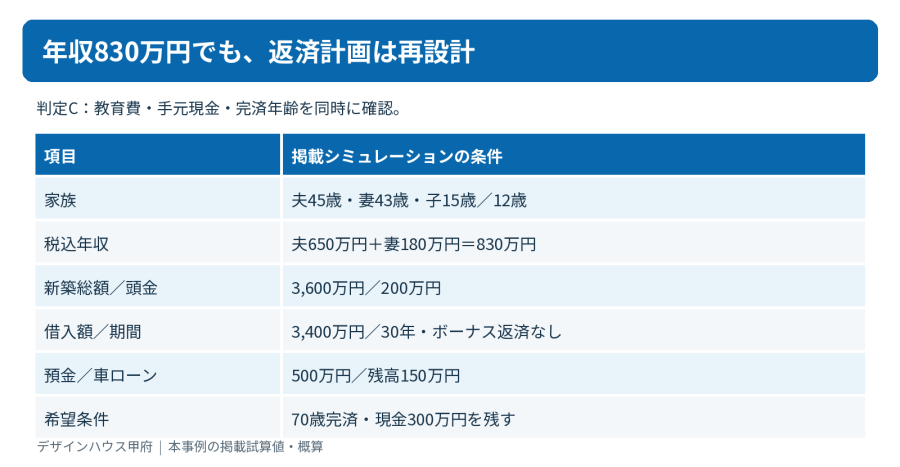
夫45歳、借入3,400万円、30年返済。当初月額は11万7,341円です。今回の結論は「C:再設計が必要」。通常完済が75歳となり、希望する70歳時点でも約734万円が残るためです
注目したいのは、総額3,100万円・借入2,900万円・25年返済の再設計案です。当初月額は11万5,982円。現計画より月1,359円低い水準で、完済を5年前倒しできる計算です。
ただし、月額だけで採用を決めることはできません。子どもは15歳と12歳で、教育費が増える時期です。車ローンの完済資金、手元に残す現金、大学費用まで確認して初めて、再設計案を判断できます。
本体価格は1,950万円。家族が負担する借入は3,400万円。
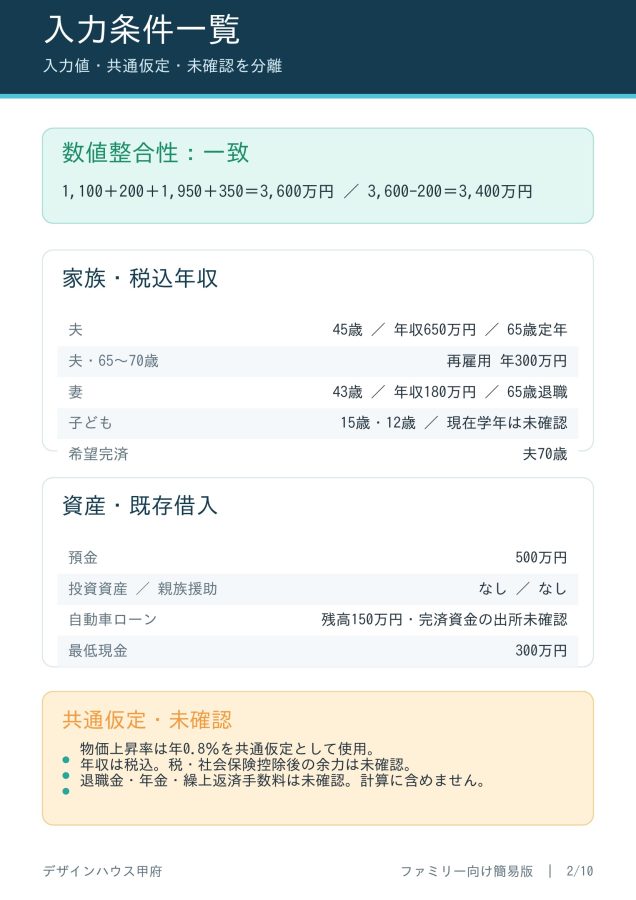
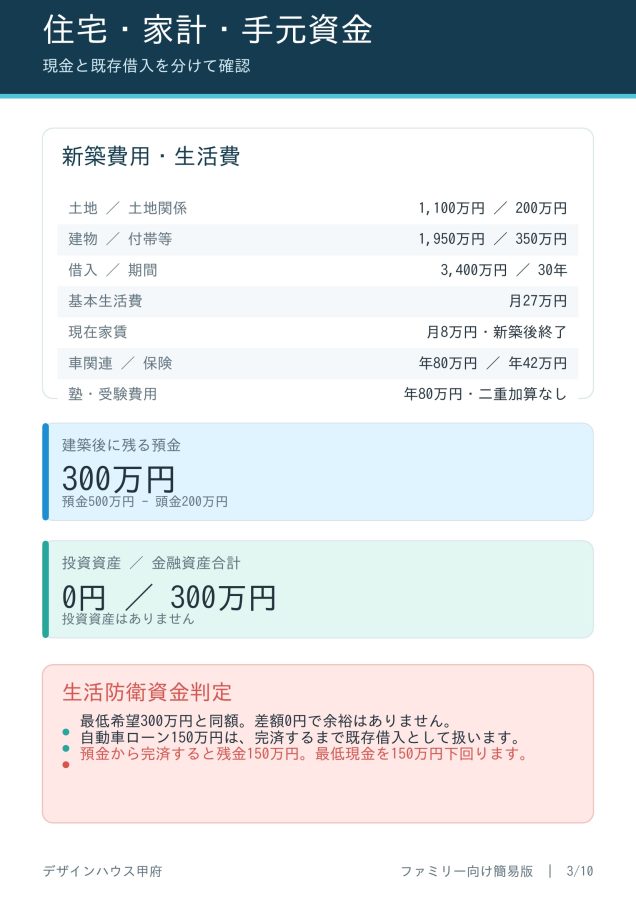
住宅取得費の内訳は、土地代1,100万円、土地・造成・地盤関係費200万円、建物本体1,950万円、付帯・外構・諸費用350万円。合計は3,600万円です。頭金200万円を引くと、借入は3,400万円となり、入力数値に不一致はありません。
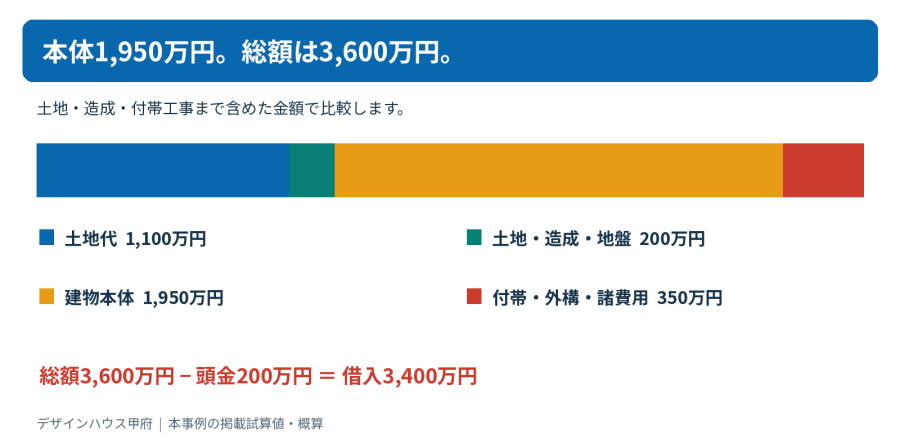
本体価格だけを見ると、住宅計画全体の負担を小さく感じてしまいます。この計画では、本体以外の費用が合計1,650万円あります。比較すべきなのは、実際に暮らし始めるために必要な総額と、その資金の出所です。
総額の足し算が合っていても、返済終了年齢や教育費、現金余力の問題は残ります。「いくらの家か」に続いて、「いつまで、どの収入で払うか」を確認します。
家賃8万円との差は、当初から月3万7,341円。
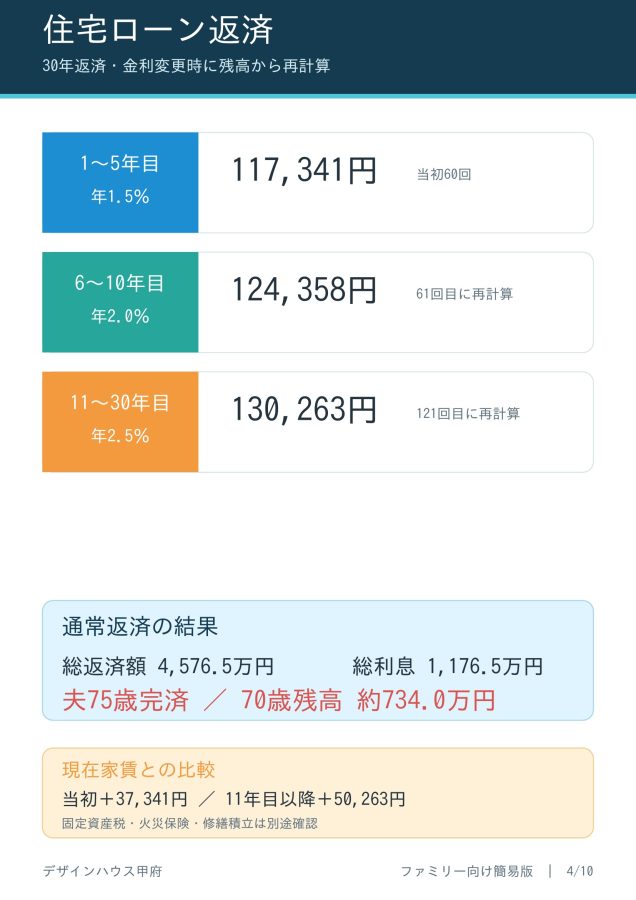
借入3,400万円、30年、元利均等返済、ボーナス返済なし。金利は当初5年間を年1.5%、6〜10年目を年2.0%、11年目以降を年2.5%とする掲載条件です。将来金利の予測や、実際の商品条件を保証するものではありません。
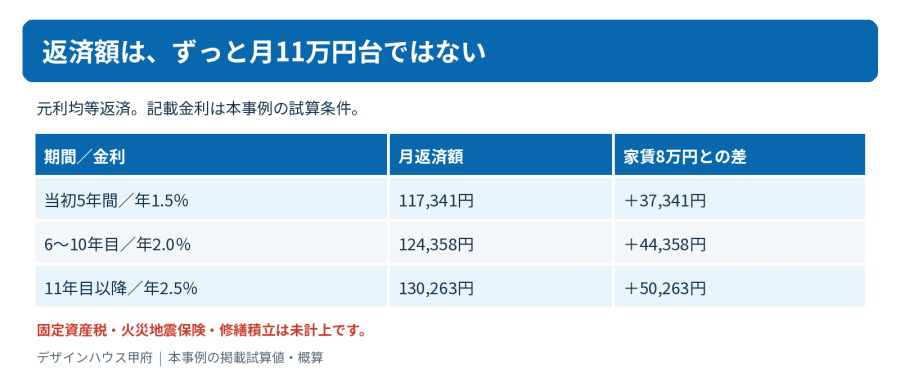
返済額は当初11万7,341円、6年目から12万4,358円、11年目以降は13万263円です。現在家賃8万円との差は、当初3万7,341円、11年目以降は5万263円になります。
総返済額は約4,576.5万円、総利息は約1,176.5万円です。さらに固定資産税、火災・地震保険、将来の修繕積立が必要ですが、未入力のため計算に含まれていません。ローン月額と家賃の比較だけでは、取得後の負担を把握できません。
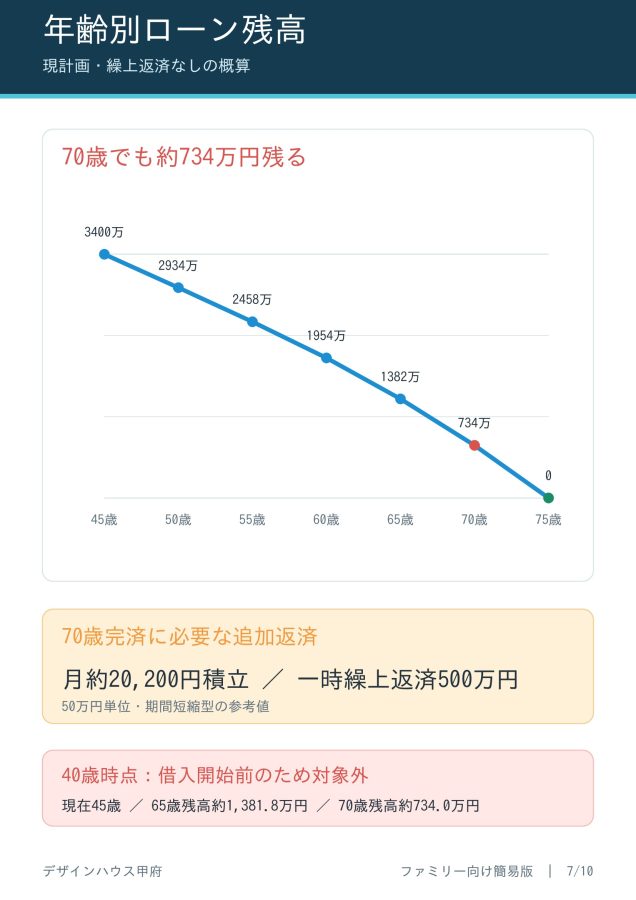
65歳で約1,382万円。70歳でも約734万円残る。
繰上返済なしでは、夫65歳時点で約1,381.8万円、70歳時点で約734.0万円が残ります。通常完済は75歳。希望の70歳完済を5年超える計画です。
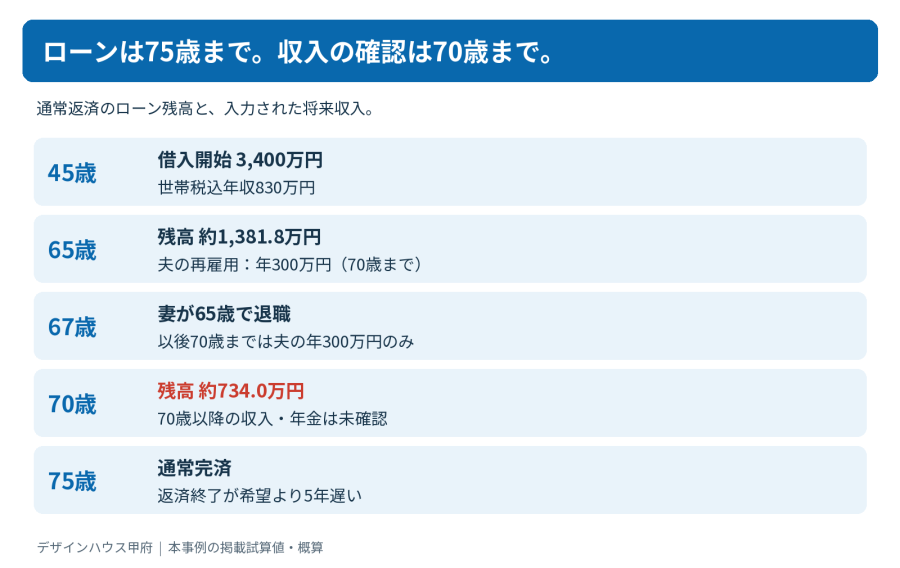
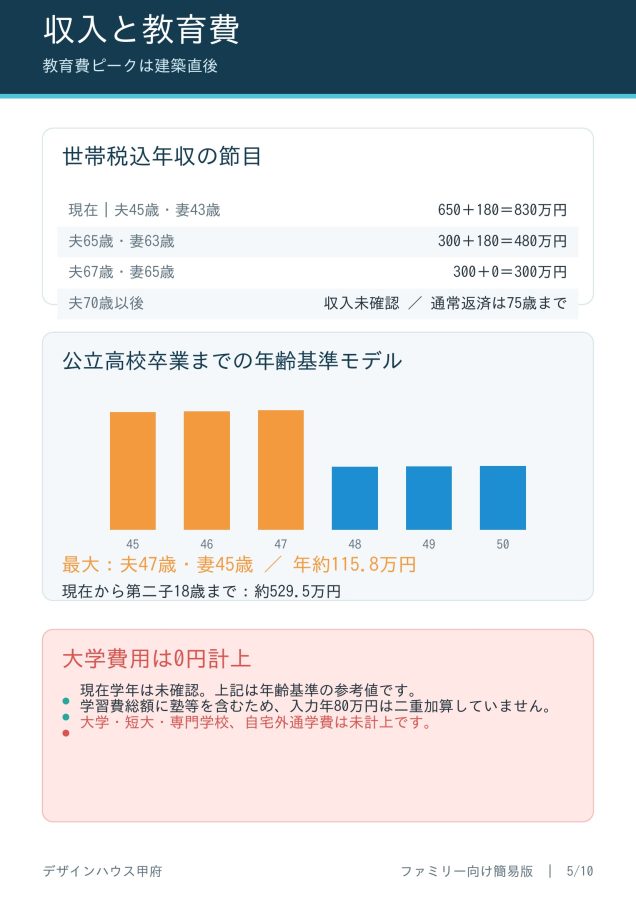
夫の再雇用収入は70歳まで年300万円と入力されています。妻は夫67歳時点で65歳となり、入力上は退職します。夫67〜70歳の世帯税込年収は、入力済みの収入に限ると夫の年300万円のみです。退職金・年金は未確認のため加えていません。
現在の世帯税込年収830万円が、返済期間中ずっと続く前提にはできません。70歳以降の収入は未確認なのに、返済は75歳まで続く。この収入と返済期間のずれが、再設計を必要とする大きな理由です。
預金500万円でも、頭金と車ローンを払うと現金不足。
現預金500万円から頭金200万円を支払うと、建築後に残る現金は300万円です。最低限残したい現金も300万円なので、差額は0円。投資資産や親族援助はありません。
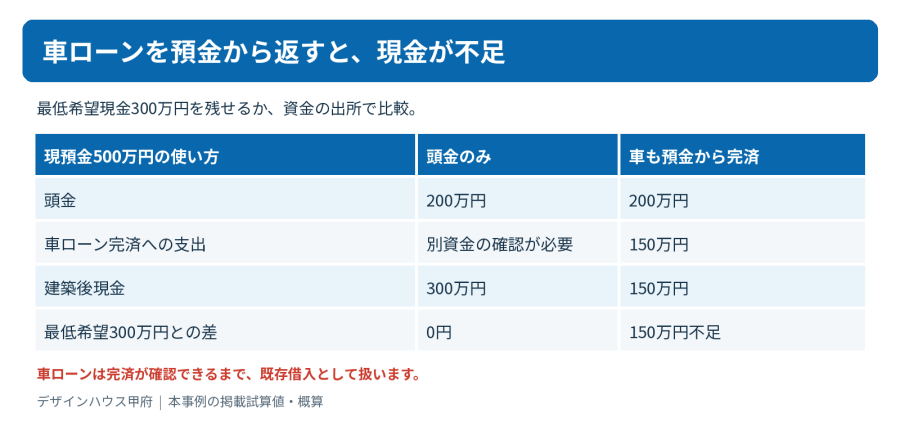
自動車ローン残高は150万円です。現預金500万円から頭金200万円と車ローン150万円を支払うと、残る現金は150万円。最低希望額を150万円下回ります。
車ローンは完済資金が未確認のため、完済済みとして扱いません。預金から返すなら頭金を減らす案、別資金で返すならその出所を確定する必要があります。「頭金を入れるほど安心」とは限りません。住宅ローンを減らす判断と、生活を守る現金を残す判断を一緒に行います。
教育費は待ってくれない。建築直後からピークへ。
第一子15歳、第二子12歳。年齢基準では高校相当と中学校相当が重なります。現在学年は未入力のため、文部科学省の公立学校の学習費総額を使った、年齢基準の参考試算です。
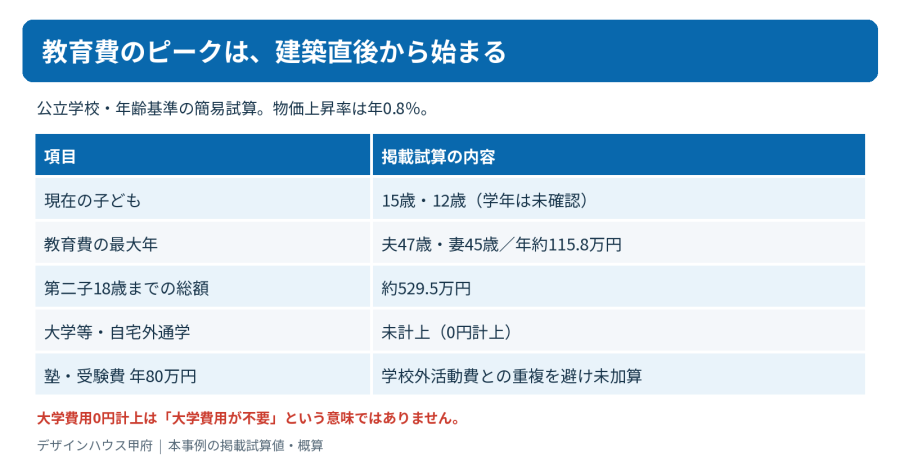
物価上昇率年0.8%を反映すると、最大年は夫47歳・妻45歳で年約115.8万円。現在から第二子18歳までの公立学校の学習費総額は約529.5万円です。
大学・短大・専門学校、自宅外通学の家賃や生活費は未計上です。0円計上は不要という意味ではありません。第一子の大学進学は住宅取得後の早い時期に重なる可能性があり、資金確認を先送りできません。
入力された塾・受験費は年80万円ですが、学習費総額には学校外活動費が含まれています。重複を避けて加算しておらず、実際の塾代・受験料・入学準備金との過不足は別途確認が必要です。
車・修繕・医療。入力額だけで、別に1,100万円。
夫55歳に車買替え250万円と建物修繕150万円、65歳にも同額の支出が入力されています。さらに医療予備費300万円。入力額だけで合計1,100万円です。
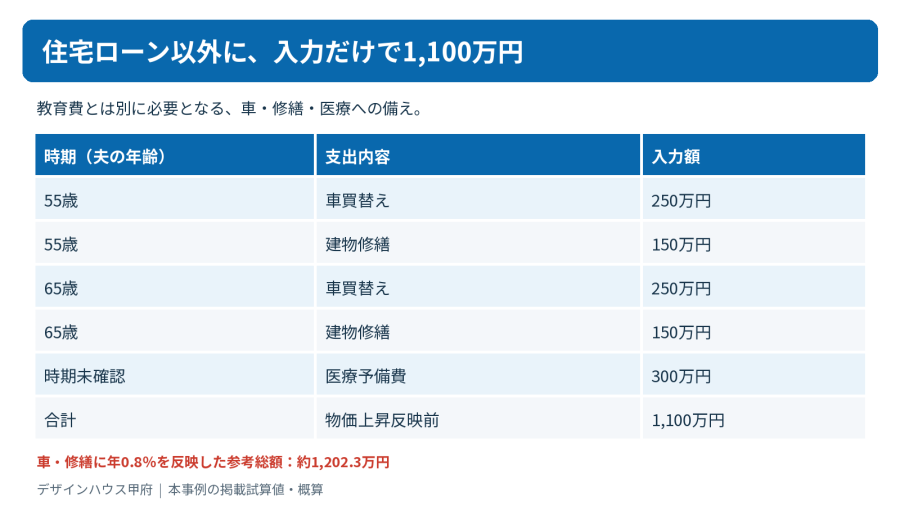
車と修繕に年0.8%の物価上昇を反映し、時期未確認の医療予備費は入力額のままとすると、参考総額は約1,202.3万円になります。確定した見積りではなく、掲載条件による将来支出の試算です。
建築後現金300万円は生活防衛資金として残す前提です。同じ300万円を、車・修繕・医療・教育・繰上返済のすべてに使えるように扱ってはいけません。将来支出は別口座などで準備し、必要資金を確保した後に繰上返済を検討します。
年10万円の省エネ効果でも、70歳完済には届かない。
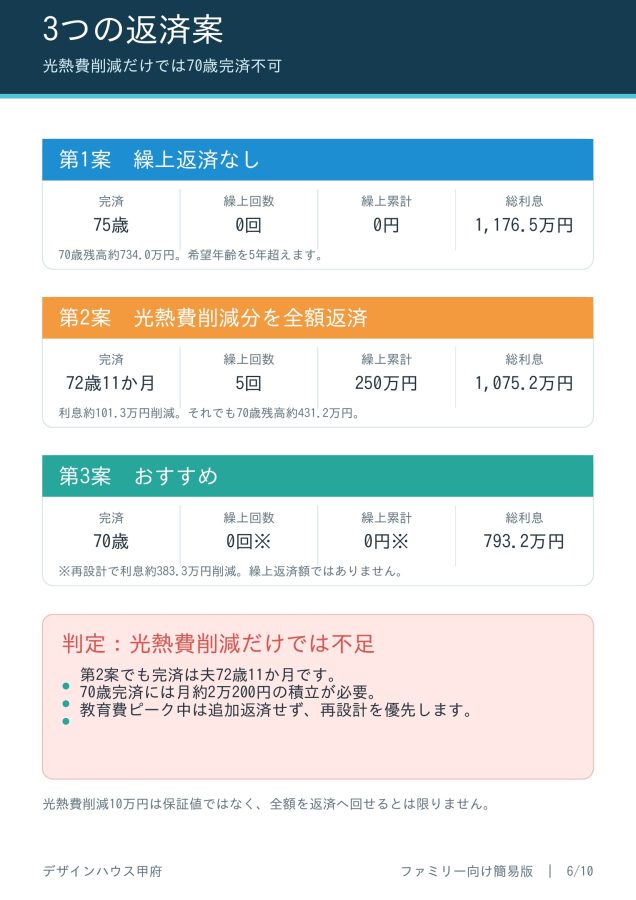
現在の光熱費は年28万円、新築後予測は年18万円。削減見込み年10万円を専用口座へ積み立て、50万円に達するたび期間短縮型の繰上返済を行う参考計算です。繰上返済は5回、累計250万円となります。
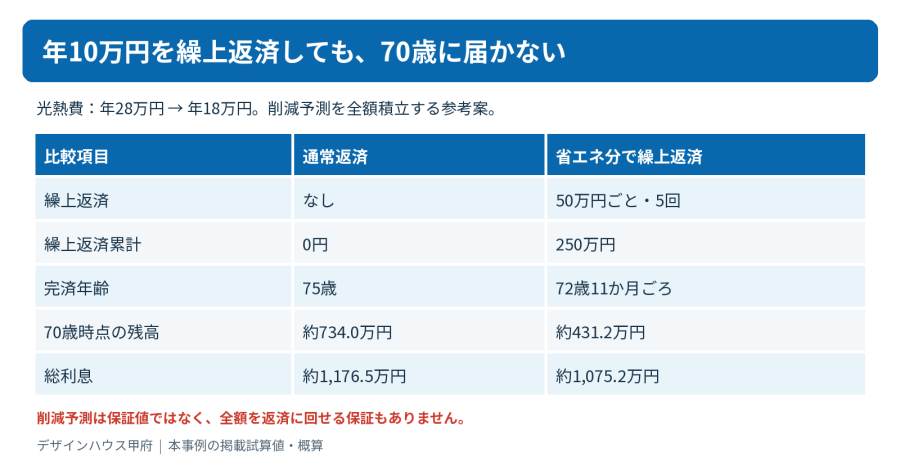
その場合でも完済は72歳11か月ごろで、70歳時点の残高は約431.2万円です。総利息は約1,075.2万円となり、通常返済より約101.3万円減りますが、希望完済年齢には届きません。
現計画のまま70歳完済を目指す参考条件は、月約2万200円の積立と、50万円単位で累計約600万円の繰上返済です。一時繰上返済なら50万円単位で500万円が目安ですが、実行時期により効果は変わります。
教育費ピークと現金余力0円の状況で、追加返済を約束する計画は推奨できません。省エネ効果を評価しながらも、予測額で無理な借入を正当化せず、契約前に総額と期間を見直します。
土地300万円減と外構100万円後施工。まだ100万円足りない。
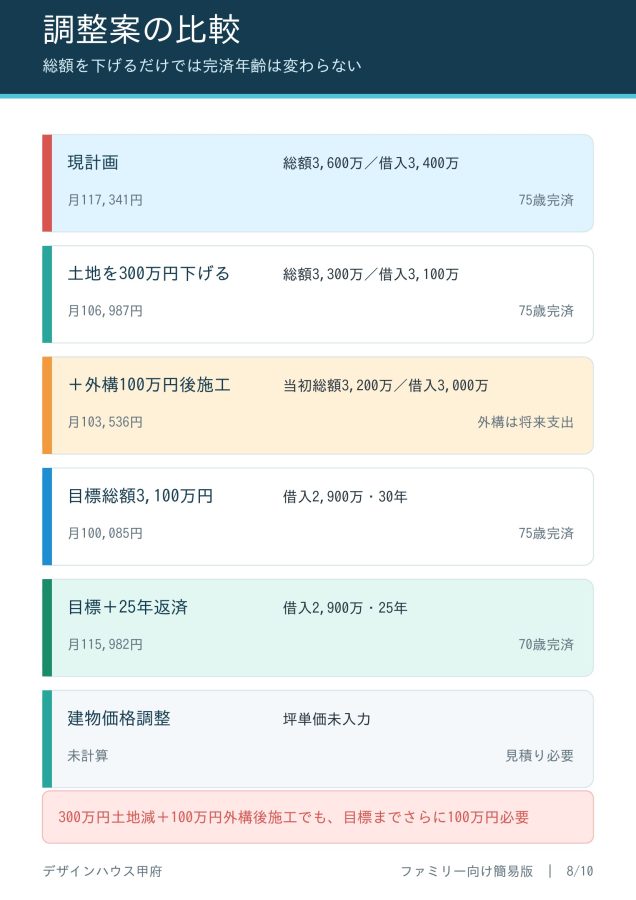
現計画3,600万円から土地価格を300万円下げると3,300万円。外構100万円を後施工にしても、当初総額は3,200万円です。再設計目標の3,100万円以下へは、さらに100万円の調整が必要です。
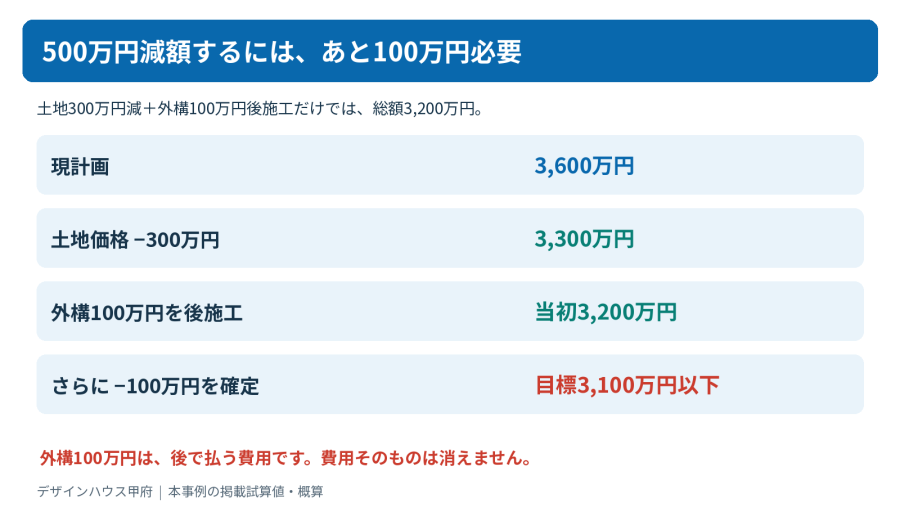
追加100万円を土地、建物、付帯費用のどこで下げるかは、入力されていません。勝手に振り分けず、実際の見積りで確定します。建物の性能や必要な工事を維持できるかも含め、総額で確認してください。
外構100万円を後施工にすることは、当初の資金負担を後へ移す判断です。費用そのものが消えるわけではありません。後施工分は将来の現金支出として別に確保し、「500万円すべての支出がなくなった」と説明しないことが大切です。
総額だけ下げても75歳完済。25年返済まで変えて比較する。
新築総額3,100万円から頭金200万円を引くと、住宅ローンは2,900万円です。ただし30年返済のままでは、当初月額10万85円に下がっても完済は75歳のまま。70歳時点で約626.0万円が残ります。
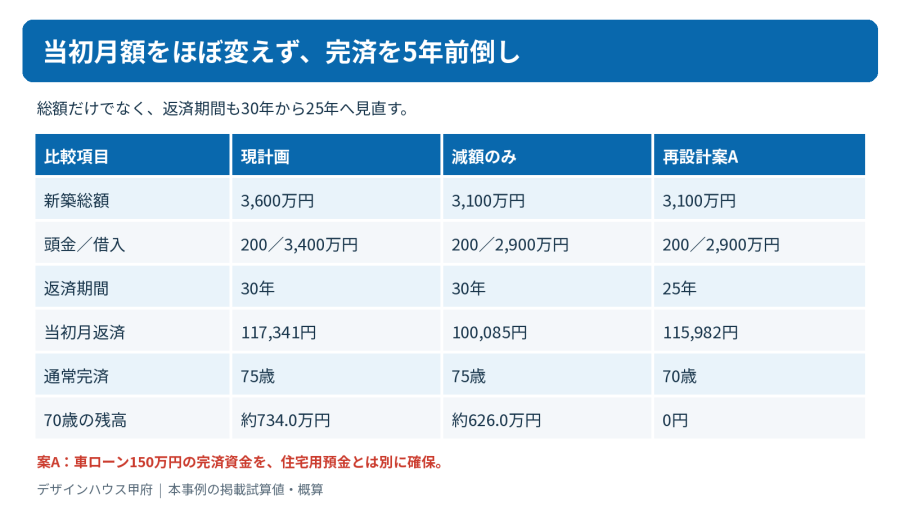
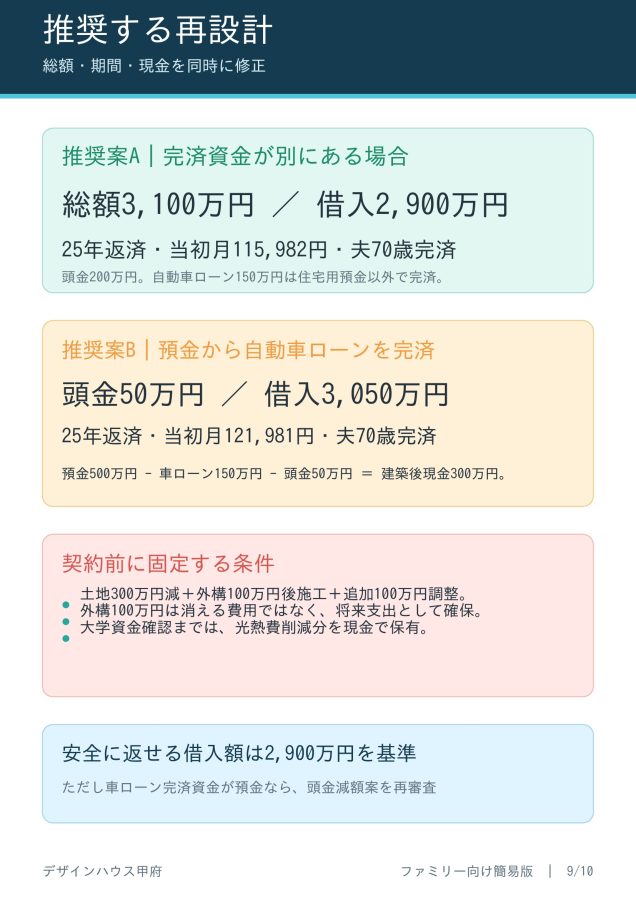
再設計案Aは、借入2,900万円・25年返済。当初11万5,982円、6年目から12万1,591円、11年目以降は12万5,990円です。通常返済で70歳完済、総利息は約793.2万円となります。
現計画より当初月額が1,359円低い水準で、完済を5年前倒しできる試算です。ただし、車ローン150万円の完済資金を住宅用預金とは別に確保できることが条件です。教育費や手取り収支を確認したうえで、採否を再判定します。
車ローンを預金から返すなら、頭金50万円案も比較する。
案Aの頭金200万円を維持したまま、預金から車ローン150万円も返すと、生活防衛資金が不足します。そこで案Bでは、頭金を50万円へ減らします。
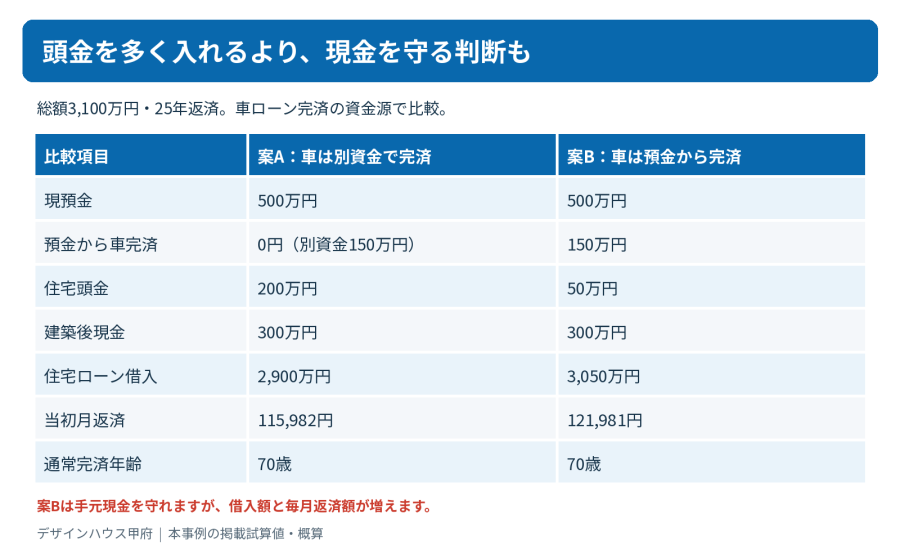
現預金500万円−車ローン150万円−頭金50万円=建築後現金300万円。最低希望額を残し、車ローンも完済できます。新築総額3,100万円の場合、住宅ローンは3,050万円、25年返済で当初月額12万1,981円、通常完済は夫70歳です。
案Bは案Aより借入が150万円、当初月返済が5,999円増えます。手元現金を守る効果はありますが、それだけで安全とは判定できません。税金・社会保険料控除後の手取り収支、大学費用、将来支出を確認し、どちらの案も無理なく維持できるかを比較します。
借りられる金額より、教育費を払った後に返せる金額。
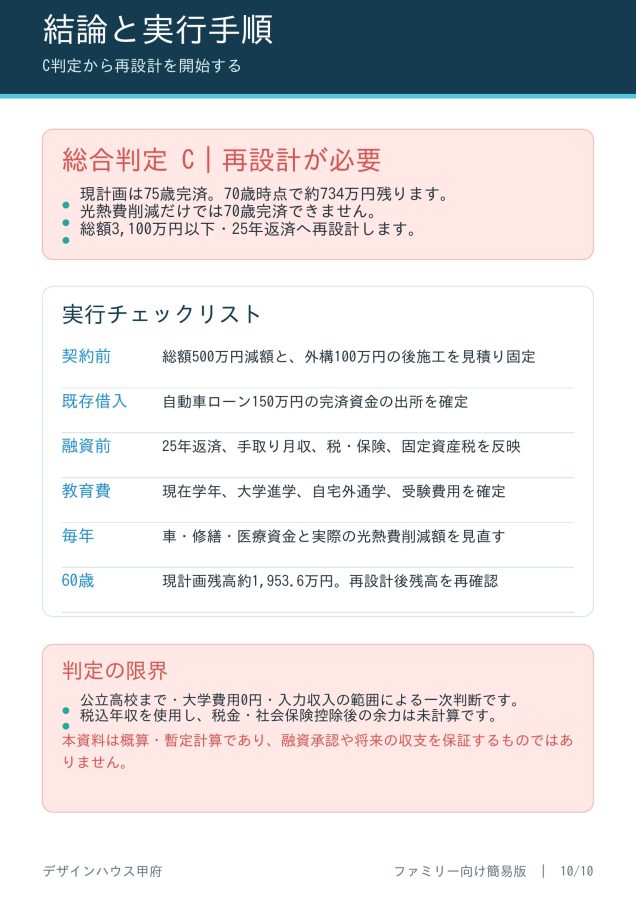
今回のC判定は、総額と返済期間の両方を見直す必要があるという意味です。通常完済75歳、70歳残高約734万円、光熱費削減だけでは不足。さらに現金余力0円、車ローン完済資金未確認、大学費用未計上という課題があります。
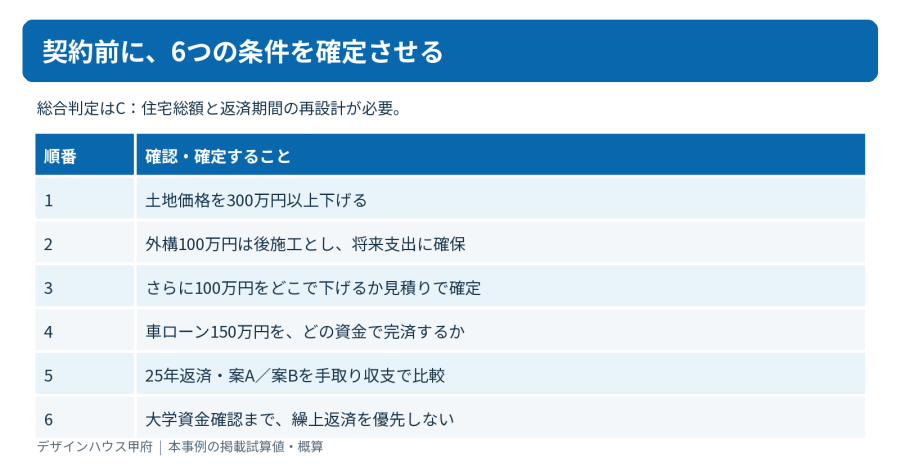
再設計の基準は総額3,100万円以下と25年返済です。車を別資金で完済できるなら借入2,900万円の案A、預金から完済するなら頭金50万円・借入3,050万円の案Bを比較します。いずれも手取り家計の再確認が必要です。
デザインハウス甲府では、総額・住宅性能・教育費・生活防衛資金・完済年齢を一緒に確認します。相談時は、手取りがわかる資料、預金残高、車ローン返済予定表、進学予定と費用の見込みをご用意ください。「月々いくらなら買えるか」から、「建てた後も家族が困らないか」へ、契約前に確認を進めます。
※本事例は概算・暫定試算です。金利は試算条件であり、融資承認や将来収支を保証しません。退職金・年金・大学費用・手取り収入・車ローン完済資金の出所は未確認または未計上です。
教育費の出典
文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_d