夫42歳 借入3000万円 28年返済の住宅資金計画
教育費と生活防衛資金を守り 70歳までに完済できるか
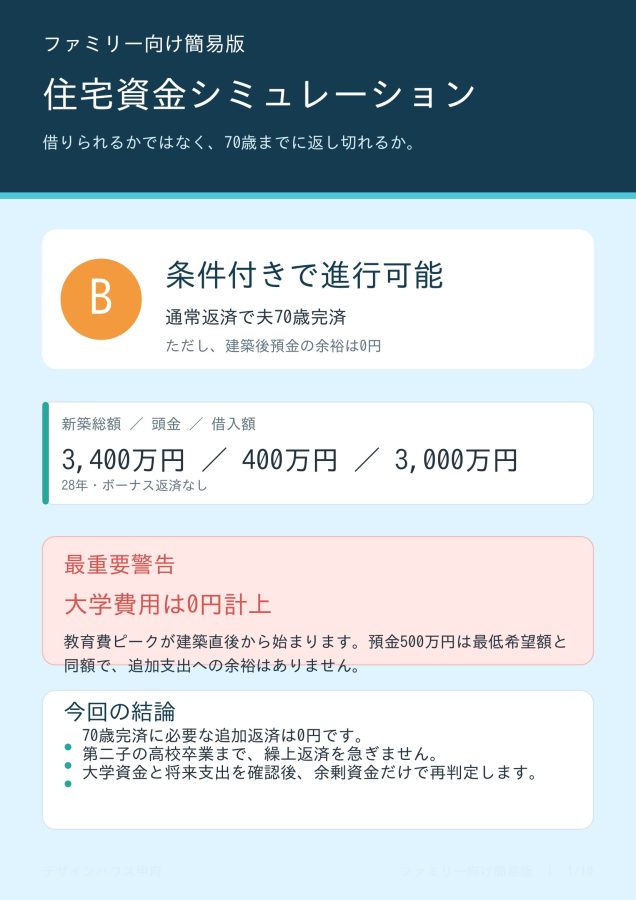
月々10万9,399円を払えるか。それだけで、この住宅計画に進んではいけません。今回の家族は夫42歳、妻39歳、子ども13歳と10歳。借入3,000万円を28年で返すため、予定どおりなら夫70歳で完済します。
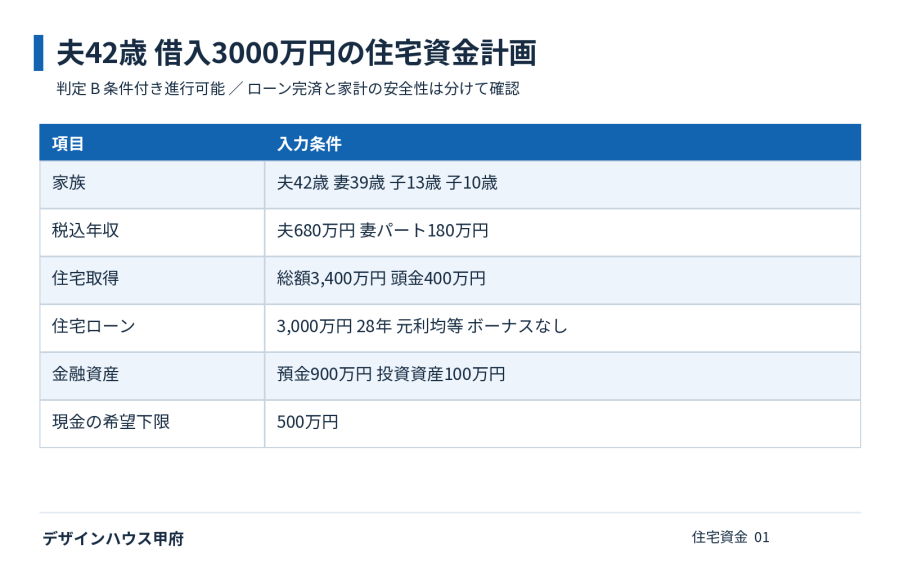
図01 夫42歳 借入3000万円の住宅資金計画
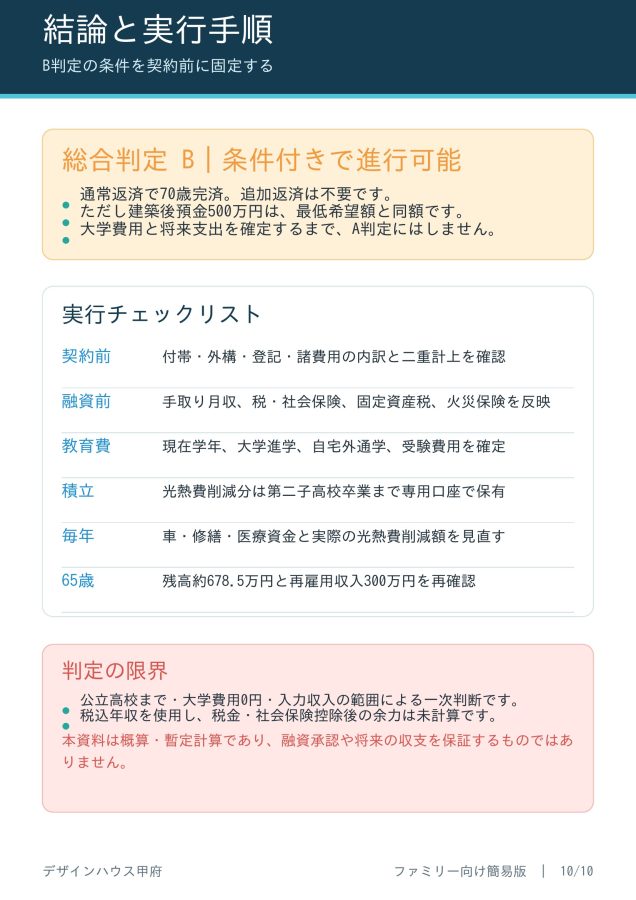
結論はBの条件付き進行可能です。70歳完済という返済期間の条件は満たしますが、建築後預金500万円は、残したい生活防衛資金500万円と同額です。基準を上回る現金は0円。教育費と老後まで含めた安全性は、まだ確認し切れていません。
建物1900万円では 家は完成しない
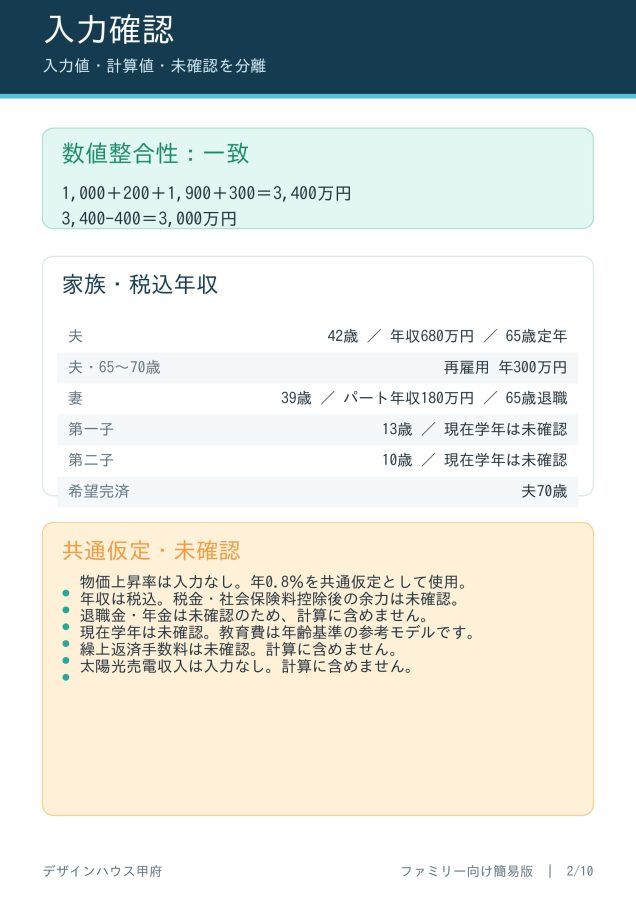
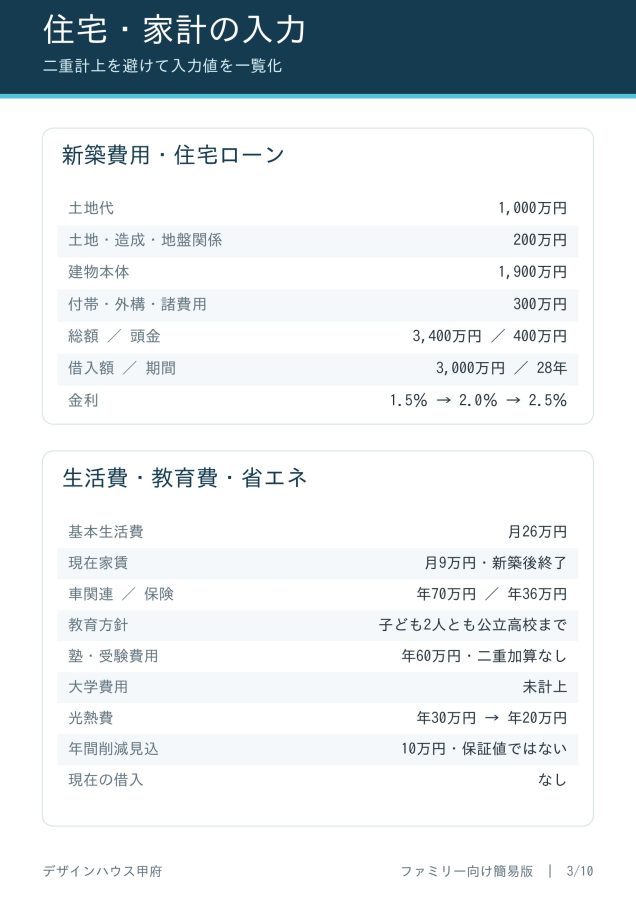
土地1,000万円、土地・造成・地盤関係費200万円、建物本体1,900万円、付帯・外構・諸費用300万円。合計は3,400万円です。頭金400万円を引くと借入額は3,000万円となり、足し算と資金調達額は一致します。
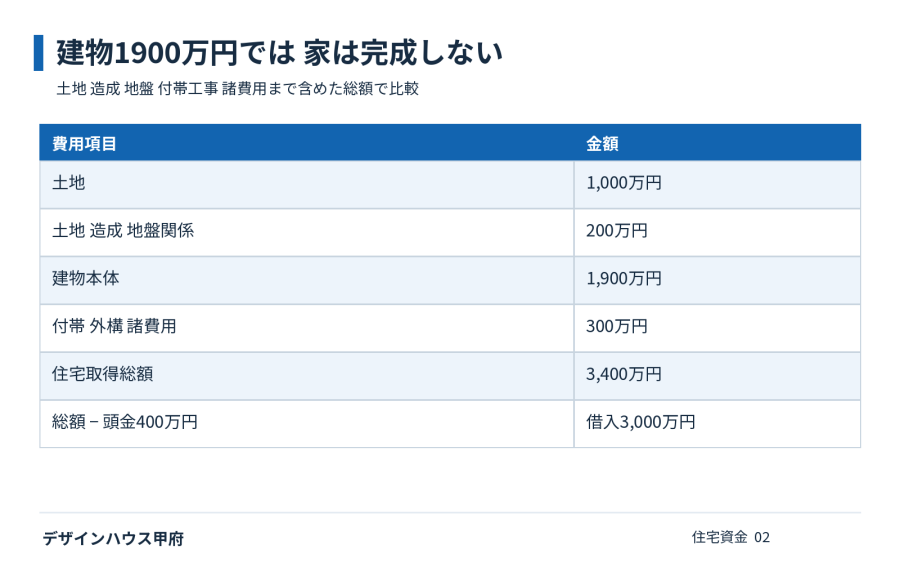
ただし、合計が合うことと、工事項目の重複や漏れがないことは別です。特に300万円の中に、屋外給排水、外構、登記、融資費用などがどこまで入るか、見積書で確認してください。本体価格の安さだけで比較すると、この総額が見えなくなります。
返済額は 月10万9399円のままではない
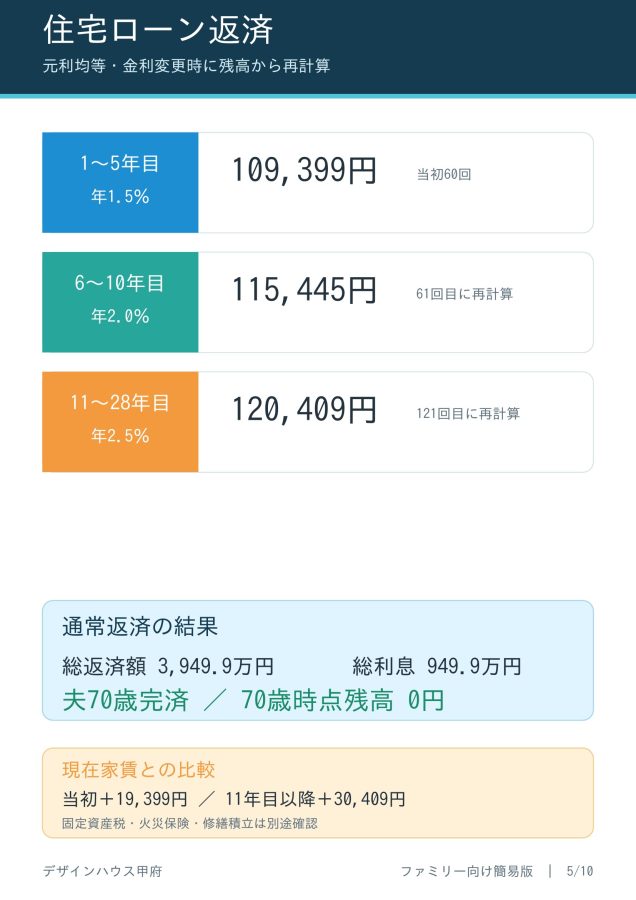
金利は当初5年1.5%、6〜10年2.0%、11年目以降2.5%とする段階金利の試算です。月々の返済は10万9,399円から11万5,445円、さらに12万409円へ増えます。金利がこのとおり推移すると予測したものではありません。
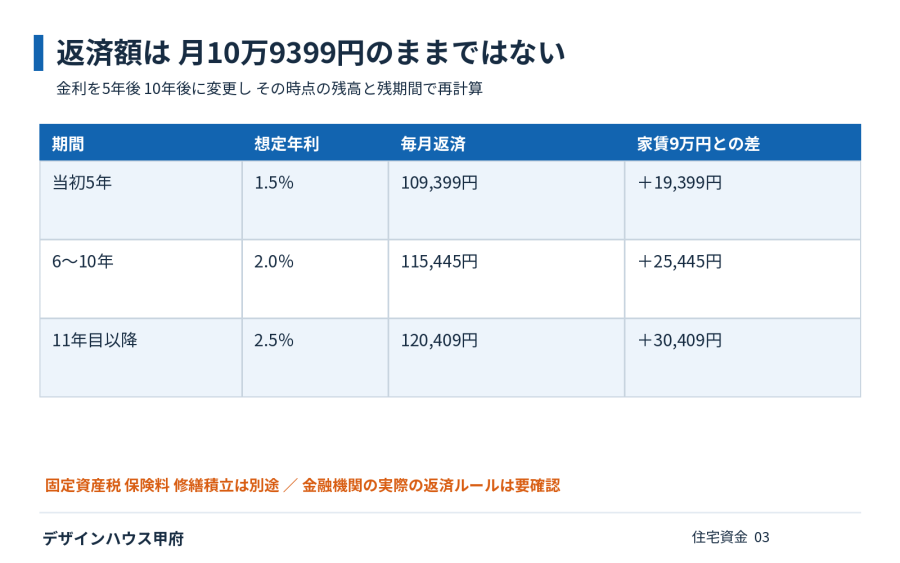
現在家賃は9万円。ローンだけでも当初は月1万9,399円、11年目以降は月3万409円増えます。ここに固定資産税、火災・地震保険、修繕積立が加わります。これらの金額は未確認のため計算に含めていません。「家賃並み」という一言では判断できない計画です。
65歳以降の残高と収入を確認する
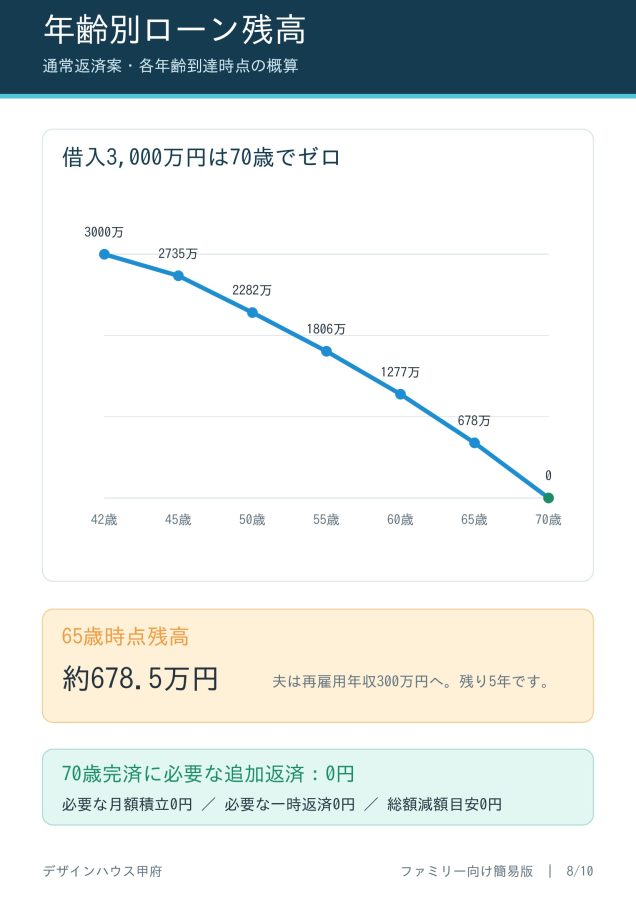
通常返済の総返済額は約3,949.9万円、総利息は約949.9万円です。夫70歳で完済するため、70歳完済のために必要な追加返済、一時繰上返済、月額積立、総額の減額目安はいずれも0円です。これは返済期限を満たすための計算であり、家計に十分な余裕があるという意味ではありません。
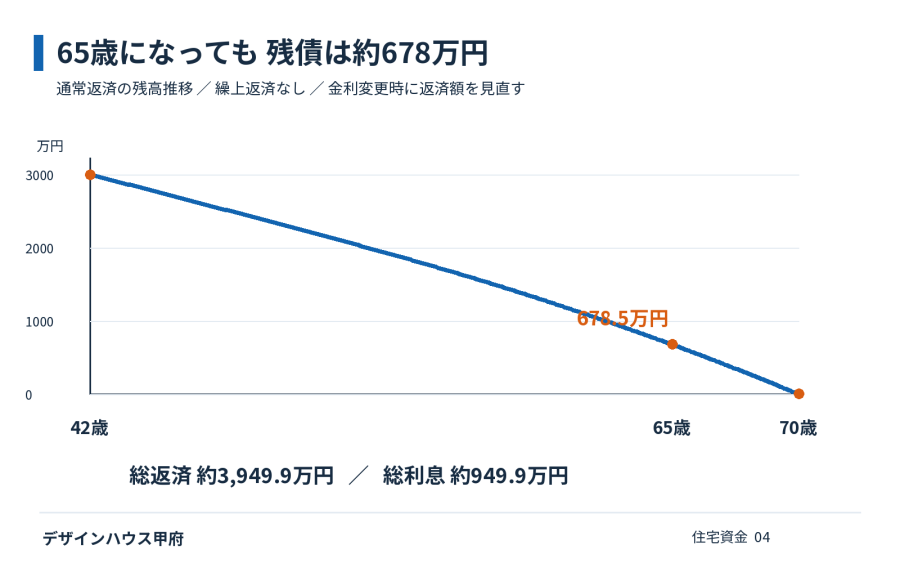
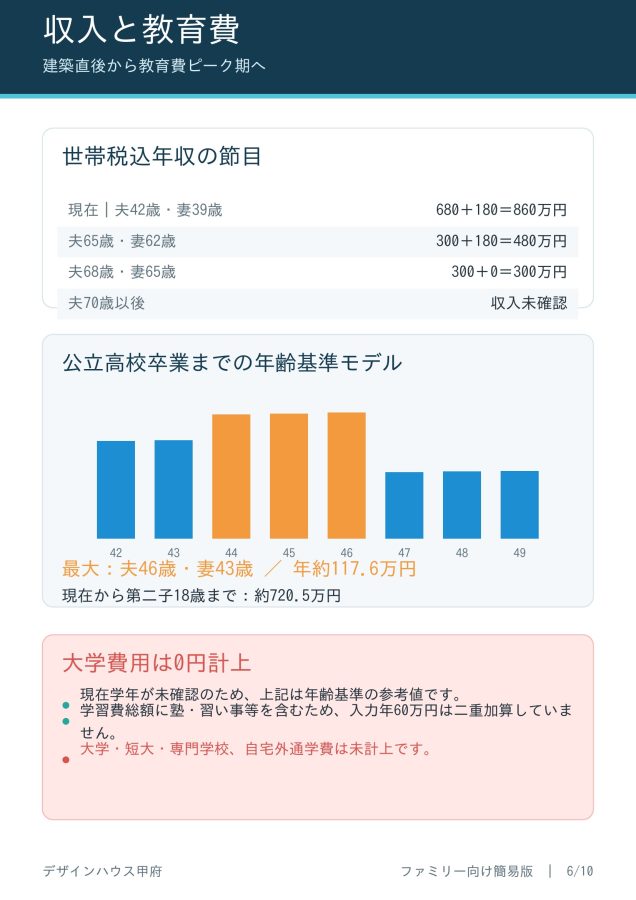
夫65歳時点では約678.5万円が残り、再雇用の税込年収300万円で返済が続きます。夫68歳時点で妻は65歳となり、入力上は退職します。以後、年金を含めない確認済みの収入は夫の年収300万円だけです。税・社会保険料控除後の手取り、年金、退職金は未確認で、実際の返済余力の再計算が必要です。
預金500万円が残る でも余裕は0円
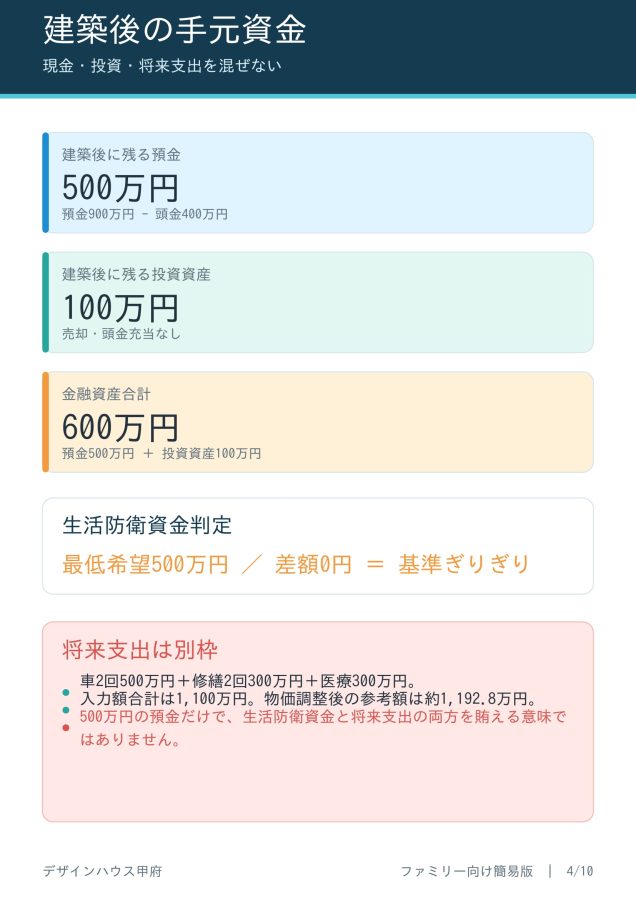
預金900万円から頭金400万円を出すと、残る預金は500万円です。投資資産100万円を足せば金融資産は600万円ですが、売却の指示がないため、生活防衛資金や繰上返済の原資には充当しません。
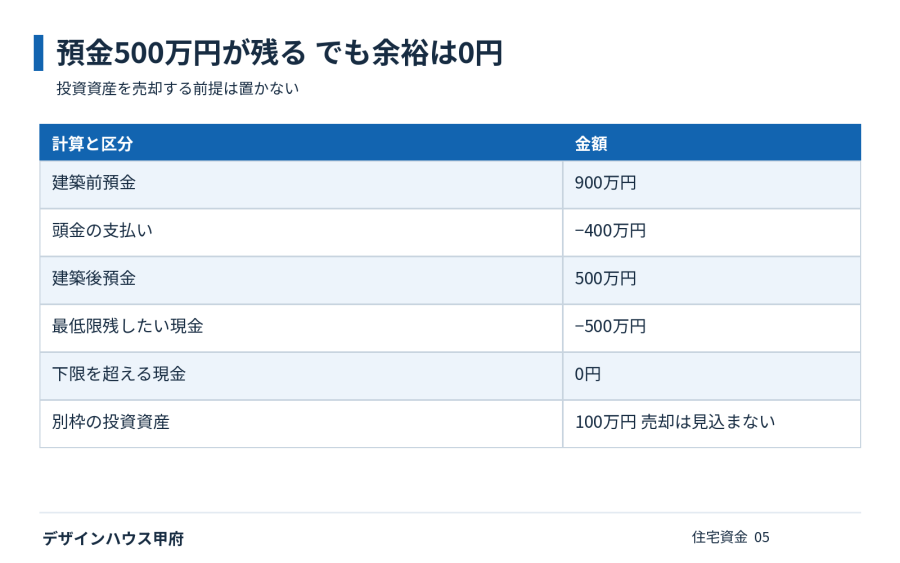
残したい現金の下限も500万円なので、今の預金を教育費や車の買替え、繰上返済へ自由に使えるとは判断できません。突発的な支出で500万円を下回る可能性があります。将来費用は生活防衛資金とは別に、必要時期までに準備する必要があります。
教育費の山は 建てた直後に来る
教育費は、子どもが小さい家族の話ではありません。この家族では夫44〜46歳ごろ、高校相当と中学校相当の時期が重なります。掲載試算では、物価上昇率年0.8%を反映した最大年は夫46歳・妻43歳で約117.6万円。現在から第二子18歳までの公立学校学習費は約720.5万円です。
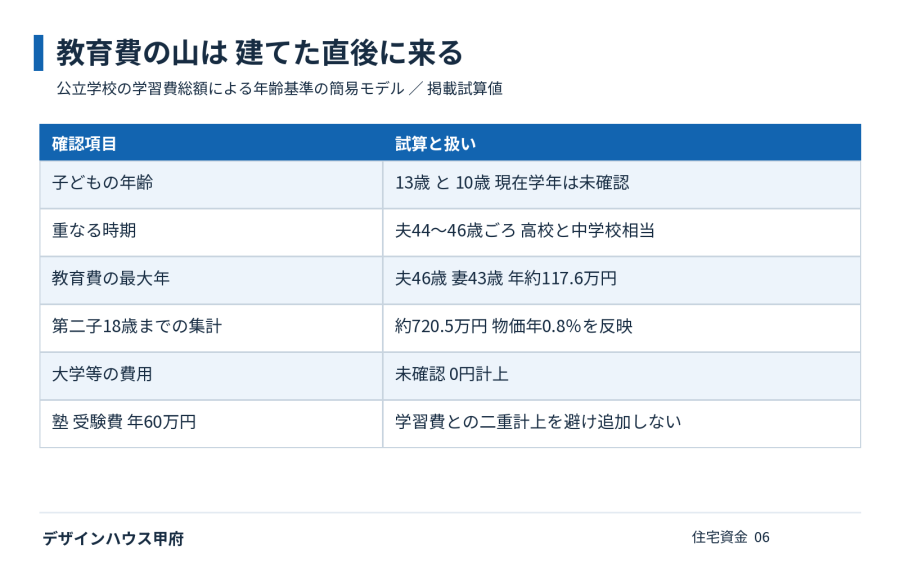
大学・短大・専門学校の学費、自宅外通学の生活費は入っていません。0円計上は、費用が不要という意味ではなく未確認という意味です。文部科学省の学習費総額には学校外活動費も含まれるため、入力された塾・受験費年60万円は重ねて追加していません。現在学年と進路を確認し、実額へ置き換える必要があります。
車 修繕 医療で 入力額1100万円
入力された将来支出は、夫48歳と58歳の車買替えが各250万円、55歳と65歳の建物修繕が各150万円、医療予備費300万円。合計1,100万円です。車・修繕費だけに年0.8%の物価上昇を反映すると、医療予備費を含む参考総額は約1,192.8万円になります。
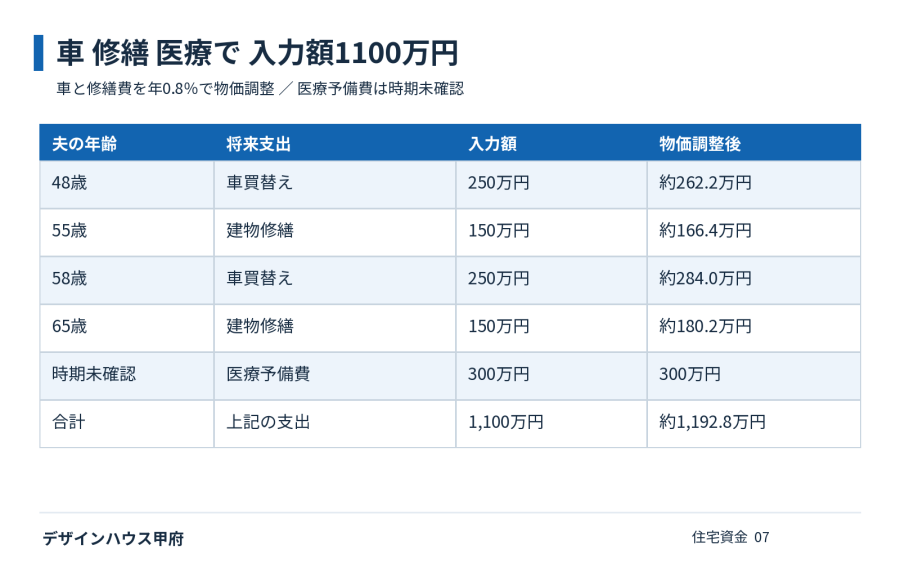
特に最初の車買替えは6年後です。教育費の高い時期に近いため、早い段階で繰上返済すると必要な現金が足りなくなるおそれがあります。毎年の修繕積立と将来の修繕支出は、同じ費用を二重に計上しないよう整理し、使う時期から逆算して準備してください。
光熱費削減10万円を 先に当てにしない
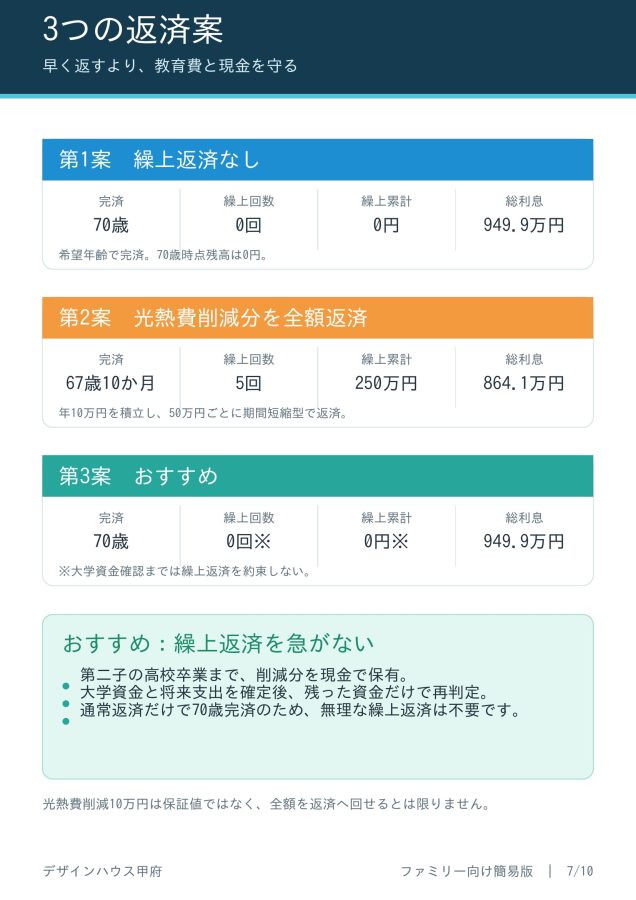
現在年30万円の光熱費が新築後に年20万円となれば、削減見込額は年10万円です。年10万円を積み立て、50万円に達するたびに期間短縮型の繰上返済へ回す掲載参考試算では、累計250万円を5回に分けて返し、約67歳10か月で完済します。総利息は約864.1万円で、通常返済より約85.8万円減ります。
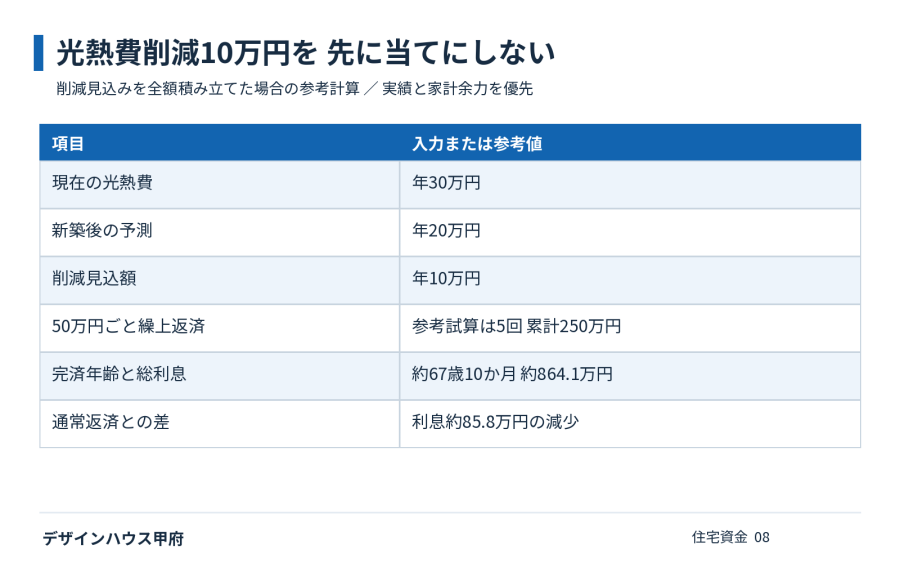
ただし、削減額は保証値ではありません。電気料金、在宅時間、設定温度などで変わります。また、大学資金を確保できるか未確認のまま、削減分を全額返済へ回すことは勧めません。今回の推奨案では、教育資金を確認するまで現金で保有し、現時点の繰上返済額は0円と扱います。
この家族には 急がない返済を勧める
比較するのは3つの案です。第1案は繰上返済なしで70歳完済。第2案は光熱費削減見込みをすべて返済へ回す参考案。第3案は第二子の高校卒業まで削減分を現金で持ち、大学等の資金を確認してから余剰資金だけで繰上返済を再判定する案です。
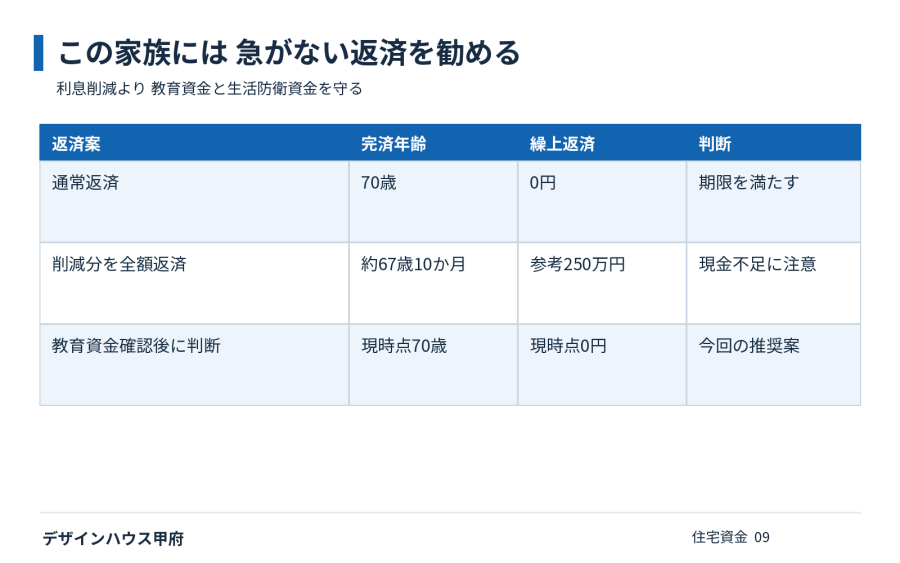
おすすめは第3案です。通常返済だけで70歳完済の条件を満たす以上、今は利息の圧縮より現金を残す価値が高いと考えます。第3案の完済年齢を、全額繰上返済した参考案の67歳10か月と混同してはいけません。実施が決まるまでは70歳完済・繰上返済0円として判断します。
土地と頭金 100万円の調整を比べる
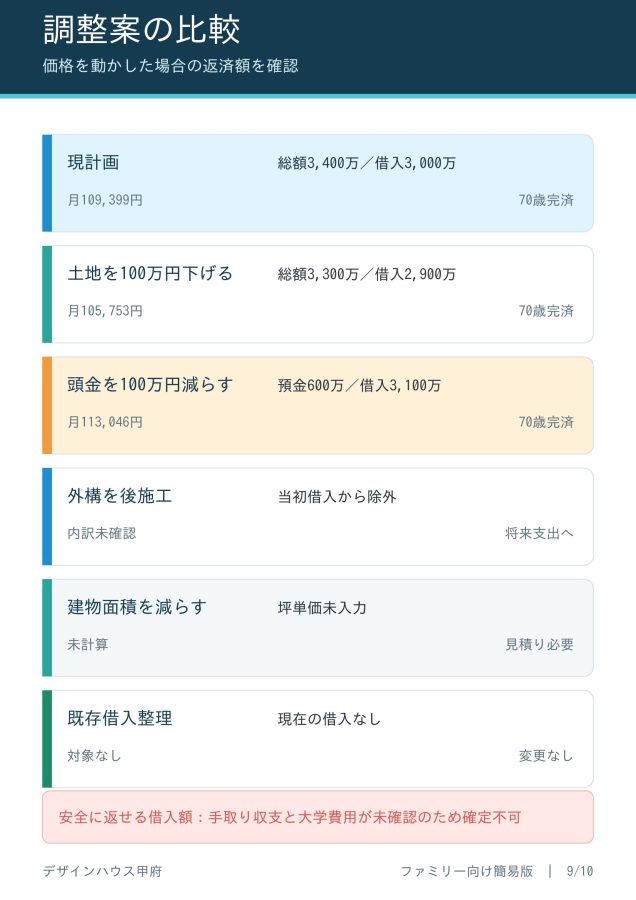
土地価格を100万円下げると、総額と借入額がともに100万円減ります。頭金を変えなければ預金500万円を維持し、当初返済は月約10万5,753円へ下がります。土地条件が合うかを確認しながら、家計負担そのものを軽くできる調整です。
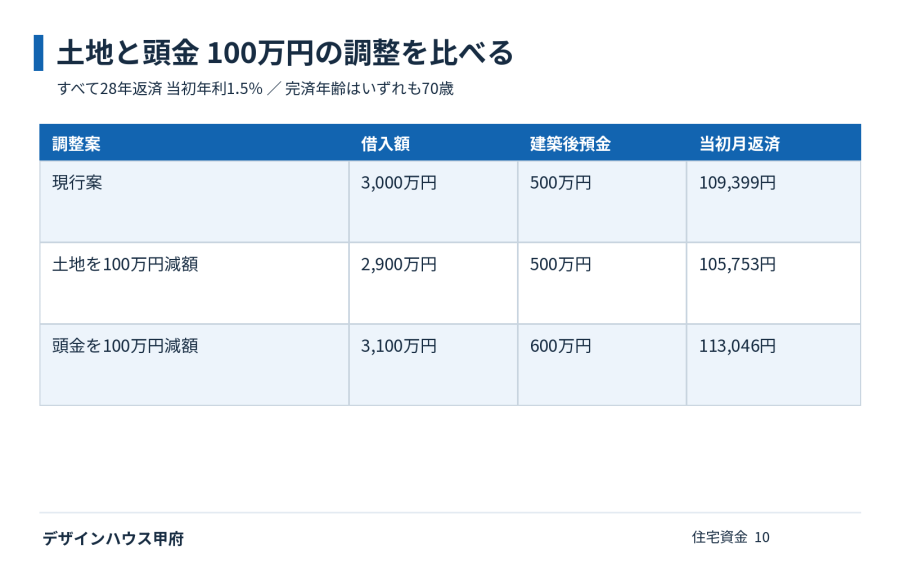
頭金を100万円減らす場合は、手元預金が600万円に増える代わりに、借入額が3,100万円、当初返済が月約11万3,046円へ増えます。資金の置き場所を変える案なので、毎月返済と総利息も確認してください。外構後施工は費用が消えるわけではなく、面積削減は見積り未確認のため減額効果を計算していません。
計算の前提を 見える形で残す
通常返済は月ごとに利息と元金を分けて計算しました。金利変更時は、その時点の残高と残月数から返済額を計算し直しています。月返済額は円単位、合計と残高は万円単位で表示上丸めています。金融機関の端数処理や返済額据置ルールによって実際の結果は異なります。
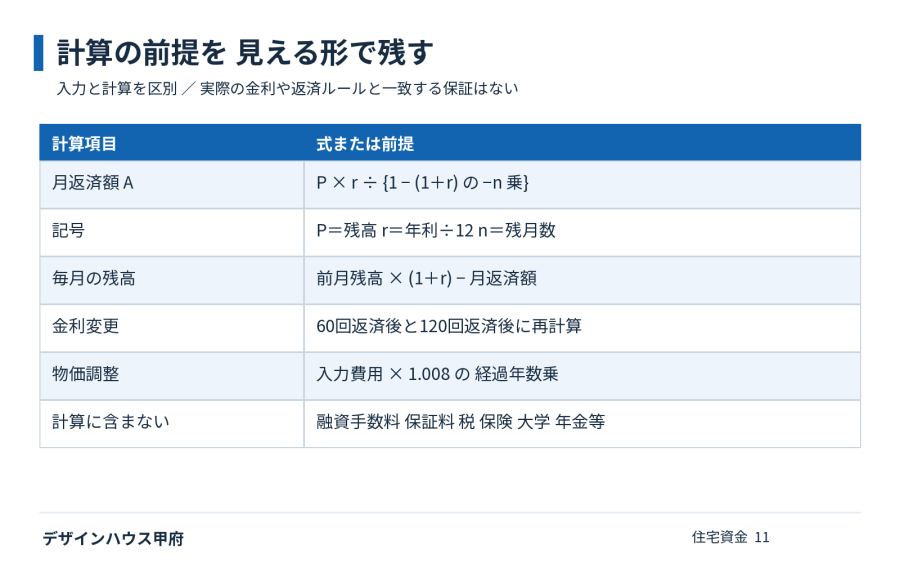
将来支出の物価調整は現在の夫42歳を基準に、年0.8%で計算しています。教育費と光熱費繰上返済の参考値は掲載試算値として区別しました。手取り収入や生活費等が確定していないため、毎年の家計黒字や預金残高の推移は作成していません。ローン計算が合っても、家計全体の安全性が確定したことにはなりません。
契約前に この6項目を確定する
なぜAではなくBなのか。建築後預金は希望下限と同額、教育費は建築直後から高く、大学等の費用は未計上です。さらに車・修繕・医療予備費が入力額だけで1,100万円あります。これらを確認しないまま「借りられるから大丈夫」とは言えません。
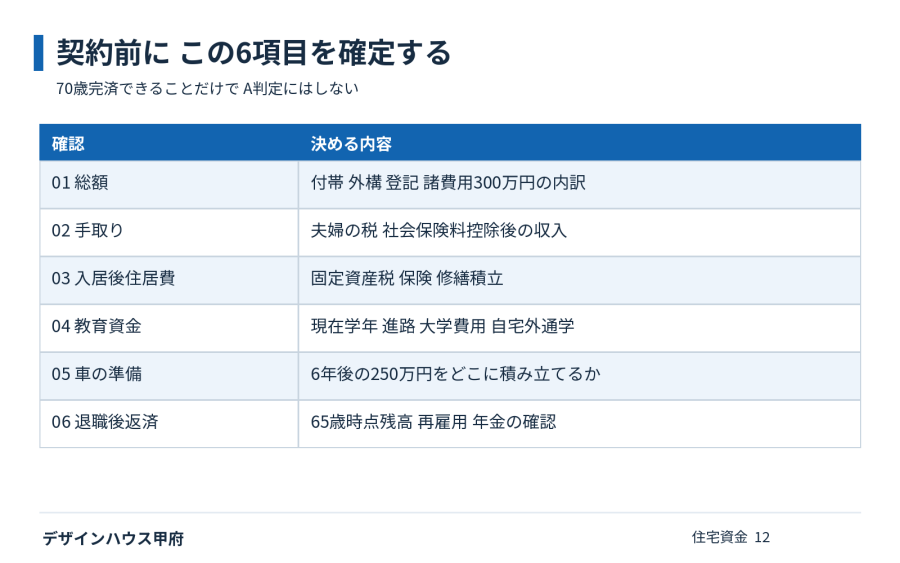
デザインハウス甲府の住宅資金シミュレーションでは、総額と将来支出を並べ、教育費と生活防衛資金を守りながら返せるかを確認します。相談時は、総額見積書、夫婦の収入資料、預金、子どもの進路、車・修繕予定をご用意ください。生活防衛資金500万円を維持し、将来支出を積み立てられるかを契約前に確かめましょう。
教育費の出典
文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_detail/mext_00002.html