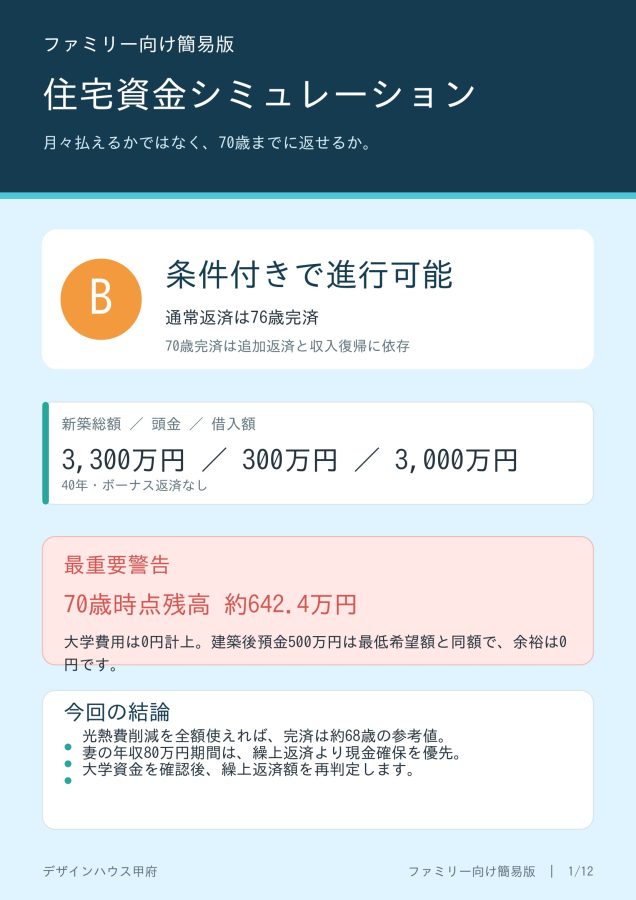


結論:この計画は「B・条件付きで進行可能」です
今回の住宅計画は、金融機関から住宅ローンを借りられる可能性だけで判断してはいけません。
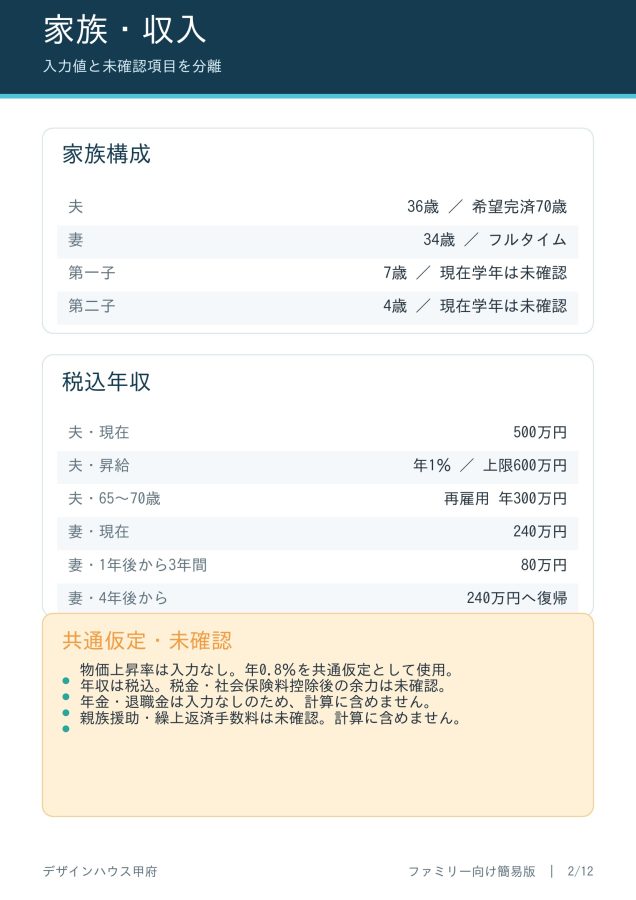
夫36歳・年収500万円、妻34歳・年収240万円、子ども2人。新築総額3,300万円に対して頭金300万円を入れ、3,000万円を40年で借りる計画です。
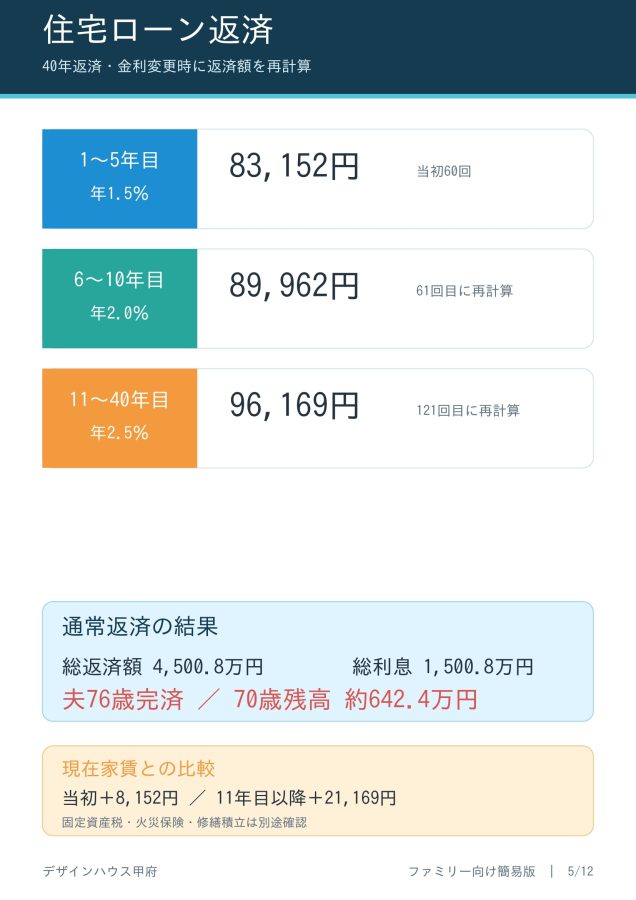
当初の住宅ローン返済額は月83,152円。現在の家賃は月7万5,000円ですから、差額は月8,152円しかありません。この数字だけを見ると、「家賃とほとんど変わらない」「十分返していける」と感じるかもしれません。
しかし、結論はAではなくBです。
理由は明確です。
- 繰上返済をしなければ、住宅ローン完済は夫76歳
- 希望する70歳時点でも約642.4万円の残高がある
- 妻の年収が1年後から3年間、240万円から80万円へ下がる
- 建築後に残る預金500万円は、最低限残したい現金500万円と同額
- 大学・短大・専門学校費用は0円計上
- 車買替え、修繕、医療予備費など、入力された将来支出は合計1,300万円
- 約68歳完済という結果は、光熱費削減分を継続して繰上返済できることに依存する
つまり、「住宅ローンを借りられる計画」ではあっても、現時点で「何もしなくても70歳までに安全に返せる計画」ではありません。
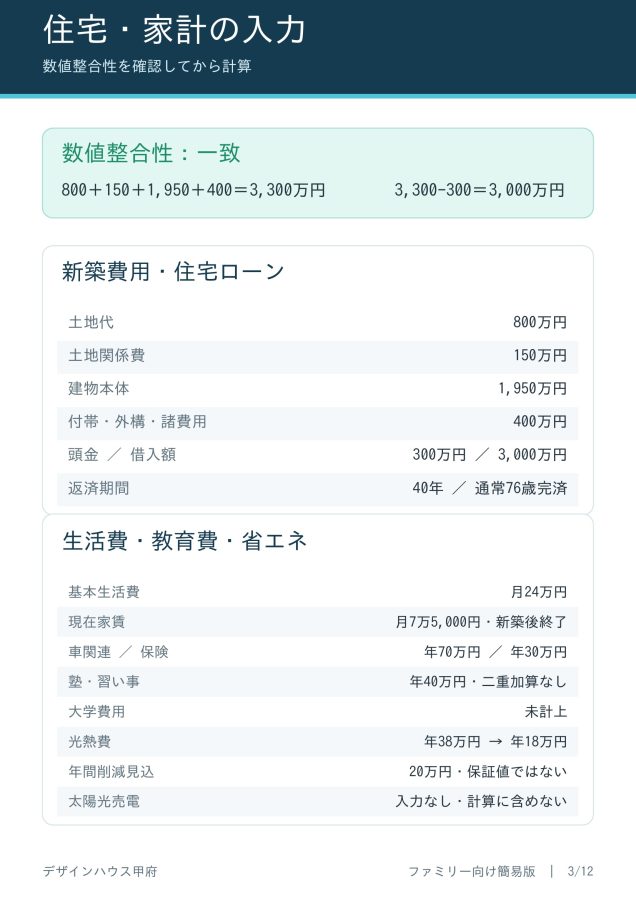
入力された新築総額に不一致はありません
最初に、新築費用と住宅ローン借入額の整合性を確認しました。
- 土地代:800万円
- 土地関係費:150万円
- 建物本体:1,950万円
- 付帯・外構・諸費用:400万円
合計は3,300万円です。
新築総額3,300万円から頭金300万円を差し引くと、住宅ローン借入額は3,000万円になります。費用総額と借入額の計算は一致しています。
ただし、付帯工事・外構・登記・諸費用400万円の内訳は確認が必要です。ここに未計上工事が残っていれば、契約後に総額が増え、建築後に残す予定の500万円を取り崩すことになります。
「月8万3,152円だから払える」は危険です
この住宅ローンは、40年間ずっと月83,152円ではありません。
- 1〜5年目:年1.5%、月83,152円
- 6〜10年目:年2.0%、月89,962円
- 11年目以降:年2.5%、月96,169円
現在の家賃7万5,000円との差額は、当初が月8,152円、11年目以降は月21,169円です。
しかも、持ち家になれば住宅ローン以外にも、固定資産税、火災・地震保険、設備交換、外壁・屋根・防水などの修繕費が発生します。現在の家賃と住宅ローン返済額だけを比較して、「家賃並みだから買える」と判断することはできません。
住宅ローンの総返済額は約4,500.8万円、総利息は約1,500.8万円です。借入額3,000万円に対し、支払う利息だけで約1,500万円になります。
月々の返済額を低く見せるために返済期間を40年へ延ばすと、毎月の負担は抑えられます。しかし、返済期間が退職後まで続き、総利息も大きくなるという代償があります。
最大の問題は、70歳を過ぎても住宅ローンが残ることです
繰上返済をしない場合、完済は夫76歳です。
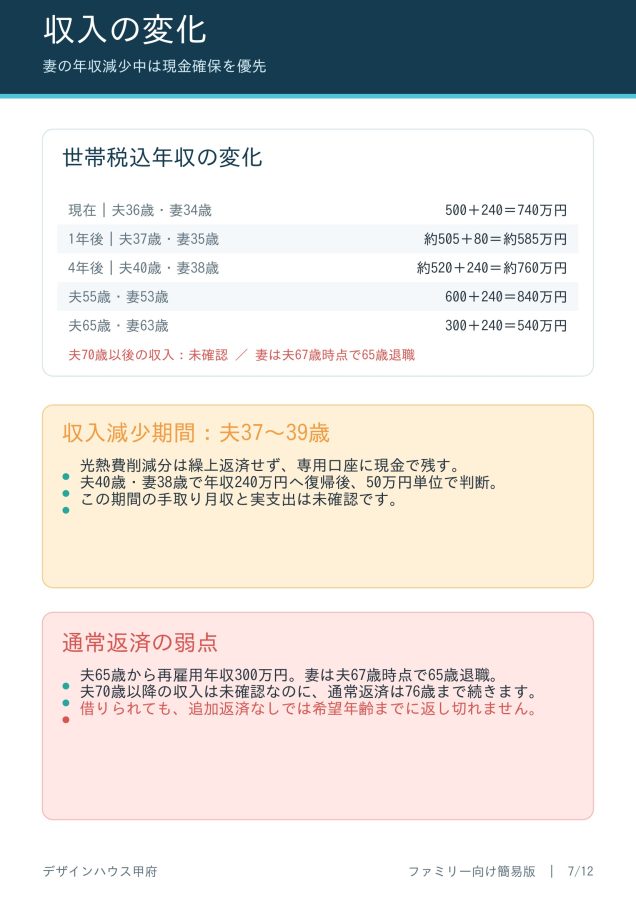
夫の再雇用収入として入力されているのは、65歳から70歳までの年300万円です。70歳以降の夫の収入は未確認です。妻は夫67歳時点で65歳となり、入力上は退職します。
それにもかかわらず、通常返済では夫70歳時点で約642.4万円が残り、76歳まで返済が続きます。
これは、現役収入がなくなった後の6年間について、返済原資が確認できていないということです。年金額、退職金、70歳以降の就労収入は入力されていないため、住宅ローン返済に使えるものとして計算していません。
退職金があったとしても、原則は住宅ローンの穴埋めではなく、老後資金として残すべきです。
建築後預金500万円は「余裕がある」のではありません
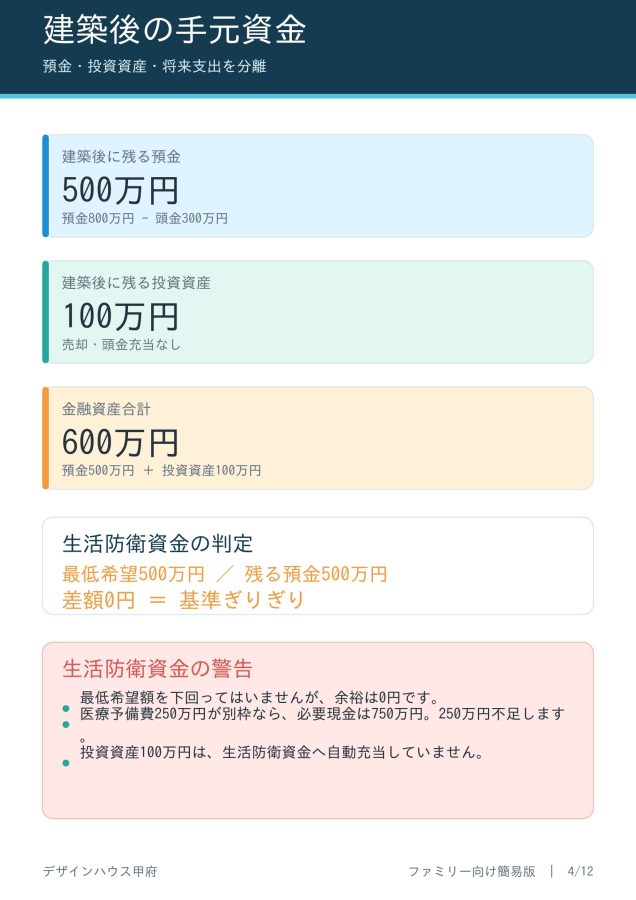
現在の預金800万円から頭金300万円を支払うと、建築後に残る預金は500万円です。
- 建築後に残る預金:500万円
- 建築後に残る投資資産:100万円
- 金融資産合計:600万円
- 最低限残したい現金:500万円
- 最低希望額との差額:0円
最低限残したい現金500万円は確保できています。しかし、1円でも追加工事や想定外支出が発生すれば、最低ラインを割り込みます。
さらに、医療予備費250万円を最低現金500万円とは別枠で確保するのであれば、本来必要な現金は750万円です。その場合、建築後預金500万円では250万円不足します。
投資資産100万円は、売却する指示がないため、頭金や生活防衛資金には充当していません。相場下落の可能性がある投資資産を、現金と同じ扱いにすることもできません。
この計画では、頭金を増やして住宅ローンを減らすより、まず建築後の現金を守ることが優先です。
妻の年収減少は、3年間で税込480万円の差になります
妻の年収は現在240万円ですが、1年後から3年間は80万円へ下がります。年間160万円の減少が3年間続くため、税込年収ベースの減少額は合計480万円です。
夫の年収は年1%上昇する設定ですが、妻の減収をすぐに埋められるほどではありません。
- 現在の世帯税込年収:740万円
- 1年後の世帯税込年収:約585万円
- 妻が復帰する4年後:約760万円
しかも、これは手取り収入ではありません。所得税、住民税、社会保険料を差し引いた後の月次収支は未確認です。
そのため、妻の収入減少期間中に、光熱費削減分まで機械的に繰上返済へ回すべきではありません。年間20万円の削減分は専用口座へ残し、急な支出や家計赤字へ対応できる現金として確保します。
教育費のピークは、住宅ローン返済中に来ます
文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版を使い、子ども2人が公立高校を卒業するまでの教育費を年齢基準で試算しました。
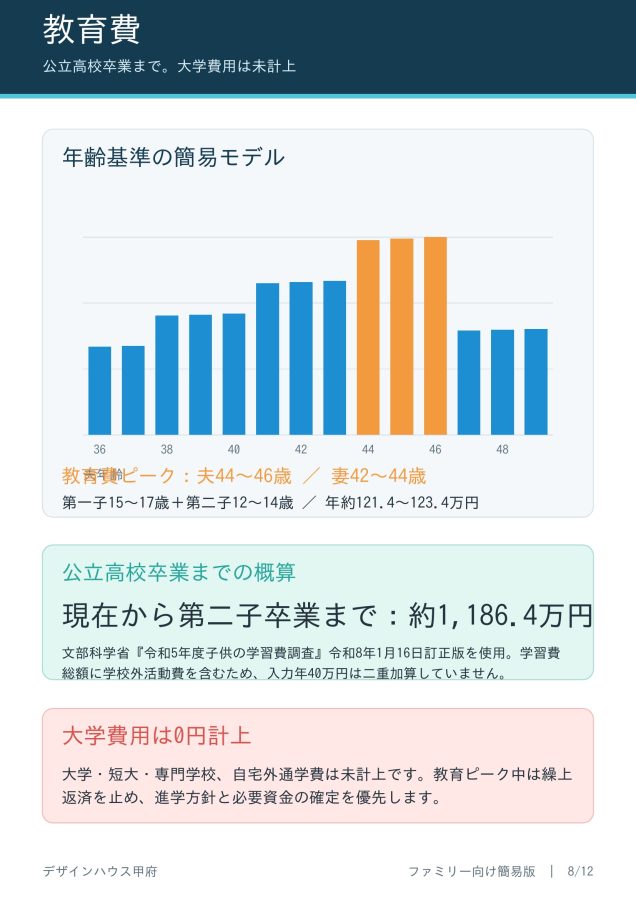
物価上昇率0.8%を反映した、公立高校卒業までの教育費概算は約1,186.4万円です。
教育費のピークは、夫44〜46歳、妻42〜44歳です。
- 第一子:15〜17歳、高校相当
- 第二子:12〜14歳、中学校相当
- 年間教育費:約121.4〜123.4万円
この時期にも住宅ローン返済は続きます。11年目以降の住宅ローン返済額は月96,169円ですから、教育費と住宅ローンが同時に家計を圧迫します。
なお、文部科学省の学習費総額には、塾や習い事などの学校外活動費が含まれています。そのため、入力された塾・習い事費用年40万円は二重加算していません。
最も重要なのは、大学・短大・専門学校費用、自宅外通学費が0円計上であることです。
公立高校までの教育費を払えることと、子ども2人の大学進学費用まで確保できることは別問題です。大学の進学方針、国公立・私立、自宅通学・自宅外通学が決まる前に、光熱費削減分をすべて繰上返済へ回すことは推奨できません。
車・修繕・医療費は、住宅ローン返済に使ってはいけません
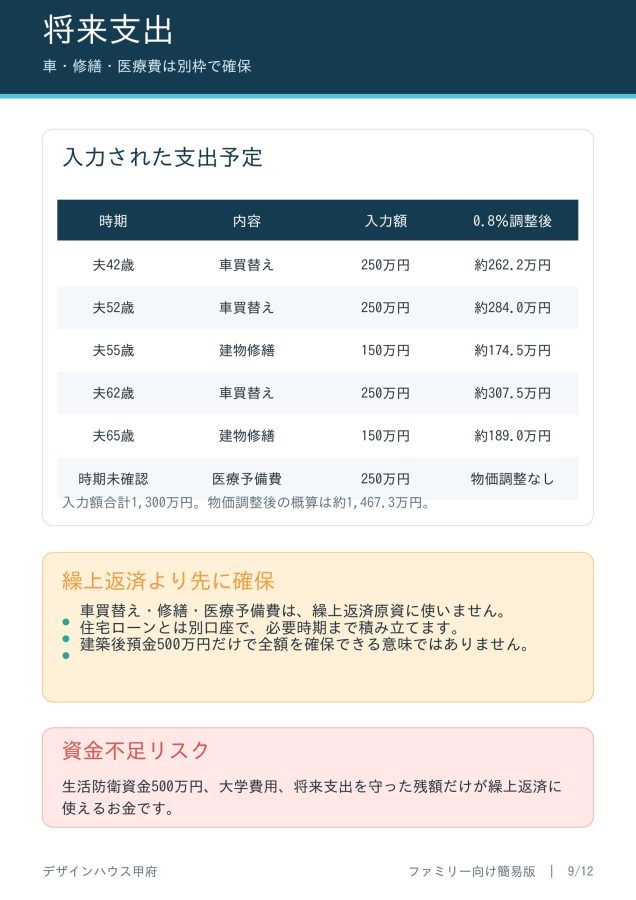
入力された将来支出は次のとおりです。
- 夫42歳:車買替え250万円
- 夫52歳:車買替え250万円
- 夫55歳:建物修繕150万円
- 夫62歳:車買替え250万円
- 夫65歳:建物修繕150万円
- 医療予備費:250万円
入力額の合計は1,300万円です。物価上昇率0.8%を反映すると、将来支出の概算は約1,467.3万円になります。
この金額を建築時点で全額用意する必要はありません。しかし、住宅ローンの繰上返済とは別口座で、必要時期に向けて積み立てる必要があります。
住宅ローン残高を減らすために車資金や修繕資金まで使ってしまえば、必要な時期に別の借入が発生する可能性があります。それでは、住宅ローンを早く返した意味がありません。
光熱費削減20万円で、約68歳完済は可能なのか
現在の光熱費は年38万円、新築後の予測は年18万円で、年間削減見込額は20万円です。
この20万円を毎月約16,667円ずつ専用口座へ積み立て、50万円に達するたびに期間短縮型の繰上返済を行うと、次の参考結果になります。
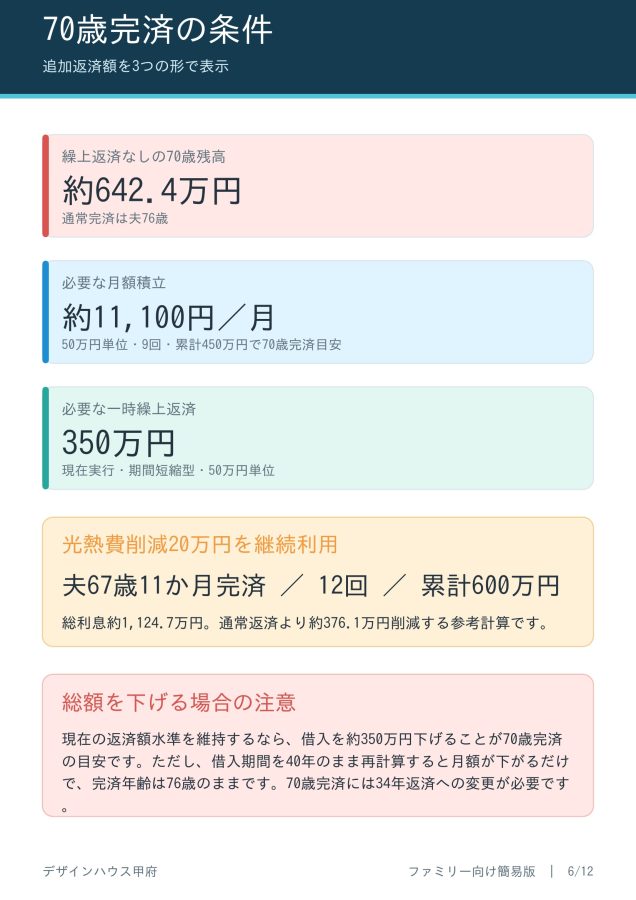
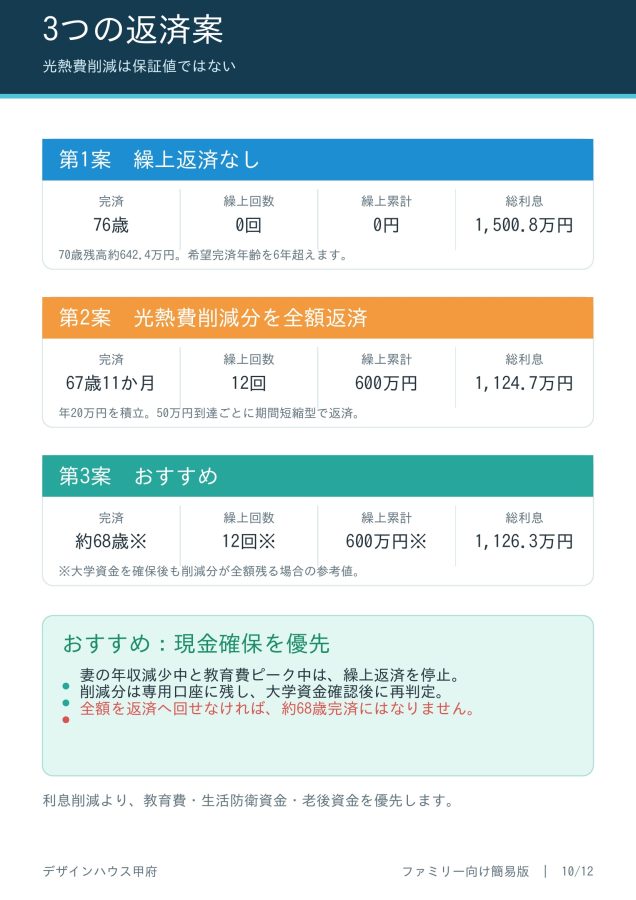
- 完済年齢:夫67歳11か月
- 繰上返済回数:12回
- 繰上返済累計:600万円
- 総利息:約1,124.7万円
- 通常返済からの利息削減:約376.1万円
数字上は、希望する70歳より早く完済できます。
ただし、年間20万円の光熱費削減は保証値ではありません。実際の削減額は、家族の生活時間、冷暖房の設定、家電使用量、電気料金単価などで変わります。
また、妻の収入減少、教育費ピーク、大学費用、車買替え、建物修繕が重なると、年間20万円を全額繰上返済へ回せない年もあります。
したがって、「高断熱住宅だから返せる」「光熱費が下がるから大丈夫」という判定はしません。住宅性能や省エネ効果だけで、40年ローンのリスクを正当化してはいけません。
70歳完済へ必要な具体的条件
通常返済のままでは70歳時点で約642.4万円残ります。
70歳完済へ近づける方法は、主に3つあります。
1.月約11,100円を積み立てる
月約11,100円を積み立て、50万円に達するごとに期間短縮型の繰上返済を行うと、9回・累計450万円の繰上返済で70歳完済が目安になります。
年間光熱費削減見込額20万円は月換算約16,667円なので、計算上は必要積立額を上回ります。ただし、削減額を全額使えることが条件です。
2.現在350万円を一時繰上返済する
現在の返済額水準を維持し、50万円単位で期間短縮する場合、一時繰上返済350万円が70歳完済の目安です。
しかし、建築後預金は500万円しか残りません。ここから350万円を返済すると、生活防衛資金が150万円まで減ります。この方法は現時点では推奨できません。
3.返済期間を34年へ短縮する
3,000万円を40年ではなく34年で返済すれば、夫70歳で完済できます。
- 1〜5年目:約93,911円
- 6〜10年目:約100,370円
- 11年目以降:約106,017円
40年返済の当初月額83,152円に対し、34年返済は約10,759円高くなります。これは、70歳完済に必要な月額積立約11,100円とほぼ同じ水準です。
「40年で借りて余裕があるときだけ繰上返済する方法」と、「最初から34年で返す方法」のどちらが家計管理しやすいかを、手取り収支で比較する必要があります。
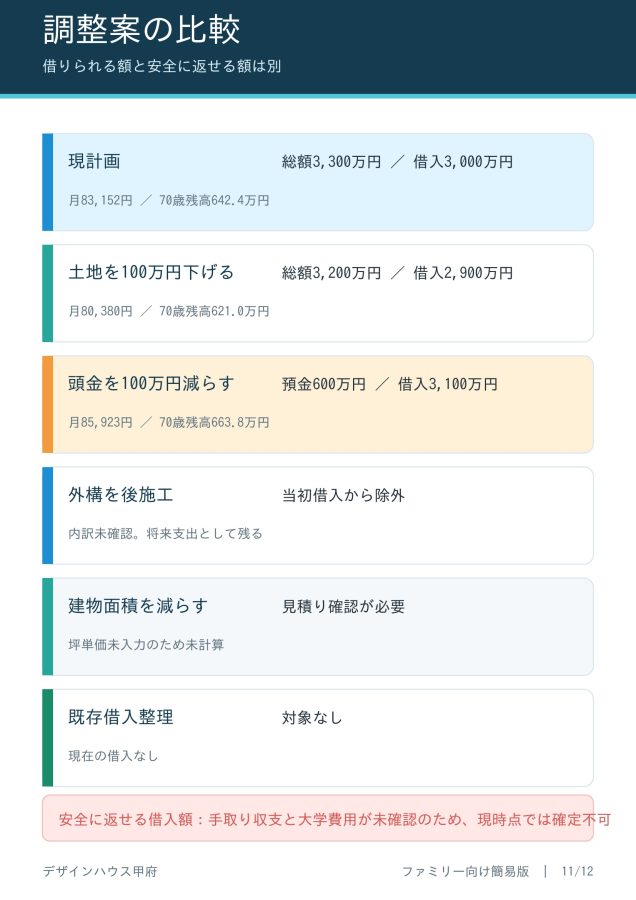
総額を350万円下げても、40年返済のままでは76歳完済です
総額を下げれば借入額と毎月返済額は下がります。しかし、返済期間を40年のまま再計算すれば、完済年齢は76歳のままです。
借入額を約350万円減らすことが70歳完済につながるのは、現在の返済額水準を維持して期間を短縮する場合です。
「予算を下げたから70歳までに返せる」とは限りません。借入額、月額返済額、返済期間の3つを同時に確認する必要があります。
3つの返済案を比較すると、優先順位が見えます
第1案:繰上返済なし
- 完済:夫76歳
- 70歳残高:約642.4万円
- 総利息:約1,500.8万円
希望完済年齢を6年超えるため、そのままでは採用できません。
第2案:光熱費削減分を全額繰上返済
- 完済:夫67歳11か月
- 繰上返済:12回・累計600万円
- 総利息:約1,124.7万円
数字上の効果は大きいものの、教育費や将来支出より繰上返済を優先する危険があります。
第3案:おすすめ案
- 妻の年収減少中は繰上返済を停止
- 教育費ピーク中も削減分を現金で保留
- 妻の年収復帰後に、50万円単位で判断
- 大学進学方針と必要額を確認してから、繰上返済額を再計算
- 車・修繕・医療予備費は別口座で確保
大学資金を確保した後も光熱費削減分が全額残れば、約68歳完済が参考値になります。残らなければ、完済年齢は後ろへずれます。
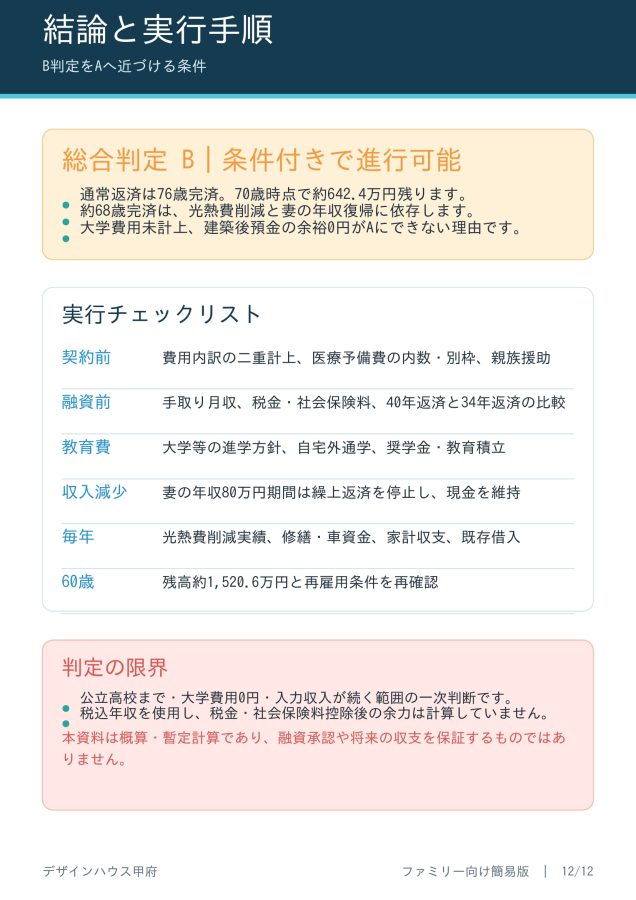
なぜA判定ではなくB判定なのか
A判定は、生活防衛資金を確保し、教育費ピークを越え、70歳完済の可能性が高い計画です。
今回の計画は、次の条件がまだ確定していません。
- 税金・社会保険料控除後の手取り月収
- 妻の年収80万円期間における実際の家計収支
- 大学・短大・専門学校費用
- 医療予備費250万円が最低現金500万円の内数か別枠か
- 光熱費が本当に年間20万円下がるか
- 70歳以降の収入
さらに、建築後預金は最低希望額と同額で、追加支出に対する余裕がありません。
このため、「現計画で無条件に進められるA」ではなく、「現金確保と繰上返済条件を守るなら進められるB」と判定します。
契約前に確認する順番
この計画をAに近づけるためには、確認する順番が重要です。
- 付帯・外構・登記・諸費用400万円の内訳を確定する
- 未計上工事がないか確認する
- 医療予備費250万円を最低現金500万円の内数にするか、別枠にするか決める
- 手取り月収、税金、社会保険料を反映した月次収支を作る
- 40年返済と34年返済の両方で金融機関の条件を確認する
- 妻の年収減少中は、繰上返済を停止する
- 教育費ピーク中は、光熱費削減分を現金で保留する
- 大学進学方針が決まった時点で、住宅ローンを再計算する
- 毎年、光熱費削減実績、車・修繕積立、住宅ローン残高を見直す
- 夫60歳時点で残高約1,520.6万円と再雇用条件を照合する
最終結論
月83,152円という当初返済額だけを見れば、現在家賃との差は小さく見えます。
しかし、本当に見るべき数字は、夫76歳という通常完済年齢、70歳時点の残高約642.4万円、建築後現金の余裕0円、妻の収入減少、教育費約1,186.4万円、将来支出約1,467.3万円です。
この住宅計画は、今すぐ見送るD判定ではありません。総額から組み直す必要があるC判定でもありません。
ただし、光熱費削減分を必ず返済できると決めつけて契約する計画でもありません。
教育費、生活防衛資金、将来支出を先に守り、残ったお金だけで繰上返済する。その条件を守ることで、初めて70歳完済へ近づけます。
「借りられる金額」ではなく、「子どもの進学を諦めず、老後資金を使い切らずに返せる金額」で判断することが重要です。
デザインハウス甲府では、建物価格や月々返済額だけではなく、土地・付帯工事・諸費用を含めた新築総額と、建築後に残る現金、教育費、将来の住宅ローン残高まで確認します。
住宅会社に「借りられます」と言われた後こそ、本当に返し続けられるのかを確認してください。
※本シミュレーションは概算・暫定計算であり、融資承認や将来の収支を保証するものではありません。
教育費出典
文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_detail/mext_00002.html