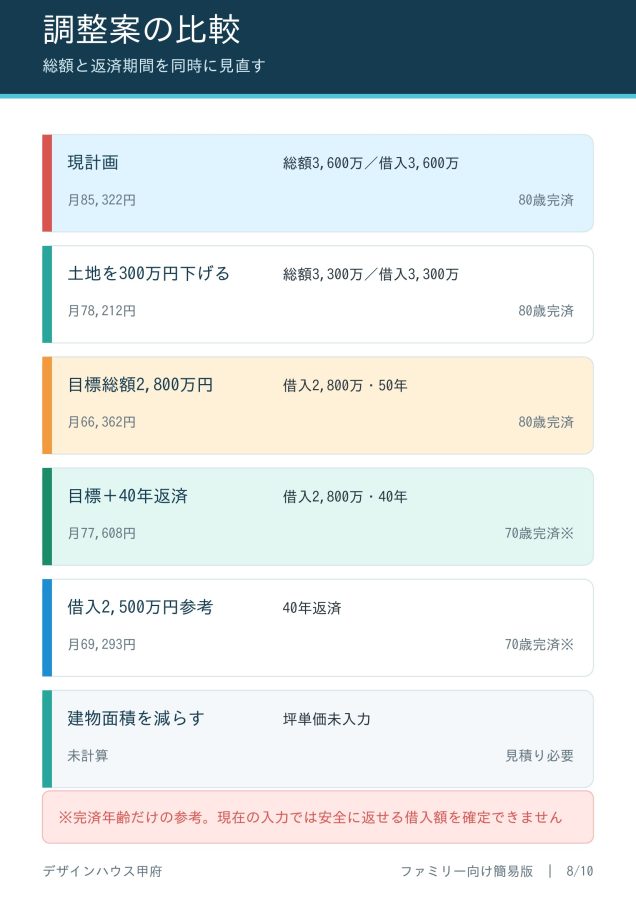
「月々8万円台なら払える」で、50年ローンを選んではいけません
夫30歳・年収400万円。3,600万円の住宅ローンを50年返済にすると、当初返済は月8万5,322円です。「今の家賃7万円に、約1万5,000円足せば買える」。その比較だけなら、手が届きそうに見えます。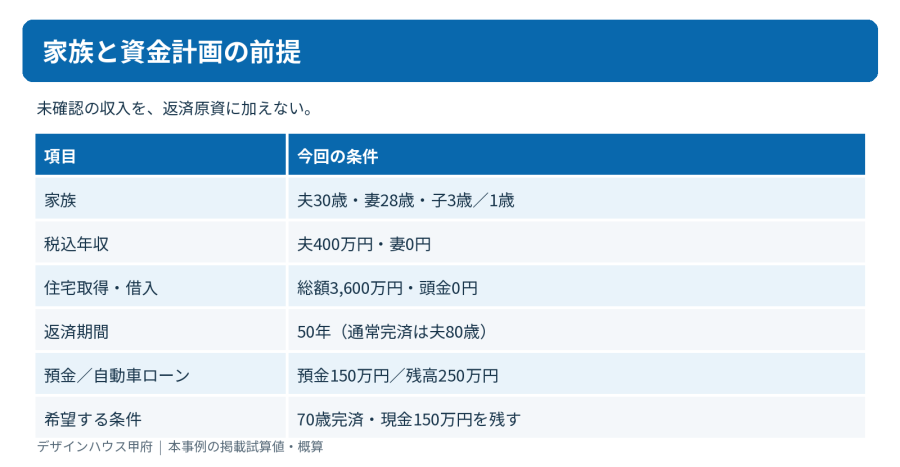
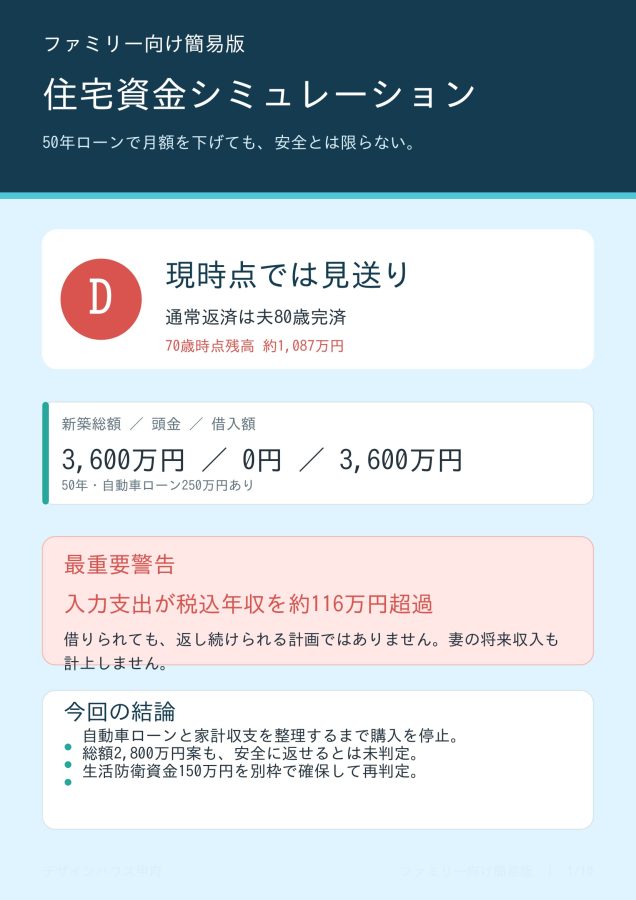
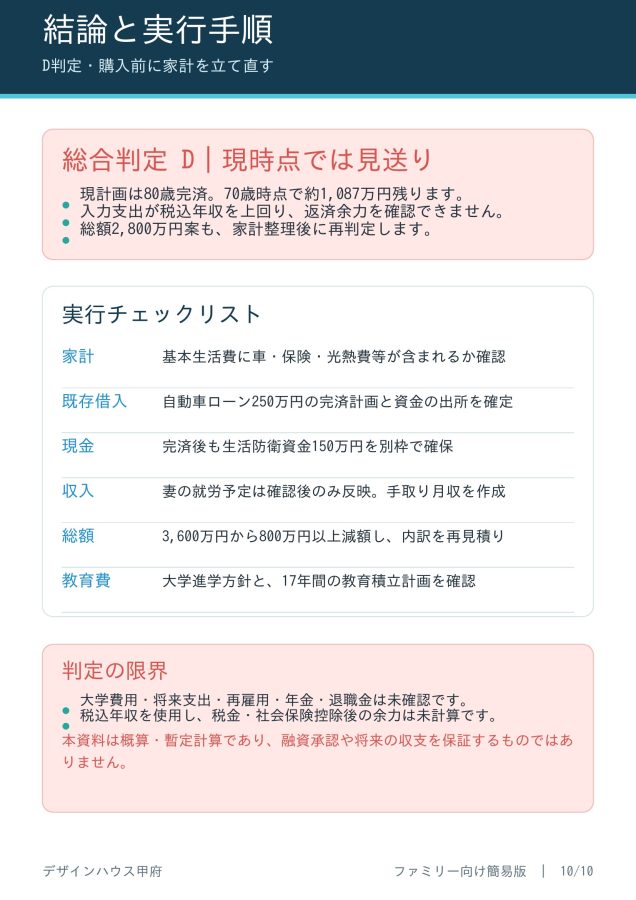
しかし、今回の判定は「D:現時点では見送り」です。通常完済は夫80歳。希望する70歳時点でも、約1,087万円の借入が残ります。月額を抑えても、借入そのものが減ったわけではありません。
この事例は、年収400万円なら家を建てられないという話ではありません。今回入力された支出・預金・既存借入・将来収入の確認状況を組み合わせると、現計画を進める根拠が足りないという判断です。
本体2,050万円でも、必要な総額は3,600万円
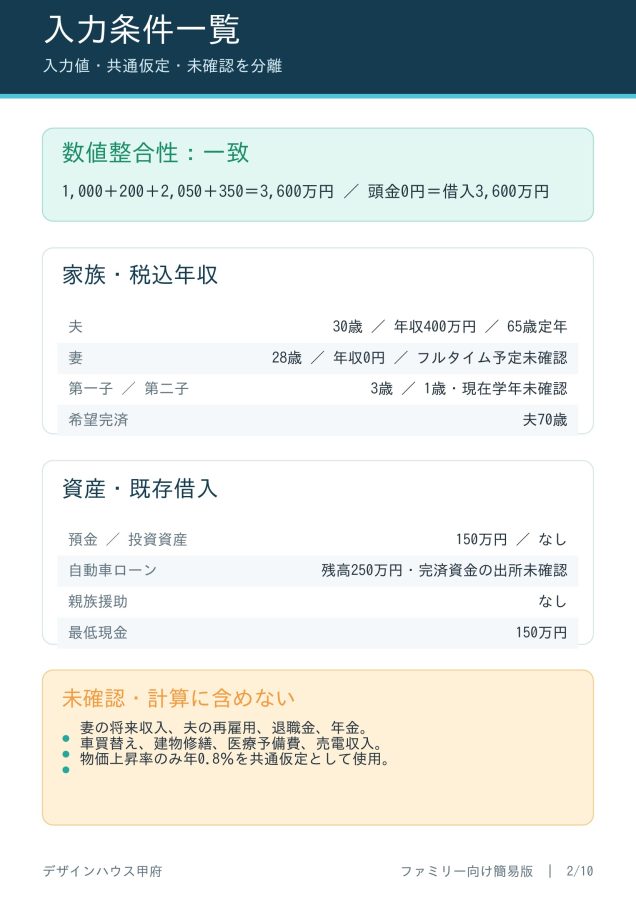
住宅取得費は、土地代1,000万円、土地・造成等200万円、建物本体2,050万円、付帯・外構・諸費用350万円。合計3,600万円で、頭金0円のため借入も3,600万円です。足し算には不一致がありません。
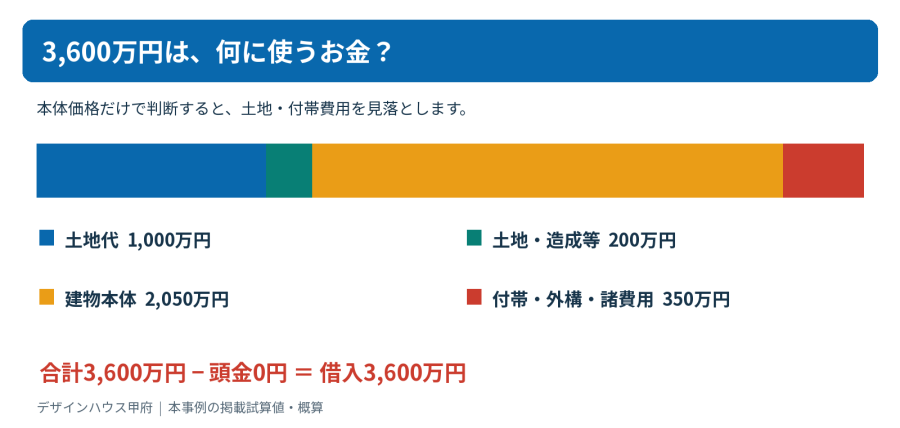
建物本体の価格だけでは、家族が実際に負担する借入額はわかりません。この計画では、本体以外が合計1,550万円。土地を買って建てる方は、土地・造成・付帯工事・外構・諸費用まで含む総額で比較する必要があります。
ただし、総額の計算が合っていることと、安全に返せることは別です。次に、返済額がいつ変わり、何歳まで続くかを確認します。
家賃との差は、ずっと月1万5,322円ではありません
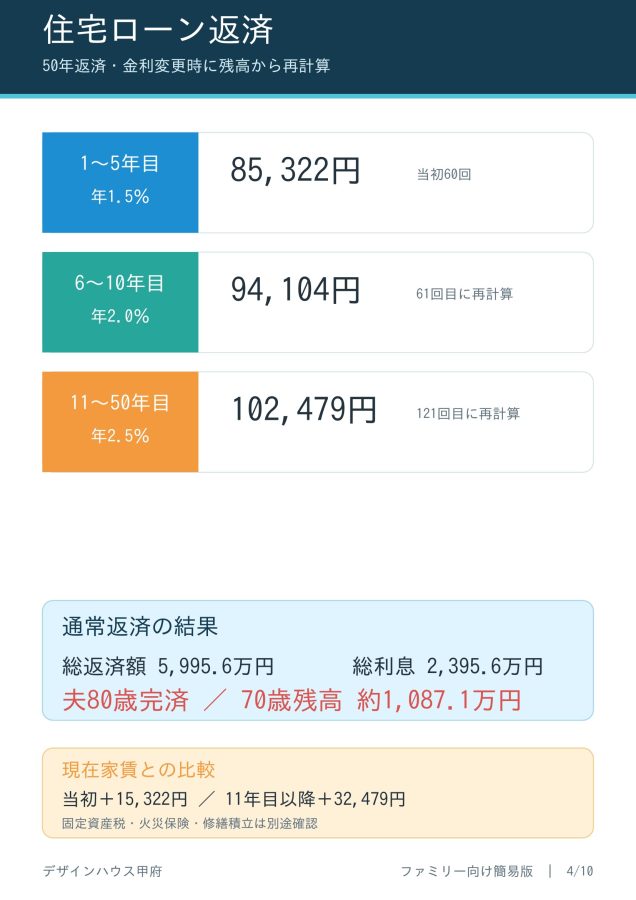
本事例では、当初5年間を年1.5%、6〜10年目を年2.0%、11年目以降を年2.5%とする条件で試算しています。金利の変化に応じて返済額を見直した計算であり、実際の商品条件や将来金利を保証するものではありません。
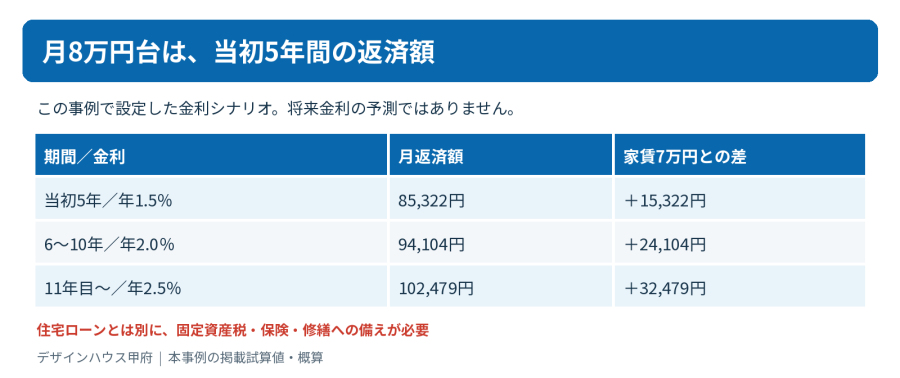
月返済は8万5,322円から9万4,104円へ、さらに10万2,479円へ変わります。現在家賃との差も、当初の1万5,322円から、11年目以降は3万2,479円になります。
通常返済の総返済額は約5,995.6万円、うち総利息は約2,395.6万円です。固定資産税、火災・地震保険、修繕積立は、このローン返済額とは別に考える必要があります。本事例では未入力のため計算に含まれていません。
70歳になっても、借金は約1,087万円残る
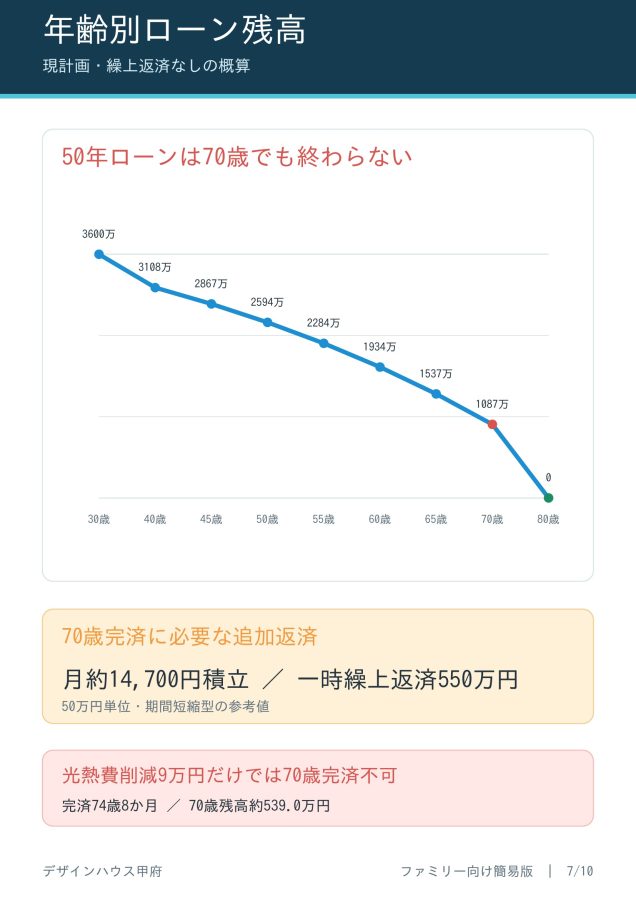
30歳から50年間の返済を続けると、通常完済は80歳です。繰上返済をしない場合、65歳でも約1,537万円、70歳でも約1,087万円が残ります。退職が近づけば自然に返済負担が軽くなる計画ではありません。
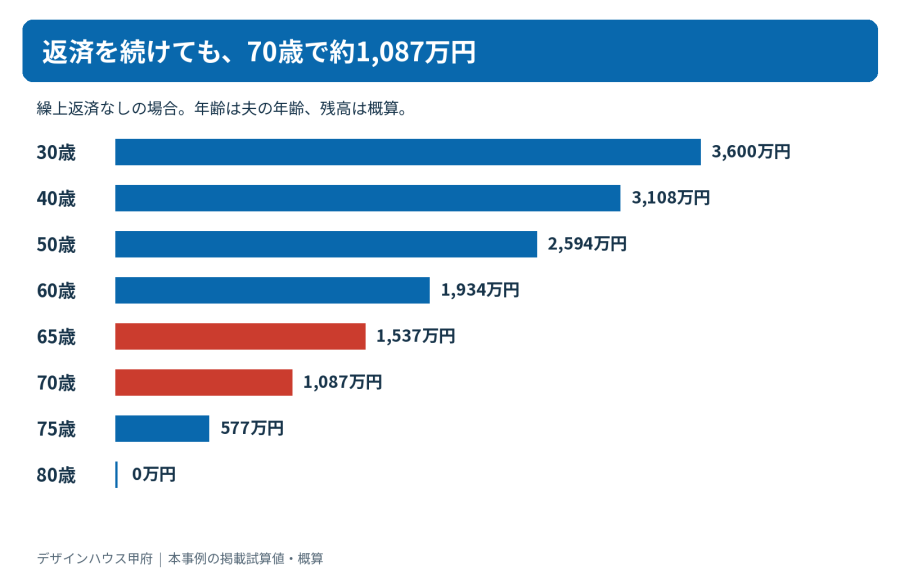
夫は65歳定年ですが、再雇用収入、退職金、年金の金額は未確認です。「退職金で返す」「年金でも払える」といった見込みを、確認なしに返済原資へ加えることはできません。
今の月額だけでなく、65歳の残高、70歳の残高、その時期の収入を並べてください。完済できる日付があることと、その日まで家計が持つことは、分けて確認する必要があります。
ローン審査より先に、現在の家計簿を確認する
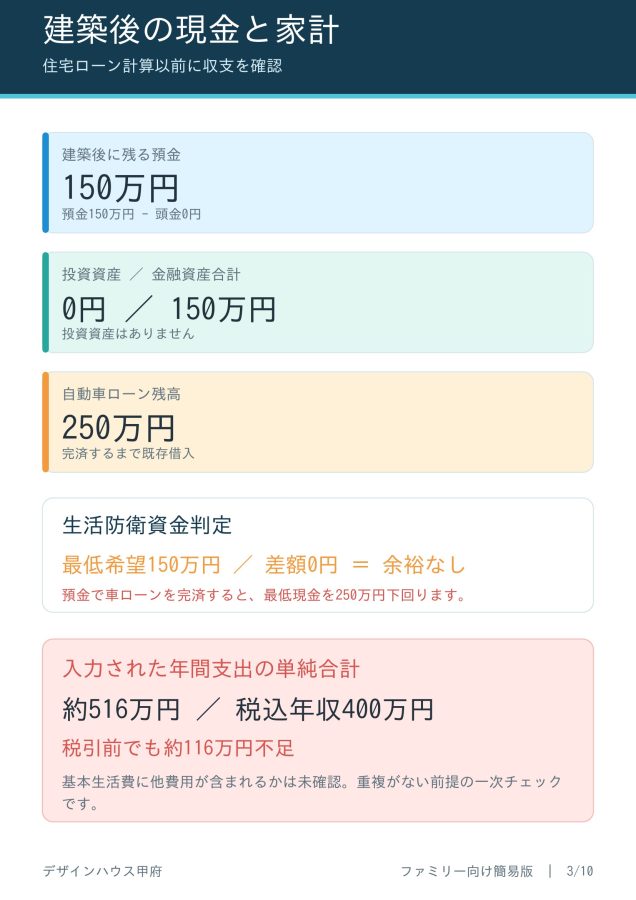
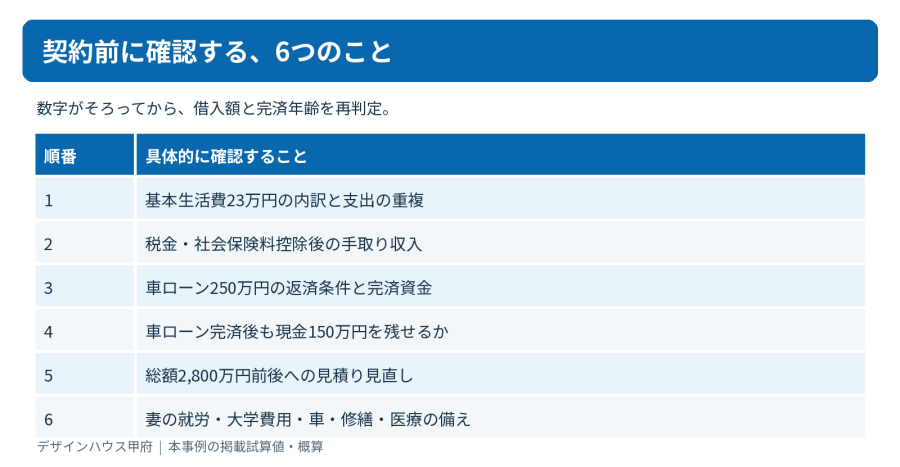
入力された支出を、それぞれ別の支出として単純合計すると年間約516万円です。夫の税込年収400万円に対し、税金・社会保険料を差し引く前でも約116万円上回ります。
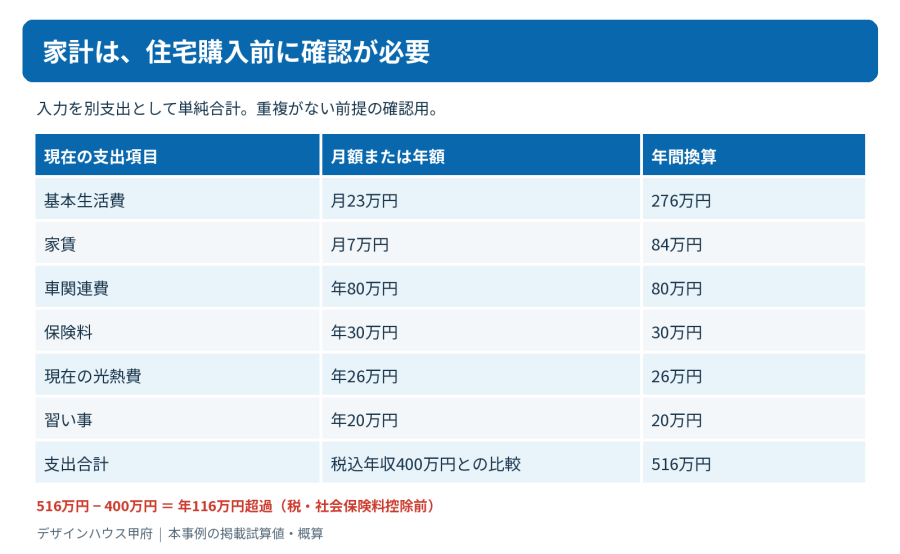
ただし、この116万円を「確定した年間赤字」と断定してはいけません。基本生活費23万円に、車・保険・光熱費・習い事の一部が含まれている可能性があるためです。重複の有無は未確認であり、勝手に減額することもできません。
通帳や家計簿で内訳を確認し、重複のない年間支出を作ったうえで、税込年収ではなく手取り収入と比較します。妻の将来収入、夫の昇給も未確認のため、返済原資に加えていません。
預金150万円は、そのまま残しても余裕0円
現在の預金は150万円。頭金0円なので、建築後預金も150万円です。残したい最低現金も150万円で、最低希望額を超える余裕は0円。預金があるからといって、自由に使えるお金がある状態ではありません。
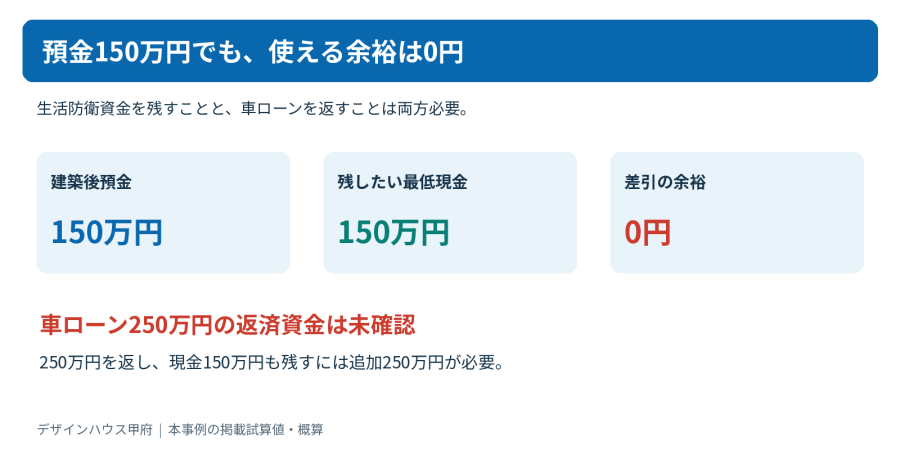
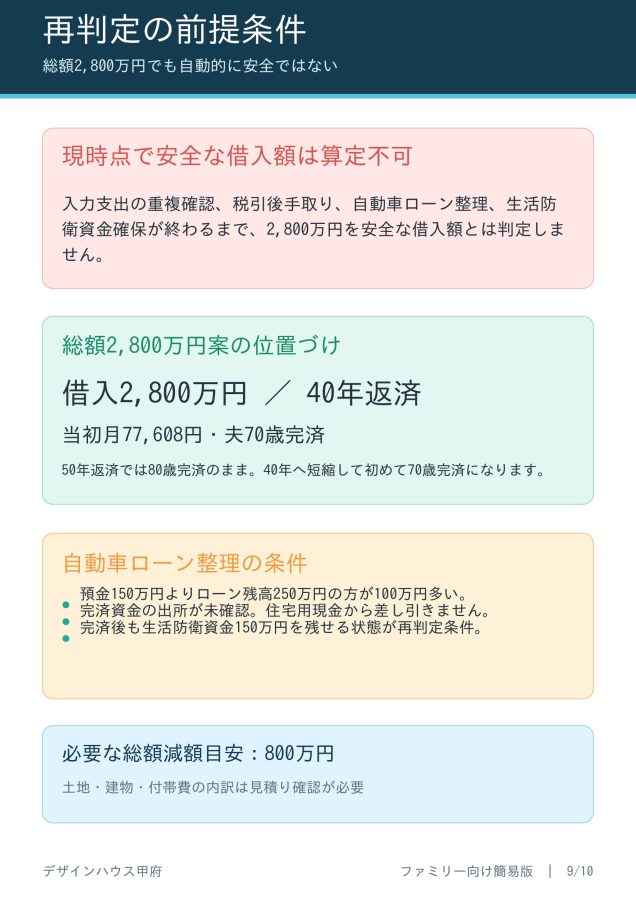
さらに自動車ローン残高250万円があります。預金150万円をすべて返済に使っても100万円不足し、生活防衛資金もなくなります。車ローン250万円を完済し、現金150万円も残すなら、必要な現金は合計400万円。現預金との差は250万円です。
これは「今すぐ250万円借り足す」という提案ではありません。車ローンを整理するなら、その資金の出所と、整理後に残る現金を確認する必要があるという意味です。
高断熱の省エネ効果にも、返済を救える限界がある
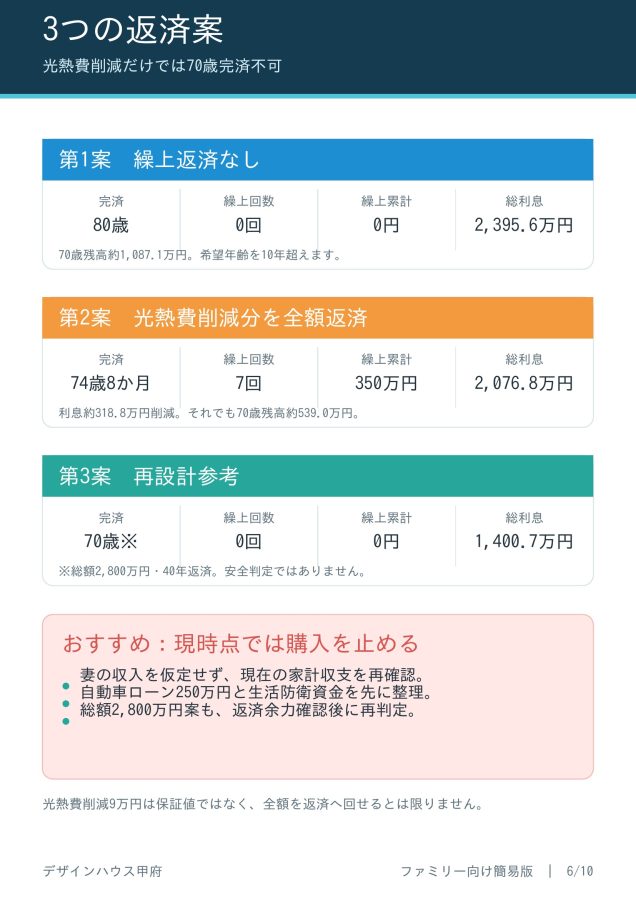
現在の光熱費は年26万円、新築後予測は年17万円。削減見込みは年9万円です。この9万円を全額積み立て、50万円に達するたび期間短縮型の繰上返済を行うと、7回・累計350万円の繰上返済となります。
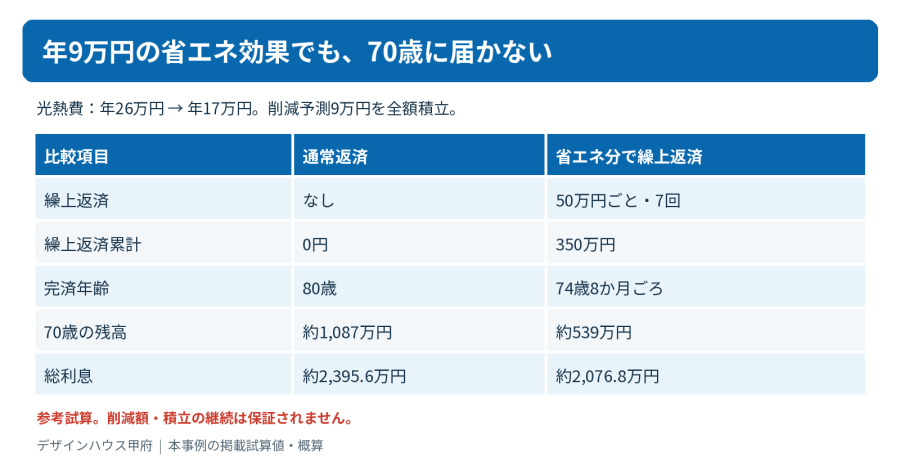
その場合でも完済は74歳8か月ごろで、70歳時点に約539万円が残ります。総利息は約2,076.8万円となり、通常返済より約318.8万円減りますが、希望の70歳完済には届きません。
現計画のまま70歳完済を目指す参考値は、月約1万4,700円の積立と、50万円単位の繰上返済累計約700万円です。一時繰上返済は50万円単位で550万円が目安ですが、実行時期によって効果は異なります。原計画の生活防衛資金と車ローンを踏まえると、現時点で実行を約束できる数字ではありません。
光熱費削減は予測であり、全額を返済へ回せる保証もありません。高性能住宅の効果は評価しつつ、返済余力を上乗せして見せないことが大切です。
公立高校まで約1,331.7万円。大学費用は含んでいない
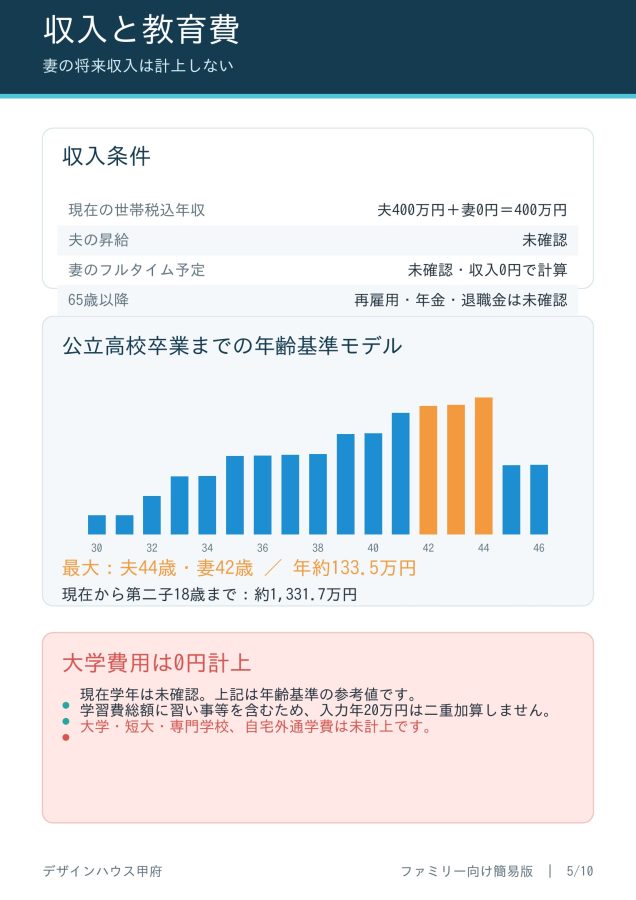
子どもは現在3歳と1歳。学年が未確認のため、公立学校の学習費総額を使い、年齢基準で幼稚園から高校卒業までを簡易計算しています。年0.8%の物価上昇を反映すると、第二子18歳までの合計は約1,331.7万円です。
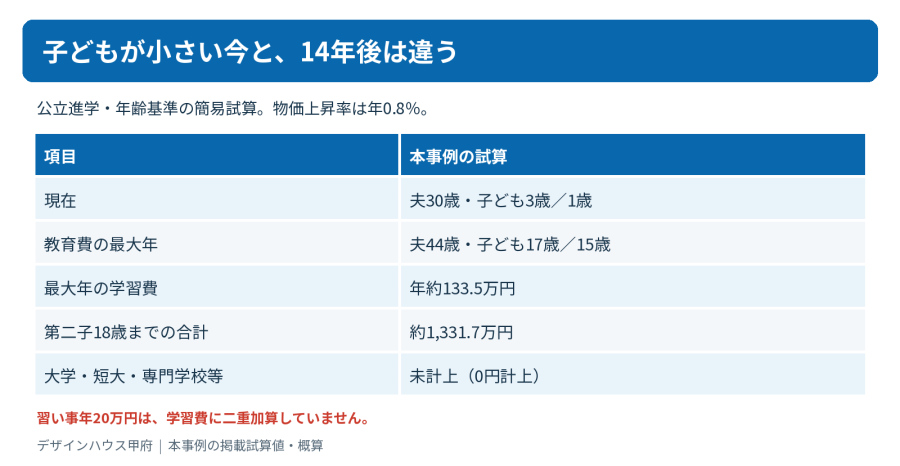
教育費の最大年は夫44歳・妻42歳、子ども17歳と15歳の高校相当が重なる年で、年間約133.5万円です。現在の家計だけを見て、長期の住宅ローンを判断することはできません。
学習費総額には学校外活動費が含まれるため、習い事年20万円は二重加算していません。第二子が幼稚園年齢になる前の適用範囲は未確認です。大学・短大・専門学校、自宅外通学費は未計上で、0円計上は「不要」を意味しません。
将来の車買替え、建物修繕、医療予備費も金額が未確認です。教育費の表にない支出まで含め、住宅ローンとは別の備えを確認してください。
総額800万円減額。それでも、契約へ進む結論にはならない
総額を3,600万円から2,800万円へ下げると、800万円の減額です。土地・建物・付帯工事のどこを見直すかは未確定で、見積りの確認が必要です。
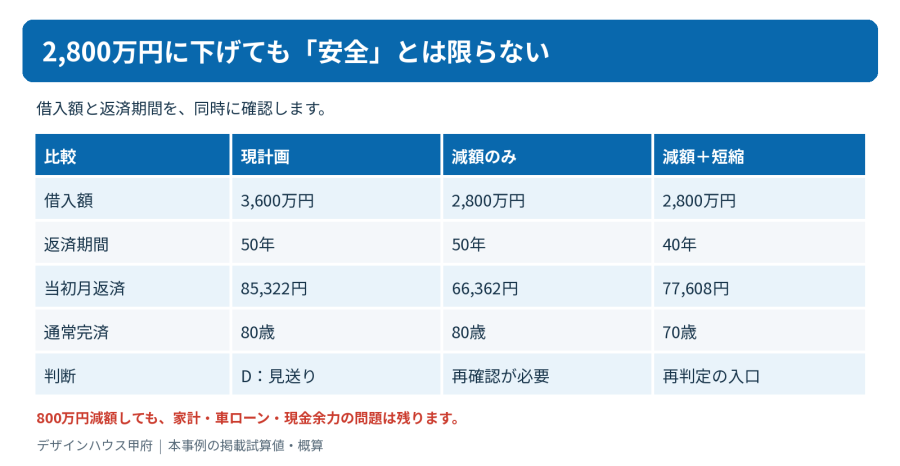
借入2,800万円でも50年返済のままなら、当初月額は6万6,362円に下がる一方、通常完済は80歳のままです。40年返済へ短縮すれば、当初月額7万7,608円、夫70歳完済、総利息約1,400.7万円となります。
ただし、これは完済年齢の条件を満たすだけです。現在の入力支出、車ローン250万円、現金余力0円、大学費用の未計上は残ります。2,800万円は安全上限ではなく、再計算を始めるための目標です。
「家を売るための月額」から、「暮らしを守る総額」へ
今回のD判定は、家づくりを諦めるという意味ではありません。家計の実態、既存借入、手元資金、将来収入、教育費を確認し、条件を整えて再判定する段階です。確認できた数字から、計画を作り直します。
月々の返済額が家賃に近いことだけで、家づくりを決めないでください。総額、性能、維持費、教育費、完済年齢まで並べて初めて、家族に合う計画かを判断できます。
デザインハウス甲府では、「借りられるか」だけでなく、教育費と生活防衛資金を守りながら70歳までに返せるかを確認します。ご相談の際は、手取りがわかる資料、預金残高、車ローンの返済予定表、生活費の内訳をご用意ください。住宅ローン・資金計画のページから、ご家族の条件で確認できます。
※本事例は概算・暫定試算であり、融資承認や将来収支を保証するものではありません。記載金利は試算条件です。未確認の将来収入や未計上費用を含め、条件確認後の再判定が必要です。
教育費の出典
文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_detail/mext_00002.html