土地所有世帯の住宅ローン48歳からの資金計画
頭金0円 借入2,800万円 35年返済のモデルケース
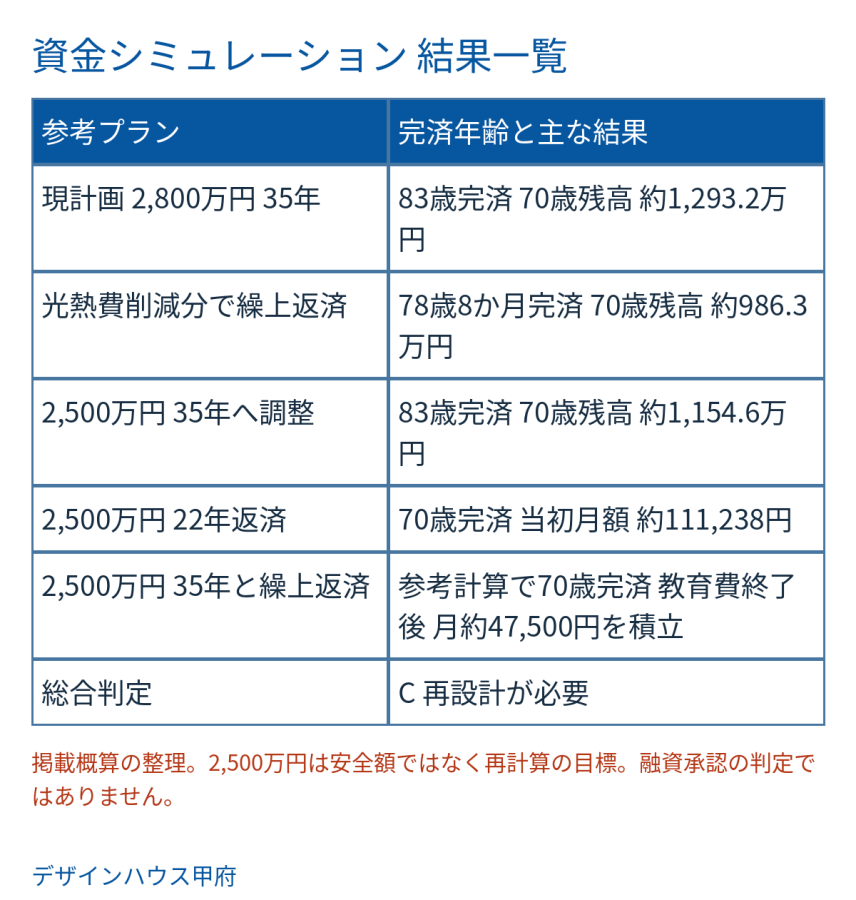
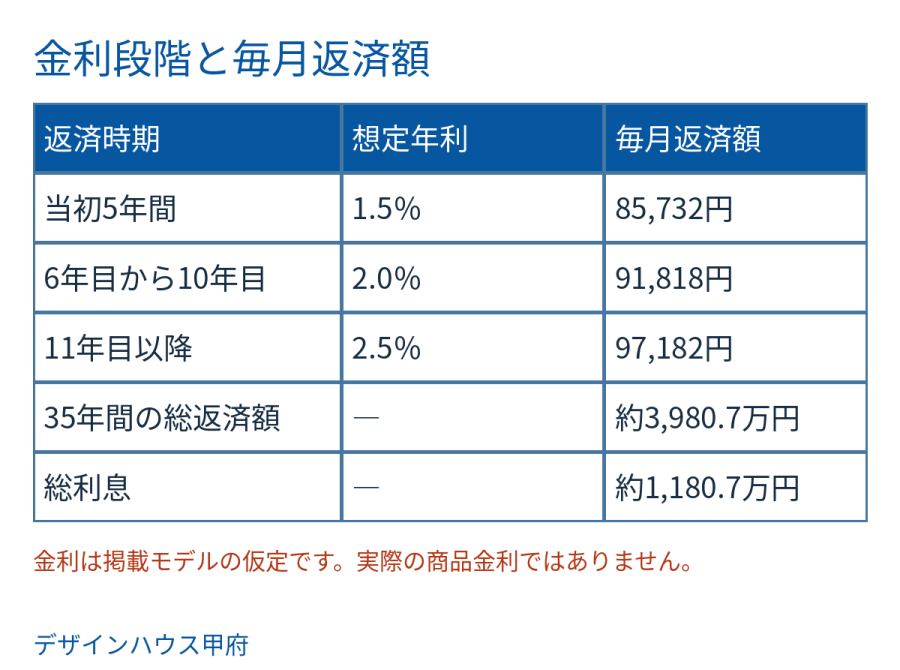
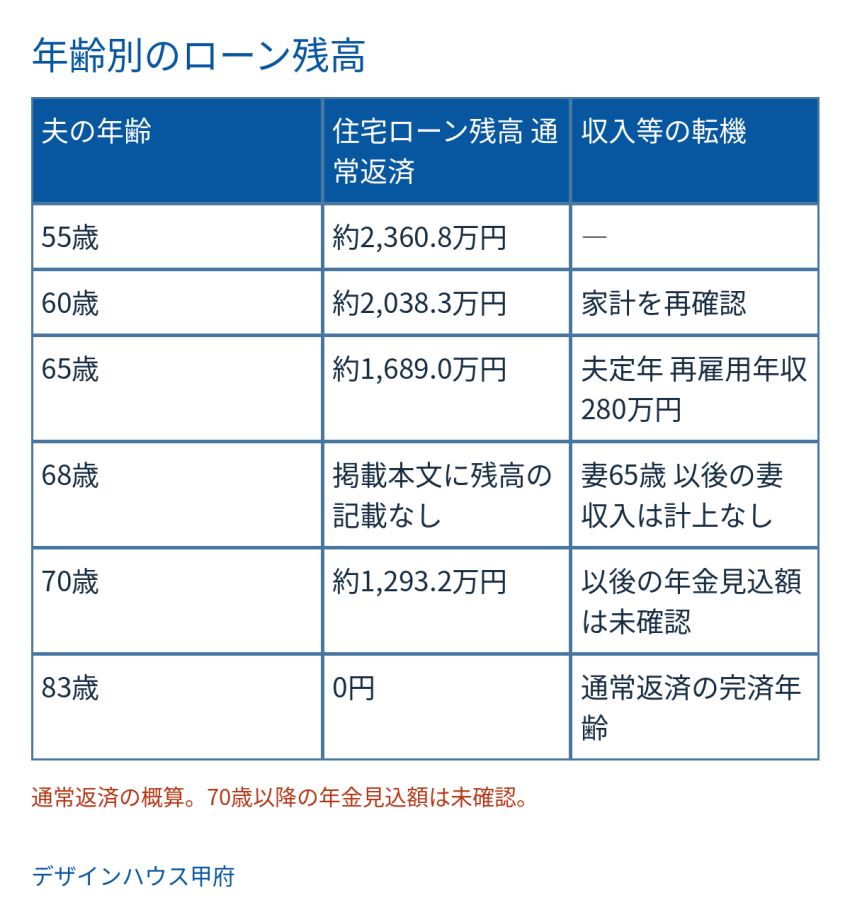
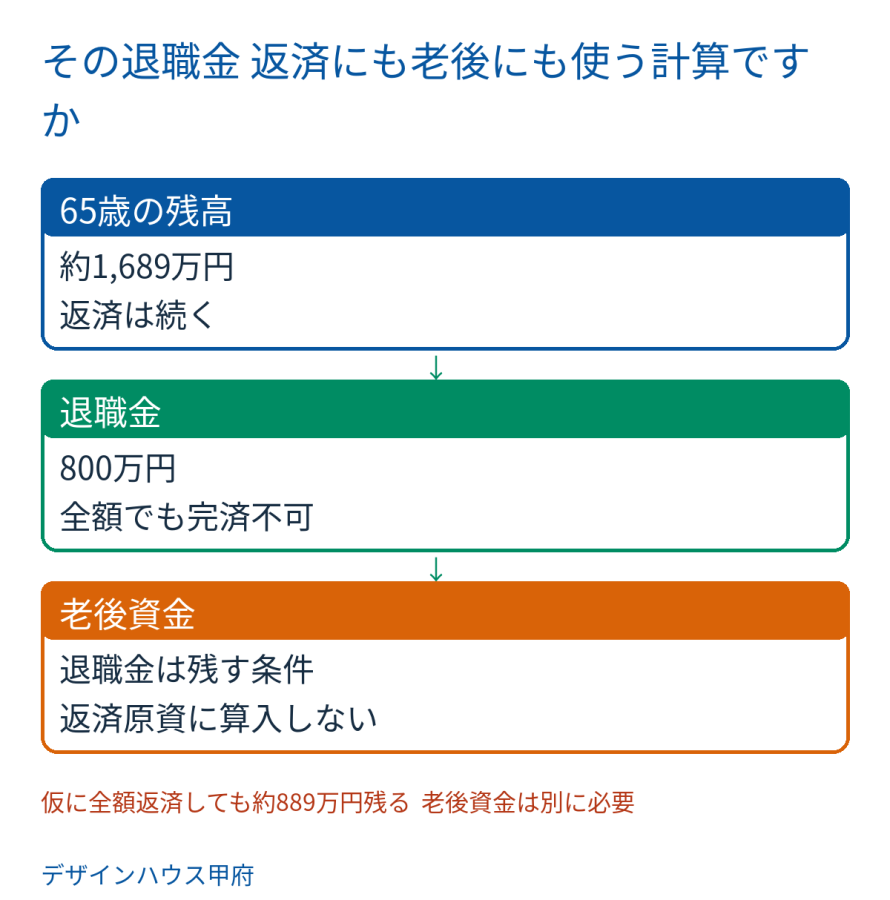
土地代が0円でも、老後の返済まで安心とは限りません。今回の掲載モデルは、通常返済なら夫83歳完済、70歳でも約1,293.2万円が残ります。総合判定はCの「再設計が必要」です。
月々の返済額だけで決めず、教育費と既存借入、65歳以降の収入低下を重ねて確認します。本資料は掲載記事の条件と数値を整理し、図解と比較表を本文中に組み込んだ解説版です。
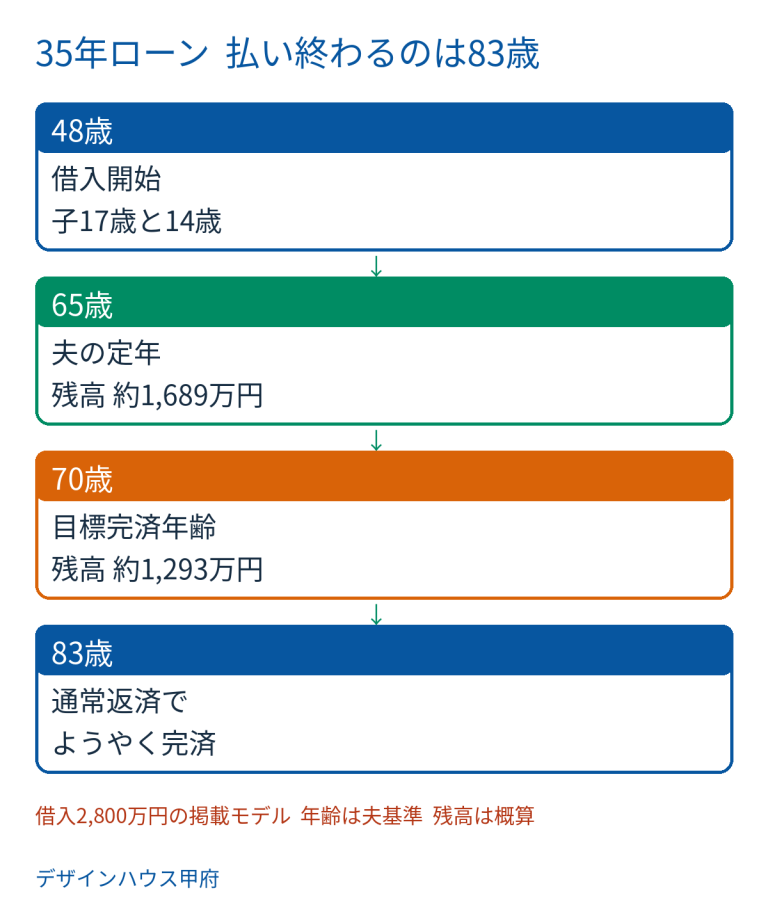
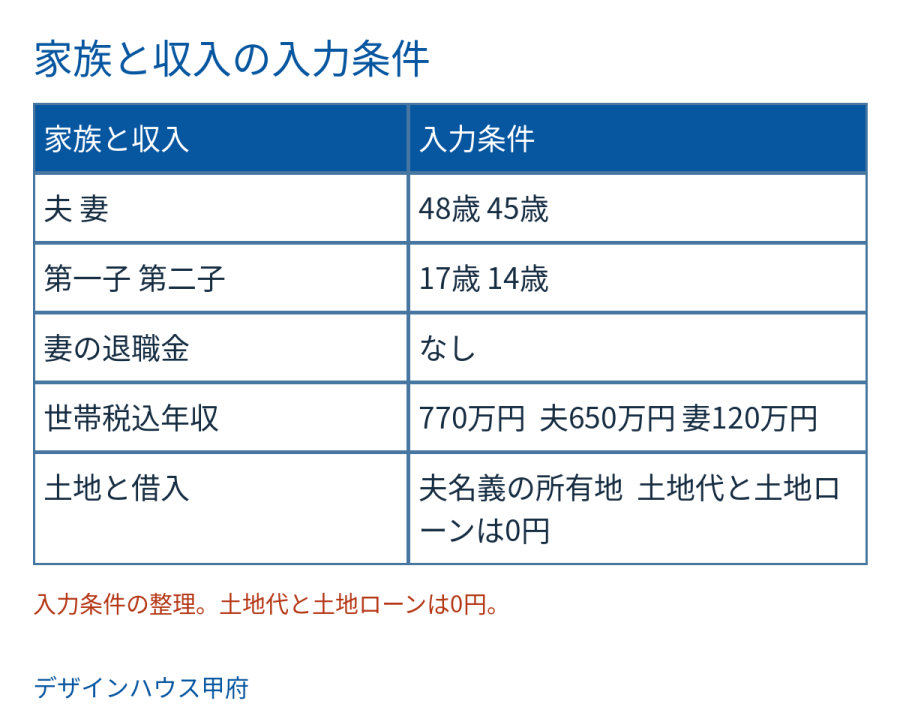
掲載値を再構成した概算資料です。融資可否や家計の安全性を確定するものではありません。
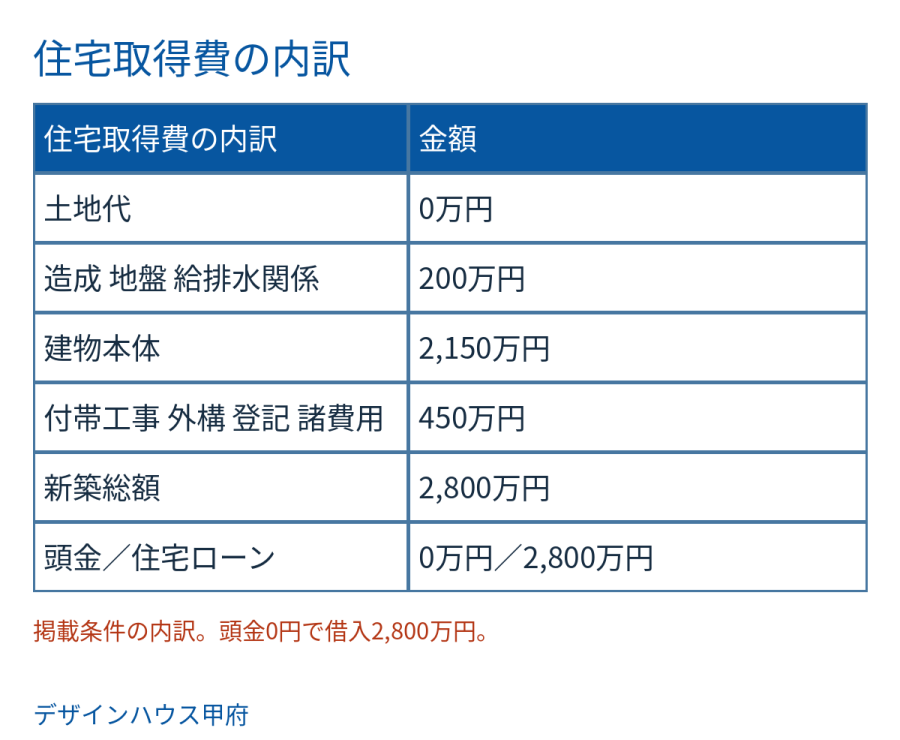
住宅取得費と残す現金
総額の足し算は一致しています。問題は48歳から35年間借りることと、預金を守りながら既存の自動車ローンを整理できるかです。
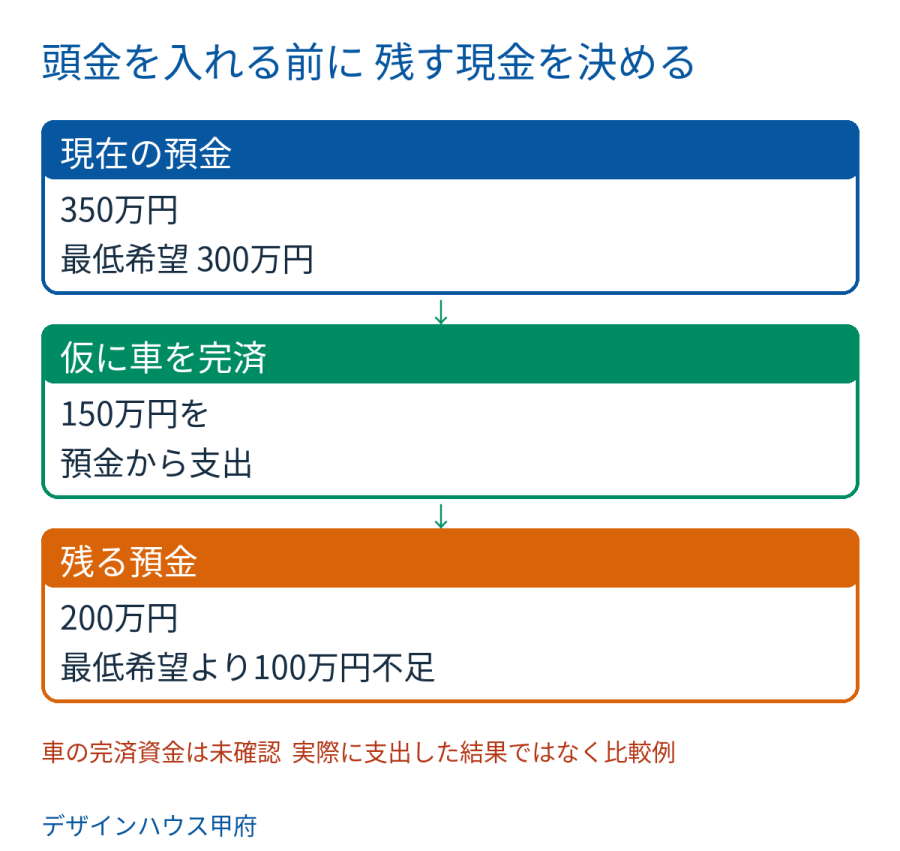
預金350万円、投資・有価証券100万円。頭金0円は、生活防衛資金を残す選択として合理性があります。ただし、最低限残したい現金300万円に対して余裕は50万円です。
自動車ローン残高150万円の完済資金は未確認です。上図は預金から支払った場合の比較であり、実際の家計から自動控除していません。投資100万円も預金と同じ現金扱いにはしていません。
家賃との差額だけで判断しない
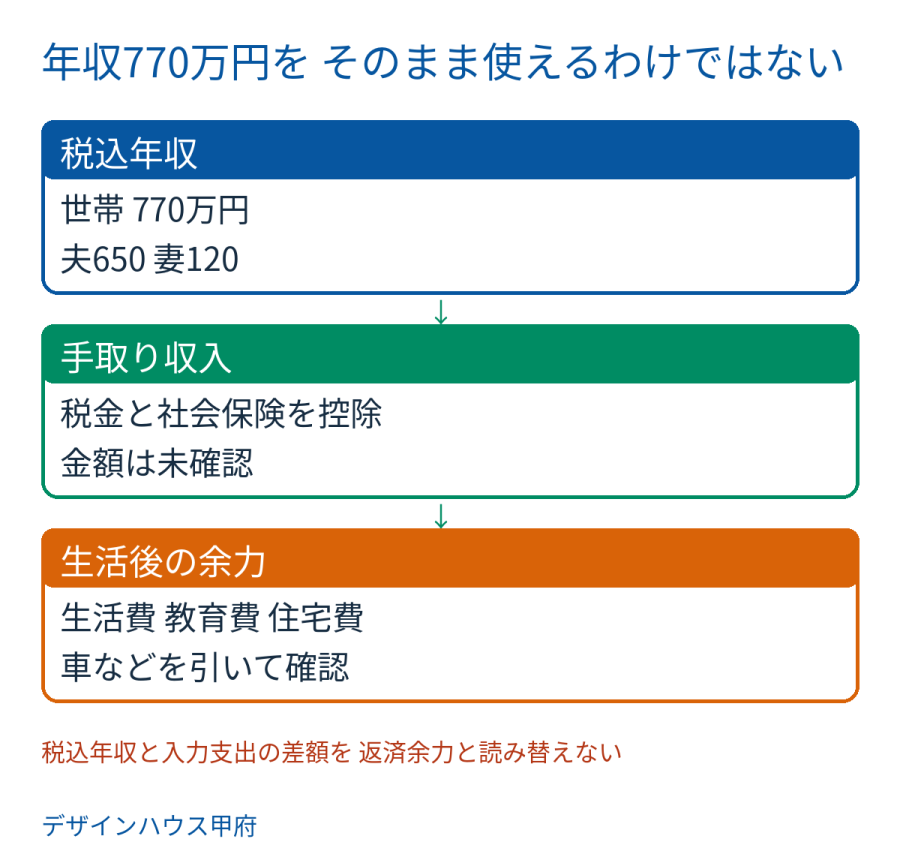
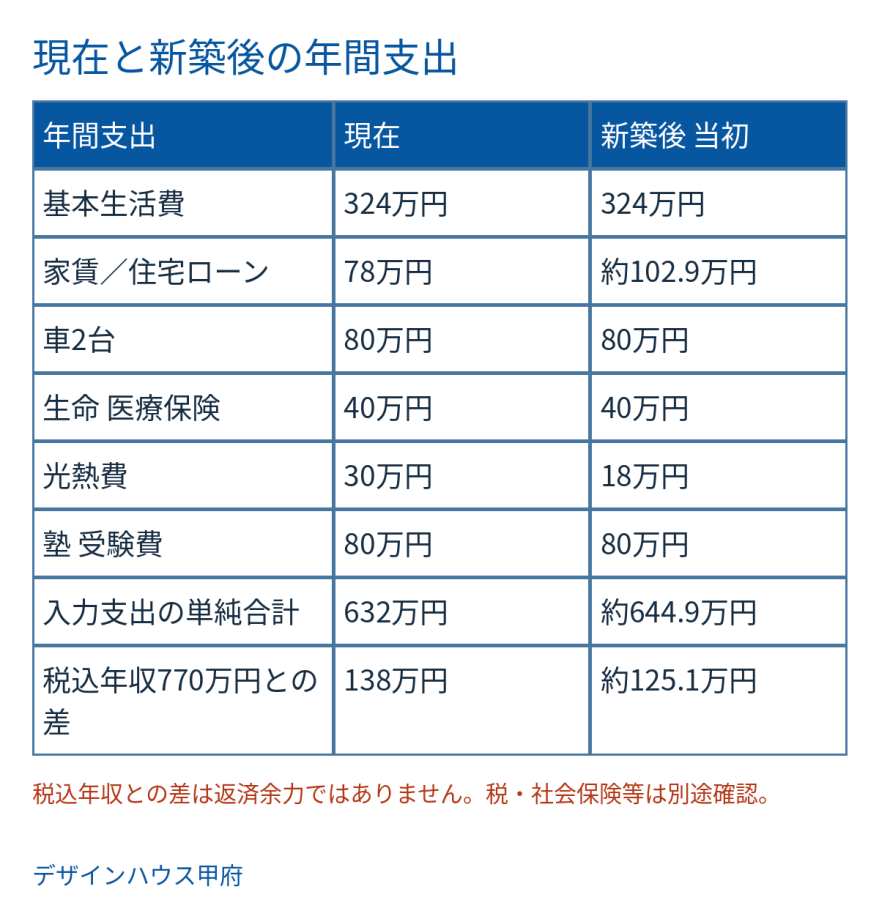
上表は各入力費用を別々として合算した比較です。税込年収との差額は貯金可能額ではありません。税金・社会保険料、自動車ローン返済、固定資産税、火災地震保険などは別途確認が必要です。
家賃月65,000円に対し、当初返済は月85,732円で月20,732円増えます。11年目以降は月32,182円増え、持ち家の税金・保険・修繕への備えも加わります。
返済額と定年後の残高
金利は掲載モデルの段階設定です。実際の金融商品の提示金利や将来予測を示すものではありません。
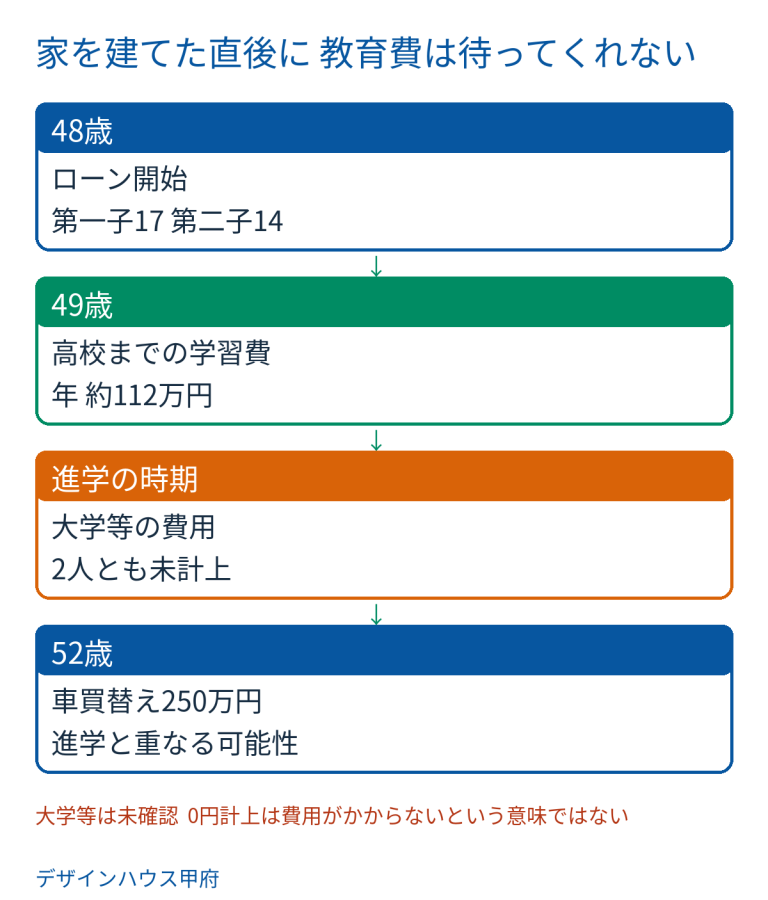
現在学年は未確認のため、年齢から第一子を高校2年相当、第二子を中学2年相当とする参考モデルです。高校卒業までの学習費は約400.1万円、最大年は翌年の夫49歳時で約112.0万円です。
文部科学省の学習費総額には学校外活動費が含まれるため、入力の塾・受験費80万円をさらに二重加算しません。大学・短大・専門学校と自宅外通学費は2人とも未確認で、計算上は0円です。
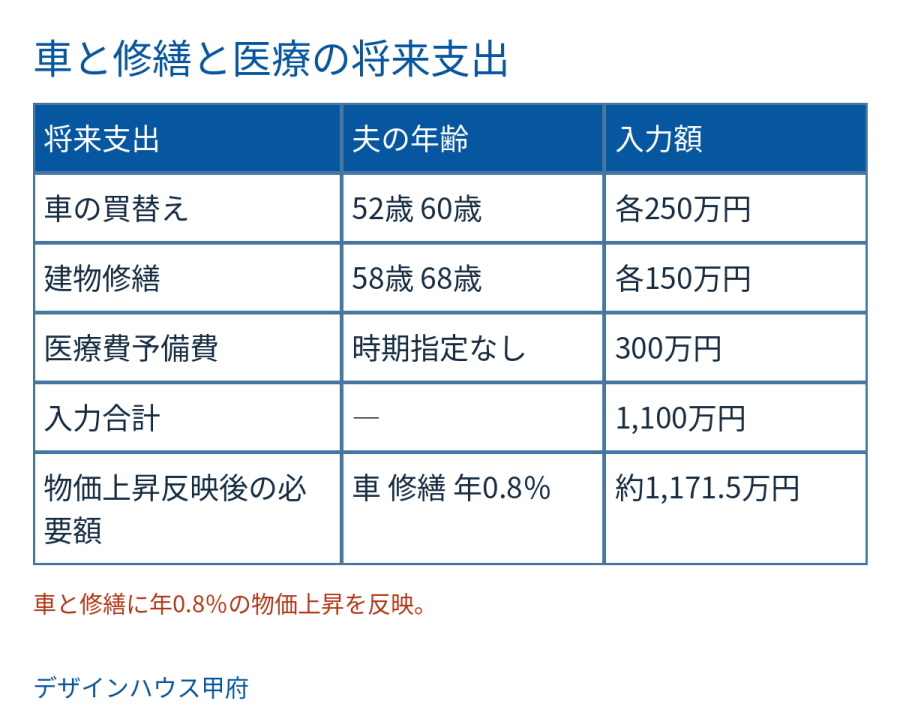
2歳の車買替えは、子どもの進学費用と重なる可能性があります。約1,171.5万円は将来支出として備える金額であり、現在の預金や毎年の返済余力が確保できたという意味ではありません。
光熱費削減と繰上返済の限界
現在の光熱費は年30万円、新築後の予測は年18万円。削減見込みは年12万円、月換算で約1万円です。省エネによる節約は家計に役立ちますが、それだけで70歳完済に届く計算ではありません。
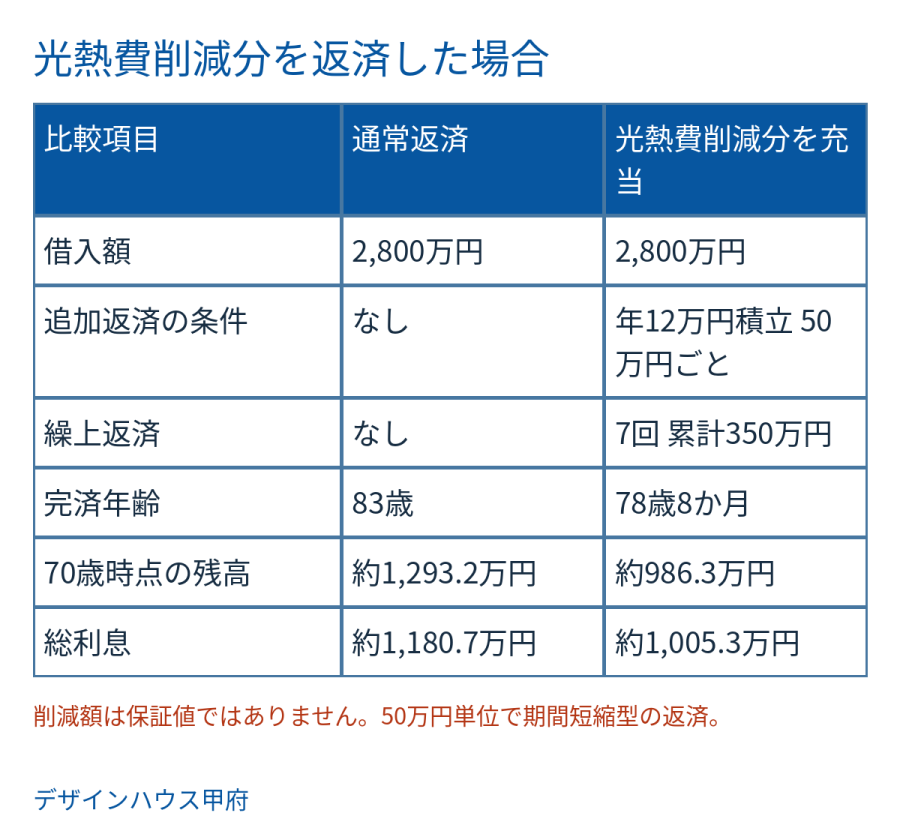
光熱費削減額は保証値ではありません。また、削減分をすべて返済へ回せるとは限りません。教育費が未確認の段階で、削減分を返済原資として約束しないことが大切です。
現計画を70歳完済へ変える場合
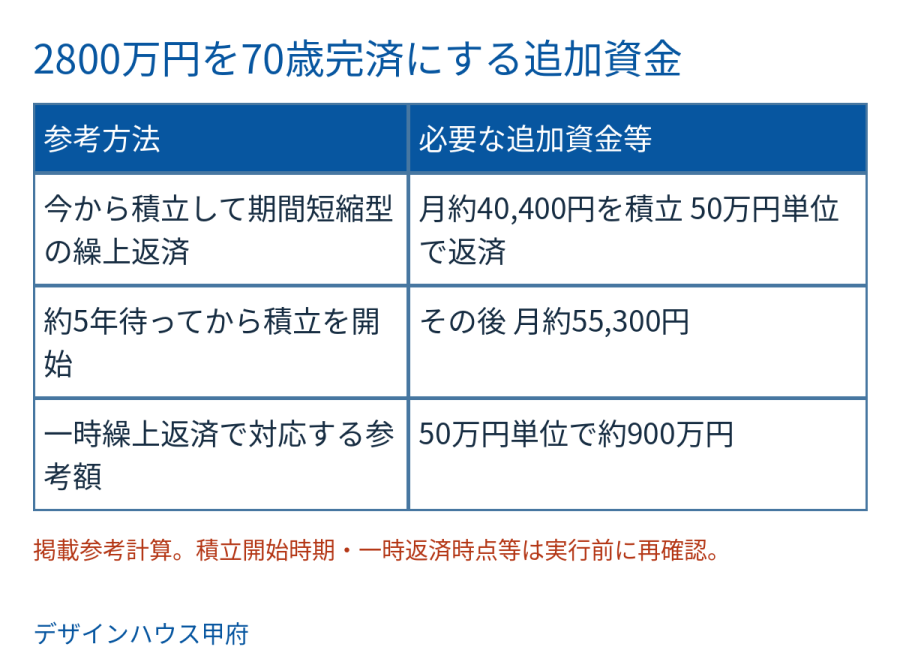
上表は借入2,800万円・35年返済を前提とする掲載参考計算です。一時返済の実行時点など詳細条件は本文に記載がないため、実行前の再計算が必要です。預金350万円、車ローン150万円、未確認の大学費用を考えると、追加返済を今から確約できません。
総額を減らすことと早く完済すること
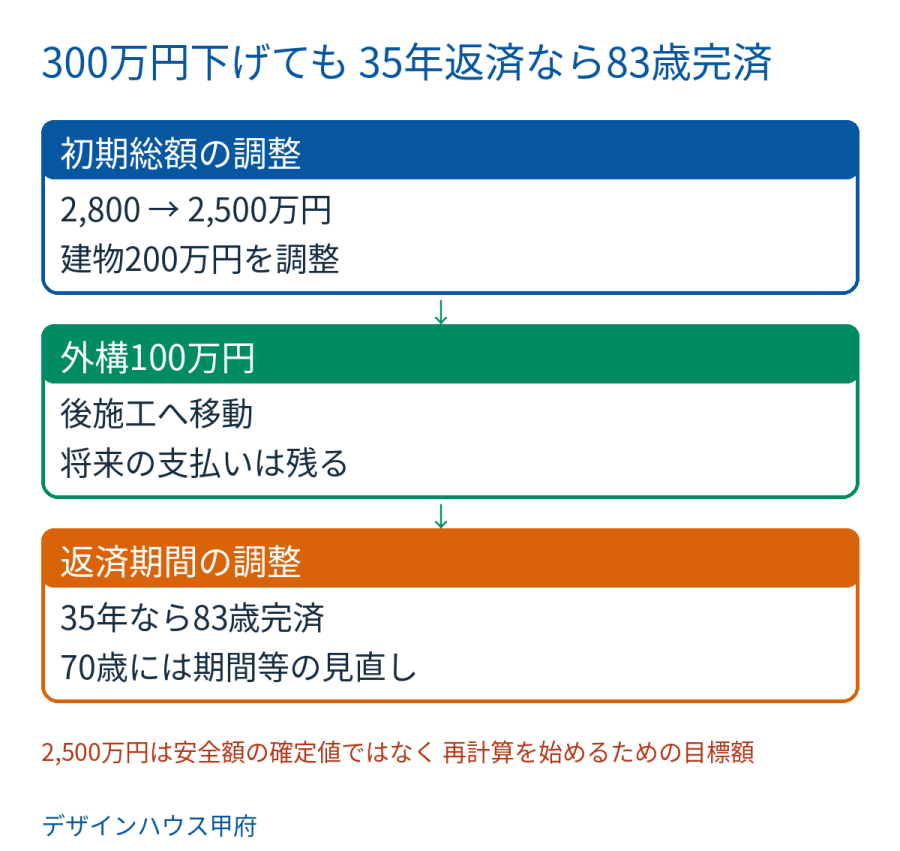
再設計案は、建物価格200万円の調整と外構100万円の後施工です。初期総額は2,800万円から2,500万円へ下がりますが、外構費100万円の支払いは将来に残ります。300万円すべてが生涯の費用削減になるわけではありません。
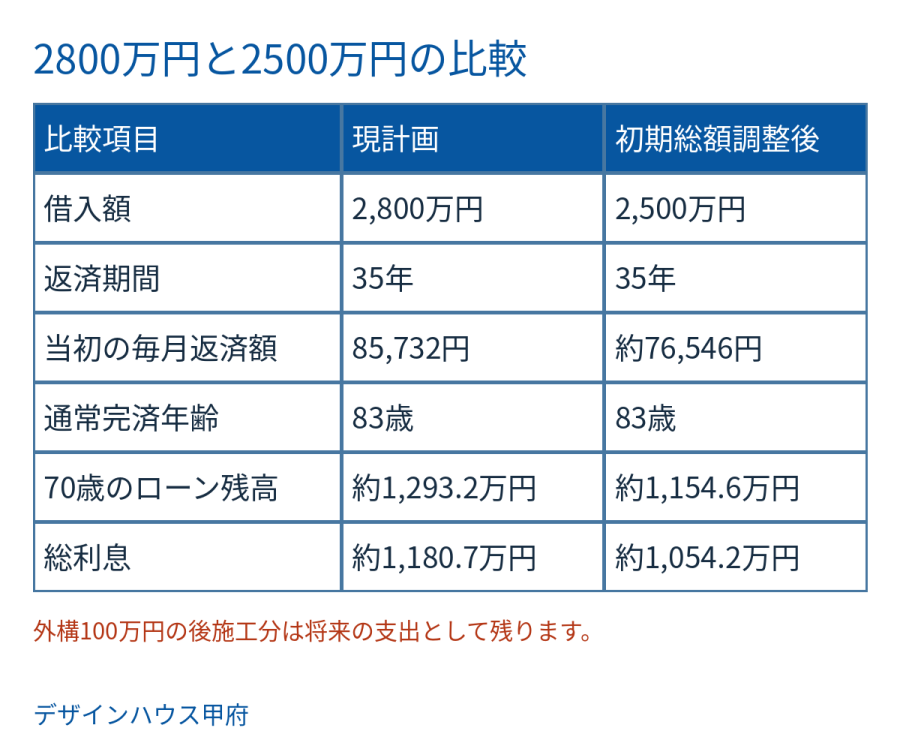
月額が下がれば家計は楽になります。しかし返済期間を変えなければ、完済年齢は変わりません。初期総額の調整と、退職後まで続く返済の見直しは分けて考えます。
総額2,500万円は、安全に返せる金額の確定値ではありません。自動車ローン、大学資金、手取り家計を確認して再計算するための目標額です。
2500万円を70歳までに返す参考案
返済期間を22年にする方法と、35年で借りて教育費終了後に繰上返済する方法があります。後者は当初の月額を抑えられますが、将来の追加負担を実行できる家計が必要です。
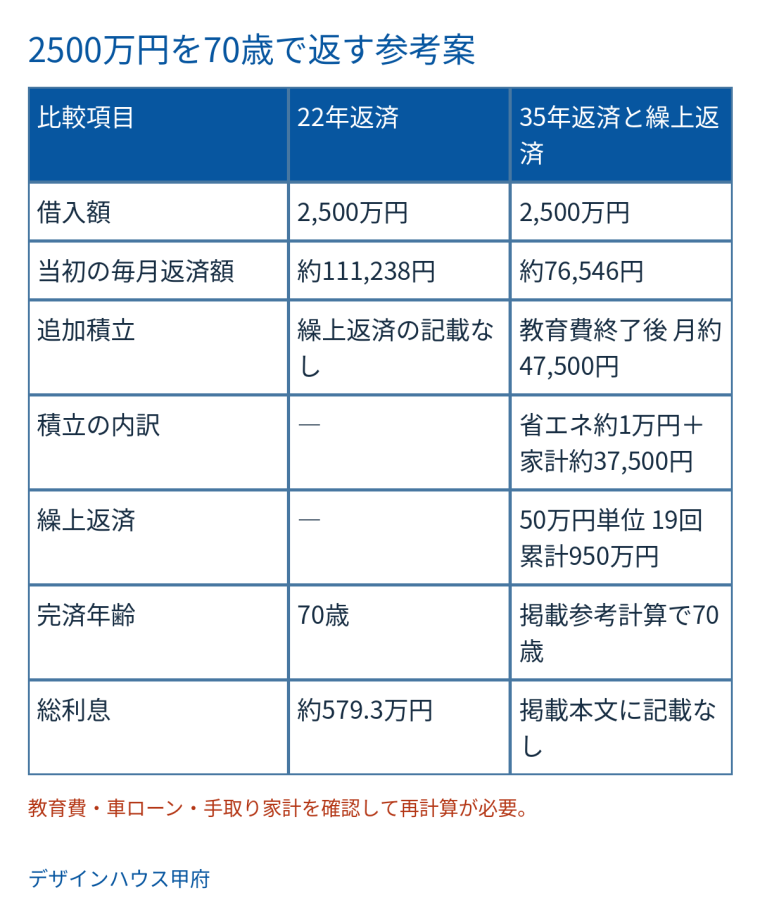
月約47,500円は、通常のローン返済とは別の積立です。光熱費削減見込みだけでは足りず、月約37,500円を家計から追加できるか確認します。
教育費の終了時点は進路によって変わります。約5年後という参考条件を確定条件として扱わず、実際の大学等の費用と終了時期で再計算します。
再判定前に確認する7項目
1 付帯工事 外構 登記 諸費用450万円の内訳を確認する
2 外構100万円の後施工と建物200万円調整の見積りを確定する
3 自動車ローン150万円の月額 完済時期 完済資金を確定する
4 税金 社会保険料控除後の手取り家計表を作る
5 2人の大学 短大 専門学校と自宅外通学費を確認する
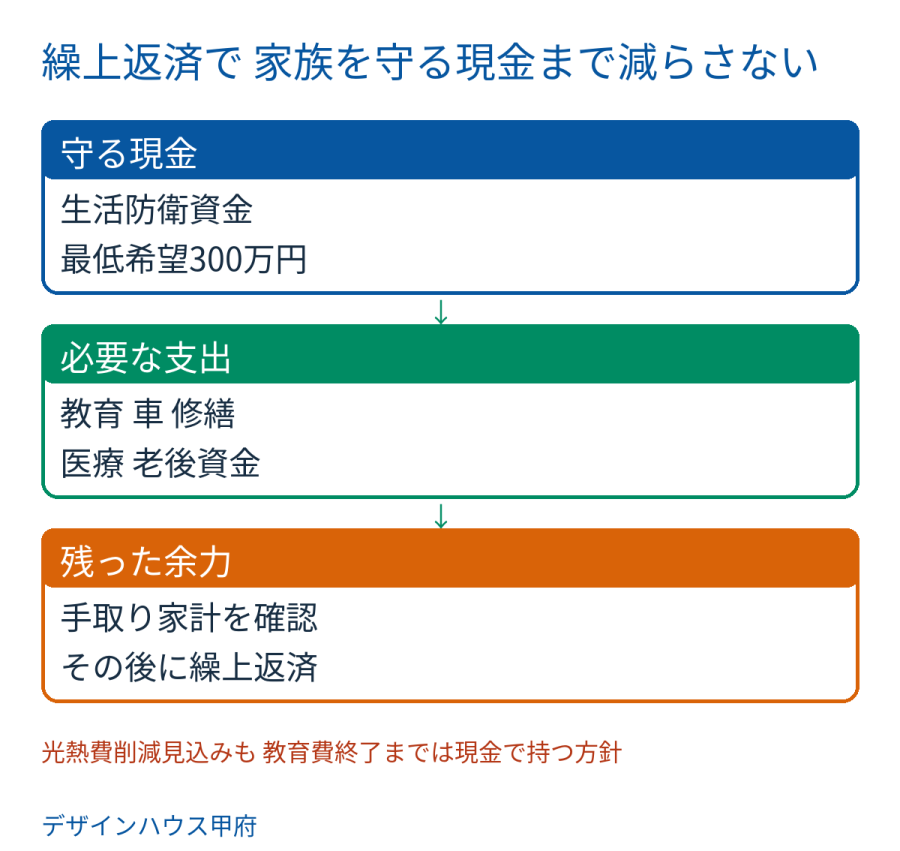
6 教育費終了までは繰上返済を行わず 光熱費削減分を現金で持つ
7 60歳時点で残高 再雇用 妻の収入 年金条件を再確認する
判定はC 再設計が必要
現計画のまま進めることは推奨できません。一方で、土地代0円、世帯税込年収770万円、建築後預金350万円という再設計材料があります。総額、既存借入、大学資金、返済期間を組み直せる可能性があるため、掲載モデルの判定はDの見送りではなくCです。
「土地があるから建てられる」で止めず、「70歳までに返し終わり、教育費と老後資金を残せるか」で判断してください。
月々の返済額だけで決める前に。教育費と老後資金まで含めて、デザインハウス甲府の資金シミュレーションで確認してください。
数値の扱いと出典
数値は下記掲載記事の入力条件・概算結果を転載整理しています。本資料で独立した住宅ローン計算の再検証は行っていません。元利均等等の詳細計算条件や繰上返済の実行時期は、実行前に確認してください。大学費用、年金、税引後手取り、自動車ローン月額、固定資産税、火災地震保険は未確認または未計上です。
出典 デザインハウス甲府「土地があっても安心ではない|48歳・頭金0円・2,800万円ローンが83歳完済になる理由」 公開日2026年9月19日 確認日2026年11月4日
掲載記事の教育費出典 文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版。教育費の掲載数値は同記事に従い、大学等の費用を含みません。
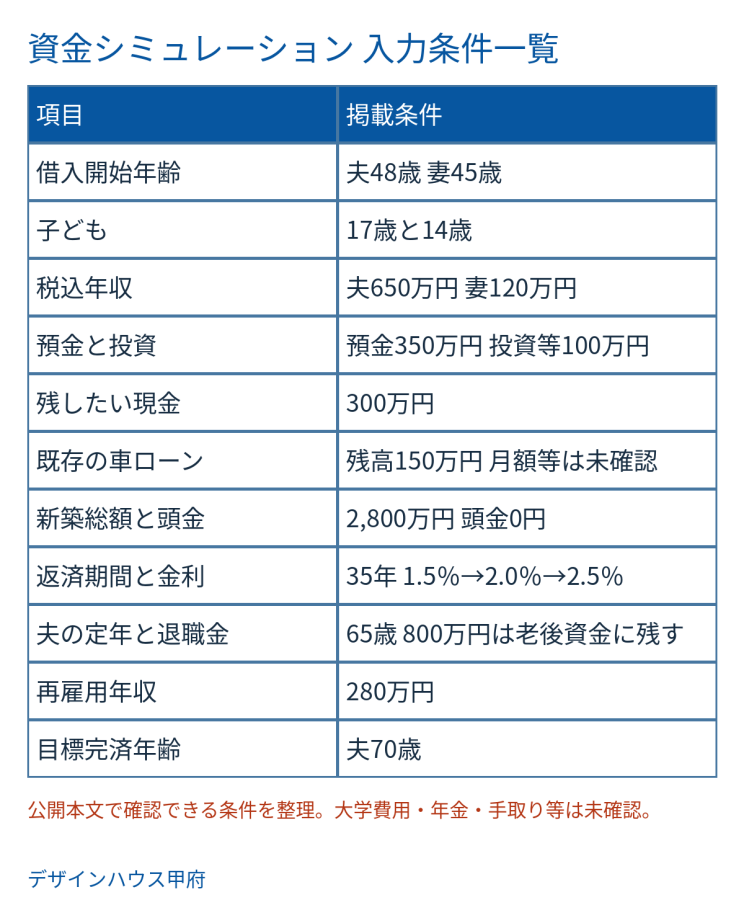
資金シミュレーションの入力条件と結果
以下は掲載本文の数値を整理した一覧です。未確認の費用や将来収入を補って再計算したものではありません。