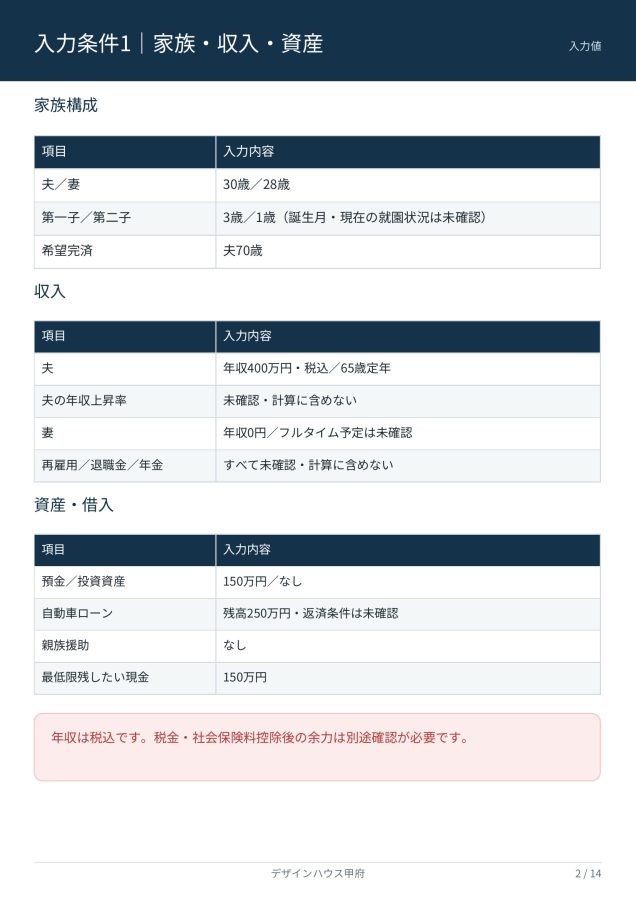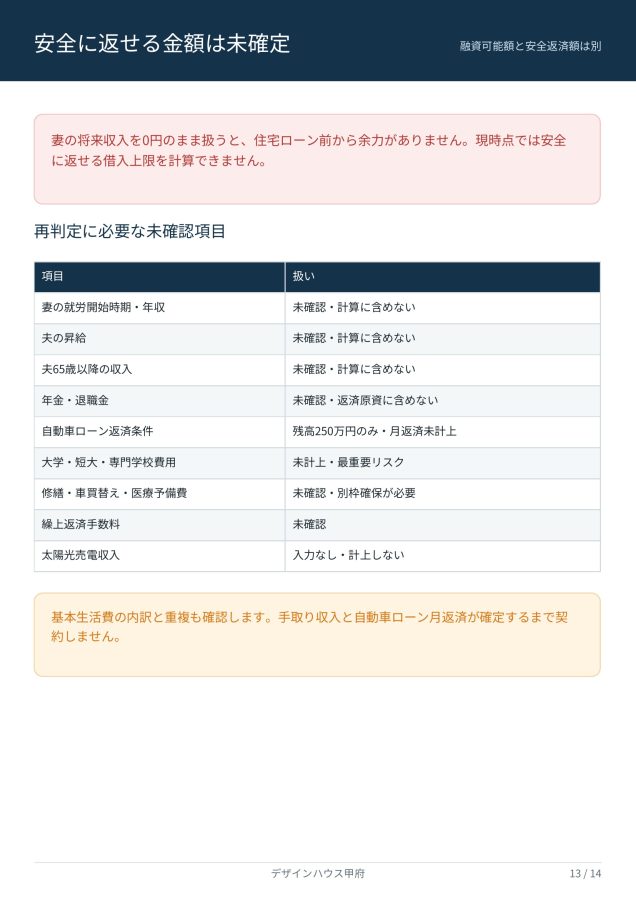


夫30歳、妻28歳、3歳と1歳の子どもを育てる4人家族が、土地を購入して3,600万円の新築住宅を建てる計画を検証しました。住宅ローンは頭金なしの3,600万円、返済期間50年。夫の税込年収は400万円、妻の現在年収は0円です。妻の就労開始時期や将来年収、夫の昇給、65歳以降の再雇用収入、退職金、年金は確認できていないため、返済原資には加えていません。
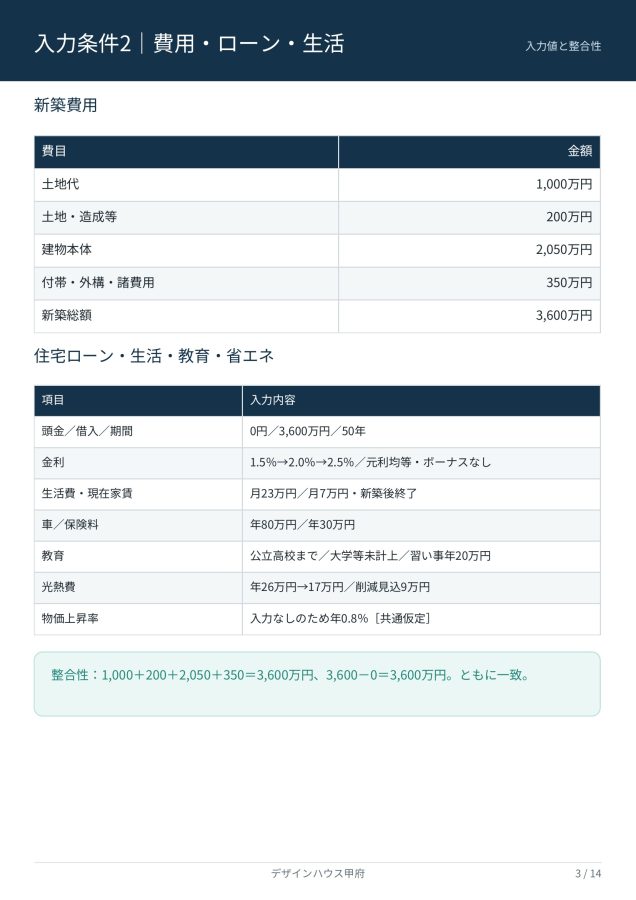
まず、新築費用の入力整合性は確認できています。土地代1,000万円、土地・造成費200万円、建物本体2,050万円、付帯工事・外構・諸費用350万円の合計は3,600万円です。総額3,600万円から頭金0円を差し引いた住宅ローン借入額も3,600万円となり、入力上の不一致はありません。
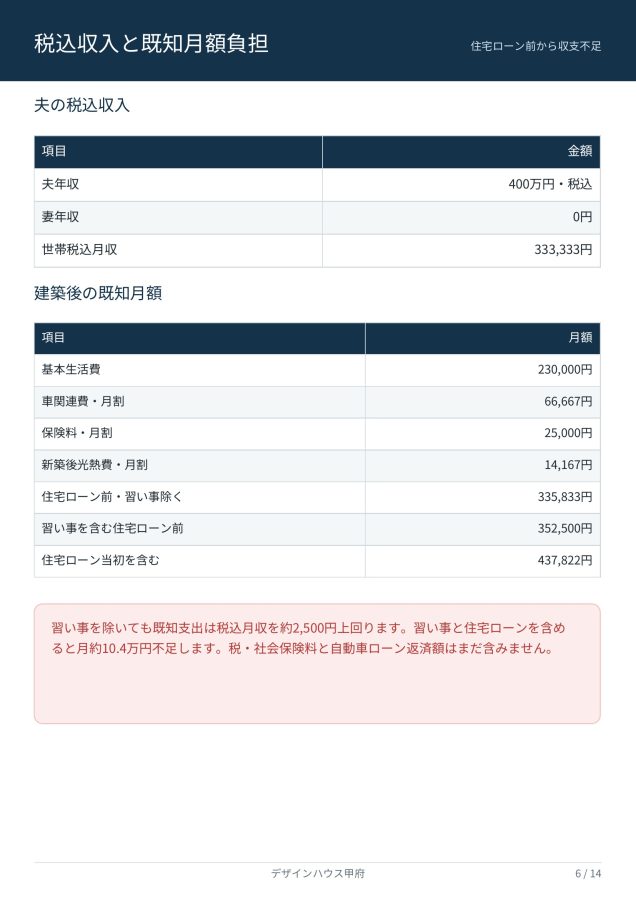
しかし、問題は住宅ローンの金額を検討する以前の家計収支にあります。夫の税込月収は約33万3,333円です。一方、建築後の基本生活費23万円、車関連費の月割約6万6,667円、保険料2万5,000円、新築後の光熱費約1万4,167円を合計すると約33万5,833円になります。習い事費を除いた段階でも、既知支出が税込月収を約2,500円上回っています。
さらに、習い事費年20万円を月割すると、住宅ローン返済前の支出は月約35万2,500円です。ここへ当初の住宅ローン返済額約8万5,322円を加えると、月約43万7,822円になります。夫の税込月収との差は月約10万4,489円です。しかも、この比較には税金・社会保険料、自動車ローンの月返済額、固定資産税、住宅修繕費、車の買替え費用、医療予備費などが含まれていません。手取り収入で計算すれば、不足額はさらに大きくなる可能性があります。
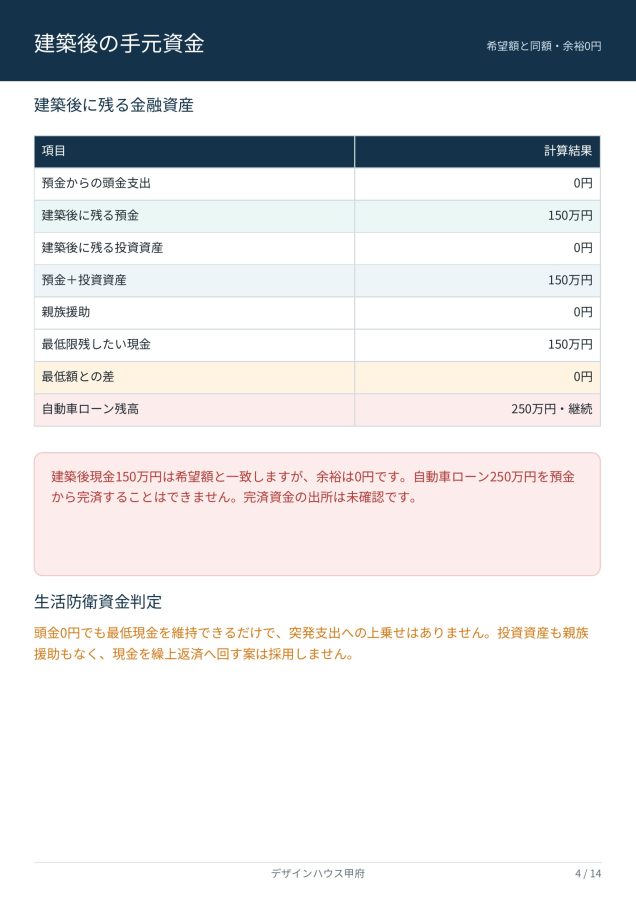
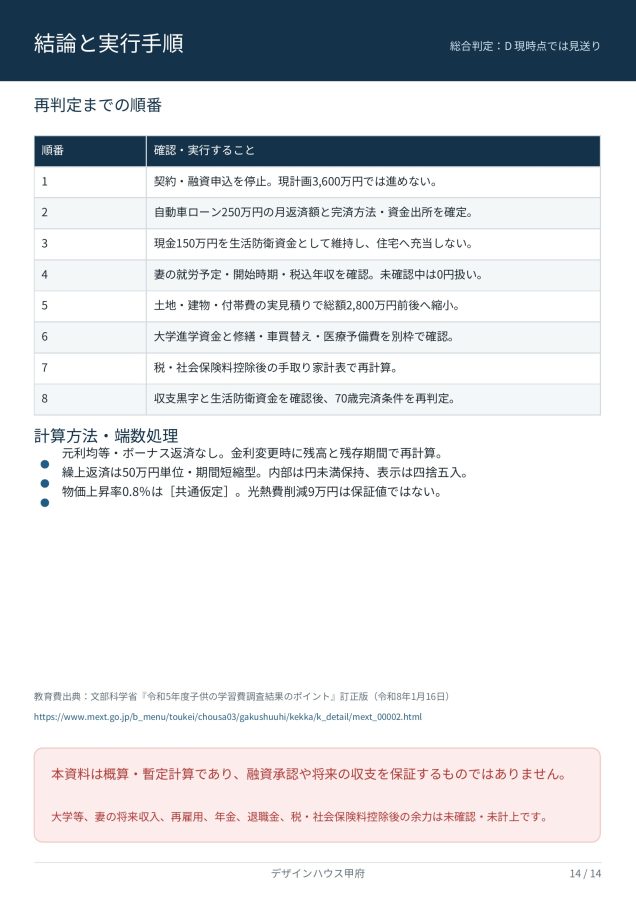
建築後に残る預金は150万円で、希望する最低現金150万円と一致します。ただし差額は0円であり、生活防衛資金に上乗せできる余裕はありません。加えて、自動車ローン残高250万円が残ります。住宅用の預金150万円から自動車ローンを完済すると生活防衛資金を失うため、完済資金の出所が確認できるまでは、自動車ローンを整理済みとして扱うことはできません。
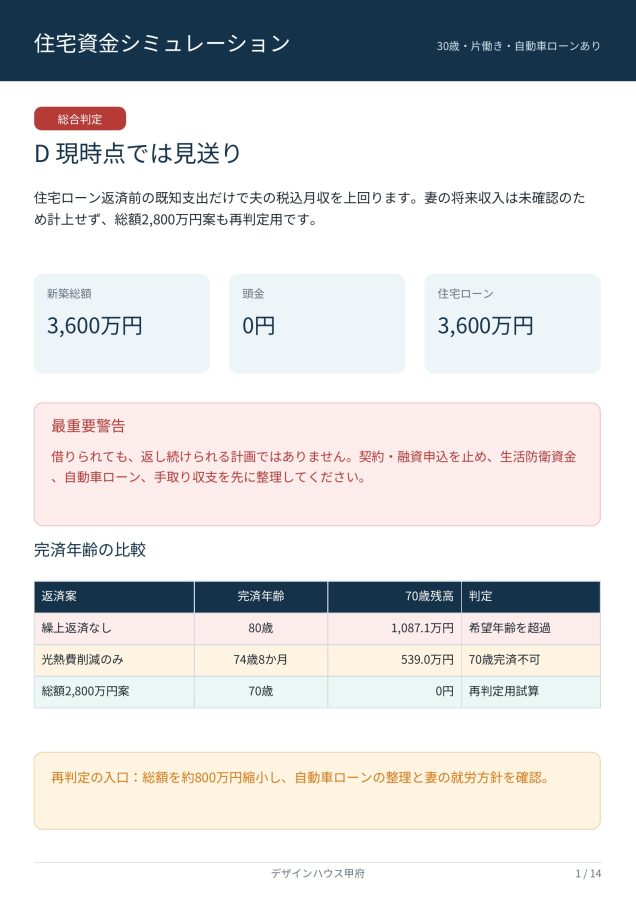
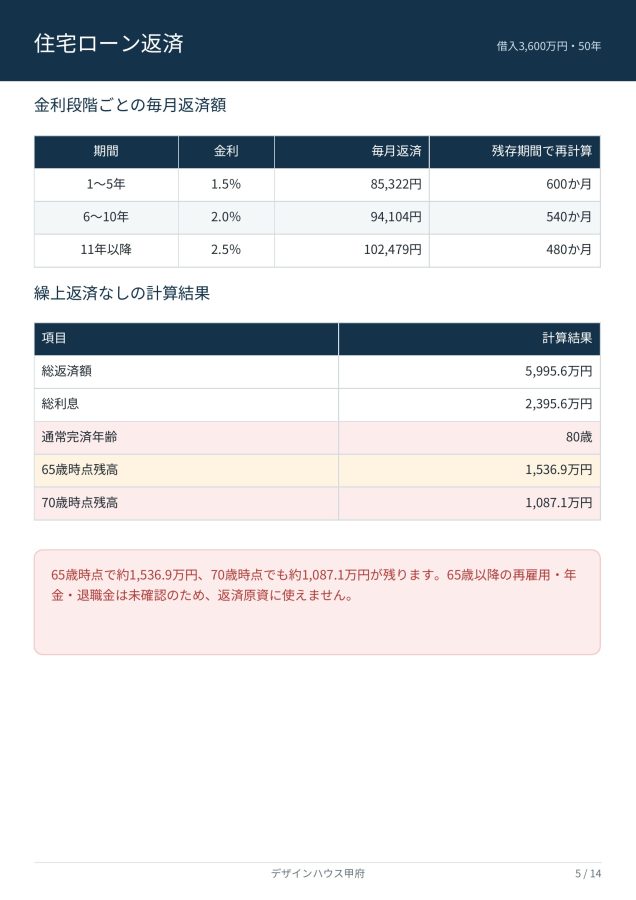
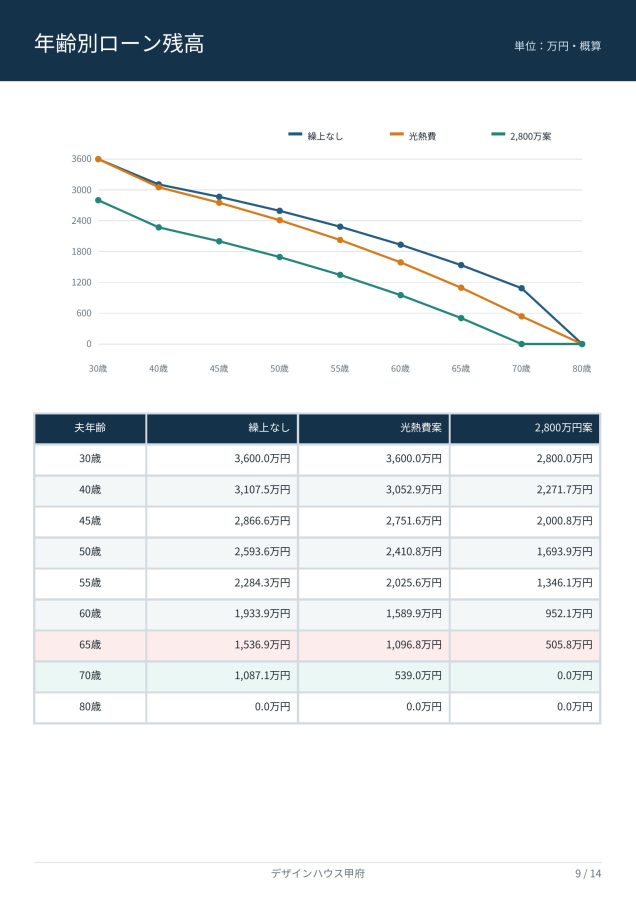
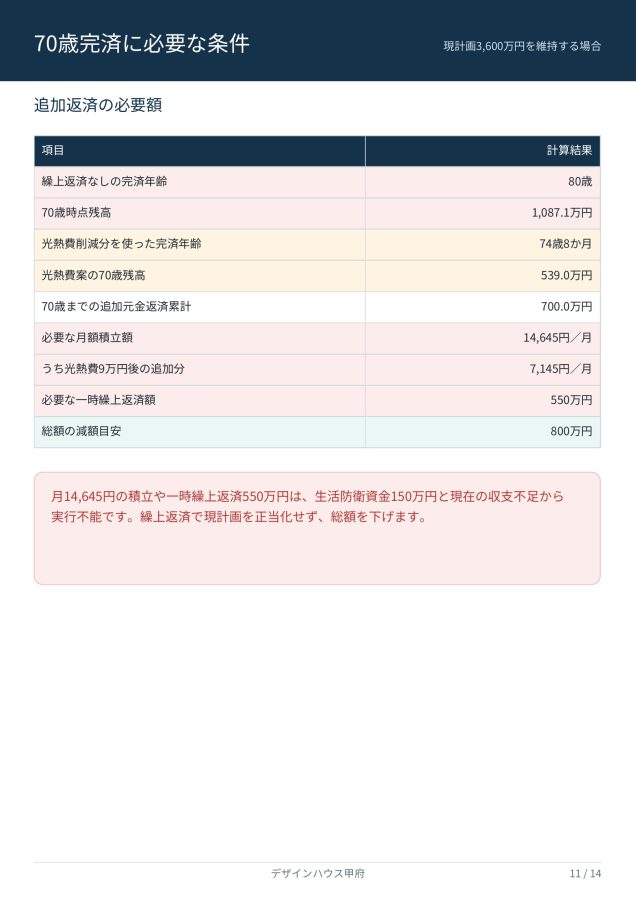
住宅ローンを繰上返済せずに返済した場合、毎月返済額は当初約8万5,322円、6年目から約9万4,104円、11年目以降は約10万2,479円となります。総返済額は約5,995.6万円、総利息は約2,395.6万円です。完済は夫80歳で、65歳時点に約1,536.9万円、70歳時点にも約1,087.1万円が残ります。65歳以降の収入が未確認のため、この残債を返し続けられる根拠はありません。
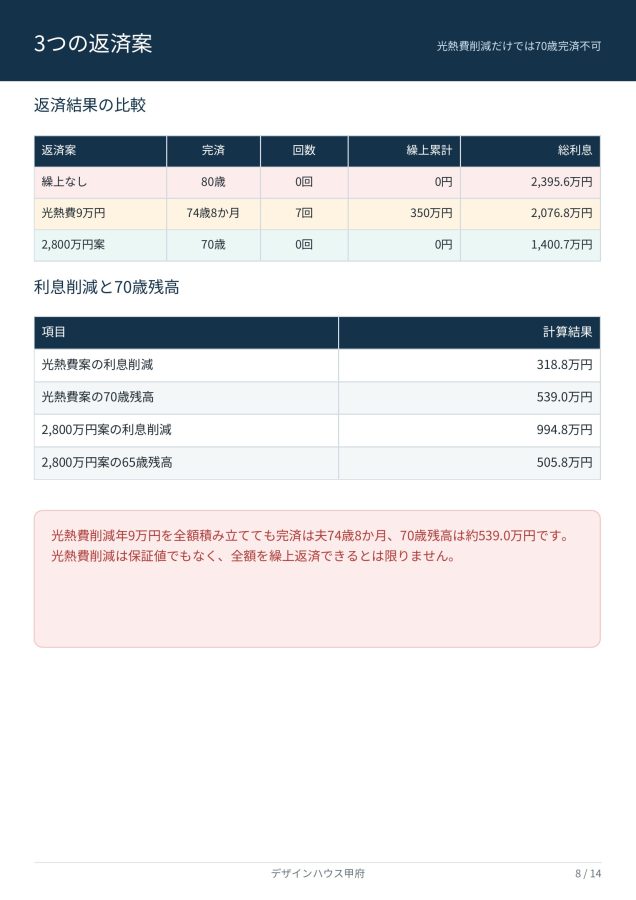
年間9万円の光熱費削減分を積み立て、50万円に達するたびに期間短縮型の繰上返済を行う場合、繰上返済は7回、累計350万円です。それでも完済は夫74歳8か月となり、70歳時点に約539.0万円が残ります。したがって、光熱費削減だけでは70歳完済できません。また、年間9万円の削減額は予測値であり、全額を繰上返済へ回せる保証もありません。
現在の3,600万円計画を70歳までに完済するには、50万円単位の繰上返済を累計約700万円行う必要があります。そのための積立額は月約1万4,645円です。光熱費削減分の月換算7,500円を充てても、さらに月約7,145円が必要です。契約直後に一時繰上返済する場合の目安は550万円ですが、手元預金は150万円しかなく、生活防衛資金を守りながら実行することはできません。
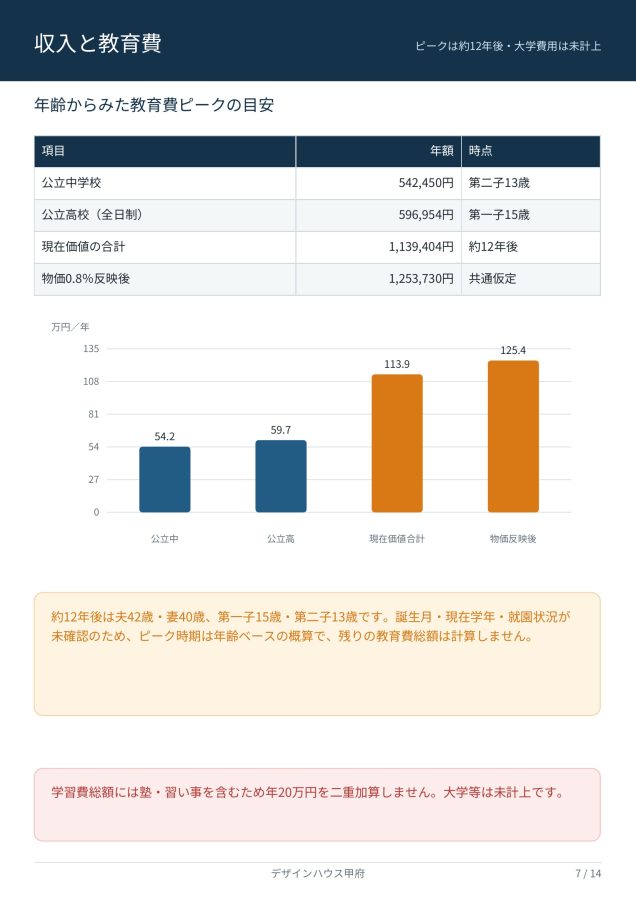
教育費のピークは年齢ベースで約12年後です。その時点で夫42歳、妻40歳、第一子15歳、第二子13歳となります。文部科学省の令和5年度「子供の学習費調査」を基にすると、公立高校と公立中学校が重なる時期の学習費総額は現在価値で年約113.9万円です。物価上昇率0.8%の共通仮定を12年間反映すると、年約125.4万円になります。学習費総額には塾や習い事などの学校外活動費が含まれるため、入力された年20万円は二重加算していません。大学・短大・専門学校の費用は未計上であり、今後の最重要確認項目です。
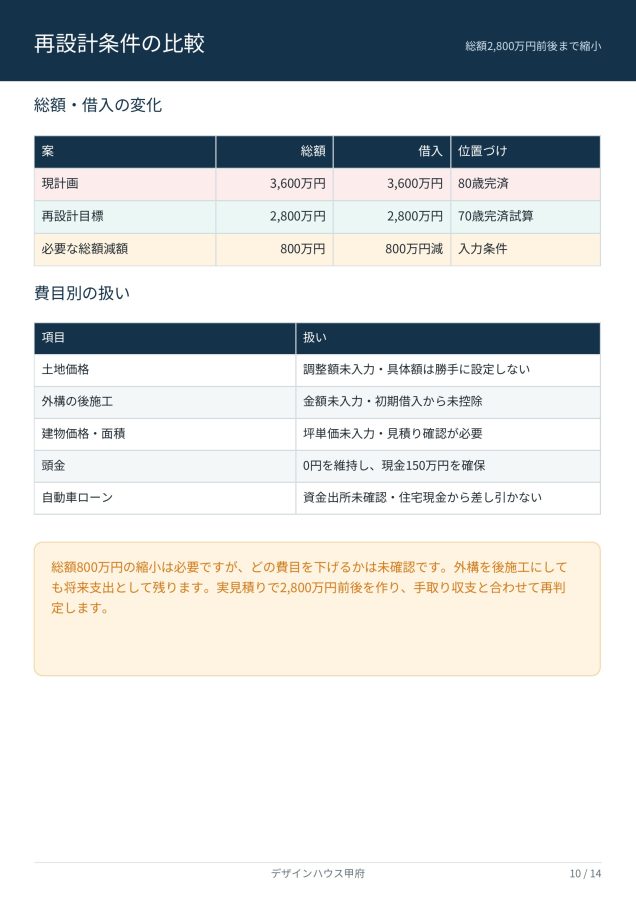
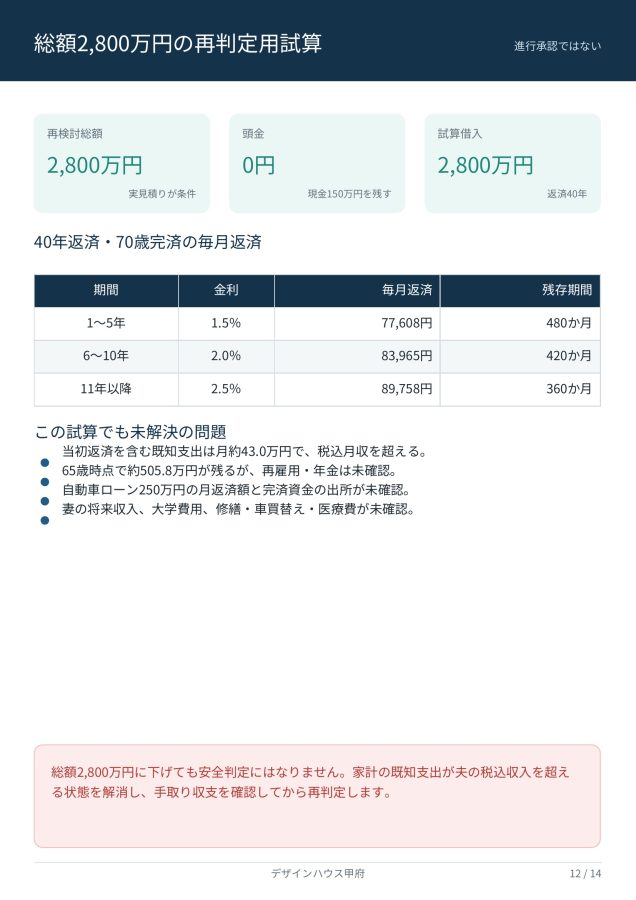
再設計の入口として、新築総額を3,600万円から2,800万円前後へ約800万円下げる案も試算しました。頭金0円、借入額2,800万円、返済期間40年とした場合、毎月返済額は当初約7万7,608円、6年目から約8万3,965円、11年目以降は約8万9,758円で、計算上は夫70歳で完済します。
ただし、2,800万円へ下げても安全判定にはなりません。当初返済を含む既知支出は月約43.0万円となり、夫の税込月収約33.3万円を依然として上回ります。また、65歳時点で約505.8万円が残りますが、再雇用収入や年金は確認できていません。2,800万円案は「進行可能な計画」ではなく、自動車ローン、妻の就労、手取り収支、大学資金、将来支出を確認した後に再判定するための目標です。
総合判定は「D:現時点では見送り」です。借りられる金額と安全に返せる金額は異なります。現時点の数値では、安全に返せる住宅ローンの上限額を算定できるだけの家計余力がありません。契約や融資申込を進める前に、自動車ローンの返済条件と完済方法を確定し、現金150万円を生活防衛資金として維持し、妻の就労予定と収入を確認してください。そのうえで新築総額を2,800万円前後まで再設計し、税金・社会保険料控除後の手取り家計表を作成して、改めて70歳完済の可否を判定する必要があります。