

住宅ローンの月額を抑えるために、返済期間を40年に延ばす。
毎月の返済は楽に見えますが、その代わりに「何歳まで返済が続くのか」を確認していますか。
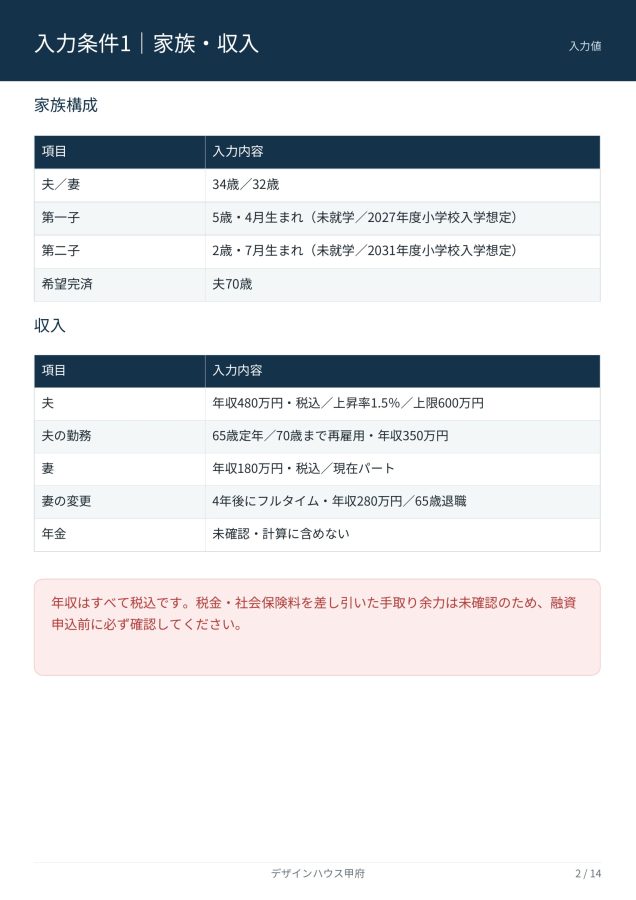
今回のモデルケースは、夫34歳・妻32歳・子ども2人の4人家族です。
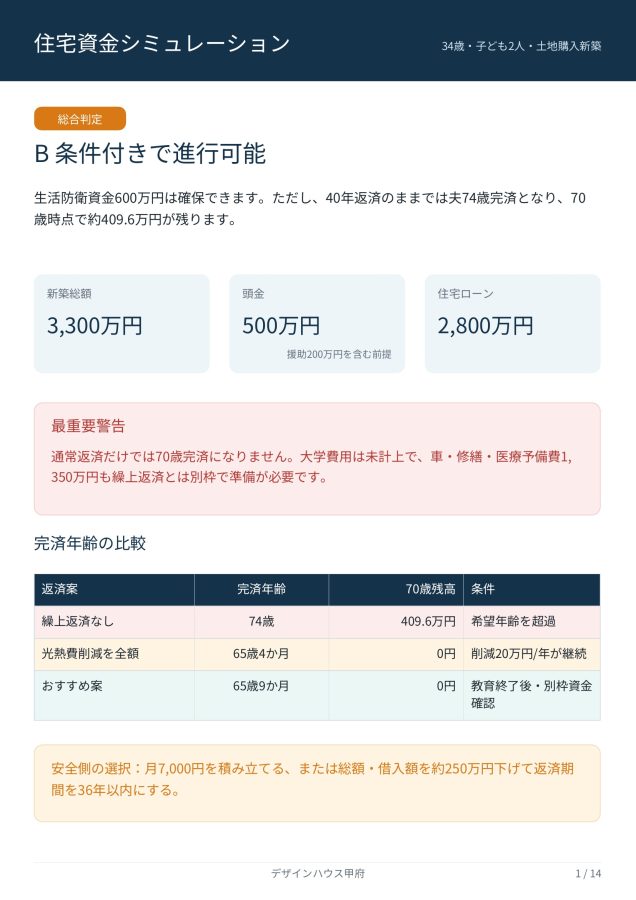
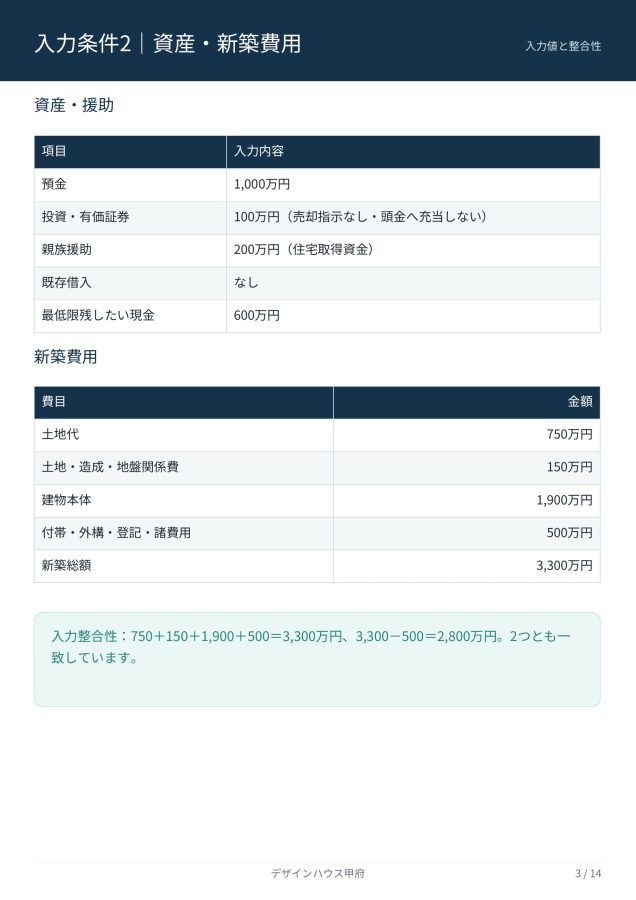
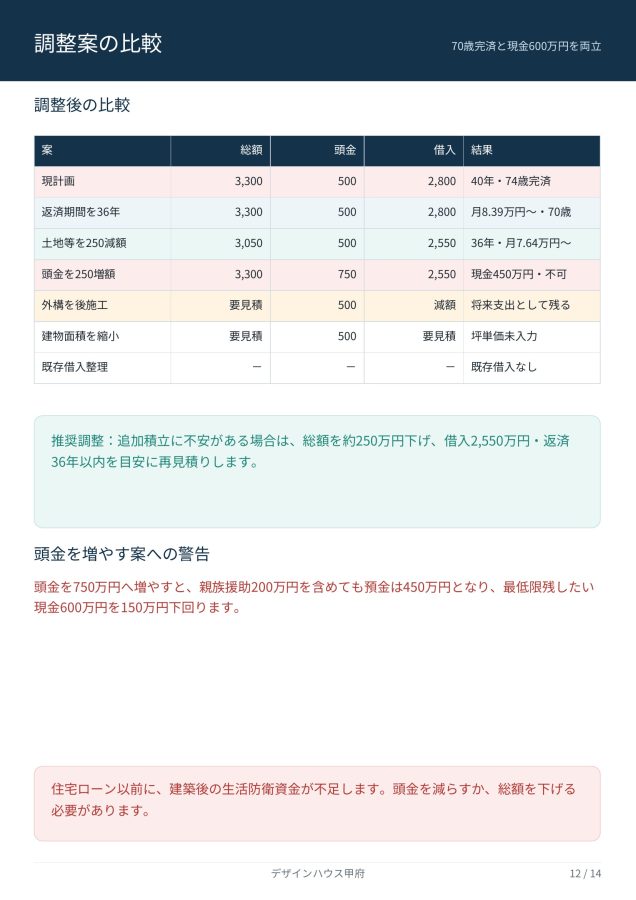
- 新築総額:3,300万円
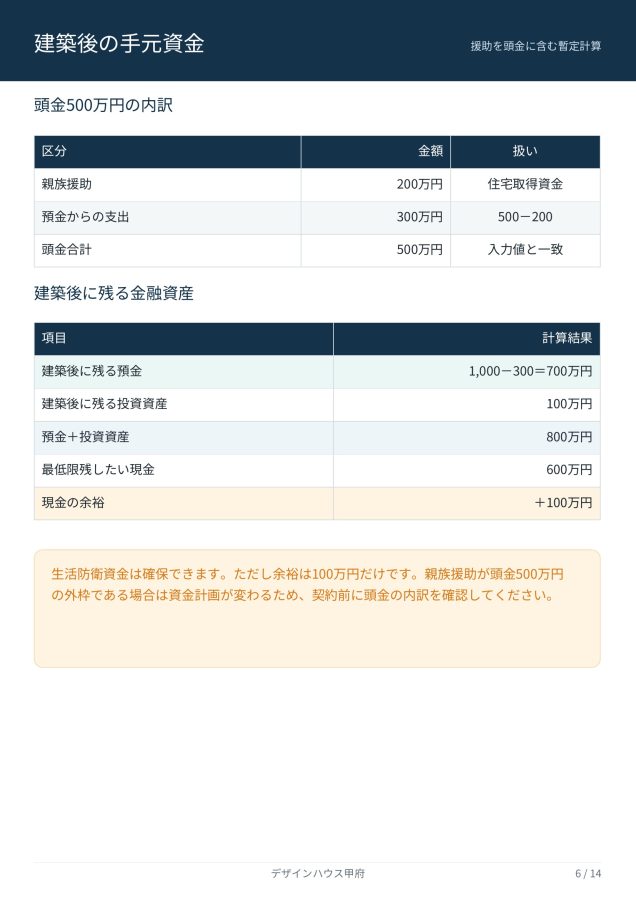
- 頭金:500万円
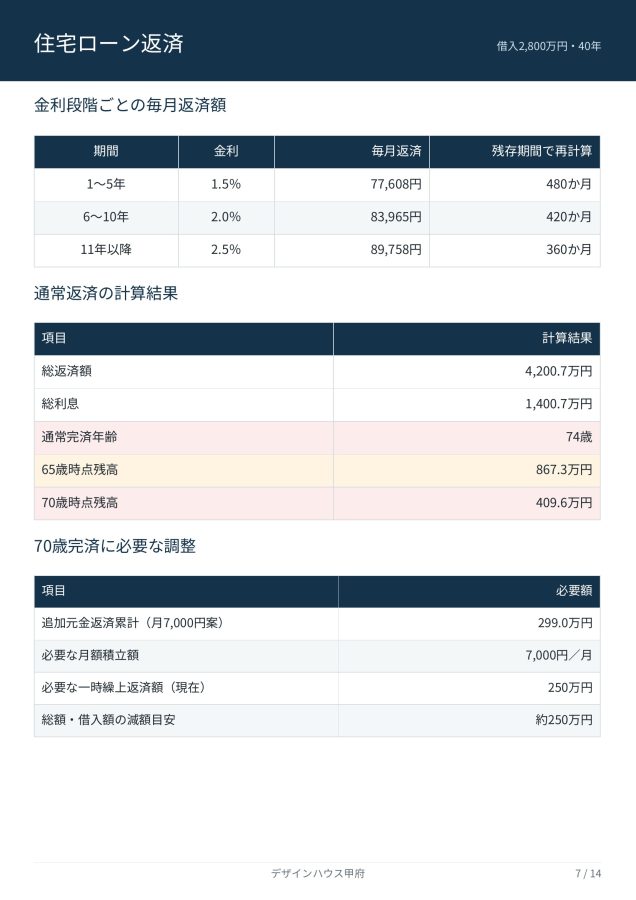
- 住宅ローン:2,800万円
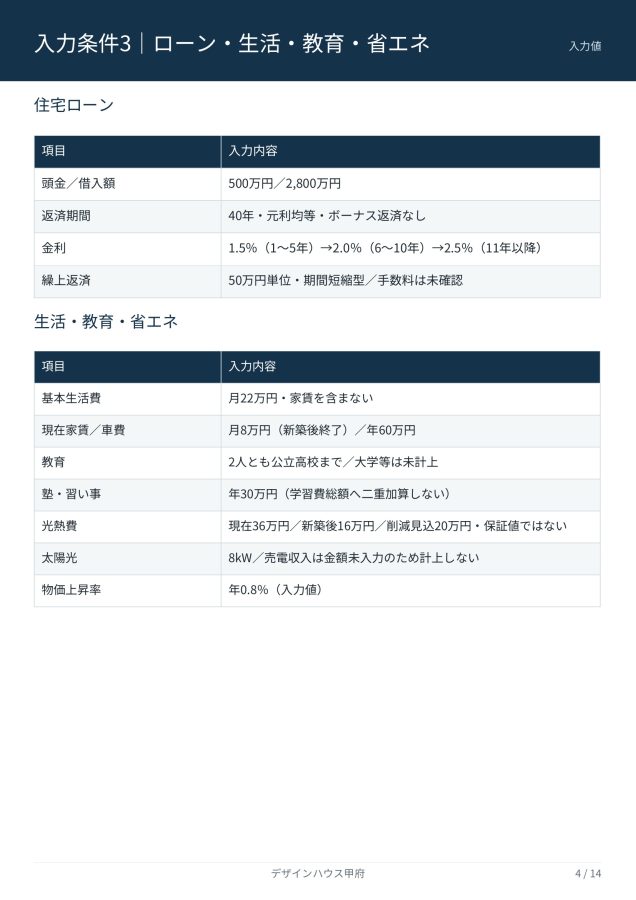
- 返済期間:40年
- 建築後に残る預金:700万円
- 最低限残したい現金:600万円
建築後の生活防衛資金は確保できます。
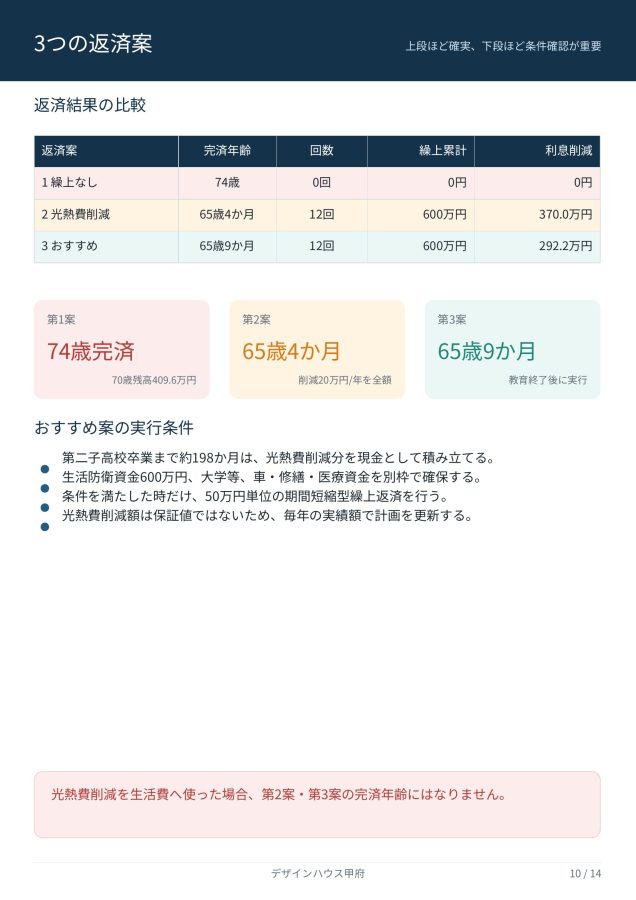
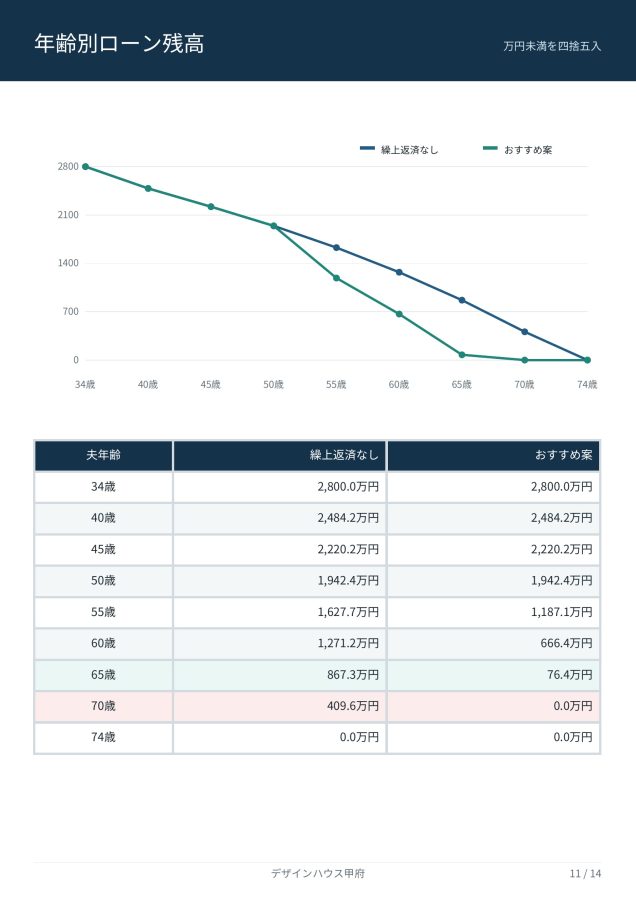
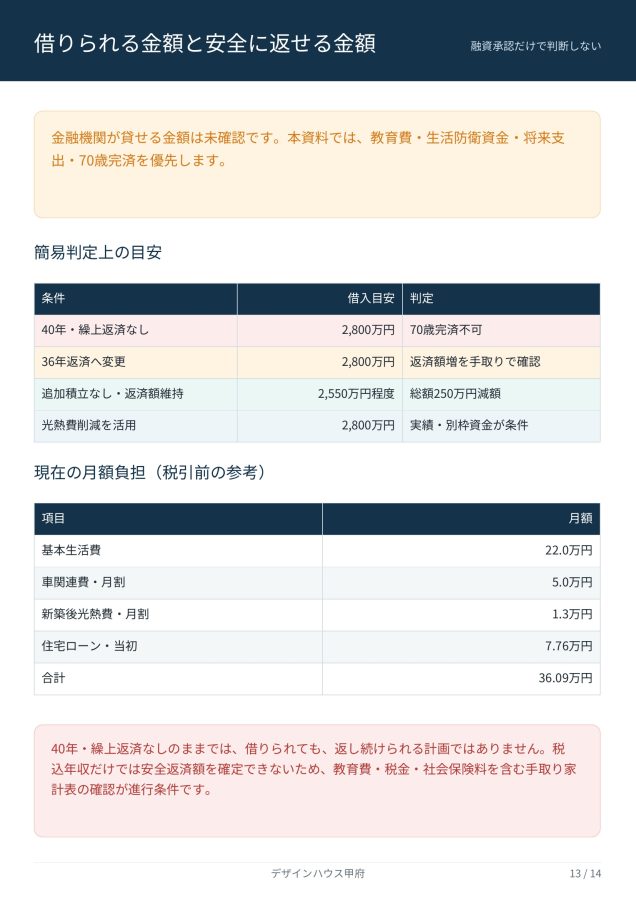
しかし、繰上返済を行わずに返済を続けた場合、住宅ローンの完済は夫74歳。希望する70歳の時点でも、約409万6,000円の住宅ローンが残ります。
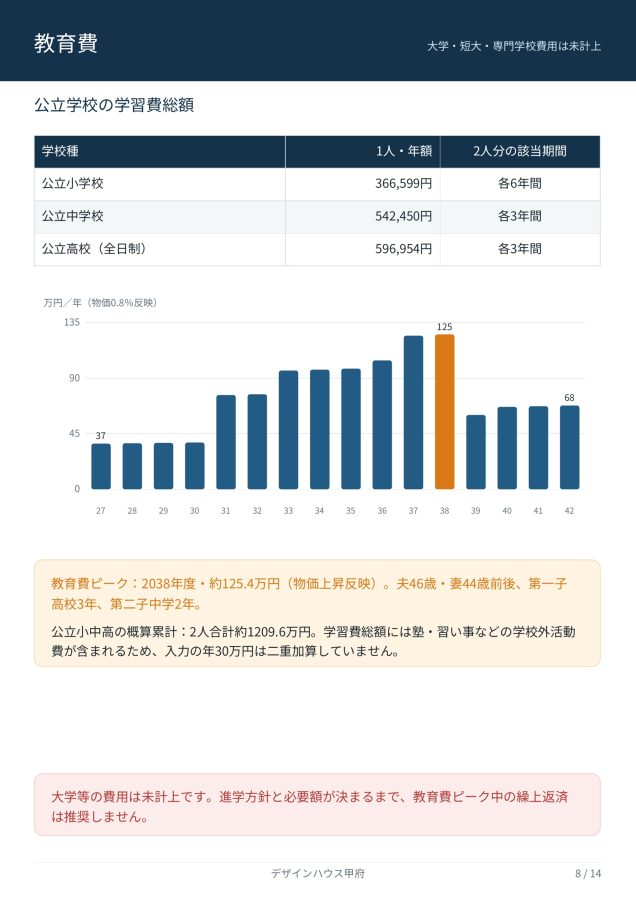
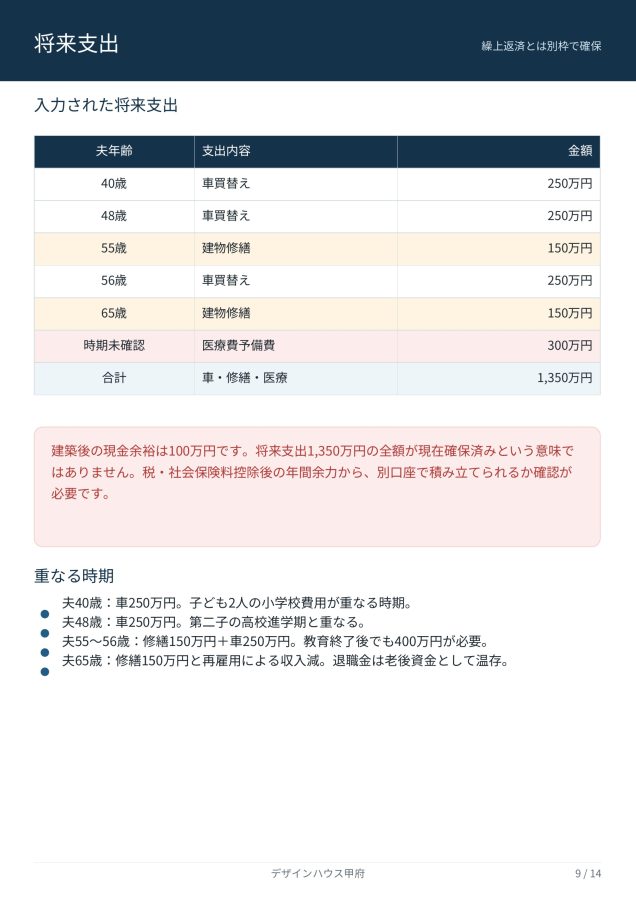
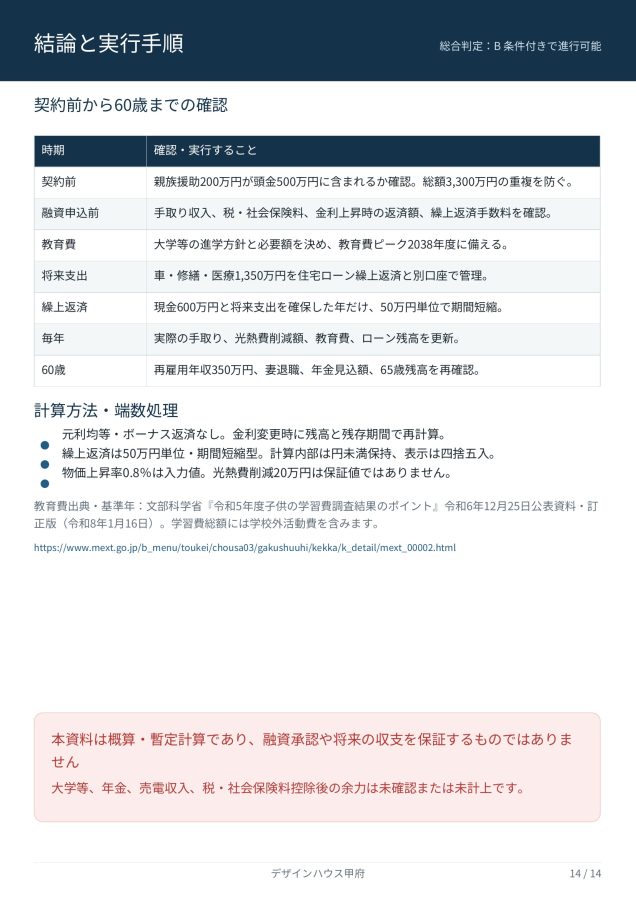
さらに、この家庭には今後、公立高校までの教育費、3回の車買替え、建物修繕、医療費予備費が必要です。大学・短大・専門学校の進学費用は、この計算に含まれていません。
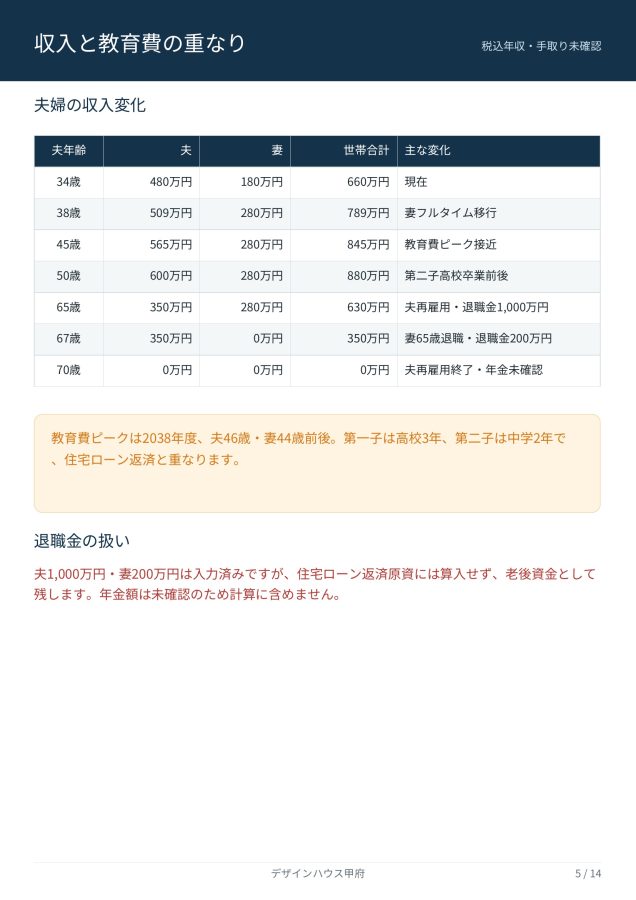
住宅ローンを完済するために、教育費や退職金を使ってしまっては意味がありません。
このシミュレーションでは、次の3案を比較しています。
- 繰上返済をしない場合
- 年間20万円の光熱費削減分を積み立てる場合
- 教育費ピークを避け、第二子の高校卒業後から繰上返済する場合
おすすめ案では、教育費と生活防衛資金を優先し、条件を満たした年だけ50万円単位の繰上返済を実施します。計算上の完済年齢は、夫65歳9か月です。
ただし、光熱費削減額は保証された金額ではありません。車、修繕、医療費、大学進学費用を別に確保できない場合は、繰上返済を止める必要があります。
住宅会社が見るのは「借りられる金額」。家族が確認すべきなのは「教育費を守りながら返し続けられる金額」です。
デザインハウス甲府では、住宅ローンの融資可能額だけでなく、子どもの教育費、生活防衛資金、将来支出、老後資金まで含めて、住宅購入前の一次判断を行います。