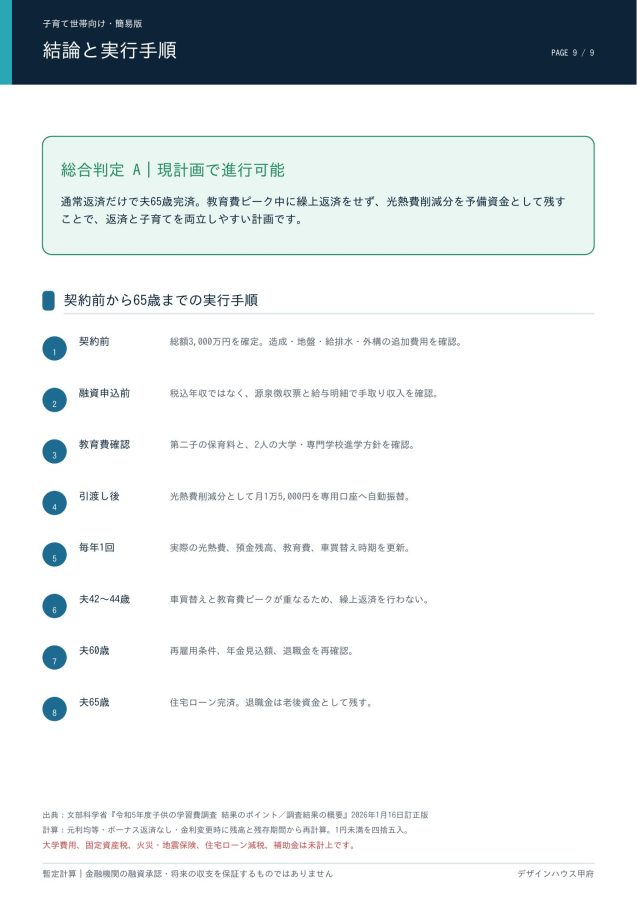


結論|この計画は「借りられる」だけでなく、65歳までに返し切れる
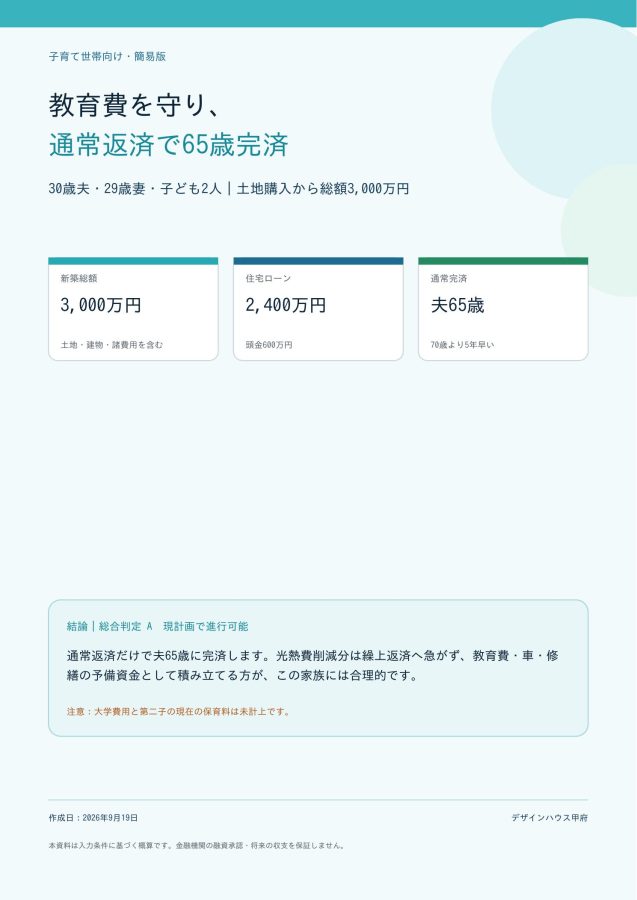
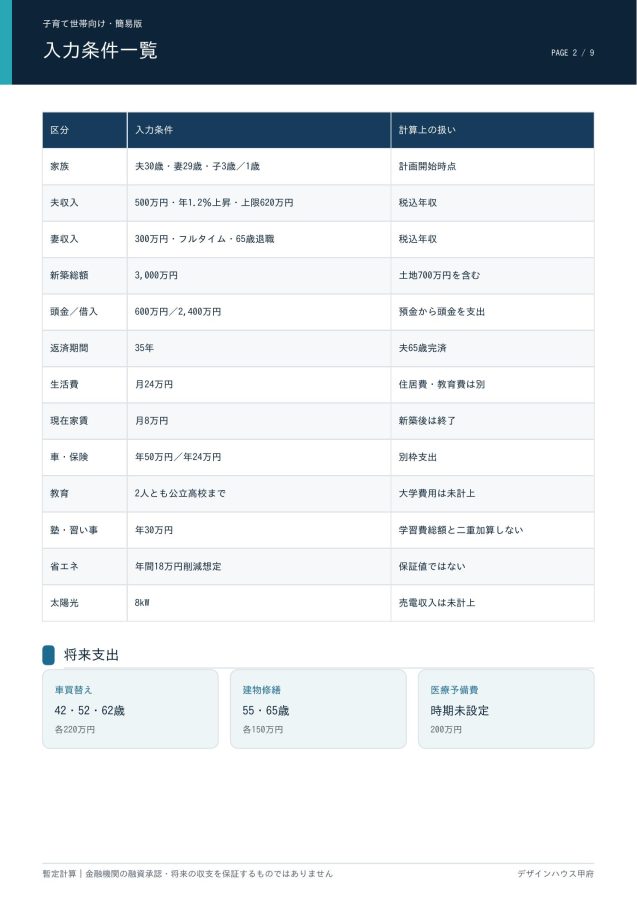
夫30歳・妻29歳、3歳と1歳の子どもがいる共働き世帯が、土地購入から総額3,000万円の新築住宅を計画したケースです。
今回の判定は「A・現計画で進行可能」です。住宅ローンの借入額は2,400万円、返済期間は35年。繰上返済を一度も行わなくても夫65歳で完済し、70歳時点のローン残高は0円となる計算です。
ただし、このA判定は「銀行が貸してくれるから大丈夫」という意味ではありません。建築後に現金600万円を残すこと、土地・造成・地盤・付帯工事・外構・登記・諸費用を含む総額3,000万円を超えないこと、教育費が増える時期に無理な繰上返済を行わないことが条件です。
住宅購入で本当に確認すべきなのは、借入可能額ではありません。子どもの教育費、車の買替え、住宅の修繕、老後資金を守りながら、毎月の返済を最後まで続けられるかです。
土地・建物・諸費用を含む新築総額は3,000万円
今回の新築計画は、土地代700万円、土地・造成・地盤関係費150万円、建物本体1,850万円、付帯工事・外構・登記・諸費用300万円です。合計すると3,000万円となり、頭金600万円を差し引いた住宅ローン借入額は2,400万円です。
「建物価格1,850万円」だけを見れば安く感じるかもしれません。しかし、実際に家を建てて住み始めるためには、土地代、地盤、給排水、外構、登記などのお金が必要です。住宅広告の建物価格と、家づくりの総額は同じではありません。
デザインハウス甲府が総額表示を重視する理由はここにあります。建物価格を安く見せても、契約後に別途工事が増えれば、住宅ローンと生活防衛資金の両方が崩れるからです。
金利が1.5%から2.5%へ上がっても、返済額を確認する
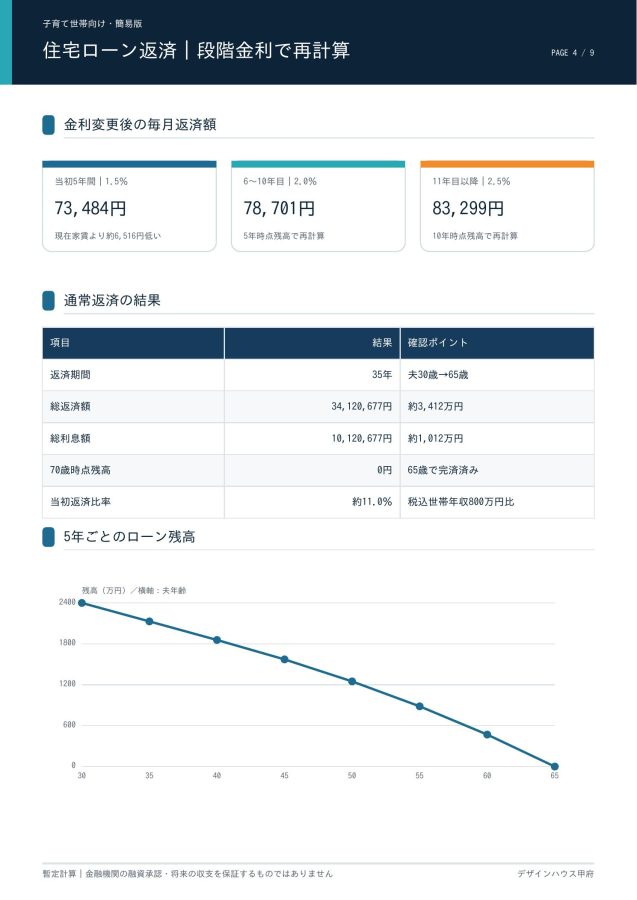
住宅ローンは元利均等返済、ボーナス返済なしで計算しています。金利は当初5年間を年1.5%、6年目から10年目を年2.0%、11年目以降を年2.5%としました。金利変更時には、その時点のローン残高と残存期間から毎月返済額を再計算しています。
- 当初5年間:月73,484円
- 6年目から10年目:月78,701円
- 11年目以降:月83,299円
- 35年間の総返済額:34,120,677円
- 35年間の総利息額:10,120,677円
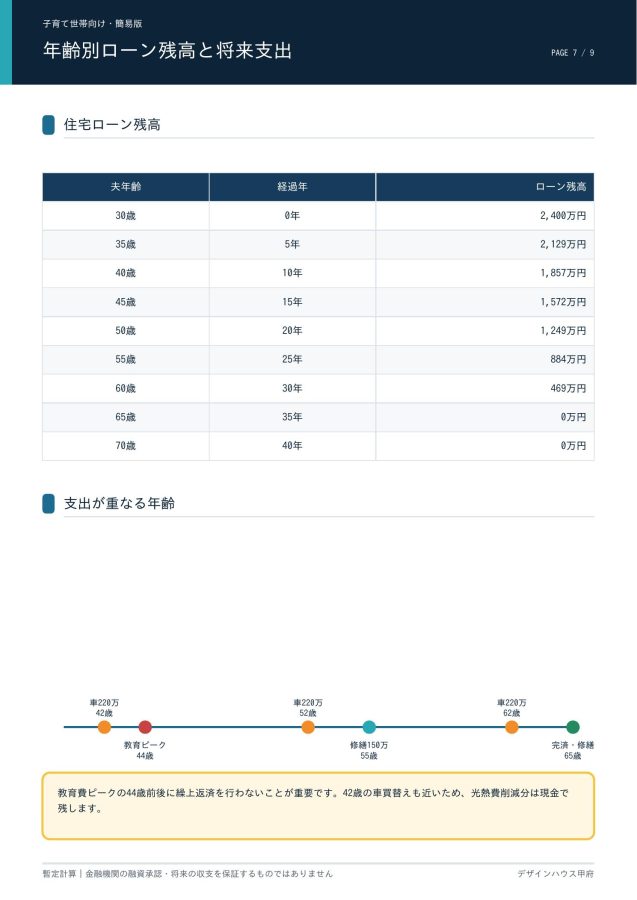
- 通常完済年齢:夫65歳
- 70歳時点のローン残高:0円
現在の家賃は月8万円です。当初返済額だけを比較すると、住宅ローンは家賃より月6,516円低く見えます。しかし、新築後には固定資産税、火災・地震保険、将来の修繕費などが発生します。「家賃より住宅ローンが安い」という理由だけで購入を判断してはいけません。
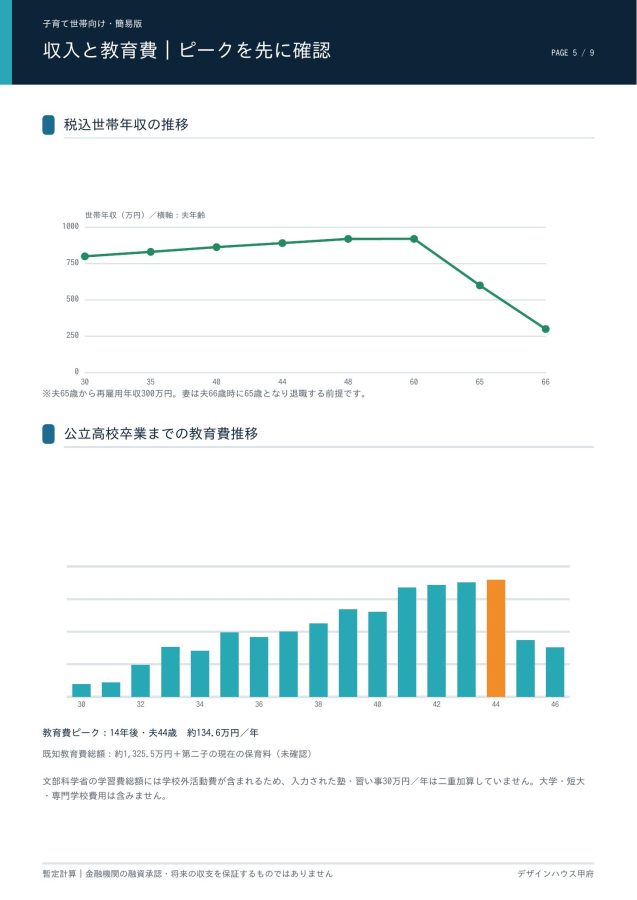
教育費のピークは夫44歳前後に到来する
子ども2人は公立高校卒業までを計算対象とし、年0.8%の物価上昇を反映しています。文部科学省「令和5年度子供の学習費調査」の訂正版を基準にすると、既知の教育費総額は約1,325.5万円です。第二子の現在の保育料は未確認のため、この金額には含めていません。
教育費のピークは14年後、夫44歳・妻43歳の時期です。第一子が高校3年、第二子が高校1年となり、年間教育費は約134.6万円まで増える想定です。
入力された塾・習い事費用は年間30万円ですが、文部科学省の「学習費総額」には学校外活動費が含まれています。そのため、今回の計算では二重加算していません。
さらに重要なのは、大学・短大・専門学校費用を計上していないことです。高校卒業後の進路によっては、教育費が終わるどころか、さらに大きな支出が続きます。A判定であっても、大学進学資金まで準備できているとは限りません。
光熱費削減分を、すぐ繰上返済に使わない理由
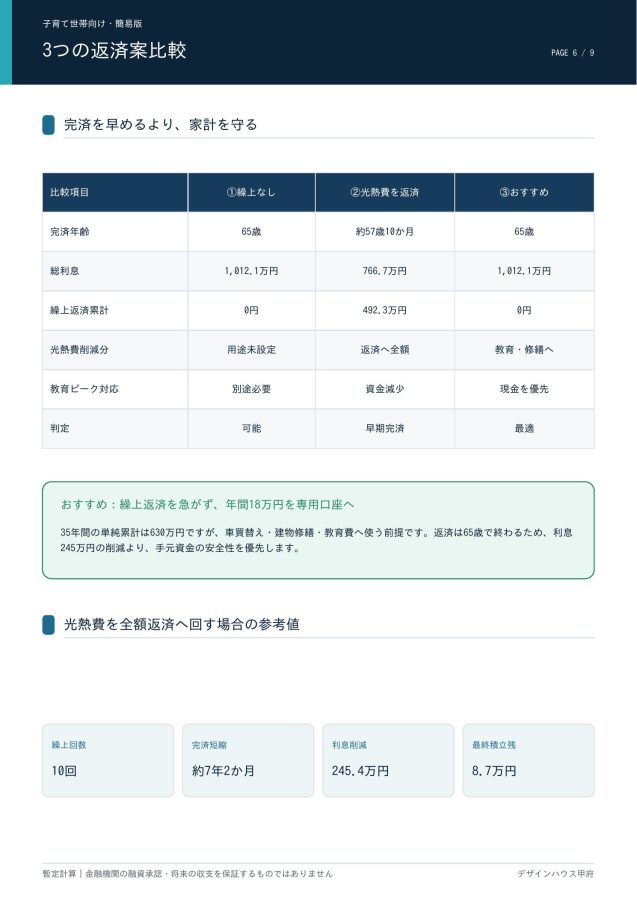
現在の光熱費は年間35万円、新築後は年間17万円を想定し、年間18万円、月額1万5,000円の削減を見込んでいます。
この月1万5,000円を積み立て、50万円に達するたびに期間短縮型の繰上返済へ回した場合、完済年齢は約57歳10か月まで早まり、利息を約245.4万円削減できる試算です。
数字だけを見れば、繰上返済をした方が得に見えます。しかし、この家族には教育費のピーク、車の買替え、住宅修繕が待っています。繰上返済したお金は、原則として簡単には取り戻せません。住宅ローンを減らした直後に教育費や車の費用が不足し、教育ローンや自動車ローンを借りれば、家計全体では有利とは限りません。
今回は通常返済だけで65歳に完済できます。そのため、光熱費削減分は繰上返済へ急がず、毎月1万5,000円を専用口座へ積み立て、教育費・車・修繕費の予備資金として残す案を推奨します。
車・修繕・医療費だけで、将来支出は合計1,160万円
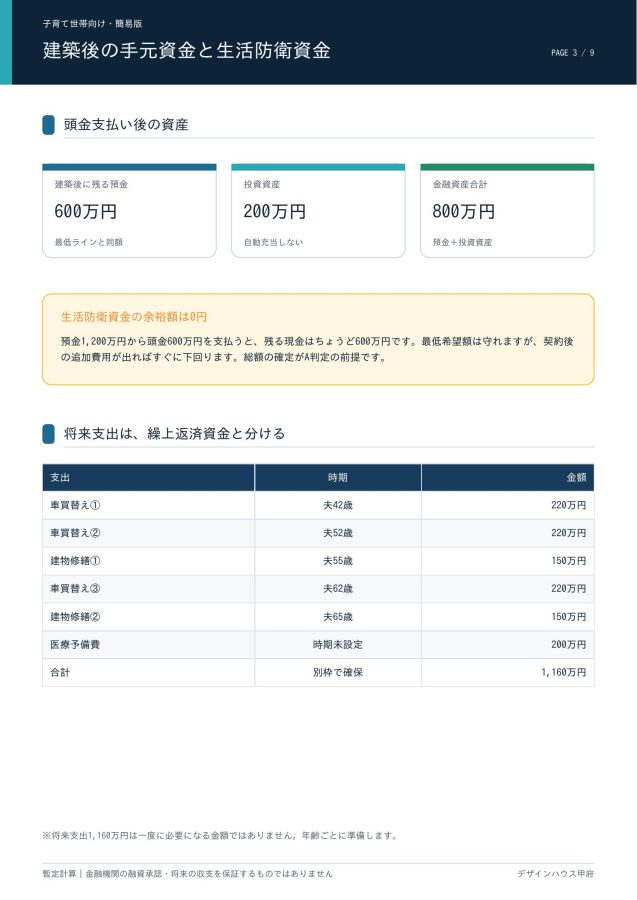
今回設定した将来支出は、夫42歳・52歳・62歳時の車買替え各220万円、夫55歳・65歳時の建物修繕各150万円、医療費予備費200万円です。合計すると1,160万円になります。
もちろん、1,160万円が一度に必要になるわけではありません。しかし、住宅ローンだけを見て「月々払える」と判断すると、こうした将来支出が抜け落ちます。
特に夫42歳の車買替えと、夫44歳前後の教育費ピークは近い時期に到来します。この期間に繰上返済を行うと、現金不足を起こす可能性があります。繰上返済は、教育費と生活防衛資金を確保した後に検討すべきです。
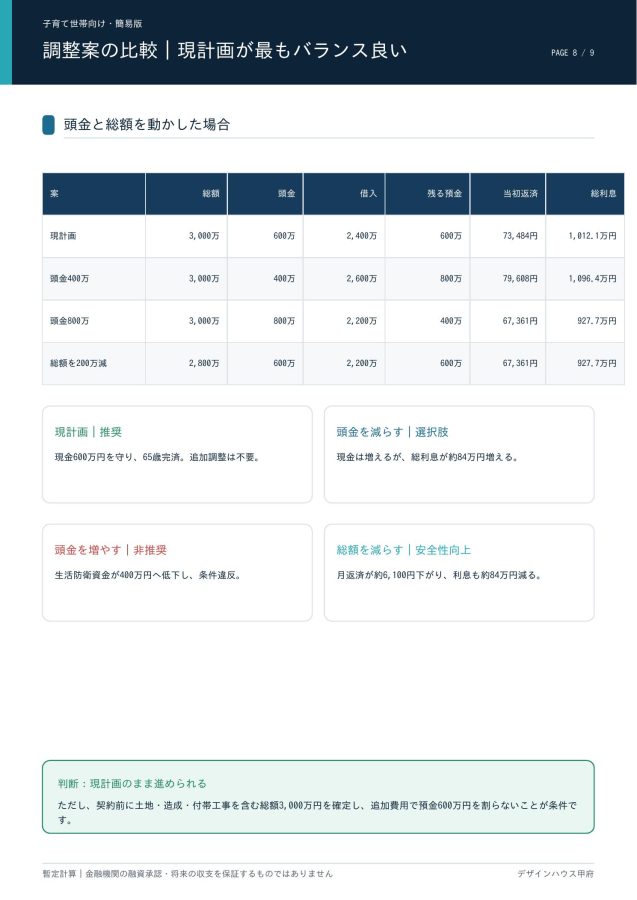
頭金600万円を入れた後、現金の余裕額は0円
現在の預金は1,200万円、投資資産は200万円です。頭金600万円を支払うと、建築後に残る預金は600万円、投資資産を含む金融資産は800万円となります。
一見すると十分に見えますが、最低限残したい現金も600万円です。つまり、生活防衛資金の基準に対する余裕額は0円です。契約後に追加工事が100万円発生すれば、残すべき現金を100万円下回ります。
この計画では、頭金をさらに増やす案は推奨できません。頭金を800万円へ増やすと住宅ローンの利息は減りますが、残る預金は400万円となり、生活防衛資金の条件を満たさなくなります。
反対に頭金を400万円へ減らすと、残る預金は800万円になりますが、借入額は2,600万円となり、総利息は約84万円増えます。現計画の頭金600万円は、手元資金と住宅ローン負担のバランスが取れた設定です。
総合判定Aでも、契約前に確認すべきこと
この計画は、現在の入力条件では進められます。ただし、次の確認が必要です。
- 土地・造成・地盤・建物・付帯工事・外構・登記を含む総額が3,000万円以内か
- 第二子の現在の保育料はいくらか
- 子ども2人の大学・短大・専門学校進学を想定するか
- 固定資産税、火災・地震保険を含めた年間住居費はいくらか
- 実際の手取り収入で生活費と住宅ローンを支払えるか
- 車買替えと教育費ピークに備える専用資金を確保できるか
- 夫60歳時点で再雇用収入、年金見込額、退職金を再確認できるか
「月々払える」ではなく、「最後まで安心して払える」を確認する
住宅会社の資金提案は、借りられる上限額や月々の住宅ローン返済額だけで終わりがちです。しかし、本当に必要なのは、家を建てた後も教育費を払い、車を買い替え、住宅を修繕し、老後資金を残せる計画です。
デザインハウス甲府では、建物価格だけを安く見せるのではなく、土地、造成、地盤、付帯工事、外構、登記、諸費用まで含めた総額を確認します。そのうえで、住宅ローンの金利上昇、教育費ピーク、光熱費削減、将来支出を重ね、70歳までに無理なく完済できるかを検証します。
山梨県で土地購入から新築住宅を検討している方は、住宅会社を決める前に、まず「建築後にいくら現金が残るのか」「教育費が最も増える時期にローンを払えるのか」を確認してください。
住宅ローンは、借りて終わりではありません。返しながら家族の生活を守れるかが、住宅購入の本当の判断基準です。
※本資料は入力条件に基づく概算・暫定計算です。金融機関の融資承認、将来の収入、金利、教育費、光熱費削減額を保証するものではありません。大学・短大・専門学校費用、固定資産税、火災・地震保険、住宅ローン減税、補助金は未計上です。
参考資料
- 文部科学省「令和5年度子供の学習費調査 結果のポイント/調査結果の概要」2026年1月16日訂正版
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_detail/mext_00002.html